


Ligne d'assistance
Actualités

Actualités
Kinghelm Publication : « Un résumé complet de la chaîne industrielle en amont et en aval des communications optiques et une analyse des fabricants nationaux et étrangers (Partie 2) »
2026-09-15
6
 Kinghelm Song Shiqiang, directeur général, au salon Shanghai Munich Electronics Show 2026, stand W5.317
En 2026, Kinghelm (www.kinghelm.netL'entreprise a officiellement fait son entrée dans le domaine des communications optiques. Son directeur général, M. Song Shiqiang, a souligné : « Les communications optiques couvrent l'ensemble de la chaîne industrielle, des puces optiques aux équipements système, en passant par les composants optiques, les modules optiques, les fibres et câbles optiques. Elles constituent un axe de développement essentiel pour des projets majeurs tels que les centres de données 5G/6G et le projet de transfert de ressources informatiques Est-Ouest. L'évolution technologique, à la croisée des chemins entre l'innovation et la demande du marché, est manifeste. En effet, la demande principale a rapidement évolué, passant de la construction de réseaux publics traditionnels des opérateurs à des scénarios émergents comme l'interconnexion des centres de données d'IA, les réseaux optiques privés industriels et l'interconnexion optique automobile, et est étroitement liée à de nouveaux besoins tels que les réseaux de puissance de calcul et les grands modèles d'IA. Les technologies d'encapsulation avancée et d'intégration de la photonique sur silicium représentent des axes de recherche fondamentaux. En 2026, la Chine a identifié les puces optoélectroniques haut de gamme, l'optique co-encapsulée CPO, la commutation tout optique et d'autres technologies clés comme des axes de recherche prioritaires. Le potentiel de substitution nationale dans les communications optiques est donc considérable. » Kinghelm (www.kinghelm.com.cnEn tant que fabricant d'origine technologique et acteur majeur de la substitution nationale, l'entreprise investit le secteur des communications optiques afin d'ouvrir de nouvelles perspectives de développement. Elle ciblera le cœur de la chaîne de valeur de l'industrie des communications optiques, maillon essentiel de la substitution nationale, à savoir les puces émettrices/réceptrices et les puces laser haute vitesse à base de phosphure d'indium.
Kinghelm L'ingénieur en chef M. Qin Xianghong au travail
Compte tenu de cela, Kinghelm L'ingénieur en chef Qin Xianghong, fort d'une longue expérience en recherche industrielle et s'appuyant sur les travaux de pionniers et de ses pairs du secteur, a analysé les cinq axes principaux de la chaîne de valeur de l'industrie des communications optiques – puces optiques, composants optiques, modules optiques, fibres et câbles optiques, et équipements de transmission – et a compilé un document intitulé « Synthèse complète de la chaîne de valeur de l'industrie des communications optiques et analyse des fabricants nationaux et internationaux ». Ce document est structuré autour de quatre axes : 1. Présentation des communications optiques – Principes fondamentaux ; 2. Chaîne de valeur de l'industrie des communications optiques – Analyse des segments amont, intermédiaire et aval ; 3. Entreprises clés de la chaîne de valeur chinoise des communications optiques ; 4. Perspectives d'avenir de l'industrie des communications optiques. Cette initiative vise à promouvoir la communication, le partage des ressources et la coconstruction des connaissances tout au long de la chaîne de valeur des communications optiques, afin d'optimiser, d'intégrer et de favoriser l'innovation collaborative, et ainsi renforcer le rayonnement international des entreprises chinoises dans le secteur.
 Kinghelm « Résumé complet de la chaîne de valeur de l'industrie des communications optiques et analyse des fabricants nationaux et internationaux »
Suite de la Kinghelm Ingénieur en chef Qin Xianghong — « Résumé complet de la chaîne industrielle en amont et en aval des communications optiques et analyse des fabricants nationaux et étrangers (1re partie) » :
III. Entreprises clés de la chaîne de valeur de l'industrie des communications optiques en Chine
(I) Puces optiques et puces électroniques
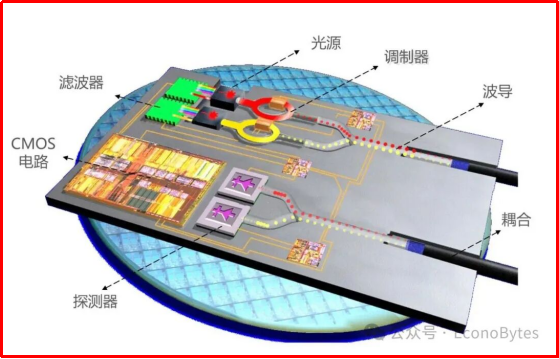 Scénarios d'application des puces optiques
Les puces optiques, scientifiquement appelées puces optoélectroniques ou circuits intégrés photoniques (PIC), utilisent des procédés de fabrication de semi-conducteurs pour intégrer sur une seule puce des fonctions telles que l'émission, la réception, la modulation, le multiplexage/démultiplexage et l'amplification de la lumière. Selon leur fonction, elles se divisent en plusieurs catégories : puces laser (transmission électrique → optique : VCSEL/DFB/EML), puces de détection (transmission optique → électrique : PIN/APD), puces de modulation (injection de signal) et puces PLC (circuits optiques passifs). Parmi les principaux fabricants figurent Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon et AAOI.
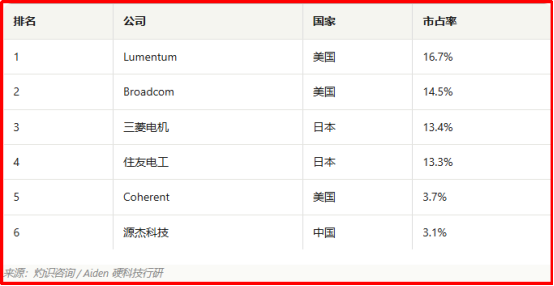 La société chinoise Yuanjie Technology figure parmi les principaux acteurs du marché mondial des puces laser.
- Technologie Yuanjie :Un fournisseur majeur de puces optiques en Chine, qui développe ses activités en collaboration sur les marchés des télécommunications et des communications de données. Ses principaux produits sont des puces optiques, notamment des lasers DFB et EML de 2.5G, 10G, 25G, 50G, 100G, 200G et plus, ainsi que des sources lumineuses photoniques sur silicium de forte puissance (50 mW, 70 mW, 100 mW, 150 mW, etc.). L'entreprise a enregistré une forte croissance, avec un bénéfice net de 51.385 millions de yuans au cours des trois premiers trimestres de 2025, soit une augmentation de 627.62 % par rapport à la même période de l'année précédente.
- Changguang Huaxin :Spécialisée dans la R&D, la conception et la fabrication de puces laser semi-conductrices, Changguang Huaxin est l'une des rares entreprises à développer et produire en série des puces laser semi-conductrices haute puissance. Elle a mis en place une plateforme IDM complète, couvrant la conception de puces, la croissance épitaxiale, le traitement des plaquettes (lithographie), le clivage/revêtement, le conditionnement et les tests, ainsi que le couplage de fibres. Aujourd'hui, Changguang Huaxin possède la seule ligne de production chinoise et la deuxième au monde de puces laser semi-conductrices GaAs haute puissance de 6 pouces, ce qui lui confère un avantage concurrentiel certain sur le marché.
- Photons Shijia :Un fournisseur chinois de premier plan de puces optoélectroniques. L'entreprise maîtrise les technologies clés pour les puces autonomes, ayant franchi une étape importante depuis la simple puce de séparation optique PLC jusqu'aux puces passives et actives, et s'étant étendue de la fabrication de plaquettes et du traitement des puces à l'encapsulation et aux tests. Elle dispose désormais d'une capacité de production complète, de la conception à la fabrication, et des tests à l'encapsulation, constituant ainsi une chaîne de valeur industrielle complète pour les puces optiques.
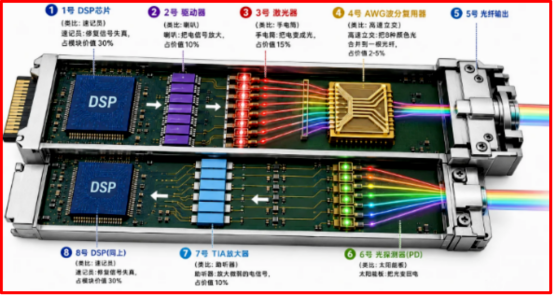 Scénarios d'application des puces DSP dans les puces électroniques
Les puces électroniques sont principalement importées, notamment les quatre puces principales : DSP, CDR, pilote et TIA. Parmi les principaux fabricants figurent Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor et Youxun Shares.
- Partages Youxun :Entreprise leader en Chine dans le domaine des puces électroniques pour émetteurs-récepteurs frontaux de communication optique, Youxun Shares se positionne clairement comme un fabricant de puces électroniques. Ses produits (pilotes laser, amplificateurs de transimpédance, etc.) sont utilisés conjointement avec des puces optiques et constituent le cœur de la conversion des signaux optoélectroniques dans les modules optiques. En matière de développement de son activité de puces électroniques, Youxun Shares propose des solutions complètes pour la communication optique, couvrant l'ensemble des scénarios d'application. L'entreprise occupe la première place en Chine et la deuxième place mondiale en termes de parts de marché pour les produits de 10 Gbit/s et moins. Actuellement, ses puces électroniques PON 25G sont livrées en série, celles PON 50G sont en phase de test, et l'entreprise concentre ses efforts sur la R&D de puces électroniques pour des secteurs de pointe tels que les centres de données 400G-800G et le LiDAR FMCW, afin de saisir les opportunités de marché offertes par la puissance de calcul de l'IA et la conduite autonome.
(II) Composants optiques
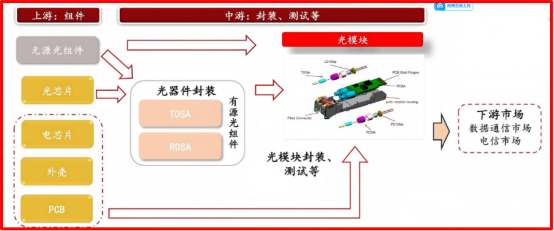 Les composants optiques constituent le produit et le cœur même de l'emballage des dispositifs optiques
Les composants optiques comprennent des manchons/férules en céramique, des composants d'interface d'émetteur-récepteur optique, etc. Parmi les principaux fabricants figurent T&S Communications, AFR Optics, T&S Communication, Tengjing Technology, etc.
- Optique AFR :Grâce à une gamme de dispositifs optiques haute performance, tels que des isolateurs optiques, des connecteurs pour réseaux de fibres optiques haute densité, des commutateurs optiques MEMS VOA, des séparateurs/combineurs de faisceaux polarisés, des coupleurs, des multiplexeurs en longueur d'onde et des modulateurs en niobate de lithium, l'entreprise a conquis le marché mondial. Ses produits sont exportés vers plus de 40 pays et régions et sont largement utilisés dans les secteurs clés en amont de la chaîne de valeur, comme les lasers à fibre, les communications optiques et les centres de données.
- Technologie Tengjing :Entreprise de haute technologie spécialisée dans la R&D, la production et la vente de composants optiques de précision, de dispositifs à fibre optique et d'instruments de test optiques. Ses produits sont principalement utilisés dans les domaines des communications optiques, des lasers à fibre, de la recherche scientifique, de la biomédecine et des équipements pour semi-conducteurs. L'entreprise a développé une expertise pointue dans le domaine de l'interconnexion optique pour le calcul haute performance en intelligence artificielle et est devenue un fournisseur majeur de composants clés pour les commutateurs optiques OCS.
(III) Dispositifs optiques
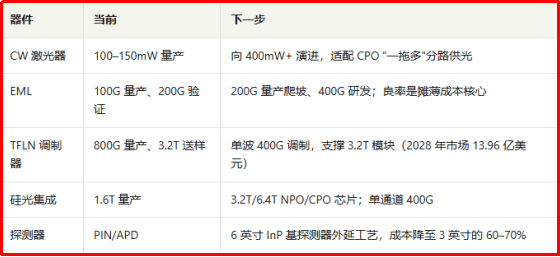 Dispositifs optiques : une évolution vers des vitesses plus élevées et une consommation d’énergie moindre
Selon qu'une source d'alimentation soit nécessaire ou non, les dispositifs optiques se divisent en dispositifs actifs et passifs. Les dispositifs optiques actifs comprennent principalement les puces laser (telles que FP, DFB, VCSEL), les puces de détection (telles que PIN, APD), les amplificateurs optiques, les modulateurs optiques (tels que les puces DML, EML) et les sous-modules émetteurs-récepteurs optiques (TOSA, ROSA, BOSA), etc. Les dispositifs optiques passifs comprennent principalement les isolateurs optiques, les connecteurs optiques, les commutateurs optiques, les coupleurs/répartiteurs optiques, les multiplexeurs par répartition en longueur d'onde (WDM/AWG), les atténuateurs optiques, les réseaux de fibres FA, etc. Parmi les principaux fabricants figurent T&S Communications, Accelink Technologies, HGTECH, Broadex Technologies, Coherent et Lumentum.
- Communications T&S :Les principaux produits de l'entreprise se répartissent en deux segments majeurs : les dispositifs optiques actifs et les dispositifs optiques passifs. Les dispositifs actifs comprennent principalement les moteurs optiques à haute vitesse, les dispositifs encapsulés TO-CAN/BOX et d'autres composants essentiels des modules optiques. Les dispositifs passifs incluent les gaines céramiques, les matrices de fibres optiques (FAU), les isolateurs et les connecteurs, etc. De 2020 à 2024, le taux de croissance annuel composé du chiffre d'affaires de T&S Communications a avoisiné les 40 %, et son bénéfice net a progressé de près de 50 % par an. La clé de ce succès réside dans sa spécialisation dans les dispositifs optiques. Au premier semestre 2025, l'activité de dispositifs optiques actifs de T&S Communications a connu une croissance fulgurante, atteignant un chiffre d'affaires de 1.566 milliard de yuans, soit une augmentation de 90.98 % par rapport à l'année précédente.
- Communication T&S :Spécialisée dans la R&D, la production et la vente de dispositifs optiques passifs, l'entreprise propose des connecteurs fibre haute densité MPO/MTP, des férules MT/céramique, des cartes de routage fibre flexibles et des dispositifs de multiplexage en longueur d'onde. Ses produits sont principalement utilisés dans les centres de données dédiés au calcul haute performance pour l'IA, les clusters de cloud computing et les réseaux de transmission de télécommunications. Elle est également présente, dans une moindre mesure, dans le domaine de la détection optique. Son activité principale repose sur les produits d'interconnexion optique haute densité pour les télécommunications, la majeure partie de son chiffre d'affaires provenant de la vente de dispositifs optiques. Grâce à ses férules MT développées et produites en interne, l'entreprise maîtrise l'ensemble de ses composants clés. Ses produits sont indirectement distribués aux principaux fournisseurs de cloud computing et aux clusters de calcul haute performance à l'international, via des fabricants de câbles. L'exportation représente une part importante de son chiffre d'affaires, faisant d'elle une entreprise relativement spécialisée dans les connexions optiques passives sur le marché des actions A.
- Broadex Technologies :L'activité principale de l'entreprise est la R&D, la production et la vente de dispositifs optoélectroniques intégrés pour les communications optiques. Ses principaux produits comprennent des coupleurs optiques PLC, des modules optiques PON, des réseaux de fibres optiques, des dispositifs de multiplexage en longueur d'onde dense (DWDM), des modules émetteurs-récepteurs optiques pour réseaux sans fil, des modules émetteurs-récepteurs optiques pour centres de données, des câbles optiques actifs (AOC) et des câbles cuivre haut débit (DAC, ACC). L'entreprise fournit actuellement des dispositifs de gestion de la puissance et de la longueur d'onde des signaux optiques de haute qualité, ainsi que des modules émetteurs-récepteurs optoélectroniques haut débit, destinés aux marchés en pleine expansion des réseaux de communication par fibre optique et des centres de données Internet (IDC) à l'échelle mondiale. Les coupleurs optiques et les dispositifs DWDM détiennent des parts de marché mondiales prépondérantes.
(IV) Modules optiques
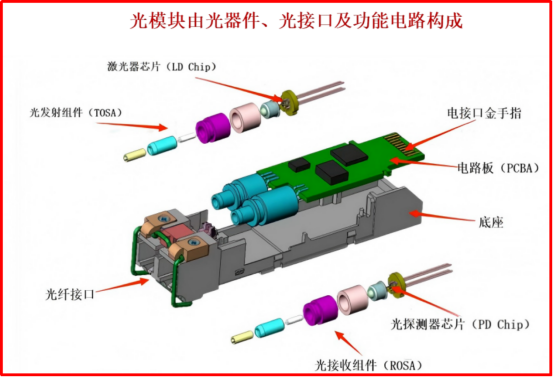 Les modules optiques jouent un rôle central
Les modules optiques sont composés de dispositifs optiques, d'interfaces optiques et de circuits fonctionnels. Ils jouent un rôle essentiel dans la transmission de données à haut débit, haute fiabilité et faible latence au sein de réseaux de télécommunications et de communication de données de plus en plus complexes, et sont largement utilisés dans les télécommunications, l'internet, la radio et la télévision, l'aérospatiale et d'autres domaines. Les entreprises chinoises dominent la production et le conditionnement de modules optiques à l'échelle mondiale.
- Zhongji Innolight :L'entreprise occupe actuellement la première place mondiale du marché des modules optiques. Ses produits sont largement utilisés dans les centres de données de cloud computing, les communications de données, les réseaux sans fil 5G, la transmission télécom et l'accès réseau fixe, etc. Elle s'engage à promouvoir le développement de modules optiques plus rapides, miniaturisés, à faible consommation d'énergie et à faible coût. Son portefeuille de produits couvre actuellement les modules optiques haut débit de 200 Gbit/s à 1.6 Tbit/s, ainsi que les modules optiques 5G pour le fronthaul, le midhaul et le backhaul, les modules optiques pour les réseaux de transmission, les dispositifs optiques FTTX et d'autres solutions globales. Au second semestre 2025, tandis que le volume des modules optiques 800 Gbit/s augmentait significativement, de plus en plus de clients déployaient des produits 1.6 Tbit/s. On prévoit que les livraisons de modules optiques 1.6 Tbit/s connaîtront une croissance significative en volume en 2026.
- Eoptolink :Les produits de l'entreprise sont principalement destinés aux centres de données, aux clusters de calcul IA, aux réseaux de télécommunications 5G/6G et à d'autres secteurs. Spécialisée dans les modules optiques, l'entreprise propose des modules optiques enfichables traditionnels, des systèmes d'entraînement linéaire (LPO), des solutions optiques proches du boîtier (NPO) et des solutions optiques co-packagées (CPO), ainsi que d'autres formes d'interconnexion avancées. Elle possède des technologies et des compétences clés, notamment en matière de moteurs optiques. Son offre comprend des modules optiques haut débit 400G, 800G et 1.6T basés sur diverses solutions telles que VCSEL/EML, la photonique sur silicium et le niobate de lithium en couches minces, ainsi que des modules optiques cohérents 400G/800G ZR/ZR+ et des modules optiques 800G/400G basés sur des solutions LPO. Grâce à ses technologies et produits de pointe, l'entreprise a intégré les chaînes d'approvisionnement des principaux fournisseurs mondiaux de cloud computing (tels qu'Amazon et Meta) et des fabricants d'équipements de communication, et figure parmi les fournisseurs incontournables du secteur des communications optiques.
- Accelink Technologies :L'entreprise se targue de capacités d'intégration verticale couvrant les puces, les dispositifs, les modules et les sous-systèmes optiques. Dans le domaine des modules optiques, ses produits couvrent tous les scénarios de transmission, de données et d'accès. Au cours des trois premiers trimestres de 2025, elle a réalisé un chiffre d'affaires opérationnel de 532 milliards de yuans, ce qui représente une augmentation d'une année sur l'autre de 58.65 %Selon les classements du marché, Accelink Technologies occupait la 5e place parmi les fabricants mondiaux de modules optiques et la 4e place en termes de parts de marché des modules optiques de communication de données en 2024. Actuellement, la société a réalisé la livraison en masse de modules optiques 800G et déploie activement des technologies de nouvelle génération telles que les modules optiques en silicium 1.6T et le CPO (optique co-emballée) afin de consolider ses avantages concurrentiels à forte croissance dans le secteur des centres de données d'IA.
V) Fibres et câbles optiques
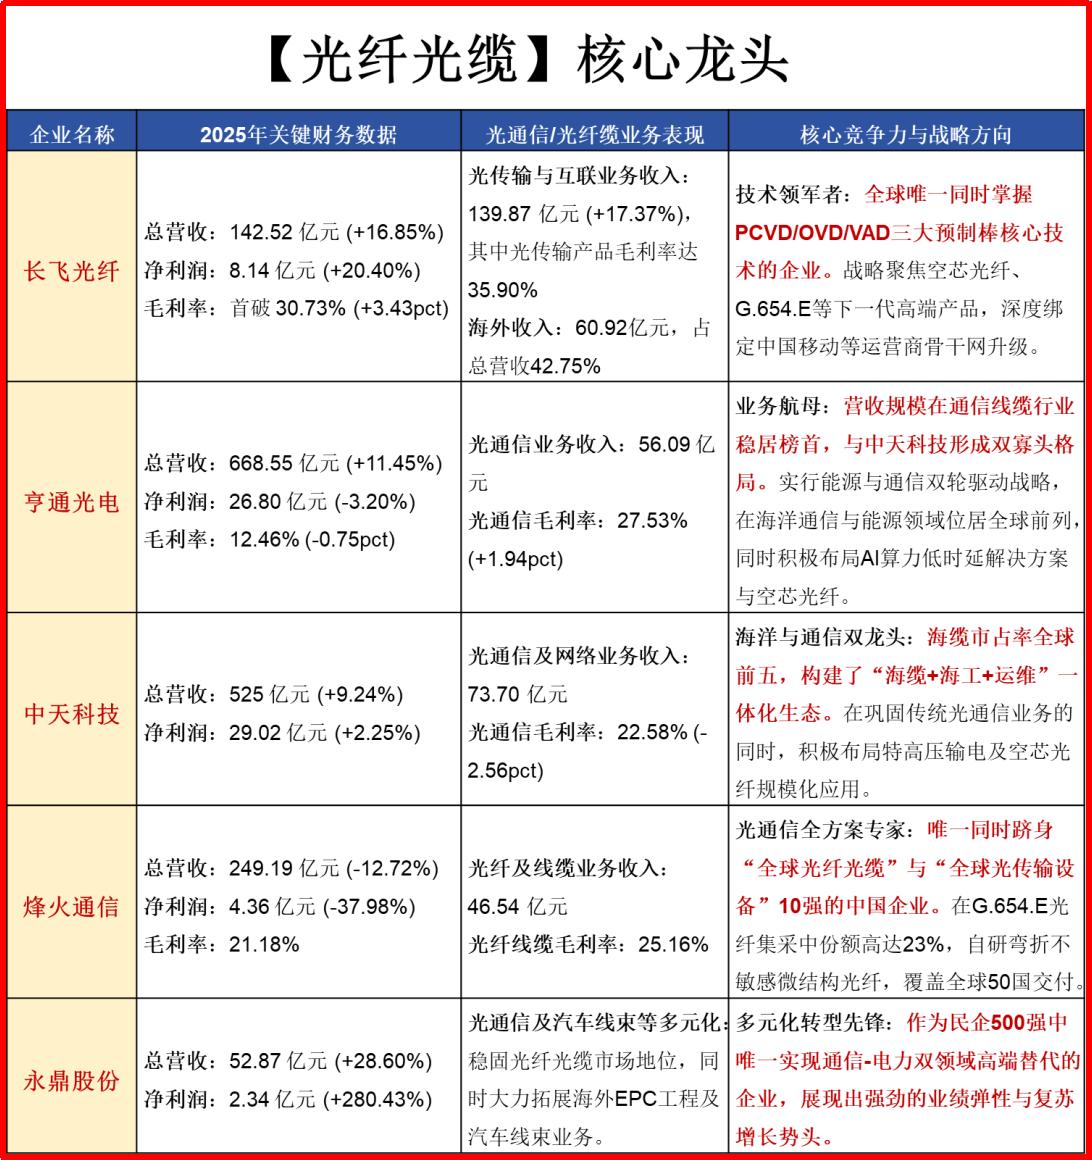
Principaux acteurs du secteur des fibres et câbles optiques : YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
La chaîne de valeur de l'industrie des fibres et câbles optiques présente une structure pyramidale. L'amont (préformes de fibres optiques) présente les barrières techniques les plus élevées, le milieu de gamme (étirage des fibres/assemblage des câbles) constitue le cœur de la production, et l'aval concerne les services d'application. Parmi les principaux fabricants figurent YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable, etc.
- YOFC :Leader mondial des préformes de fibres optiques, des fibres optiques, des câbles optiques et des solutions complètes, l'entreprise produit et commercialise principalement des préformes, des fibres et des câbles optiques aux spécifications standard largement utilisées dans le secteur des communications, ainsi que divers modules optiques, fibres spéciales, câbles optiques actifs, câbles sous-marins, câbles coaxiaux RF, accessoires et autres produits sur mesure.
- Hengtong Optic-Électrique :Forte compétitivité sur le marché des produits de fibres optiques spéciales, tels que les fibres à très faibles pertes, les fibres laser, les fibres multimodes et les fibres marines. À l'échelle mondiale, seuls quelques fabricants détiennent des droits de propriété intellectuelle indépendants pour la fabrication de préformes de fibres optiques. La préforme de fibre optique écologique de nouvelle génération développée par sa filiale Hengtong Photoconduction a permis de surmonter plusieurs obstacles techniques majeurs, de combler les lacunes du marché national, d'orienter le développement technologique des préformes de fibres optiques en Chine et de favoriser la transition écologique et la modernisation du secteur.
- ZTT :L'entreprise fournit des services d'infrastructure tels que des câbles, des composants, des dispositifs et des antennes pour la construction de réseaux multidimensionnels (cloud, canalisations et terminaux). Ses produits comprennent diverses préformes, des fibres optiques, des câbles optiques, des réseaux de distribution optique (ODN), des antennes et différents types de câbles RF, des terminaux actifs, des émetteurs-récepteurs optiques, des centres de données, des matières premières haute performance et d'autres produits, ainsi que des services de conseil en ingénierie, de conception, de construction et d'intégration.
(VI) Équipement de base - Commutateur de circuit optique (OCS)
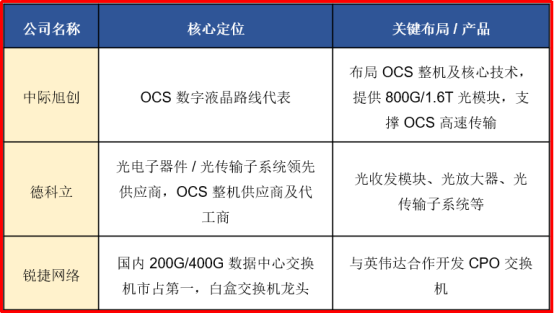
Le commutateur de circuit optique (OCS) est un dispositif essentiel qui achemine les signaux exclusivement par voie optique. Il ne nécessite aucune conversion en signaux électriques, puis reconverti, permettant directement aux signaux optiques de trouver leur chemin. Son principe de fonctionnement est similaire à celui d'un système de miroirs parallèles : la rotation d'un miroir modifie la direction de la lumière réfléchie, contrôlant ainsi précisément le sens du signal optique. Cette technologie résout les problèmes de latence et de forte consommation énergétique liés à la conversion des signaux. Son rendement théorique est 1 000 fois supérieur à celui des commutateurs électriques traditionnels, pour une consommation d'énergie dix fois moindre. Particulièrement adapté aux très grands centres de données où le coût de l'électricité est élevé, il est devenu la solution privilégiée pour les réseaux de centres de données de nouvelle génération.
Actuellement, les principales entreprises nationales spécialisées dans les machines complètes et l'intégration OCS sont les suivantes :
IV. Perspectives de l'industrie des communications optiques
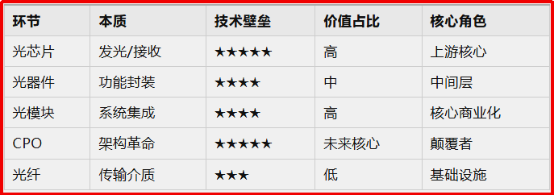 Résumé des cinq principaux maillons de la chaîne de valeur de l'industrie des communications optiques
L'industrie des communications optiques se trouve à un tournant historique, marquée par l'explosion de la puissance de calcul de l'IA et la modernisation des infrastructures numériques. Elle évolue de manière globale, passant d'un simple « canal de communication » à un véritable « système nerveux » pour l'ère de l'IA. Les cinq prochaines années (2026-2030) constitueront une période de croissance exceptionnelle pour ce secteur. Quatre grandes tendances se dessinent : l'explosion de la demande, l'itération technologique, la restructuration des modèles existants et la substitution par des solutions nationales. Parallèlement, la pénurie de matériaux de base en amont constitue un problème structurel majeur. En août 2026, le ministère de l'Industrie et des Technologies de l'information a publié le « 14e Plan quinquennal pour le développement de l'industrie des technologies de l'information et de la communication », proposant de renforcer la R&D dans les domaines de la transmission optique à très haut débit et à grande capacité, de l'accès optique et des communications optiques par câble sous-marin, d'accélérer la R&D et l'application de nouvelles technologies de fibres optiques telles que la fibre à cœur creux, et de mener des recherches sur les applications industrielles intégrées, comme les communications optiques automobiles et les réseaux optiques de contrôle industriel. Promouvoir la R&D d'équipements de communication optique à grande capacité et à large bande passante, se concentrer sur la construction de systèmes de transmission optique de 1.6 Tbit/s, de systèmes d'accès optique 200G-PON, de câbles à fibres optiques à cœur creux et d'autres produits de support tout optique à très grande capacité, et accélérer la R&D d'équipements de communication optique inter-satellites et satellite-sol à haut débit de 100 Gbit/s et plus.
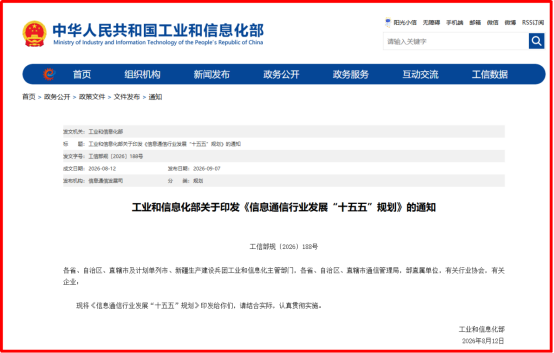 Le ministère de l'Industrie et des Technologies de l'information a publié le 14e plan quinquennal pour le développement de l'industrie de l'information et de la communication.
(I) Explosion de la demande : Puissance de calcul IA + Demande de bande passante réseau
La demande en puissance de calcul pour l'IA devient le moteur principal : la croissance exponentielle des grands modèles d'IA entraîne une augmentation tout aussi exponentielle du nombre de clusters GPU et de centres de données à très grande échelle (IDC). Les modules optiques pour l'IA (tels que les modules 800G et 1.6T) constituent le principal moteur de cette demande. Le marché des communications optiques pour l'IA devrait maintenir un taux de croissance annuel composé supérieur à 40 % et dépasser les 90 milliards de dollars américains d'ici 2030.
Les composants essentiels en amont sont rares : l’offre et la demande sont déséquilibrées pour des éléments tels que les puces optiques et les substrats en phosphure d’indium. Le déficit mondial entre l’offre et la demande de puces optiques EML nécessaires aux modules optiques dépasse 30 %.
Longs cycles d'expansion : La technologie des préformes de fibres optiques présente des barrières à l'entrée élevées, et son cycle d'expansion peut atteindre 18 à 24 mois. Il est difficile d'inverser la tendance à la pénurie d'approvisionnement à court terme.
La demande en bande passante réseau est en pleine croissance : l’économie numérique et l’intelligence artificielle entraînent une explosion du trafic de données mondial, générant une demande croissante en bande passante. Le marché des équipements de transmission optique connaîtra une croissance soutenue. Selon les données d’Omdia, ce marché mondial représentait 16.7 milliards de dollars américains en 2024 et devrait croître de 4.2 % par an entre 2024 et 2029, pour atteindre 20.5 milliards de dollars américains en 2029.
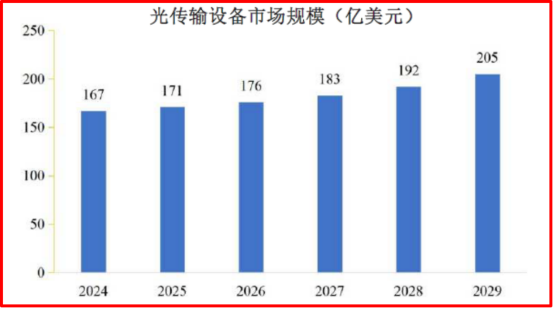 Le marché mondial des équipements de transmission optique atteindra 20.5 milliards de dollars américains d'ici 2029.
(II) Itération technologique : CPO + Intégration de la photonique sur silicium + Communication optique automobile + Technologie des fibres à cœur creux
Augmentation continue des débits : les modules optiques passent de 800 Gbit/s à 1.6 Tbit/s et 3.2 Tbit/s. La technologie CPO (optique co-intégrée) est entrée en production de masse à grande échelle en août 2026.
Percée majeure dans l'intégration de la photonique sur silicium : cette technologie est devenue essentielle pour surmonter les limitations de performance des puces optiques traditionnelles. La première ligne de production en série de puces photoniques sur silicium de 8 pouces en Chine devrait être opérationnelle d'ici 2026.
Scénarios émergents : la communication optique automobile connaît un essor important avec le développement de la conduite autonome de niveau 3. Le marché mondial des réseaux de fibre optique pour l’automobile devrait atteindre 3.13 milliards de dollars américains en 2026.
Positionnement sur les matériaux de pointe : Les supports de transmission de nouvelle génération, tels que la fibre à cœur creux, s’industrialisent progressivement. La latence est réduite de près de moitié par rapport à la fibre optique traditionnelle, ce qui constitue un nouvel atout majeur dans la compétition technologique.
(III) Reconstruction de modèles
Différenciation entre la demande en télécommunications et en communication de données : Le taux de croissance du marché de la communication de données (interconnexion intra-centre de données et interconnexion inter-centres de données) dépasse largement celui du marché des télécommunications (réseaux 5G/6G et mises à niveau des réseaux fixes). La demande d’interconnexion optique dans les centres de données croît de façon exponentielle et la consommation de fibre par baie explose. Le secteur passe d’une situation de surabondance à une pénurie de fibre.
Le volume et le prix des fibres augmentent de concert : en 2026, le déficit mondial entre l’offre et la demande de fibres s’élève à environ 16.4 %. Les prix des fibres de spécialité haut de gamme ont fortement augmenté et le secteur est entré dans un marché de vendeurs où les produits sont difficiles à obtenir.
Expansion du marché : En 2026, la taille du marché mondial des modules optiques devrait atteindre 201.6 milliards de yuans, et celle du marché chinois des modules optiques atteindra 56.4 milliards de yuans.
Les scénarios d'application continuent de s'élargir : les frontières de l'industrie s'étendent à des domaines émergents tels que l'internet par satellite (satellites en orbite basse), la communication quantique et la détection, la communication et l'informatique intégrées, ouvrant ainsi de nouvelles perspectives pour la communication optique.
(IV) Substitution intérieure
Secteur des préformes de fibres optiques : des entreprises leaders telles que Hengtong Optic-Electric et YOFC poursuivent leur expansion. L’acteur international Han’s Laser s’est également lancé sur le marché des fibres à cœur creux avec un investissement de 2.52 milliards de yuans.
Secteur des puces et modules optiques : Source Photonics, filiale de Dongshan Precision, investit 8.1 milliards de yuans pour accroître ses capacités de production de puces et modules optiques. Shijia Photons prévoit de lever 2.8 milliards de yuans par placement privé pour financer le développement de puces optiques à haute vitesse.
Secteur des matériaux en amont : le groupe Xiandao Technology investit 12 milliards de yuans dans la construction d’une base d’industrialisation de substrats de phosphure d’indium.
Le taux de substitution national doit être amélioré : les puces optiques de 10 Gbit/s et moins ont atteint le stade de la substitution nationale, mais le taux de substitution national des puces optiques actives à haut débit de 25 Gbit/s et plus reste relativement faible.
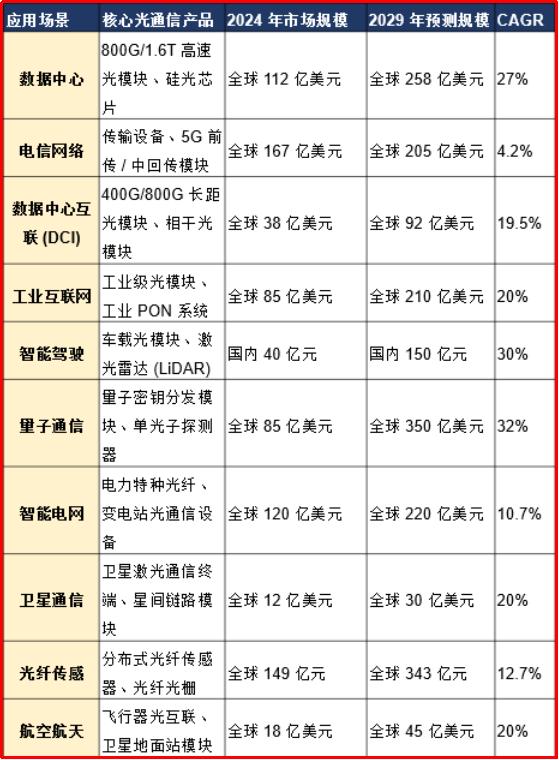
En résumé, les perspectives d'avenir des communications optiques sont vastes, avec un marché d'un billion de yuans susceptible d'influencer tous les aspects du développement, notamment l'IA, les données, l'industrie, la santé, etc. Des applications telles que les centres de données, les réseaux de télécommunications, l'interconnexion des centres de données, l'internet industriel, la conduite intelligente, les communications quantiques, les réseaux intelligents, les communications par satellite, la détection par fibre optique et l'aérospatiale reposent toutes sur les communications optiques pour garantir une transmission de données rapide et stable, et sont autant de moteurs de la croissance de la demande. Voici une estimation approximative :
Déclaration: Les images et documents ci-dessus proviennent en partie d'Internet et sont utilisés uniquement pour promouvoir les échanges et le développement du secteur, et non à des fins commerciales. En cas d'infraction aux droits d'auteur, veuillez nous contacter.
Recommandations associées





