


Đường dây nóng Dịch vụ
Tin tức

Tin tức
Kinghelm Phát hành "Báo cáo tổng quan toàn diện về chuỗi ngành công nghiệp truyền thông quang học thượng nguồn và hạ nguồn, cùng phân tích các nhà sản xuất trong và ngoài nước (Phần 2)"
2026-09-15
6
 Kinghelm Tổng giám đốc Song Shiqiang tại Triển lãm Điện tử Thượng Hải Munich 2026 W5.317
Song song với sự tăng trưởng vượt xa mong đợi của Kinghelm (www.kinghelm.net(Công ty) chính thức gia nhập lĩnh vực truyền thông quang học. Tổng giám đốc, ông Song Shiqiang nhấn mạnh: "Truyền thông quang học bao gồm toàn bộ chuỗi ngành công nghiệp từ chip quang, linh kiện quang, module quang, sợi quang và cáp, đến thiết bị hệ thống. Đây là một hướng đi cốt lõi với nhu cầu cố định đối với các dự án lớn như trung tâm dữ liệu 5G/6G và Dự án Chuyển giao Tài nguyên Điện toán Đông Tây. Đặc điểm của sự lặp lại công nghệ và nhu cầu thị trường được thúc đẩy kép rất rõ ràng, bởi vì nhu cầu cốt lõi của nó đã nhanh chóng chuyển từ việc xây dựng mạng công cộng truyền thống của nhà mạng sang các kịch bản mới nổi như kết nối trung tâm dữ liệu AI, mạng riêng quang công nghiệp và kết nối quang ô tô, gắn bó chặt chẽ với các nhu cầu mới như mạng điện toán và các mô hình AI quy mô lớn. Công nghệ đóng gói tiên tiến và tích hợp quang tử silicon đã trở thành những hướng đột phá cốt lõi. Đến năm 2026, Trung Quốc đã liệt kê chip quang điện tử cao cấp, quang học đóng gói CPO, chuyển mạch toàn quang và các công nghệ cốt lõi khác là những hướng nghiên cứu trọng điểm. Không gian thay thế trong nước trong lĩnh vực truyền thông quang học là rất rộng lớn." Kinghelm (www.kinghelm.com.cnLà một nhà sản xuất công nghệ gốc và là một bên tham gia quan trọng trong "chương trình thay thế nội địa", công ty này gia nhập lĩnh vực truyền thông quang học để mở ra những hướng phát triển mới. Mục tiêu của công ty là nhắm vào "trái tim" của chuỗi ngành công nghiệp truyền thông quang học, vốn là mắt xích then chốt trong chương trình thay thế nội địa, bao gồm các chip phát/thu và chip laser tốc độ cao dựa trên indium phosphide.
Kinghelm Kỹ sư trưởng Qin Xianghong đang làm việc
Theo quan điểm này, Kinghelm Kỹ sư trưởng Qin Xianghong, kết hợp kinh nghiệm nghiên cứu chuyên sâu nhiều năm trong ngành và dựa trên những thành tựu nghiên cứu của các nhà tiên phong và đồng nghiệp trong ngành, đã theo dõi năm mắt xích chính của chuỗi ngành công nghiệp truyền thông quang học—chip quang, linh kiện quang, module quang, sợi quang và cáp quang, và thiết bị truyền dẫn—và đã tổng kết và biên soạn "Báo cáo tổng quan toàn diện về chuỗi ngành công nghiệp truyền thông quang học và phân tích các nhà sản xuất trong và ngoài nước". Báo cáo này sẽ được phát triển từ bốn khía cạnh: 1. Tổng quan về truyền thông quang học - Nguyên tắc cơ bản; 2. Chuỗi ngành công nghiệp truyền thông quang học - Phân tích chuỗi ngành thượng nguồn, trung nguồn và hạ nguồn; 3. Các công ty chủ chốt trong chuỗi ngành công nghiệp truyền thông quang học của Trung Quốc; 4. Triển vọng của ngành công nghiệp truyền thông quang học. Sáng kiến này nhằm mục đích thúc đẩy giao tiếp thông tin, chia sẻ tài nguyên và cùng xây dựng kiến thức trên toàn bộ chuỗi ngành công nghiệp truyền thông quang học thượng nguồn, trung nguồn và hạ nguồn, đạt được sự tối ưu hóa, tích hợp và đổi mới hợp tác trong chuỗi ngành, từ đó nâng cao sức mạnh diễn ngôn công nghiệp toàn cầu của các doanh nghiệp Trung Quốc.
 Kinghelm "Báo cáo tổng quan toàn diện về chuỗi ngành công nghiệp truyền thông quang học và phân tích các nhà sản xuất trong nước và quốc tế"
Tiếp tục từ Kinghelm Kỹ sư trưởng Qin Xianghong - "Tổng quan toàn diện về chuỗi ngành công nghiệp thượng nguồn và hạ nguồn truyền thông quang học và phân tích các nhà sản xuất trong và ngoài nước (Phần 1)":
III. Các công ty chủ chốt trong chuỗi ngành công nghiệp truyền thông quang học của Trung Quốc
(I) Chip quang học và chip điện tử
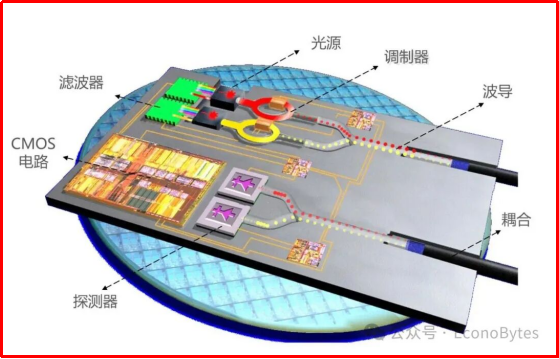 Các kịch bản ứng dụng chip quang học
Các chip quang học, hay còn gọi là chip quang điện tử hoặc mạch tích hợp quang tử (PIC), sử dụng quy trình bán dẫn để tích hợp các chức năng như phát xạ ánh sáng, thu nhận, điều chế, ghép kênh/tách kênh và khuếch đại trên một chip duy nhất. Theo chức năng, chúng được chia thành: chip laser (điện → quang: VCSEL/DFB/EML), chip dò (quang → điện: PIN/APD), chip điều chế (tải tín hiệu) và chip PLC (mạch quang thụ động). Các nhà sản xuất chính bao gồm Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI, v.v.
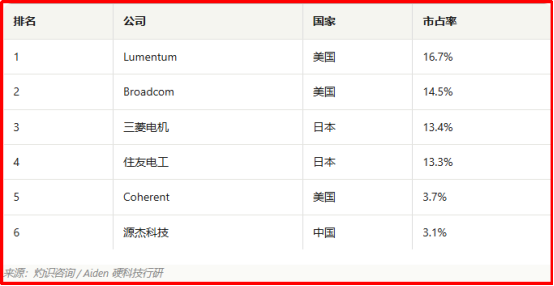 Công ty Yuanjie Technology của Trung Quốc nằm trong số những nhà sản xuất chip laser hàng đầu thế giới.
- Công nghệ Yuanjie:Là nhà cung cấp chip quang hàng đầu tại Trung Quốc, công ty đang mở rộng hợp tác trong cả "thị trường viễn thông + thị trường truyền dữ liệu". Sản phẩm chính của công ty là chip quang, bao gồm các sản phẩm laser DFB và EML tốc độ 2.5G, 10G, 25G, 50G, 100G, 200G và cao hơn, cũng như các sản phẩm nguồn sáng quang tử silicon công suất cao 50mW, 70mW, 100mW, 150mW và các sản phẩm khác. Hiệu quả hoạt động của công ty đã cải thiện nhanh chóng, với lợi nhuận ròng đạt 51.385 triệu nhân dân tệ trong ba quý đầu năm 2025, tăng 627.62% so với cùng kỳ năm trước.
- Trường Quang Hoa Tâm:Tập trung vào nghiên cứu, phát triển, thiết kế và sản xuất chip laser bán dẫn. Đây là một trong số ít các công ty phát triển và sản xuất hàng loạt chip laser bán dẫn công suất cao. Công ty đã xây dựng một nền tảng quy trình tích hợp (IDM) hoàn chỉnh bao gồm thiết kế chip, tăng trưởng epitaxy, xử lý wafer (quang khắc), tách/phủ, đóng gói và kiểm tra, và ghép nối sợi quang. Hiện nay, Changguang Huaxin đã xây dựng dây chuyền sản xuất chip laser bán dẫn GaAs công suất cao 6 inch duy nhất tại Trung Quốc và thứ hai trên thế giới, chiếm giữ vị thế cạnh tranh thuận lợi trong ngành.
- Photon Shijia:Là nhà cung cấp chip lõi quang điện hàng đầu tại Trung Quốc, công ty nắm vững các công nghệ chủ chốt cho chip độc lập, đột phá từ chip chia quang PLC đơn lẻ sang chip thụ động và chip chủ động, và tiếp tục mở rộng từ sản xuất wafer và gia công chip đến đóng gói và kiểm tra. Hiện nay, công ty sở hữu năng lực quy trình hoàn chỉnh từ thiết kế đến sản xuất, từ kiểm tra đến đóng gói, về cơ bản tạo thành một chuỗi công nghiệp chip quang học hoàn chỉnh.
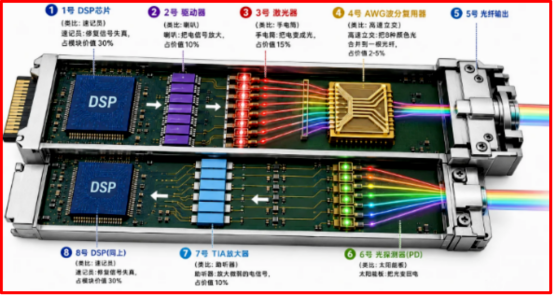 Các kịch bản ứng dụng của chip DSP trong các chip điện tử
Các chip điện tử chủ yếu được nhập khẩu từ nước ngoài, bao gồm bốn loại chip cốt lõi: DSP, CDR, Driver và TIA. Các nhà sản xuất chính bao gồm Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Shares, v.v.
- Youxun Shares:Là một doanh nghiệp hàng đầu trong lĩnh vực chip điện tử thu phát quang tại Trung Quốc, công ty định vị rõ ràng hoạt động kinh doanh của mình là một công ty sản xuất chip điện tử. Các sản phẩm của công ty (như bộ điều khiển laser, bộ khuếch đại chuyển đổi trở kháng, v.v.) cần được sử dụng kết hợp với chip quang và là "trung tâm điều khiển" để thực hiện chuyển đổi tín hiệu quang điện trong các module quang. Về phát triển kinh doanh chip điện tử, Youxun Shares có thể cung cấp các giải pháp chip điện tử truyền thông quang học đầy đủ ứng dụng, trọn bộ, và đứng đầu Trung Quốc và thứ hai trên thế giới về thị phần sản phẩm ở tốc độ 10Gbps trở xuống. Hiện tại, chip điện tử 25G PON của công ty đã được giao hàng loạt, chip điện tử 50G PON đã bước vào giai đoạn thử nghiệm mẫu, và công ty đang tập trung vào nghiên cứu và phát triển các sản phẩm chip điện tử cho các lĩnh vực tiên tiến như trung tâm dữ liệu 400G-800G và LiDAR FMCW, nhằm nắm bắt các cơ hội thị trường do sức mạnh tính toán AI và lái xe tự động mang lại.
(II) Các thành phần quang học
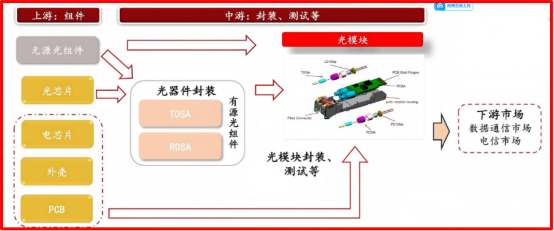 Các linh kiện quang học là sản phẩm và nội dung cốt lõi của bao bì thiết bị quang học.
Các linh kiện quang học bao gồm ống/đầu nối gốm, các linh kiện giao diện thu phát quang, v.v. Các nhà sản xuất chính bao gồm T&S Communications, AFR Optics, T&S Communication, Tengjing Technology, v.v.
- AFR Optics:Với hàng loạt thiết bị quang học hiệu suất cao như bộ cách ly quang học, đầu nối mảng sợi quang mật độ cao, bộ chuyển mạch quang MEMS VOA, bộ tách/kết hợp chùm tia phân cực, bộ ghép nối, bộ ghép kênh phân chia bước sóng và bộ điều biến lithium niobate, công ty đã thành công thâm nhập thị trường toàn cầu. Sản phẩm của công ty được xuất khẩu sang hơn 40 quốc gia và vùng lãnh thổ và được sử dụng rộng rãi trong các lĩnh vực thượng nguồn cốt lõi của chuỗi công nghiệp như laser sợi quang, truyền thông quang học và trung tâm dữ liệu.
- Công nghệ Tengjing:Một doanh nghiệp công nghệ cao chuyên về nghiên cứu, phát triển, sản xuất và kinh doanh các linh kiện quang học chính xác, thiết bị sợi quang và dụng cụ kiểm tra quang học. Sản phẩm của công ty chủ yếu được ứng dụng trong các lĩnh vực như truyền thông quang học, laser sợi quang, nghiên cứu khoa học, y sinh học và thiết bị bán dẫn. Công ty đã đầu tư mạnh vào lĩnh vực kết nối quang học dựa trên sức mạnh tính toán AI tiên tiến và trở thành nhà cung cấp quan trọng các thiết bị chủ chốt cho các bộ chuyển mạch quang OCS.
(III) Thiết bị quang học
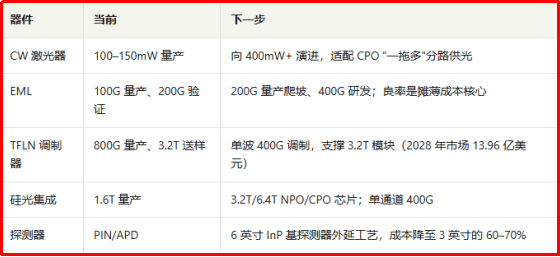 Thiết bị quang học: Phát triển hướng tới tốc độ cao hơn và mức tiêu thụ điện năng thấp hơn.
Dựa trên việc có cần nguồn điện hay không, các thiết bị quang học được chia thành thiết bị chủ động và thiết bị thụ động. Thiết bị quang học chủ động chủ yếu bao gồm các chip laser (như FP, DFB, VCSEL), chip dò (như PIN, APD), bộ khuếch đại quang học, bộ điều biến quang học (như chip DML, EML) và các mô-đun thu phát quang học (TOSA, ROSA, BOSA), v.v. Thiết bị quang học thụ động chủ yếu bao gồm bộ cách ly quang học, đầu nối quang học, bộ chuyển mạch quang học, bộ chia/ghép quang học, bộ ghép kênh phân chia bước sóng (WDM/AWG), bộ suy giảm quang học, mảng sợi quang FA, v.v. Các nhà sản xuất chính bao gồm T&S Communications, Accelink Technologies, HGTECH, Broadex Technologies, Coherent, Lumentum, v.v.
- T&S Communications:Các sản phẩm chính của công ty bao gồm hai phân khúc chính: thiết bị quang chủ động và thiết bị quang thụ động. Thiết bị chủ động chủ yếu bao gồm các bộ xử lý quang tốc độ cao, các thiết bị đóng gói TO-CAN/BOX và các thành phần cốt lõi khác của mô-đun quang. Thiết bị thụ động bao gồm ống gốm, bộ phận mảng sợi quang (FAU), bộ cách ly và đầu nối, v.v. Từ năm 2020 đến năm 2024, tốc độ tăng trưởng kép hàng năm về doanh thu của T&S Communications đạt gần 40%, và lợi nhuận ròng tăng gần 50% mỗi năm. Chìa khóa nằm ở việc tập trung vào khâu cốt lõi của thiết bị quang. Trong nửa đầu năm 2025, mảng kinh doanh thiết bị quang chủ động của T&S Communications đã có sự tăng trưởng bùng nổ, đạt doanh thu 1.566 tỷ nhân dân tệ, tăng 90.98% so với cùng kỳ năm trước.
- T&S Communication:Tập trung vào nghiên cứu, phát triển, sản xuất và kinh doanh các thiết bị quang thụ động. Các sản phẩm cốt lõi bao gồm đầu nối quang mật độ cao MPO/MTP, ống kẹp MT/gốm, bảng định tuyến quang linh hoạt, thiết bị ghép kênh phân chia bước sóng, v.v. Sản phẩm chủ yếu được sử dụng trong các trung tâm dữ liệu điện toán AI, cụm điện toán đám mây và mạng truyền dẫn viễn thông, với một phần nhỏ trong lĩnh vực cảm biến quang học. Hoạt động kinh doanh chính của công ty tập trung vào các sản phẩm kết nối quang mật độ cao cho truyền thông dữ liệu, với phần lớn doanh thu đến từ mảng thiết bị quang học. Dựa vào các ống kẹp MT tự phát triển và tự sản xuất, công ty đạt được sự tích hợp theo chiều dọc của các thành phần chính. Sản phẩm được cung cấp gián tiếp cho các nhà cung cấp điện toán đám mây hàng đầu ở nước ngoài và các cụm điện toán AI thông qua các nhà sản xuất cáp. Hoạt động xuất khẩu chiếm tỷ lệ doanh thu tương đối cao, biến công ty trở thành một doanh nghiệp kết nối quang thụ động tương đối tập trung trên thị trường chứng khoán hạng A.
- Công ty Broadex Technologies:Hoạt động kinh doanh chính là nghiên cứu, phát triển, sản xuất và kinh doanh các thiết bị quang điện tử tích hợp trong lĩnh vực truyền thông quang. Các sản phẩm chính bao gồm bộ chia quang PLC, mô-đun quang PON, mảng sợi quang, thiết bị ghép kênh phân chia bước sóng mật độ cao (DWDM), mô-đun thu phát quang mạng truyền tải không dây, mô-đun thu phát quang trung tâm dữ liệu, cáp quang chủ động (AOC) và cáp đồng tốc độ cao (DAC, ACC). Hiện nay, công ty cung cấp các thiết bị quản lý công suất và bước sóng tín hiệu quang chất lượng cao và các mô-đun thu phát quang điện tử tốc độ cao cho các mạng truyền thông cáp quang và thị trường trung tâm dữ liệu Internet (IDC) đang phát triển nhanh chóng trên toàn cầu. Trong đó, bộ chia quang và thiết bị ghép kênh phân chia bước sóng mật độ cao (DWDM) chiếm thị phần hàng đầu trên thị trường toàn cầu.
(IV) Mô-đun quang học
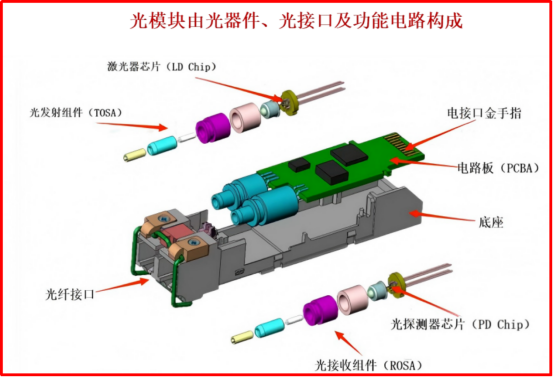 Các mô-đun quang học đóng vai trò cốt lõi.
Các mô-đun quang học được cấu tạo từ các thiết bị quang học, giao diện quang học và mạch chức năng. Chúng đóng vai trò cốt lõi trong việc cho phép truyền dữ liệu tốc độ cao, độ tin cậy cao và độ trễ thấp trong các mạng viễn thông và truyền dữ liệu ngày càng phức tạp, và được sử dụng rộng rãi trong viễn thông, internet, phát thanh truyền hình, hàng không vũ trụ và các lĩnh vực khác. Các doanh nghiệp Trung Quốc chiếm ưu thế trên thế giới trong khâu sản xuất và đóng gói mô-đun quang học toàn cầu.
- Zhongji Innolight:Hiện tại, công ty đang đứng đầu thị phần module quang toàn cầu. Sản phẩm của công ty được sử dụng rộng rãi trong các trung tâm dữ liệu điện toán đám mây, truyền thông dữ liệu, mạng không dây 5G, truyền dẫn viễn thông và truy cập mạng cố định, v.v., và công ty cam kết thúc đẩy sự phát triển của module quang theo hướng tốc độ cao, thu nhỏ, tiêu thụ điện năng thấp và chi phí thấp. Hiện nay, danh mục sản phẩm của công ty bao gồm các module quang tốc độ cao từ 200G đến 1.6T, cũng như các module quang 5G fronthaul/midhaul/backhaul, module quang mạng truyền dẫn, thiết bị quang FTTX và các giải pháp tổng thể khác. Trong nửa cuối năm 2025, trong khi sản lượng module quang 800G tăng đáng kể, nhiều khách hàng bắt đầu triển khai sản phẩm 1.6T. Dự kiến, lượng xuất xưởng module quang 1.6T sẽ đạt mức tăng trưởng đáng kể vào năm 2026.
- Eoptolink:Sản phẩm của công ty chủ yếu phục vụ các trung tâm dữ liệu, cụm điện toán AI, mạng viễn thông 5G/6G và các lĩnh vực khác. Trong công nghệ mô-đun quang, công ty bao gồm các mô-đun quang cắm truyền thống, truyền động tuyến tính (LPO), quang học gần gói (NPO) và quang học đóng gói đồng thời (CPO) cùng các hình thức kết nối tiên tiến khác, và sở hữu các công nghệ và năng lực cốt lõi như động cơ quang học. Hệ thống sản phẩm của công ty bao gồm các mô-đun quang tốc độ cao 400G, 800G và 1.6T dựa trên nhiều giải pháp khác nhau như VCSEL/EML, quang tử silicon và niobat lithium màng mỏng, cũng như các mô-đun quang học kết hợp 400G/800G ZR/ZR+ và các mô-đun quang 800G/400G dựa trên giải pháp LPO. Với công nghệ và sản phẩm hàng đầu, công ty đã tham gia vào hệ thống chuỗi cung ứng của các nhà cung cấp điện toán đám mây toàn cầu lớn (như Amazon, Meta, v.v.) và các nhà cung cấp thiết bị truyền thông, và là một trong những nhà cung cấp cốt lõi trong ngành công nghiệp truyền thông quang học.
- Công nghệ Accelink:Công ty sở hữu khả năng tích hợp theo chiều dọc, bao gồm chip quang học, thiết bị, mô-đun và hệ thống con. Trong lĩnh vực mô-đun quang học, sản phẩm của công ty đáp ứng mọi kịch bản truyền dẫn, dữ liệu và truy cập. Trong ba quý đầu năm 2025, công ty đã đạt doanh thu hoạt động là... 532 tỷ nhân dân tệ, thể hiện mức tăng trưởng hàng năm của 58.65%Theo bảng xếp hạng thị trường, Accelink Technologies đứng thứ 5 trong số các nhà sản xuất mô-đun quang toàn cầu và thứ 4 về thị phần mô-đun quang truyền thông dữ liệu vào năm 2024. Hiện tại, công ty đã thực hiện giao hàng hàng loạt mô-đun quang 800G và đang tích cực triển khai các công nghệ thế hệ tiếp theo như mô-đun quang silicon 1.6T và CPO (quang học đóng gói đồng thời) để củng cố lợi thế tăng trưởng cao trong lĩnh vực trung tâm dữ liệu AI.
V) Sợi quang và cáp quang
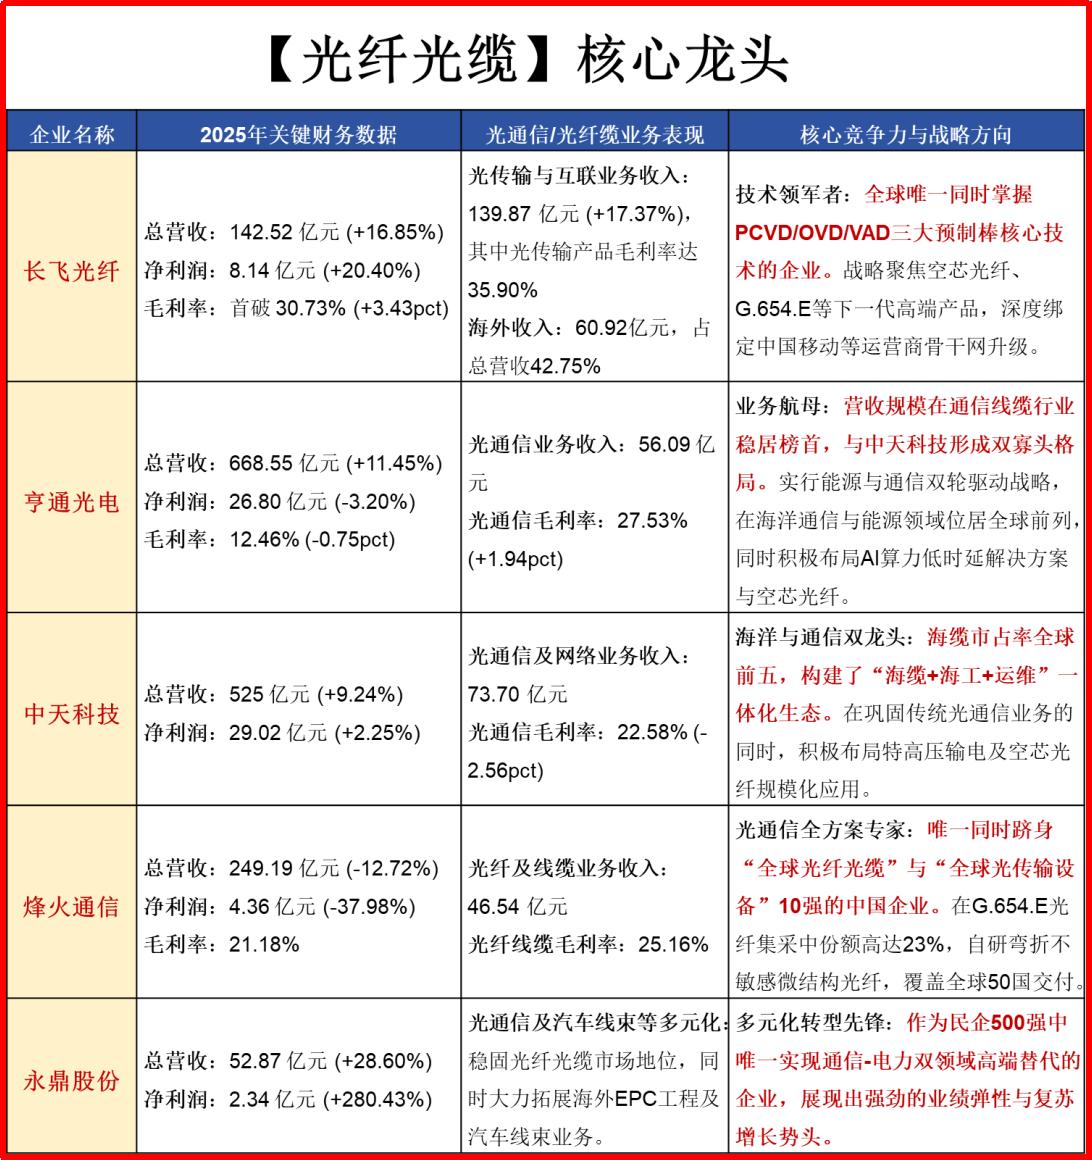
Các công ty hàng đầu trong lĩnh vực sợi quang và cáp quang: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
Chuỗi giá trị của ngành công nghiệp cáp quang có cấu trúc hình kim tự tháp. Phần thượng nguồn (phôi sợi quang) có rào cản kỹ thuật cao nhất, phần trung nguồn (kéo sợi/lắp ráp cáp) là cốt lõi sản xuất, và phần hạ nguồn là dịch vụ ứng dụng. Các nhà sản xuất lớn bao gồm YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable, v.v.
- YOFC:Là nhà cung cấp hàng đầu thế giới về phôi sợi quang, sợi quang, cáp quang và các giải pháp toàn diện. Công ty chủ yếu sản xuất và kinh doanh các loại phôi sợi quang, sợi quang và cáp quang theo tiêu chuẩn thông dụng trong ngành viễn thông, cũng như các loại module quang, sợi quang chuyên dụng, cáp quang chủ động, cáp ngầm và cáp đồng trục RF, phụ kiện và các sản phẩm khác theo nhu cầu của khách hàng.
- Công ty Quang-Điện Hengtong:Năng lực cạnh tranh mạnh mẽ trên thị trường đối với các sản phẩm sợi quang chuyên dụng như sợi quang suy hao cực thấp, sợi quang laser, sợi quang đa mode và sợi quang hàng hải. Trên toàn cầu, chỉ có một số ít nhà sản xuất sở hữu quyền sở hữu trí tuệ độc lập đối với sản xuất phôi sợi quang. Phôi sợi quang xanh thế hệ mới do công ty con Hengtong Photoconduction phát triển đã vượt qua hiệu quả nhiều nút thắt kỹ thuật quan trọng, lấp đầy khoảng trống trong nước, dẫn dắt hướng đi của công nghệ phôi sợi quang Trung Quốc và thúc đẩy quá trình chuyển đổi và nâng cấp xanh, thân thiện với môi trường của ngành.
- ZTT:Công ty cung cấp các dịch vụ cơ sở hạ tầng như cáp, linh kiện, thiết bị và anten cho việc xây dựng mạng lưới từ nhiều khía cạnh khác nhau như đám mây, đường ống và thiết bị đầu cuối. Sản phẩm bao gồm nhiều loại phôi cáp quang, sợi quang, cáp quang, mạng phân phối quang (ODN), anten và các loại cáp RF, thiết bị đầu cuối chủ động, bộ thu phát quang, trung tâm dữ liệu, nguyên vật liệu hiệu suất cao và các sản phẩm khác, cũng như các dịch vụ tư vấn kỹ thuật, thiết kế, xây dựng và tích hợp.
(VI) Thiết bị cốt lõi - Bộ chuyển mạch mạch quang (OCS)
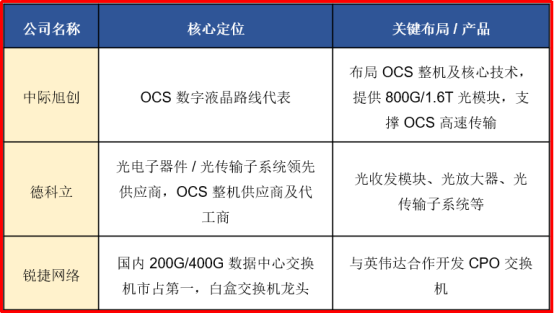
OCS (Optical Circuit Switch) là thiết bị cốt lõi định tuyến hoàn toàn bằng tín hiệu quang. Nó không cần chuyển đổi tín hiệu quang thành tín hiệu điện rồi lại chuyển ngược lại; nó có thể trực tiếp cho phép tín hiệu quang tìm đúng đường dẫn. Nguyên lý hoạt động của nó rất giống với việc điều chỉnh một bộ gương song song—khi gương xoay một góc, ánh sáng phản xạ sẽ dịch chuyển theo, điều khiển chính xác hướng của tín hiệu quang. Công nghệ này giải quyết các vấn đề về độ trễ và tiêu thụ năng lượng cao do chuyển đổi tín hiệu gây ra. Hiệu suất lý thuyết của nó cao gấp 1000 lần so với các bộ chuyển mạch điện truyền thống, trong khi mức tiêu thụ điện năng chỉ bằng một phần mười. Nó đặc biệt hữu ích cho các trung tâm dữ liệu siêu lớn với tỷ lệ chi phí điện năng cao và đã trở thành lựa chọn ưu tiên cho các mạng trung tâm dữ liệu thế hệ tiếp theo.
Hiện nay, các doanh nghiệp hàng đầu trong nước chuyên sản xuất và tích hợp máy móc OCS hoàn chỉnh bao gồm:
IV. Triển vọng của ngành công nghiệp truyền thông quang học
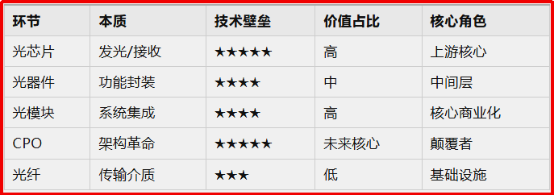 Tóm tắt năm mắt xích chính trong chuỗi ngành công nghiệp truyền thông quang học
Ngành công nghiệp truyền thông quang đang đứng trước bước ngoặt lịch sử của sự bùng nổ sức mạnh tính toán AI và nâng cấp cơ sở hạ tầng số. Ngành này đang chuyển mình toàn diện từ một "đường truyền thông" truyền thống thành "hệ thần kinh" của kỷ nguyên sức mạnh tính toán AI. Năm năm tới (2026-2030) sẽ là "thời kỳ phát triển vàng" của ngành công nghiệp truyền thông quang. Ngành này sẽ thể hiện bốn xu hướng cốt lõi: "bùng nổ nhu cầu, cải tiến công nghệ, tái cấu trúc mô hình và thay thế trong nước". Đồng thời, mâu thuẫn cấu trúc về sự thiếu hụt nguyên vật liệu cốt lõi đầu nguồn cũng khá nổi bật. Vào tháng 8 năm 2026, Bộ Công Thương và Thông tin đã ban hành "Kế hoạch 5 năm lần thứ 14 về phát triển ngành công nghiệp thông tin và truyền thông", đề xuất tăng cường nghiên cứu và phát triển công nghệ truyền dẫn quang tốc độ cực cao dung lượng lớn, truy cập quang và truyền thông quang cáp ngầm, đẩy nhanh nghiên cứu và ứng dụng các công nghệ sợi quang mới như sợi quang lõi rỗng, và tiến hành nghiên cứu các công nghệ ứng dụng tích hợp ngành như truyền thông quang ô tô và mạng quang điều khiển công nghiệp. Thúc đẩy nghiên cứu và phát triển thiết bị truyền thông quang dung lượng lớn và băng thông cao, tập trung vào xây dựng hệ thống truyền dẫn quang 1.6Tb/s, hệ thống truy cập quang 200G-PON, cáp quang lõi rỗng và các sản phẩm truyền dẫn quang dung lượng cực lớn khác, đồng thời đẩy nhanh nghiên cứu và phát triển thiết bị truyền thông quang tốc độ cao 100G trở lên giữa các vệ tinh và giữa vệ tinh với mặt đất.
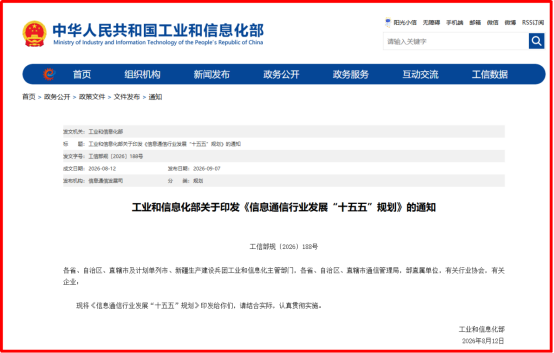 Bộ Công nghiệp và Công nghệ Thông tin đã ban hành... Kế hoạch 5 năm lần thứ 14 về phát triển ngành công nghiệp thông tin và truyền thông.
(I) Bùng nổ nhu cầu: Sức mạnh tính toán AI + Nhu cầu băng thông mạng
Nhu cầu về sức mạnh tính toán AI trở thành động lực cốt lõi: Sự bùng nổ của các mô hình AI quy mô lớn đang thúc đẩy sự phát triển mạnh mẽ của các cụm GPU và trung tâm dữ liệu siêu lớn (IDC). Các mô-đun quang học AI (như 800G và 1.6T) đã trở thành động lực chính về nhu cầu. Thị trường truyền thông quang học AI dự kiến sẽ duy trì tốc độ tăng trưởng kép hàng năm hơn 40% và dự kiến sẽ vượt quá 90 tỷ đô la Mỹ vào năm 2030.
Các liên kết lõi thượng nguồn đang thiếu hụt: Cung và cầu không khớp nhau đối với các liên kết lõi như chip quang và chất nền indium phosphide. Khoảng cách cung cầu toàn cầu đối với chip quang EML cần thiết cho các mô-đun quang học vượt quá 30%.
Chu kỳ mở rộng dài: Công nghệ sản xuất phôi sợi quang có rào cản cao, và chu kỳ mở rộng có thể kéo dài từ 18 đến 24 tháng. Mô hình thiếu hụt nguồn cung ngắn hạn rất khó đảo ngược.
Nhu cầu băng thông mạng đang tăng lên: Nền kinh tế số và trí tuệ nhân tạo (AI) đang thúc đẩy sự gia tăng lưu lượng dữ liệu toàn cầu, tạo ra nhu cầu ngày càng cao về băng thông mạng. Thị trường thiết bị truyền dẫn quang sẽ tăng trưởng ổn định. Theo dữ liệu của Omdia, quy mô thị trường toàn cầu năm 2024 là 16.7 tỷ USD và dự kiến sẽ tăng trưởng 4.2% mỗi năm từ năm 2024 đến năm 2029, đạt 20.5 tỷ USD vào năm 2029.
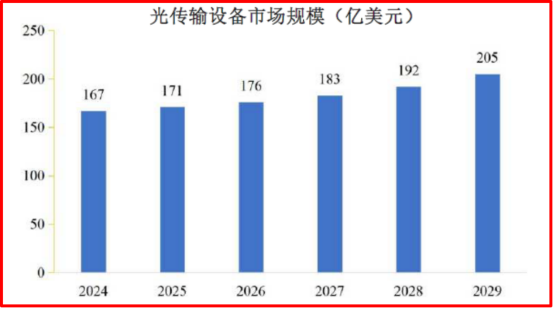 Thị trường thiết bị truyền dẫn quang toàn cầu sẽ đạt 20.5 tỷ đô la Mỹ vào năm 2029.
(II) Lặp lại công nghệ: Tích hợp CPO + Quang tử silicon + Truyền thông quang học ô tô + Công nghệ sợi quang lõi rỗng
Cải tiến liên tục về tốc độ: Các mô-đun quang học đang được tăng tốc từ 800G lên 1.6T và 3.2T. Công nghệ CPO (quang học đóng gói đồng thời) đã bước vào giai đoạn sản xuất hàng loạt quy mô lớn vào tháng 8 năm 2026.
Bước đột phá trong tích hợp quang tử silicon: Công nghệ tích hợp quang tử silicon đã trở thành chìa khóa để vượt qua nút thắt hiệu năng của các chip quang học truyền thống. Dây chuyền sản xuất hàng loạt chip quang tử silicon 8 inch đầu tiên của Trung Quốc dự kiến sẽ hoàn thành vào năm 2026.
Các kịch bản mới nổi bật: Truyền thông quang học trong ô tô đang phát triển mạnh mẽ cùng với sự phát triển của công nghệ lái xe tự động cấp độ 3. Thị trường mạng cáp quang ô tô toàn cầu dự kiến sẽ đạt 3.13 tỷ USD vào năm 2026.
Định vị vật liệu tiên tiến: Các phương tiện truyền dẫn thế hệ tiếp theo như sợi quang lõi rỗng đang dần được công nghiệp hóa. Độ trễ được giảm gần một nửa so với sợi quang truyền thống, tạo nên một bước tiến mới trong cạnh tranh công nghệ.
(III) Tái tạo mẫu
Sự khác biệt giữa nhu cầu truyền dữ liệu và viễn thông: Tốc độ tăng trưởng của thị trường truyền dữ liệu (kết nối nội bộ trung tâm dữ liệu và kết nối giữa các trung tâm dữ liệu) vượt xa tốc độ tăng trưởng của thị trường viễn thông (mạng truyền dẫn 5G/6G và nâng cấp mạng cố định). Nhu cầu kết nối quang học trong các trung tâm dữ liệu đang tăng trưởng theo cấp số nhân, và lượng sử dụng cáp quang trên mỗi rack đang tăng vọt. Ngành công nghiệp đang chuyển từ tình trạng "cung vượt cầu" sang "thiếu hụt cáp quang".
Khối lượng và giá sợi tăng cùng chiều: Đến năm 2026, tỷ lệ chênh lệch cung cầu sợi toàn cầu vào khoảng 16.4%. Giá các loại sợi chuyên dụng cao cấp đã tăng mạnh, và ngành công nghiệp này đã bước vào giai đoạn thị trường người bán chiếm ưu thế, khiến hàng hóa trở nên khan hiếm.
Mở rộng quy mô thị trường: Đến năm 2026, quy mô thị trường mô-đun quang toàn cầu dự kiến đạt 201.6 tỷ nhân dân tệ, và quy mô thị trường mô-đun quang của Trung Quốc sẽ đạt 56.4 tỷ nhân dân tệ.
Các kịch bản ứng dụng tiếp tục mở rộng: Ranh giới ngành đang mở rộng sang các lĩnh vực mới nổi như internet vệ tinh (vệ tinh quỹ đạo thấp), truyền thông lượng tử và cảm biến, truyền thông và tính toán tích hợp, mở ra không gian gia tăng mới cho truyền thông quang học.
(IV) Thay thế trong nước
Lĩnh vực sản xuất phôi sợi quang: Các doanh nghiệp hàng đầu như Hengtong Optic-Electric và YOFC tiếp tục mở rộng sản xuất. Nhà sản xuất xuyên biên giới Han's Laser cũng đã tham gia vào lĩnh vực sợi quang lõi rỗng với vốn đầu tư 2.52 tỷ nhân dân tệ.
Lĩnh vực chip quang và module quang: Source Photonics, một công ty con của Dongshan Precision, đang đầu tư 8.1 tỷ nhân dân tệ để mở rộng năng lực sản xuất chip quang và module quang. Shijia Photons dự kiến huy động 2.8 tỷ nhân dân tệ thông qua phát hành riêng lẻ để phát triển chip quang tốc độ cao.
Lĩnh vực nguyên liệu đầu nguồn: Tập đoàn công nghệ Xiandao đang đầu tư 12 tỷ nhân dân tệ để xây dựng cơ sở công nghiệp hóa chất nền indium phosphide.
Tỷ lệ thay thế sản phẩm nội địa cần được cải thiện: Chip quang học ở tốc độ 10G trở xuống đã đạt được tỷ lệ thay thế sản phẩm nội địa, nhưng tỷ lệ thay thế sản phẩm nội địa đối với chip quang học chủ động tốc độ cao ở tốc độ 25G trở lên vẫn còn tương đối thấp.
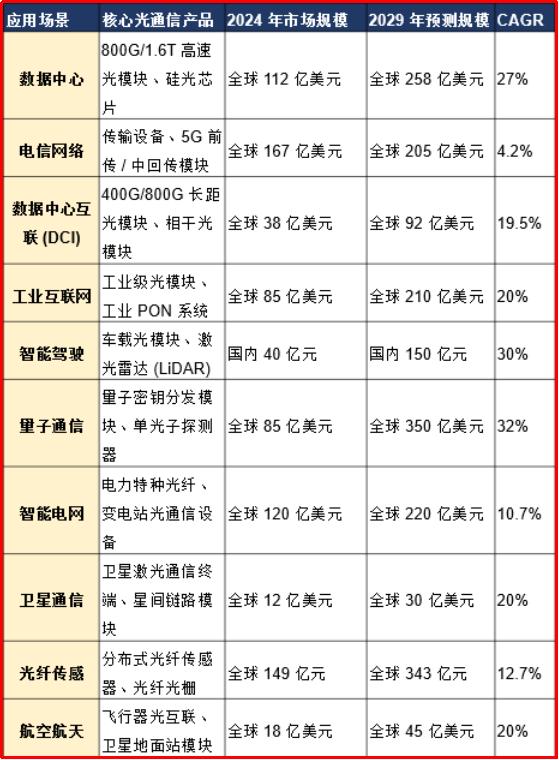
Tóm lại, triển vọng tương lai của truyền thông quang học rất rộng mở, với thị trường trị giá nghìn tỷ nhân dân tệ có thể thâm nhập vào mọi khía cạnh phát triển, bao gồm trí tuệ nhân tạo, dữ liệu, công nghiệp, chăm sóc sức khỏe và nhiều lĩnh vực khác. Các kịch bản ứng dụng như trung tâm dữ liệu, mạng viễn thông, kết nối trung tâm dữ liệu, internet công nghiệp, lái xe thông minh, truyền thông lượng tử, lưới điện thông minh, truyền thông vệ tinh, cảm biến sợi quang và hàng không vũ trụ đều dựa vào truyền thông quang học để đạt được khả năng truyền dữ liệu tốc độ cao và ổn định, và là động lực thúc đẩy tăng trưởng nhu cầu. Ước tính sơ bộ như sau:
Tuyên bố: Các hình ảnh và tài liệu nêu trên được lấy một phần từ internet, chỉ nhằm mục đích thúc đẩy giao lưu và phát triển ngành, không nhằm mục đích thương mại. Nếu có bất kỳ sự vi phạm bản quyền nào, vui lòng liên hệ với chúng tôi.





