


Ligne d'assistance
Actualités

Actualités
Kinghelm Publication : « Un résumé complet de la chaîne industrielle en amont et en aval des communications optiques et une analyse des fabricants nationaux et étrangers (Partie 1) »
2026-09-15
10
Kinghelm Song Shiqiang, directeur général, au salon Shanghai Munich Electronics Show 2026, stand W5.317
En 2026, Kinghelm (www.kinghelm.netL'entreprise a officiellement fait son entrée dans le domaine des communications optiques. Son directeur général, M. Song Shiqiang, a souligné : « Les communications optiques couvrent l'ensemble de la chaîne industrielle, des puces optiques aux équipements système, en passant par les dispositifs optiques, les modules optiques, les fibres et câbles optiques. Elles constituent un axe de développement essentiel pour des projets majeurs tels que les centres de données 5G/6G et le projet de communication Est-Ouest. L'interaction entre l'innovation technologique et la demande du marché est très marquée, car la demande principale a rapidement évolué, passant de la construction de réseaux publics traditionnels des opérateurs à des scénarios émergents comme l'interconnexion des centres de données d'IA, les réseaux optiques privés industriels et l'interconnexion optique automobile. Elle est également étroitement liée à de nouvelles exigences telles que les réseaux de calcul haute puissance et les grands modèles d'IA. Les technologies d'encapsulation avancée et d'intégration de la photonique sur silicium sont devenues des axes de recherche clés. En 2026, la Chine a identifié les puces optoélectroniques haut de gamme, l'optique co-encapsulée CPO, la commutation tout optique et d'autres technologies fondamentales comme des axes de recherche prioritaires. Le potentiel de substitution nationale dans les communications optiques est considérable. » Kinghelm (www.kinghelm.com.cnEn tant que fabricant de technologies d'origine et acteur majeur de la substitution nationale, l'entreprise investira le secteur des communications optiques afin d'ouvrir une nouvelle voie de développement, ciblant le cœur même de la chaîne de valeur de l'industrie. Il s'agit du maillon essentiel de cette substitution nationale, couvrant les puces émettrices/réceptrices et les puces laser haute vitesse à base de phosphure d'indium.
 Kinghelm L'ingénieur en chef M. Qin Xianghong travaille
Compte tenu de cela, Kinghelm (www.kinghelm.netL'ingénieur en chef Qin Xianghong, fort d'une longue expérience en recherche industrielle et s'appuyant sur les travaux de ses prédécesseurs et pairs, a analysé les cinq axes principaux de la chaîne de valeur de l'industrie des communications optiques – puces optiques, dispositifs optiques, modules optiques, fibres et câbles optiques, et équipements de transmission – afin de rédiger un ouvrage intitulé « Synthèse complète de la chaîne de valeur amont et aval des communications optiques et analyse des fabricants nationaux et internationaux ». Ce document se décline en quatre volets : 1. Présentation des communications optiques – principes fondamentaux ; 2. Analyse de la chaîne de valeur amont, intermédiaire et aval de l'industrie des communications optiques ; 3. Entreprises clés de la chaîne de valeur chinoise des communications optiques ; 4. Perspectives d'avenir du secteur des communications optiques. Cette initiative vise à promouvoir la communication d'informations, le partage de ressources et la coconstruction des connaissances tout au long de la chaîne de valeur amont, intermédiaire et aval de l'industrie des communications optiques, à optimiser, intégrer et favoriser l'innovation collaborative au sein de cette chaîne, et ainsi à renforcer le rayonnement international des entreprises chinoises dans le secteur.
 Kinghelm « Résumé complet de la chaîne de valeur en amont et en aval des communications optiques et analyse des fabricants nationaux et étrangers »
(I) Aperçu des communications optiques
La communication optique utilise essentiellement la lumière comme vecteur d'information, et la fibre optique constitue l'autoroute dédiée à haut débit. Son principe repose sur la conversion mutuelle entre signaux électriques et optiques pour assurer la transmission de l'information.
Le processus de transmission est très clair : l’information existe initialement sous forme de signaux électriques, comme des marchandises emballées ; la puce laser à l’extrémité émettrice est la « station de conversion », convertissant les signaux électriques en signaux optiques, tout comme on charge des marchandises sur un train optique et on les transporte le long de l’autoroute de la fibre optique ; une fois arrivée à l’extrémité réceptrice, la puce de détection reconvertit les signaux optiques en signaux électriques, comme si l’on déballait des marchandises afin que le récepteur reçoive l’information complète.
Le flux d'informations se divise en trois étapes : génération des signaux optiques, planification de la transmission et identification. Chaque composant clé joue un rôle précis : l'émetteur-récepteur optique constitue le cœur du système, gérant la génération, l'ajustement et la détection des signaux optiques ; les séparateurs optiques jouent le rôle de panneaux de signalisation, les générateurs de formes d'onde arbitraires (AWG), les amplificateurs optiques à gain variable (VOA) et les commutateurs optiques celui de répartiteurs, et les amplificateurs optiques celui de amplificateurs de puissance, assurant ainsi une transmission fluide.
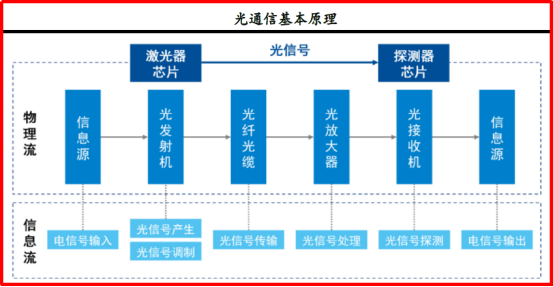 Principes de base de la communication optique
(II) Processus complet de communication optique
L'ensemble du processus de communication optique s'apparente en réalité à une véritable « chaîne de production », progressant du début à la fin dans l'ordre suivant : « puce optique → composant optique → module optique → équipement de communication optique → marché des terminaux ».
La partie amont de la chaîne est principalement constituée de puces optiques (puces de communication optique), de composants optiques (composants de communication optique) et de modules optiques (modules émetteurs-récepteurs optiques) qui en constituent les maillons essentiels. Parmi eux, les puces optiques représentent le composant de base de l'ensemble du processus ; situées en amont, elles sont indispensables au fonctionnement des composants et modules optiques.
Tout d'abord, des puces optiques et divers composants sont assemblés pour former des composants optiques, puis conditionnés en modules optiques. Ces modules sont ensuite intégrés aux équipements de communication optique intermédiaires, et enfin, ces dispositifs sont utilisés sur les marchés des télécommunications, des communications de données et sur certains marchés émergents.
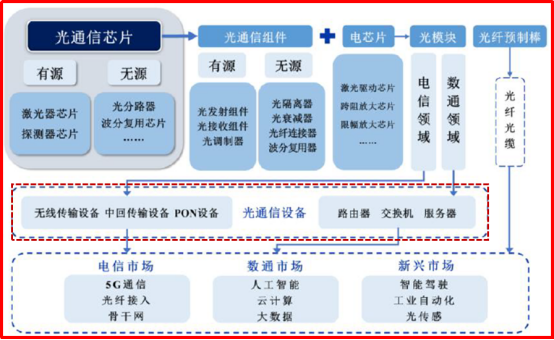
Processus complet de communication optique
(III) L'industrie chinoise des communications optiques
La communication optique est une méthode de communication qui utilise les ondes lumineuses comme support de transmission. Ce domaine constitue un volet important de la mise en œuvre par la Chine de sa stratégie de développement axée sur l'innovation et représente une orientation majeure dans sa transformation en une puissance manufacturière et scientifique et technologique.
L'industrie des communications optiques comprend de multiples maillons. Le pouvoir de négociation le plus important se concentre en amont et en aval. Les fabricants de puces en amont et les clients en aval sont relativement puissants, tandis que la maîtrise des coûts par les fabricants de modules optiques en aval détermine leur rentabilité globale. Selon le classement mondial des dix premiers fabricants de modules optiques établi par LightCounting, sept fabricants chinois occupent les premières places. Innolight et Coherent sont ex æquo à la première place, HiSilicon se classe quatrième, Accelink cinquième, Hisense Broadband sixième, Eoptolink septième, HGTECH huitième et Source Photonics dixième.
(I) Aperçu de la chaîne de valeur de l'industrie des communications optiques
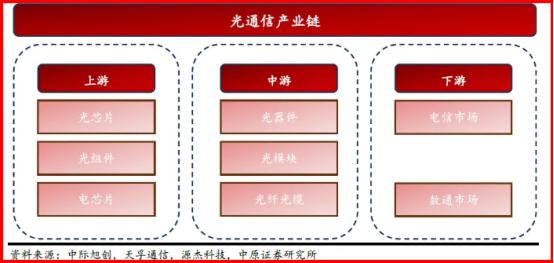 L'amont, le milieu de chaîne et l'aval de la chaîne de l'industrie des communications optiques
Dans la chaîne de valeur de l'industrie des communications optiques, en amont, en aval et au sein du secteur intermédiaire, l'amont comprend principalement les composants essentiels, notamment les puces optiques, les composants optiques et les puces électroniques ; le secteur intermédiaire comprend les dispositifs optiques, les modules optiques, les fibres et les câbles optiques ; l'aval est divisé, selon le scénario d'application, en marché des télécommunications et marché des communications de données.
Grâce aux progrès technologiques et à la réduction des coûts, le champ d'application des produits de communication optique continue de s'étendre et la demande du marché ne cesse d'augmenter :
- Les puces optiques sont des matériaux semi-conducteurs composés III-V qui réalisent la conversion du signal photoélectrique ;
- Les composants optiques comprennent principalement des manchons/férules en céramique, des composants d'interface d'émetteurs-récepteurs optiques, etc. Actuellement, la Chine est la plus grande base de production mondiale de composants optiques et la concurrence sur le marché est féroce ;
- Les puces optiques et les composants optiques sont des éléments clés dans la fabrication des dispositifs optiques : divers composants optiques sont traités et assemblés pour obtenir des dispositifs optiques, et plusieurs dispositifs optiques sont conditionnés pour former des modules optiques ;
- Les dispositifs optiques sont divers dispositifs fonctionnels fabriqués à l'aide de l'effet de conversion électronique, et constituent des composants clés et essentiels de la technologie optoélectronique ;
- Un module optique est un dispositif optique utilisé pour la transmission de données à haut débit. Sa fonction est d'assurer la conversion entre signaux optiques et signaux électriques, permettant ainsi la transmission de données dans les réseaux de communication.
(II) Cœur amont de la communication optique : puces optiques
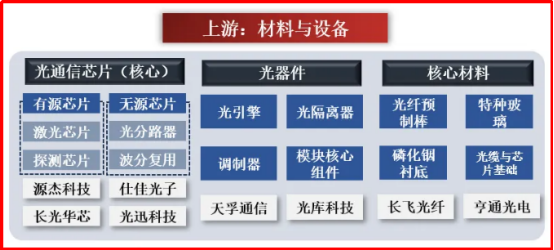 Cœur amont de la communication optique : puces optiques
En amont de la chaîne de valeur de l'industrie des communications optiques, les puces optiques constituent l'élément central. Ces puces sont les composants essentiels à la conversion entre signaux optiques et signaux électriques, véritables moteurs de la transmission d'informations. Leurs performances déterminent directement le débit du système de communication optique. L'intégration et le conditionnement des puces optiques avec divers composants associés permettent de former des modules optiques fonctionnels.
Les puces optiques sont les composants essentiels de la chaîne de valeur de l'industrie des communications optiques et la clé du bon fonctionnement des composants et modules optiques. Qu'il s'agisse du haut débit par fibre optique à domicile, des réseaux 4G/5G indispensables aux téléphones mobiles ou des centres de données stockant d'énormes quantités de données, les puces optiques sont cruciales. Elles influent directement sur la vitesse de transmission de l'information dans ces réseaux et sur leur capacité à fonctionner de manière stable et sans interruption. Elles sont classées selon différentes normes, comme suit :
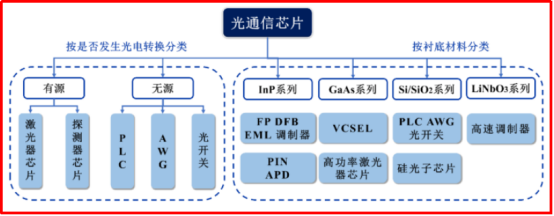 Classification des puces optiques
Le marché mondial des puces optiques est en constante croissance et s'impose comme le moteur de croissance de l'industrie des communications optiques. Le trafic de données mondial explose et tous les secteurs ont besoin d'une bande passante accrue, ce qui a stimulé le développement des modules optiques haut débit et des puces associées. Parmi celles-ci, les puces optiques haut débit supérieures à 40 Gbit/s fonctionnent beaucoup plus rapidement que les versions basse et moyenne vitesse. De 2019 à 2025, la part des puces optiques haut débit supérieures à 25 Gbit/s utilisées dans les centres de données et les télécommunications a continué d'augmenter. On prévoit que les modules optiques 1.6 Tbit/s, voire plus, deviendront la norme pour les connexions au sein des centres de données, afin de répondre aux futurs besoins des GPU en matière de bande passante et de puissance de calcul. Actuellement, la commercialisation en série des modules optiques 1.6 Tbit/s s'accélère. Cette tendance accroît les exigences en matière de puces optiques : diverses puces, notamment des modules EML PAM4 200 Gbit/s et des sources de lumière CW, deviendront des solutions optiques intégrées aux modules 1.6 Tbit/s.
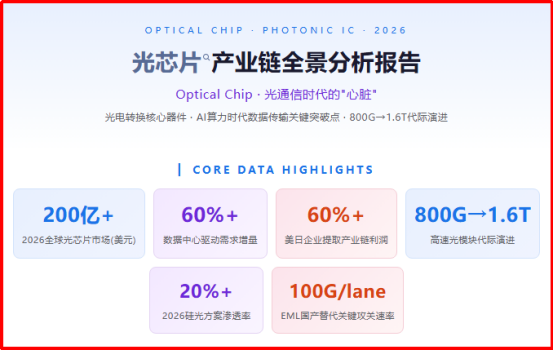 Le marché mondial des puces optiques devrait dépasser les 20 milliards de dollars américains en 2026.
Le marché mondial des puces optiques devrait dépasser les 20 milliards de dollars américains en 2026, les centres de données contribuant à plus de 60 % de cette croissance. Pour les clusters d'IA, représentés par la série NVIDIA DGX, le ratio de modules optiques est passé de 1:4 à plus de 1:8. La production en série des modules optiques 800G a débuté en 2024, et les modules 1.6T ont commencé à être livrés par lots. Amazon, Google, Microsoft et d'autres entreprises de cloud computing devraient être à la pointe du développement de nouvelles applications d'IA, ce qui nécessitera des mises à niveau majeures de leurs clusters d'IA. Ces derniers auront besoin d'un grand nombre de connexions optiques.
(III) Partie intermédiaire des communications optiques : modules optiques + fibres et câbles optiques
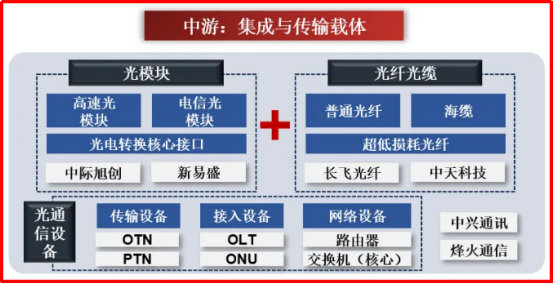 Composants intermédiaires de communication optique : modules optiques + fibres et câbles optiques
Le cœur de la communication optique réside dans son rôle d'« intégration et de transmission ». Il consiste à connecter les composants en amont aux composants en aval et à réaliser la conversion, la transmission et la mise en réseau des signaux optiques. Les modules optiques constituent l'interface principale de conversion photoélectrique (notamment les modules haut débit et les modules de télécommunications) ; les fibres et câbles optiques assurent la transmission des signaux optiques ; les équipements de communication optique sont des équipements de réseau au niveau système, comprenant principalement des équipements centraux tels que les commutateurs. Actuellement, le marché chinois des infrastructures informatiques prenant en charge le calcul de données et l'intelligence artificielle est passé de 339.7 milliards de yuans en 2020 à 614.4 milliards de yuans en 2024. Sur ce marché, les ressources de calcul occupent la première place, avec un montant de 385.8 milliards de yuans en 2024, soit environ 63 % ; les ressources réseau arrivent en deuxième position, avec un montant de 151.6 milliards de yuans en 2024, soit environ 25 %. Les ressources réseau comprennent principalement des produits tels que les commutateurs et les modules optiques : le marché des commutateurs est passé de 31.5 milliards de RMB en 2020 à 44.7 milliards de RMB en 2024 et devrait atteindre 66.9 milliards de RMB en 2029 ; celui des ressources de communication telles que les modules optiques devrait atteindre 97.8 milliards de RMB ultérieurement.
1.Modules optiques
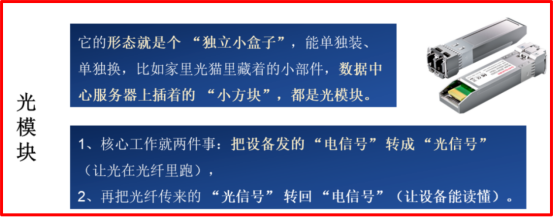 Définition du module optique
Un module optique agit comme un traducteur dédié entre les signaux électriques et les signaux optiques. Les informations contenues dans les ordinateurs et les téléphones portables sont toutes constituées de signaux électriques, qui ne peuvent pas parcourir de longues distances à grande vitesse via les fibres optiques. Le module optique convertit d'abord les signaux électriques en signaux optiques, permettant ainsi à l'information de « voyager » le long de la fibre optique jusqu'à sa destination. À l'arrivée, le module optique reconvertit les signaux optiques en signaux électriques, afin que l'équipement puisse lire l'information.
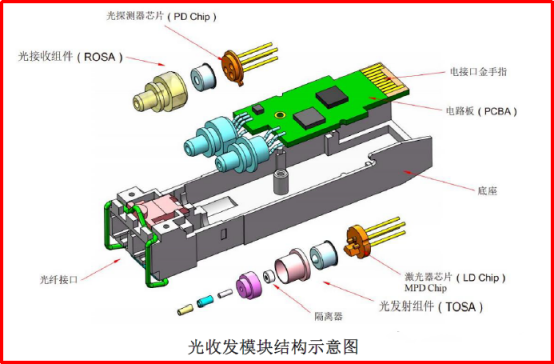 Schéma de la structure du module optique
Un module optique est principalement composé de composants d'émission/réception optiques (TOSA, ROSA), d'une carte de circuit imprimé avec des puces électroniques, d'un boîtier et d'interfaces. En termes de coût, les dispositifs optiques (y compris les puces optiques) représentent plus de 70 % et constituent le cœur de la conversion photoélectrique ; les matériaux auxiliaires tels que le boîtier, la carte de circuit imprimé et les puces de contrôle (circuits électroniques) représentent près de 30 % et assurent l'encapsulation physique et l'adaptation du signal. Ensemble, ils forment la base matérielle du module optique.
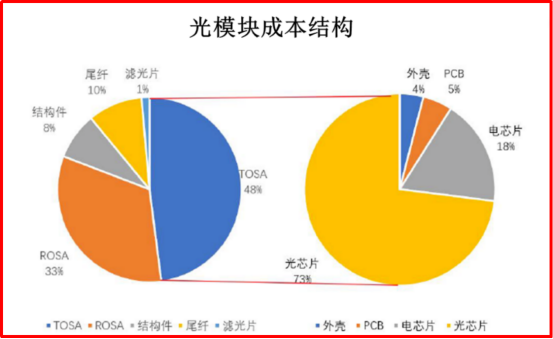 Structure de coût des modules optiques
Les modules optiques à haut débit doivent s'appuyer sur des puces optiques haut de gamme comme composant principal. Les grands modèles tels que ChatGPT se disputent la puissance de calcul, les serveurs d'IA nécessitent l'installation de davantage de GPU et les modules optiques doivent également être mis à niveau vers 800G ou plus pour être suffisants. Les clusters TPU de Google utilisent des réseaux entièrement optiques pour la transmission des données et la demande en modules optiques 800G/1.6T ne cesse de croître. De plus, à puissance de calcul égale, les TPU requièrent beaucoup plus de modules optiques que les GPU et ont des exigences plus élevées en matière de densité de transmission optique.
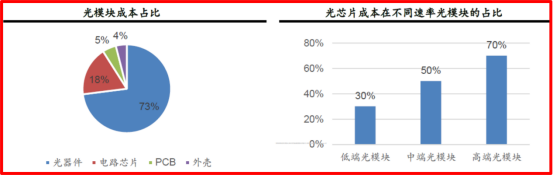 Proportion du coût du module optique par rapport à celui de la puce optique
Dans le coût des modules optiques, les composants optiques représentent 73 %, parmi lesquels les puces optiques jouent un rôle essentiel : plus la vitesse du module est élevée, plus la part des puces optiques dans le coût est importante, pouvant atteindre 30 à 70 %. Actuellement, les puces optiques chinoises gagnent progressivement du terrain sur le marché haut de gamme, et le rythme de leur adoption s'accélère, permettant aux fabricants nationaux d'accroître leurs profits. En résumé, la qualité des puces optiques détermine la qualité des modules optiques ; plus la vitesse du module est élevée, plus la puce est précieuse.
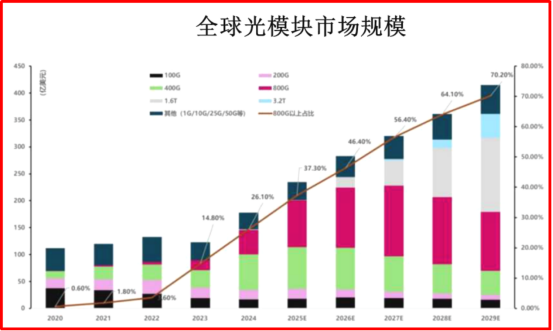 Taille du marché mondial des modules optiques 2020-2029
Le marché mondial des modules optiques connaît une croissance soutenue depuis de nombreuses années, principalement tirée par les applications exigeant une transmission de données à haut débit telles que l'IA, le cloud computing et la 5G. Les serveurs d'IA doivent prendre en charge le fonctionnement de modèles complexes, et les modules optiques en sont des composants clés. De 2020 à 2024, la taille de ce marché est passée de 11.2 milliards de dollars à 17.8 milliards de dollars, soit un taux de croissance annuel de 12.2 %, et devrait atteindre 41.5 milliards de dollars en 2029, avec une augmentation annuelle de 18.5 %. Parmi ces modules, le 800G, modèle haut de gamme dominant, a enregistré un taux de croissance annuel de 188.1 % entre 2020 et 2024. Quant au module optique 1.6T de nouvelle génération, porté par la demande croissante de bande passante et de consommation d'énergie réduite, il devrait connaître une croissance annuelle de 180 % entre 2024 et 2029, amorçant ainsi une expansion fulgurante.
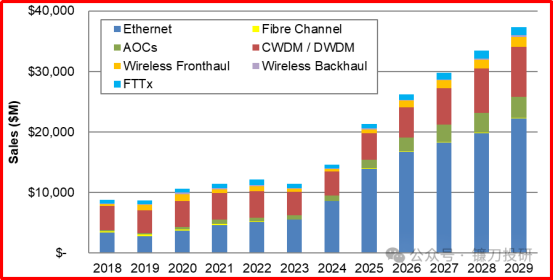 Le marché mondial des modules optiques devrait dépasser 37 milliards de dollars américains en 2029.
Selon les prévisions de LightCounting, le marché mondial des modules optiques continuera de croître à un taux de croissance annuel composé (TCAC) de 22 % entre 2024 et 2029, et sa taille devrait dépasser 37 milliards de dollars américains en 2029. Cette croissance est principalement tirée par la forte demande d'émetteurs-récepteurs optiques Ethernet provenant des clusters d'IA et par les mises à niveau continues des réseaux DWDM par les fournisseurs de services cloud.
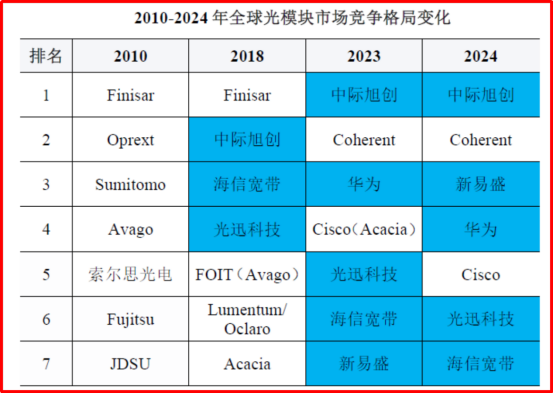 Les fabricants chinois occupent une position dominante sur le marché mondial des modules optiques Ethernet
. En 2021, les fabricants chinois de composants et de modules optiques ont réalisé une percée historique : pour la première fois, le chiffre d’affaires des dix principaux fournisseurs nationaux a dépassé celui de leurs concurrents occidentaux. De 2022 à 2023, l’écart de ventes entre les fabricants chinois de modules optiques et les fabricants étrangers a continué de se creuser, soulignant la compétitivité des fournisseurs chinois sur le marché mondial. 2025 est considérée comme la première année d’utilisation commerciale des modules optiques 1.6T. Les fabricants chinois occupent une position dominante, avec des livraisons au premier semestre 2025 représentant 45 % du total mondial et un taux de rendement des produits haut de gamme supérieur à 90 %.
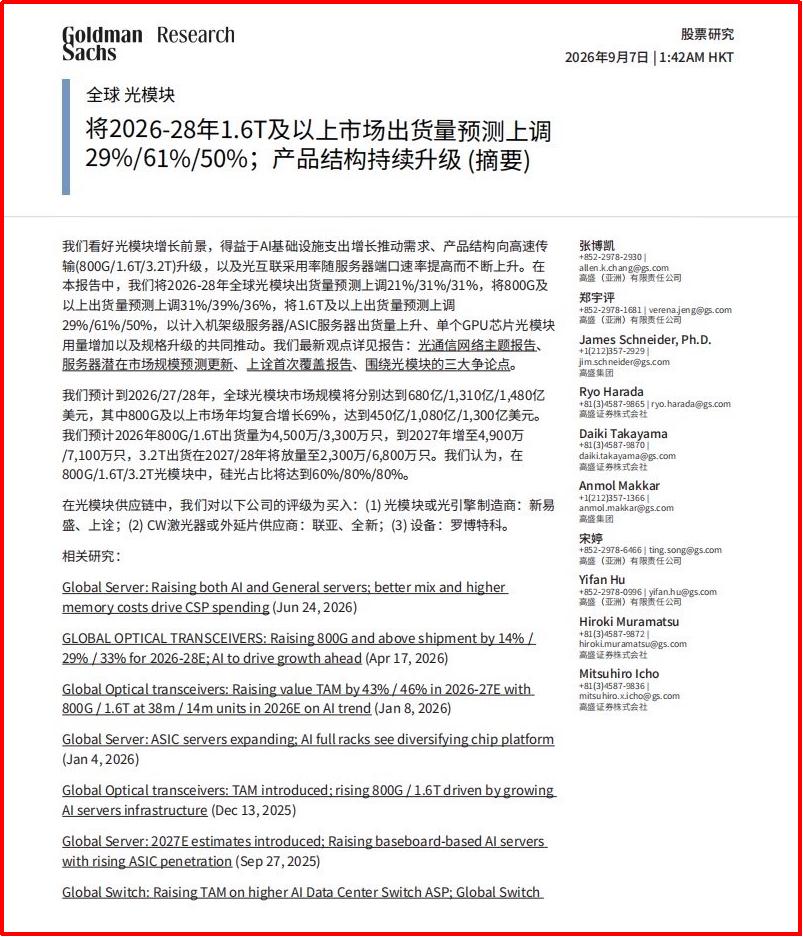
Le 7 septembre 2026, Goldman Sachs a publié un rapport approfondi sur l'industrie mondiale des modules optiques.
L'industrie connaît une croissance rapide de ses capacités. Selon certaines analyses, la capacité de production mondiale de modules optiques de 1.6 T pourrait dépasser 30 millions d'unités en 2026. Le 7 septembre 2026, Goldman Sachs a publié une étude approfondie sur le secteur mondial des modules optiques. S'appuyant sur la croissance des dépenses en infrastructures d'IA, l'évolution des produits vers la transmission à haut débit et l'adoption croissante de l'interconnexion optique, l'étude a relevé ses prévisions de livraisons mondiales de modules optiques de 21 %, 31 % et 31 % respectivement pour 2026 à 2028, et celles concernant les modules de 1.6 T et plus de 29 %, 61 % et 50 % respectivement. Goldman Sachs prévoit que la taille du marché mondial des modules optiques atteindra 68 milliards de dollars, 131 milliards de dollars et 148 milliards de dollars entre 2026 et 2028, soit une hausse respective de 33 %, 81 % et 115 % par rapport aux prévisions précédentes. Parmi eux, le marché des 800G et plus affiche un TCAC de 69 %, atteignant respectivement 45 milliards de dollars US, 108 milliards de dollars US et 130 milliards de dollars US.
2. Fibres et câbles optiques
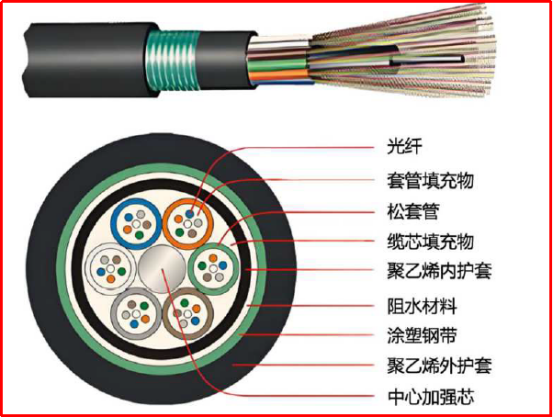
La fibre optique est une fibre fine en verre ou en plastique. Son cœur est constitué d'un noyau en quartz de haute pureté qui transmet les signaux optiques et d'une gaine à faible indice de réfraction assurant une réflexion totale, le tout recouvert d'une résine pour en accroître la dureté. Un câble optique est un câble fini obtenu en assemblant plusieurs fibres optiques et en les protégeant grâce à des structures telles que des fils d'acier de renfort et des gaines. Il protège les fibres optiques et s'adapte à différentes applications. La préforme de fibre optique, qui représente 70 % du coût d'un câble optique, est généralement produite par les fabricants eux-mêmes.
La Chine est le premier producteur et utilisateur mondial de fibres et de câbles optiques. Le développement continu de ses infrastructures de communication a entraîné une croissance constante du réseau de câbles optiques. Au premier semestre 2025, la longueur totale des câbles optiques déployés dans le pays atteignait 73.77 millions de kilomètres (soit près de 1 845 fois le tour de la Terre), en hausse de 9.9 % par rapport à l’année précédente. Parmi ces câbles, les câbles d’accès représentaient près de 60 %, les câbles de relais de réseau local 38.5 % et les câbles longue distance seulement 1.6 %.
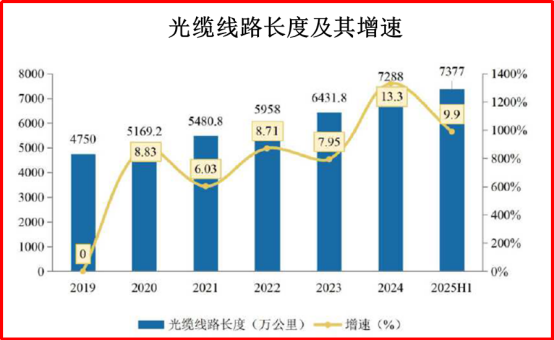 Longueur des lignes de câbles optiques et son taux de croissance
En réponse à la diminution de la demande du marché local, les entreprises chinoises de câbles optiques ont renforcé leur présence à l'étranger dans un contexte géopolitique complexe : de 2019 à 2022, le volume des exportations chinoises de câbles optiques est passé de 255 500 tonnes à 408 800 tonnes (soit une augmentation de 60 %), et la valeur des exportations a augmenté de 41 %, atteignant un pic en 2022.
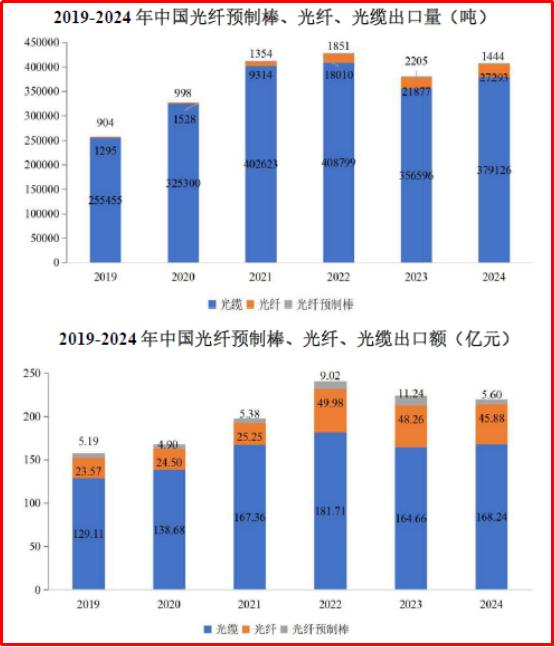
Volume et valeur des exportations chinoises de préformes de fibres optiques, de fibres optiques et de câbles optiques (2019-2024)
En 2024, le marché mondial des fibres et câbles optiques était relativement concentré. Les dix premières entreprises appartenaient à cinq pays, dont les États-Unis, la Chine et le Japon, qui représentaient à eux trois 92 % des parts de marché : Corning occupait la première place avec 19 %. Quatre entreprises chinoises, dont YOFC et ZTT, figuraient parmi les dix premières. YOFC (13 %), ZTT (11.3 %) et Hengtong Optic-Electric (11.2 %) se classaient respectivement de la deuxième à la quatrième place, tandis que FiberHome Telecommunication (9.8 %) occupait la sixième place.
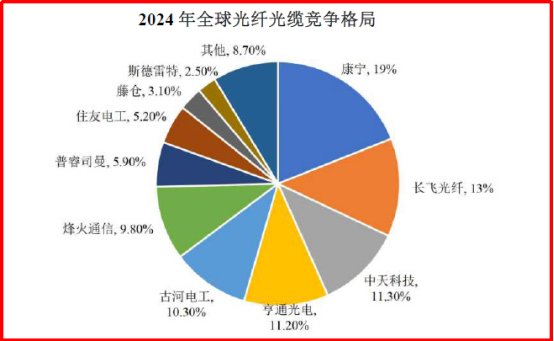 Panorama concurrentiel mondial des fibres optiques et des câbles en 2024 : quatre entreprises chinoises, dont YOFC, intègrent le top 10
(IV) En aval des communications optiques : scénarios d’application des équipements de communication optique et des terminaux
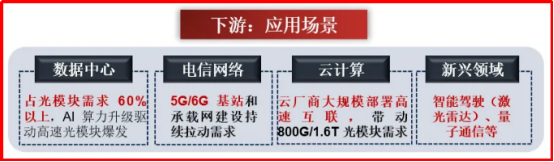 En aval de la chaîne industrielle : équipements de communication optique + scénarios d’application des terminaux
Les équipements de communication optique transmettent des informations par ondes lumineuses et se composent de trois parties principales : l’émission, la transmission et la réception du signal. Selon leur domaine d’application, ils se divisent en équipements de transmission et équipements de communication de données. Les équipements de transmission comprennent les équipements de réseau de transmission et les équipements de réseau d’accès. Parmi les équipements de transmission courants, on trouve les émetteurs-récepteurs optiques et les émetteurs-récepteurs à fibre optique ; les équipements de réseau d’accès courants comprennent les OLT, les ONU et les ODN ; les équipements de communication de données comprennent principalement les routeurs et les commutateurs.
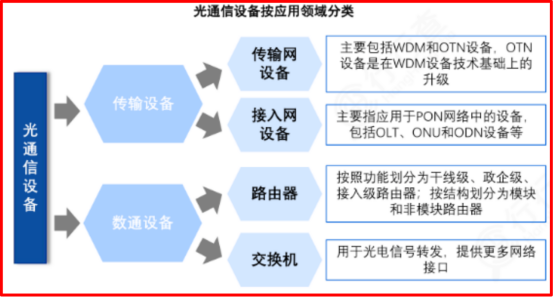 Classification commune des équipements de communication optique
Kinghelm Qin Xianghong – « Résumé complet de la chaîne de valeur en amont et en aval des communications optiques et analyse des fabricants nationaux et étrangers (2e partie) » sera bientôt disponible. Restez connectés !
Avertissement : Certaines des images et certains documents ci-dessus proviennent d’Internet et sont utilisés uniquement à des fins de promotion des échanges et du développement du secteur, et non à des fins commerciales. En cas d’infraction aux droits d’auteur, veuillez nous contacter.
Recommandations associées





