


服務熱線
新聞

新聞
Kinghelm 發布《光通訊上下游產業鏈綜合概述及國內外廠商分析(第一部分)》
2026-09-15
6
 Kinghelm 宋世強總經理在2026上海慕尼黑電子展W5.317
在2026, Kinghelm (www.kinghelm.net本公司正式進軍光通訊領域。總經理宋世強先生強調:「光通訊涵蓋光晶片、光元件、光模組、光纖光纜、系統設備等整個產業鏈,是5G/6G數據中心、東西計算資源轉移等重大項目的核心剛性需求路徑。其技術迭代與市場需求的雙重驅動特徵非常明顯,因為其核心需求已迅速從傳統的運營商公網轉向AI資料中心互聯、工業光專網、汽車光互聯等新興場景,並與算力網路、AI大型模型等新需求緊密相連。 Kinghelm (金舵網作為一家技術原始製造商和「國產替代」的重要參與者,該公司進入光通訊領域,開闢新的發展道路。它將瞄準光通訊產業鏈的「核心」環節,即國產替代的關鍵環節,涵蓋發射/接收晶片和磷化銦基高速雷射晶片。
Kinghelm 總工程師秦向紅先生正在工作
有鑑於此, Kinghelm 總工程師秦向宏結合多年深厚的行業研究經驗,借鑒現有行業先驅和同行的研究成果,圍繞光通信產業鏈的五大主線——光芯片、光器件、光模組、光纖光纜和傳輸設備——進行了總結和彙編,撰寫了《光通信產業鏈全貌及國內外廠商分析》。報告從四個面向展開:1. 光通訊概述-基本原理;2. 光通訊產業鏈-上游、中游和下游產業鏈分析;3. 中國光通訊產業鏈重點企業;4. 光通訊產業展望。此舉旨在促進光通訊產業鏈上下游全貌的資訊交流、資源共享和知識共建,實現產業鏈優化、整合和協同創新,進而提升中國企業的全球產業論述權。
 Kinghelm 《光通訊產業鏈全貌及國內外廠商分析》
接 Kinghelm 總工程師秦向紅-《光通訊上下游產業鏈綜合概述及國內外廠商分析(第一部分)》:
三、中國光通訊產業鏈中的關鍵企業
(I)光學晶片和電子晶片
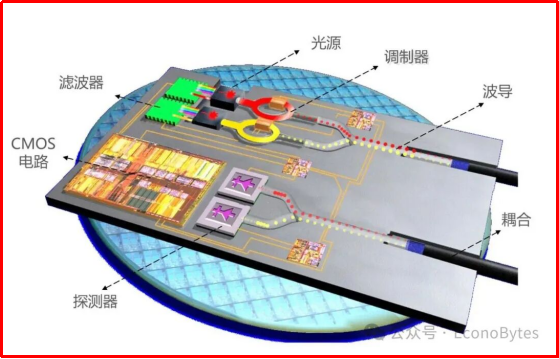 光晶片應用場景
光晶片,科學上稱為光電晶片或光子積體電路(PIC),利用半導體製程將光發射、接收、調變、復用/解復用和放大等功能整合在單一晶片上。依功能劃分,它們可分為:雷射晶片(電學→光學:VCSEL/DFB/EML)、偵測器晶片(光學→電學:PIN/APD)、調變器晶片(訊號載入)和PLC晶片(被動光路)。主要製造商包括Lumentum、Broadcom、三菱電機、住友電工、Coherent、遠捷科技、長光華鑫、石佳光子、Accelink Technologies、HGTECH、海信寬頻、華為海思、AAOI等。
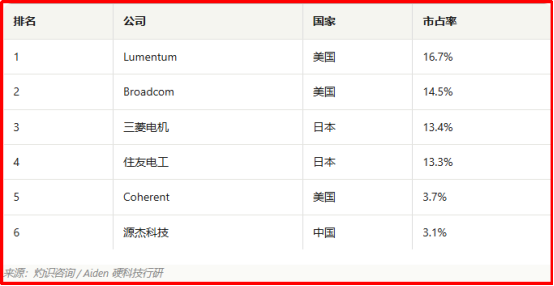 中國的元捷科技名列全球雷射晶片市場領導企業。
- 源傑科技:該公司是中國領先的光晶片供應商,業務拓展遍及「電信市場+數據通訊市場」。本公司主要產品為光晶片,包括2.5G、10G、25G、50G、100G、200G及更高速度的DFB及EML雷射系列產品,以及50mW、70mW、100mW、150mW等高功率矽光子光源產品。公司業績快速成長,2025年前三季淨利達51.385萬元,較去年同期成長627.62%。
- 長光華鑫:公司專注於半導體雷射晶片的研發、設計和製造,是少數幾家能夠自主研發並量產高功率半導體雷射晶片的企業之一。本公司已建成涵蓋晶片設計、外延生長、晶圓加工(光刻)、切割/鍍膜、封裝測試以及光纖耦合等全流程的整合元件製造(IDM)平台。目前,長光華鑫已建成中國唯一、全球第二條6吋GaAs高功率半導體雷射晶片生產線,在業界佔了顯著的競爭優勢。
- 世佳光子:該公司是中國領先的光電核心晶片供應商。本公司掌握獨立晶片的關鍵技術,從單一的PLC光分路器晶片突破至被動晶片和主動晶片,並進一步從晶圓製造和晶片加工拓展至封裝和測試。目前,該公司擁有從設計到製造、從測試到封裝的全流程能力,基本上形成了完整的光晶片產業鏈。
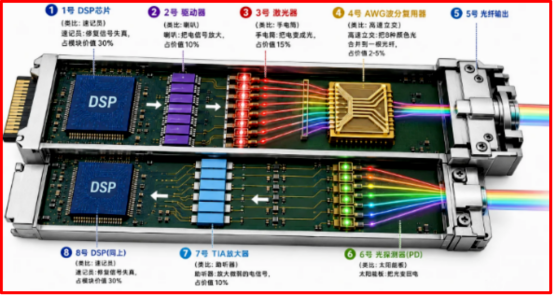 DSP晶片在電子晶片中的應用場景
電子晶片主要從海外進口,包括四大核心晶片:DSP、CDR、驅動器和TIA。主要廠商包括Marvell、Credo、博通、華為海思、超然半導體、優訊股份等。
- 優迅股份:優迅股份有限公司是中國光通訊前端收發器電子晶片領域的領導企業。公司明確將自身定位為電子晶片公司。其產品(如雷射驅動器、跨阻放大器等)需要與光晶片配合使用,是光模組中實現光電訊號轉換的「神經中樞」。在電子晶片業務拓展方面,優迅股份有限公司能夠提供全應用場景、全系列的光通訊電子晶片解決方案,在10Gbps及以下產品市場份額方面位居國內第一、全球第二。目前,該公司25G PON電子晶片已實現批量交付,50G PON電子晶片已進入樣品測試階段,並正專注於400G-800G資料中心、FMCW雷射雷達等前沿領域的電子晶片產品研發,以把握人工智慧算力和自動駕駛帶來的市場機會。
(二)光學元件
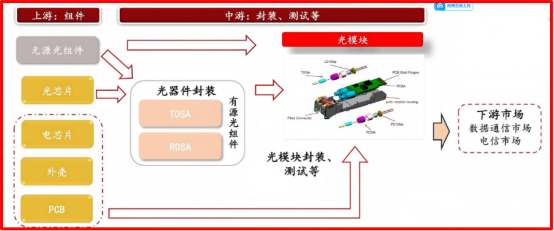 光學元件是光學元件封裝的產品和核心內容。
光學元件包括陶瓷套管/插芯、光收發器介面元件等。主要製造商包括T&S Communications、AFR Optics、T&S Communication、騰晶科技等。
- AFR Optics:憑藉一系列高性能光元件,例如光隔離器、高密度光纖陣列連接器、MEMS VOA光開關、偏振分束器/合束器、耦合器、波分複用器和鈮酸鋰調製器,該公司已成功進入全球市場。其產品出口到40多個國家和地區,廣泛應用於光纖雷射、光通訊和資料中心等產業鏈上游核心領域。
- 騰京科技:專營各類精密光學元件、光纖元件和光學測試儀器的研發、生產和銷售的高新技術企業。其產品主要應用於光通訊、光纖雷射、科研、生物醫藥及半導體設備等領域。該公司在人工智慧算力光互連這一前沿領域進行了深度佈局,已成為OCS光開關關鍵裝置的重要供應商。
(三)光學器件
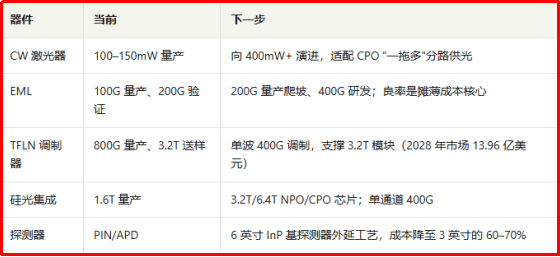 光學元件:朝著更高速度和更低功耗的方向發展
根據是否需要電源,光元件可分為主動元件和被動元件。主動光元件主要包括雷射晶片(如FP、DFB、VCSEL)、偵測器晶片(如PIN、APD)、光放大器、光調變器(如DML、EML晶片)以及光收發子模組(TOSA、ROSA、BOSA)等。被動光元件主要包括光隔離器、光連接器、光開關、光分路器/耦合器、波分複用器(WDM/AWG)、光衰減器、光纖陣列等。主要廠商包括T&S Communications、Accelink Technologies、HGTECH、T&S Communication、Broadex Technologies、Coherent、Lumentum等。
- T&S通訊公司:公司主要產品分為兩大板塊:主動光元件和被動光元件。主動元件主要包括高速光引擎、TO-CAN/BOX封裝元件以及其他光模組核心組件。被動元件涵蓋陶瓷套管、光纖陣列單元(FAU)、隔離器和連接器等。 2020年至2024年,天星通訊營收複合年增率接近40%,淨利年平均成長率接近50%。其成功關鍵在於聚焦光元件核心環節。 2025年上半年,天星通訊主動光元件業務實現爆炸性成長,營收達1.566億元人民幣,較去年同期成長90.98%。
- T&S 通訊:本公司專注於被動光元件的研發、生產和銷售。核心產品包括MPO/MTP高密度光纖連接器、MT/陶瓷插芯、柔性光纖佈線板、波分複用裝置等。產品主要應用於人工智慧算力資料中心、雲端運算集群和電信傳輸網絡,在光感業務方面也有少量佈局。本公司主營業務以資料通訊高密度光互連產品為核心,絕大部分收入來自光元件業務。憑藉著自主研發和生產的MT插芯,公司實現了關鍵零件的垂直整合。產品透過線纜廠商間接供應給海外領先的雲端服務商和人工智慧算力集群。出口業務收入佔比較高,使其成為A股市場中相對專注於被動光連結領域的企業。
- 博德克斯科技公司:本公司主要從事光通訊領域整合光電元件的研發、生產和銷售。主要產品包括PLC光分路器、PON光模組、光纖陣列、密集波分複用元件、無線承載網路光收發器模組、資料中心光收發器模組、主動光纜(AOC)和高速銅纜(DAC、ACC)。該公司目前為全球快速發展的光纖通訊網路和互聯網資料中心(IDC)市場提供高品質的光訊號功率和波長管理裝置以及高速光電收發器模組。其中,光分路器和密集波分複用(DWDM)裝置在全球市佔率領先。
(IV)光模組
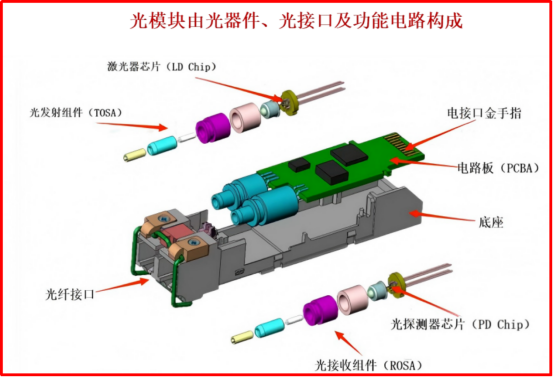 光模組發揮核心作用
光模組由光元件、光介面和功能電路組成,在日益複雜的數據通訊和電信網路中,它們對於實現高速、高可靠性和低延遲的數據傳輸起著核心作用,並廣泛應用於電信、互聯網、廣播電視、航空航天等領域。中國企業在全球光模組製造和封裝環節佔據主導地位。
- 中基創新之光:該公司目前在全球光模組市場佔有率中位居第一。其產品廣泛應用於雲端運算資料中心、資料通訊、5G無線網路、電信傳輸和固定網路存取等領域,並致力於推動光模組朝向高速、小型化、低功耗和低成本方向發展。目前,該公司的產品組合涵蓋200G至1.6T高速光模組,以及5G前傳/中傳/回傳光模組、傳輸網路光模組、FTTX光元件等整體解決方案。 2025年下半年,在800G光模組出貨量顯著成長的同時,更多客戶開始部署1.6T產品。預計2026年1.6T光模組出貨量將迎來顯著成長。
- 光電鏈路:公司產品主要服務於資料中心、人工智慧運算集群、5G/6G電信網路等領域。在光模組技術領域,公司涵蓋傳統可插拔光模組、線性驅動(LPO)、近封裝光模組(NPO)、共封裝光模組(CPO)等先進互連形式,並擁有光引擎等核心技術與能力。其產品體系包括基於VCSEL/EML、矽光子學、薄膜鈮酸鋰等多種解決方案的400G、800G和1.6T高速光模組,以及基於LPO解決方案的400G/800G ZR/ZR+相干光模組和800G/400G光模組。憑藉領先的技術和產品,公司已進入全球主要雲端運算廠商(如亞馬遜、Meta等)和通訊設備廠商的供應鏈體系,是光通訊產業的核心供應商之一。
- Accelink Technologies:該公司擁有涵蓋光晶片、裝置、模組和子系統的垂直整合能力。在光模組業務方面,其產品涵蓋傳輸、資料和存取等所有應用場景。 2025年前三個季度,該公司實現了營業收入。 532億元代表同比增長 根據市場排名,Accelink Technologies在2024年位列全球光模組製造商第五名,數據通訊光模組市佔率第四名。目前,該公司已實現800G光模組的量產,並積極部署1.6T矽光模組和CPO(共封裝光元件)等新一代技術,以鞏固其在人工智慧資料中心領域的高成長優勢。
五)光纖和光纜
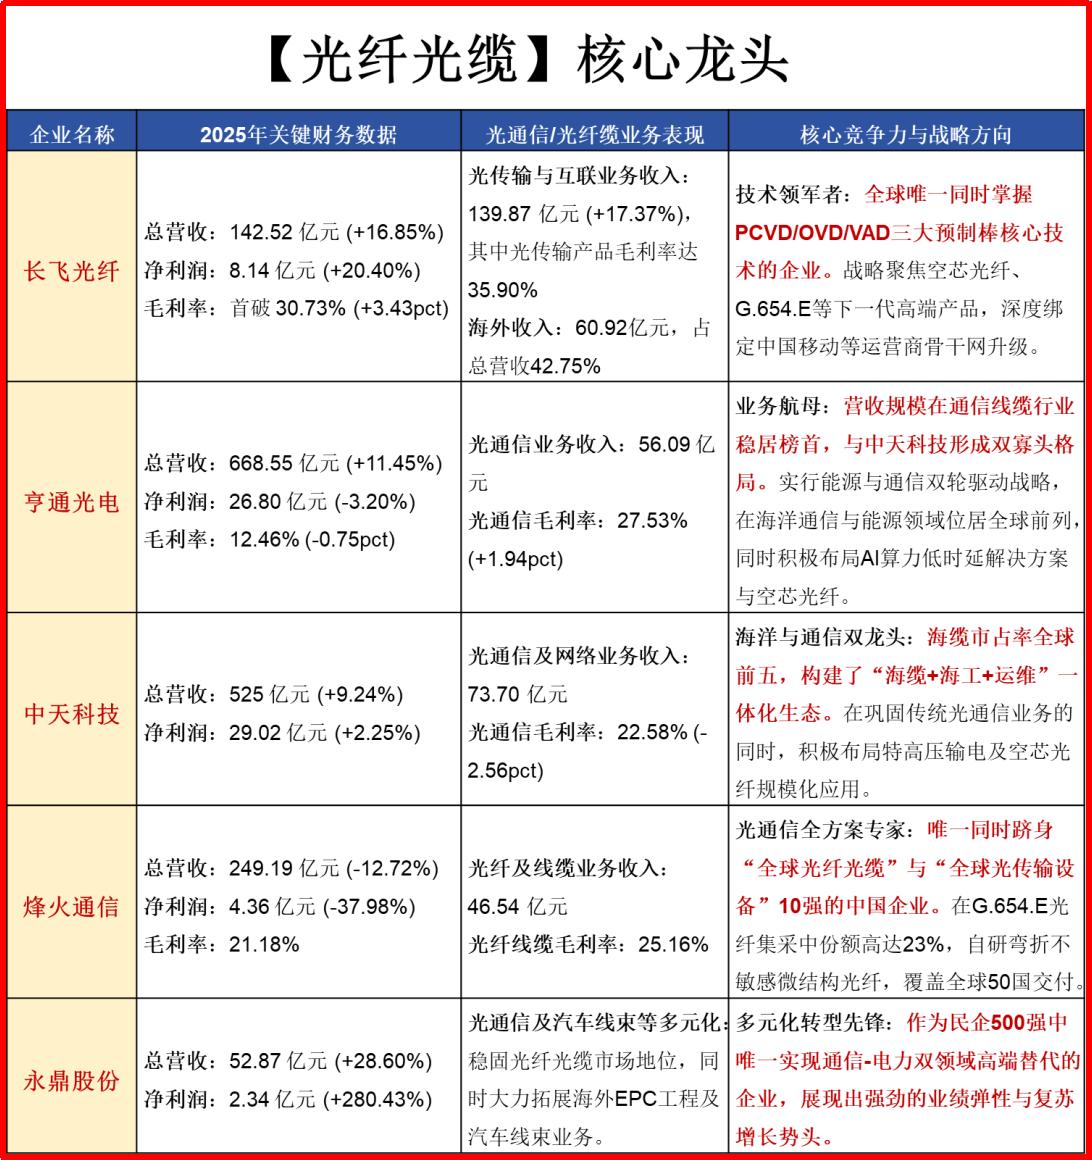
光纖與光纜領域的核心領導者:長飛光纖、恆通光電、中天科技、烽火通訊、永鼎股份
光纖光纜產業鏈的價值呈現金字塔結構。上游(光纖預製棒)技術壁壘最高,中游(光纖拉絲/光纜組裝)是製造核心,下游是應用服務。主要生產商包括長飛光纖、恆通光電、中天科技、烽火通訊、永鼎股份、通鼎互連、天發資訊、金信科技、華邁科技、石佳光子、東方光纜等。
- YOFC:作為全球領先的光纖預製棒、光纖、光纜及綜合解決方案供應商,公司主要生產和銷售通訊行業廣泛使用的各種標準規格光纖預製棒、光纖和光纜,以及根據客戶需求定制的各種光模組、特殊光纖、主動光纜、海底光纖和射頻同軸電纜、配件及其他產品。
- 亨通光電:本公司在超低損耗光纖、雷射光纖、多模光纖、海洋光纖等特殊光纖產品領域擁有強大的市場應用競爭力。在全球範圍內,擁有光纖預製棒製造自主智慧財產權的廠商寥寥無幾。其子公司亨通光電開發的新一代綠色光纖預製棒有效突破了多項關鍵技術瓶頸,填補了國內空白,引領了中國光纖預製棒技術的發展方向,推動了行業的綠色環保轉型升級。
- 中天該公司提供網路建設所需的各種基礎設施服務,例如雲端、管道和終端等多維度網路建設所需的線纜、組件、設備和天線。產品包括各種預製件、光纖、光纖、光分配網路 (ODN)、天線和射頻電纜、主動終端、光收發器、資料中心、高效能原料等產品,以及工程諮詢、設計、施工和整合服務。
(VI)核心設備-光路交換器(OCS)
光路開關(OCS)是一種完全透過光訊號進行路由的核心裝置。它無需將光訊號轉換為電訊號再轉換回來,可以直接讓光訊號找到正確的路徑。其運作原理類似調整一組平行鏡-當一面鏡子旋轉一定角度時,反射光也會隨之移動,精確控制光訊號的方向。這項技術解決了訊號轉換帶來的延遲和高能耗問題。其理論效率是傳統電開關的1000倍,而耗電量僅為十分之一。它特別適用於電力成本佔比高的超大型資料中心,並已成為下一代資料中心網路的首選方案。
目前國內領先的OCS整機及整合企業如下:
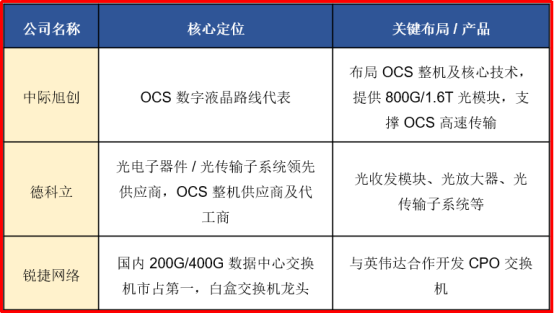
四、光通訊產業展望
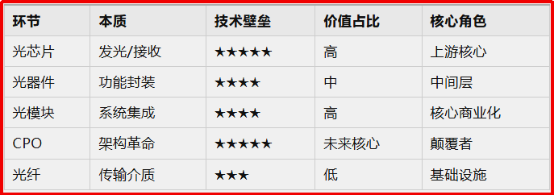 光通訊產業鏈五大環節概述
光通訊產業正處於人工智慧算力爆炸式成長和數位基礎設施升級的歷史性轉折點,正從傳統的「通訊管道」全面轉型為人工智慧算力時代的「神經系統」。未來五年(2026-2030年)將是光通訊產業的“黃金發展期”,產業將呈現“需求爆炸、技術迭代、格局重構、國產化”四大核心趨勢。同時,上游核心材料短缺的結構性矛盾也較為突出。 2026年14月,工信部發布了《資訊通信產業發展「十四五」規劃》,提出加強超高速大容量光傳輸、光接入、海底光通訊等技術的研發,加速空芯光纖等新型光纖技術的研發與應用,並進行汽車光通訊、工業控制光網路等產業融合應用技術的研究。推動大容量、高頻寬光通訊設備的研發,重點建置1.6Tb/s光傳輸系統、200G-PON光接入系統、空芯光纖電纜等超大容量全光承載產品,加速100G以上高速星間及星地光通訊設備的研發。
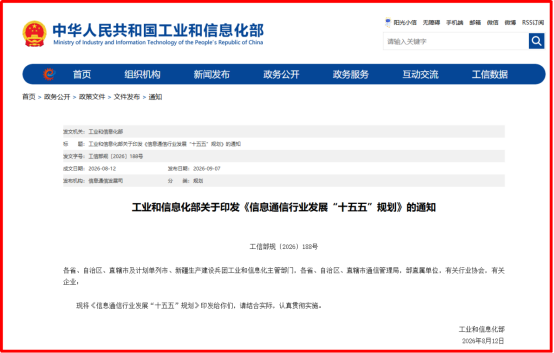 工業和資訊化部已發布 資訊通訊產業發展「十四五」規劃.
(I)需求爆炸:人工智慧運算能力+網路頻寬需求
人工智慧運算能力需求成為核心引擎:人工智慧大型模型的爆炸性成長帶動了GPU叢集和超大型資料中心(IDC)的爆炸性成長。人工智慧光模組(例如800G和1.6T)已成為主要需求動力。人工智慧光通訊市場預計將維持40%以上的複合年增長率,到2030年市場規模預計將超過90億美元。
上游核心零件供應短缺:光晶片和磷化銦基板等核心零件的供需嚴重失衡。光模組所需的EML光晶片的全球供需缺口超過30%。
光纖預製棒技術門檻高,擴張週期長達18至24個月,短期供應短缺的局面難以扭轉。
網路頻寬需求不斷增長:數位經濟和人工智慧正在推動全球數據流量激增,從而對網路頻寬的需求日益增長。光傳輸設備市場將穩定成長。根據 Omdia 數據顯示,2024 年全球市場規模為 16.7 億美元,預計 2024 年至 2029 年將以每年 4.2% 的速度成長,到 2029 年達到 20.5 億美元。
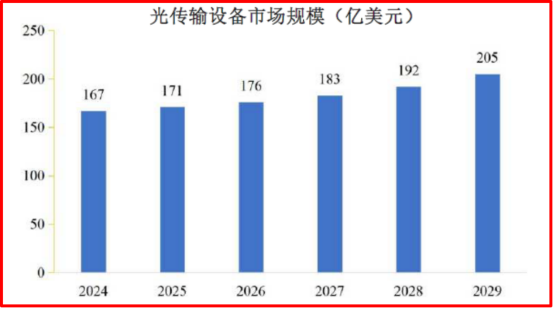 2029年,全球光傳輸設備市場規模將達20.5億美元。
(二)技術迭代:CPO + 矽光子整合 + 汽車光通訊 + 電芯光纖技術
持續迭代:光模組的速率正從800G加速提升至1.6T和3.2T。 CPO(共封裝光元件)技術於2026年8月進入大規模量產階段。
矽光子整合技術取得突破:矽光子整合技術已成為突破傳統光晶片效能瓶頸的關鍵。中國首條8吋矽光子晶片量產線預計2026年完工。
新興應用場景:隨著L3級自動駕駛技術的發展,汽車光通訊正在興起。預計2026年,全球汽車光纖網路市場規模將達3.13億美元。
前緣材料定位:空芯光纖等新一代傳輸介質正逐步實現產業化。與傳統光纖相比,延遲降低了近一半,使其成為技術競爭的新高地。
(三)模式重建
資料通訊和電信需求存在差異:資料通訊市場(資料中心內部互連和資料中心間互連)的成長速度遠超過電信市場(5G/6G承載網路和固定網路升級)。資料中心對光互連的需求呈指數級增長,每個機架的光纖使用量也飆升。業界正從「光纖過剩」轉向「光纖短缺」。
纖維產量與價格同步上漲:至2026年,全球纖維供需缺口率約16.4%。高端特種纖維價格大幅上漲,產業已進入賣方市場,商品供不應求。
市場規模擴張:預計到 2026 年,全球光模組市場規模將達到 201.6 億元人民幣,中國光模組市場規模將達到 56.4 億元。
應用場景不斷擴大:產業邊界正在擴展到衛星互聯網(低軌道衛星)、量子通訊、整合感測、通訊和運算等新興領域,為光通訊開闢了新的增量空間。
(四)國內替代
光纖預製棒領域:亨通光電、長飛光纖等龍頭企業持續擴大產能。跨國企業漢光雷射也以2.52億元進軍空心光纖領域。
光晶片及光模組領域:東山精密旗下子公司源光子科技正投資8.1億元擴大光晶片及光模組產能。石佳光子科技計畫透過私募融資2.8億元人民幣,用於高速光晶片的研發。
上游材料領域:仙島科技集團投資12億元建設磷化銦基板產業化基地。
國內替代率有待提高: 10G及以下的晶片已實現國內替代,但25G及以上高速有源晶片的國內替代率仍然相對較低。
總而言之,光通訊的未來前景廣闊,擁有一兆元的市場規模,能夠滲透到發展的各個層面,涵蓋人工智慧、數據、工業、醫療健康等許多領域。資料中心、電信網路、資料中心互聯、工業互聯網、智慧駕駛、量子通訊、智慧電網、衛星通訊、光纖感測、航空航太等應用場景均依賴光通訊實現高速穩定的資料傳輸,是推動市場需求成長的主要動力。粗略估計如下:
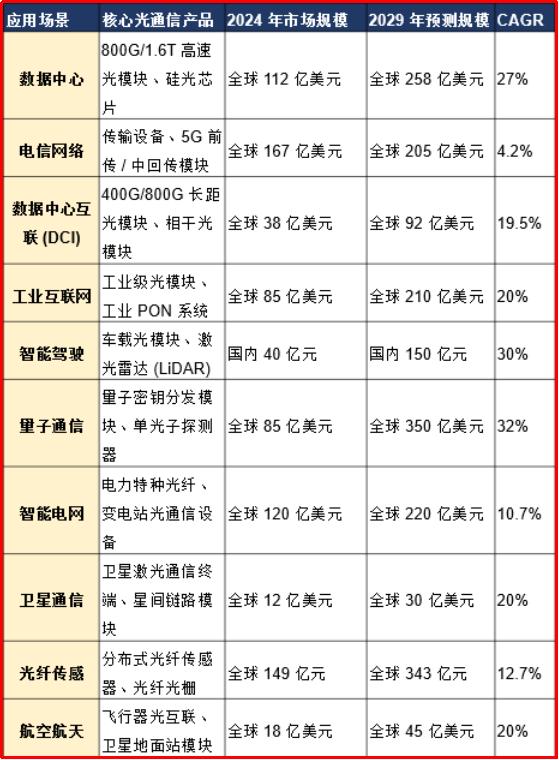
聲明: 以上圖片及資料部分來自網絡,僅用於促進產業交流與發展,不用於商業用途。如有侵權,請與我們聯絡。
相關推薦
Kinghelm 銷售副總監彭慧生:一位在深圳的客家人,憑藉不懈努力不忘初心。
2026-08-03
1290
宋世強談策略:2026年上海電子對話亮點
2026-07-21
1346
清華大學的熱情:攻克材料科學的挑戰-專訪CEN寧波金山新材料公司岑建軍
2026-07-14
1319
Kinghelm 連續第三年參加2026上海電子展!由總經理宋世強和總工程師秦向宏帶領。
2026-07-08
1224
遠見卓識,勇於行動,下一個乘風破浪者可能就是你! ——嘉政新城創辦人佘維鑫訪談
2026-06-30
1549





