


Linea diretta di assistenza
Notizie

Notizie
Kinghelm Pubblicazione di "Un riepilogo completo della catena di fornitura a monte e a valle del settore delle comunicazioni ottiche e un'analisi dei produttori nazionali ed esteri (Parte 2)"
2026-09-15
6
 Kinghelm Il direttore generale Song Shiqiang alla fiera dell'elettronica di Shanghai e Monaco 2026, stand W5.317.
Nel 2026, Kinghelm (www.kinghelm.net) è entrata ufficialmente nel settore delle comunicazioni ottiche. Il direttore generale, il signor Song Shiqiang, ha sottolineato: "Le comunicazioni ottiche coprono l'intera catena industriale dei chip ottici, dei componenti ottici, dei moduli ottici, delle fibre e dei cavi ottici e delle apparecchiature di sistema. Rappresentano un percorso fondamentale e imprescindibile per importanti progetti come i data center 5G/6G e il progetto di trasferimento di risorse di calcolo da Est a Ovest. Le caratteristiche di una duplice iterazione tecnologica e di una domanda di mercato sono molto evidenti, poiché la domanda principale si è rapidamente spostata dalla tradizionale costruzione di reti pubbliche degli operatori a scenari emergenti come l'interconnessione dei data center per l'IA, le reti ottiche private industriali e l'interconnessione ottica automobilistica, profondamente legate a nuove esigenze come le reti di potenza di calcolo e i modelli di grandi dimensioni per l'IA. Le tecnologie di packaging avanzato e di integrazione della fotonica al silicio sono diventate direzioni di svolta fondamentali. Nel 2026, la Cina ha indicato i chip optoelettronici di fascia alta, l'ottica co-confezionata CPO, la commutazione completamente ottica e altre tecnologie chiave come direzioni di ricerca principali. Lo spazio per la sostituzione nazionale nelle comunicazioni ottiche è ampio." Kinghelm (www.kinghelm.com.cn), in qualità di produttore originale di tecnologie e importante partecipante alla "sostituzione nazionale", entra nel settore delle comunicazioni ottiche per aprire nuove strade di sviluppo. L'obiettivo è il "cuore" della catena industriale delle comunicazioni ottiche, che rappresenta l'anello chiave della sostituzione nazionale, comprendendo chip trasmettitori/ricevitori e chip laser ad alta velocità basati su fosfuro di indio.
Kinghelm Il capo ingegnere Qin Xianghong al lavoro.
In vista di questo, Kinghelm L'ingegnere capo Qin Xianghong, combinando anni di profonda esperienza nella ricerca di settore e attingendo ai risultati della ricerca di pionieri e colleghi del settore, ha seguito le cinque linee principali della catena industriale delle comunicazioni ottiche – chip ottici, componenti ottici, moduli ottici, fibre e cavi ottici e apparecchiature di trasmissione – e ha riassunto e compilato la "Sintesi completa dell'intera catena industriale delle comunicazioni ottiche e analisi dei produttori nazionali e internazionali". Questa sintesi si articola in quattro punti: 1. Panoramica delle comunicazioni ottiche - Principi di base; 2. Catena industriale delle comunicazioni ottiche - Analisi delle fasi a monte, intermedie e a valle; 3. Aziende chiave nella catena industriale delle comunicazioni ottiche in Cina; 4. Prospettive per il settore delle comunicazioni ottiche. Questa iniziativa mira a promuovere la comunicazione delle informazioni, la condivisione delle risorse e la co-costruzione della conoscenza lungo l'intera catena industriale delle comunicazioni ottiche, dalla fase a monte a quella intermedia e a valle, per raggiungere l'ottimizzazione, l'integrazione e l'innovazione collaborativa della catena industriale, rafforzando così il potere di dialogo industriale globale delle imprese cinesi.
 Kinghelm "Sintesi completa dell'intera filiera industriale delle comunicazioni ottiche e analisi dei produttori nazionali e internazionali"
Continua da Kinghelm Ingegnere capo Qin Xianghong — "Riepilogo completo della catena industriale a monte e a valle delle comunicazioni ottiche e analisi dei produttori nazionali ed esteri (Parte 1)":
III. Aziende chiave nella filiera dell'industria delle comunicazioni ottiche in Cina
(I) Chip ottici e chip elettrici
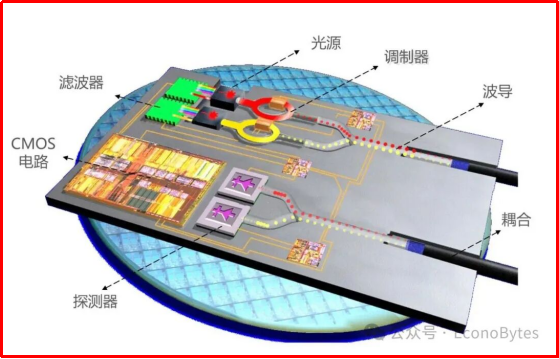 Scenari di applicazione dei chip ottici
I chip ottici, scientificamente noti come chip optoelettronici o circuiti fotonici integrati (PIC), utilizzano processi a semiconduttore per integrare funzioni quali emissione, ricezione, modulazione, multiplexing/demultiplexing e amplificazione della luce su un singolo chip. In base alla funzione, si dividono in: chip laser (da elettrico a ottico: VCSEL/DFB/EML), chip rivelatori (da ottico a elettrico: PIN/APD), chip modulatori (per la generazione del segnale) e chip PLC (circuiti ottici passivi). Tra i principali produttori si annoverano Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI, ecc.
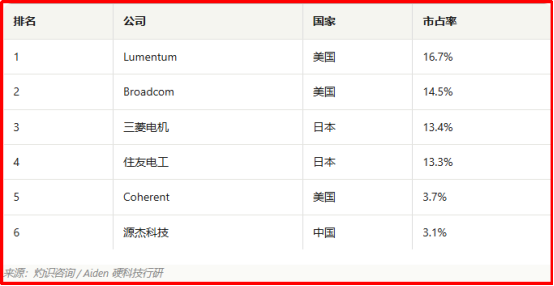 L'azienda cinese Yuanjie Technology si posiziona tra i principali operatori del mercato globale dei chip laser.
- Tecnologia Yuanjie:Azienda leader nella fornitura di chip ottici in Cina, con una strategia di espansione congiunta nei settori delle telecomunicazioni e del data center. I principali prodotti dell'azienda sono chip ottici, tra cui laser DFB ed EML a velocità superiori, 2.5G, 10G, 25G, 50G, 100G, 200G e altre, nonché sorgenti luminose fotoniche al silicio ad alta potenza da 50 mW, 70 mW, 100 mW, 150 mW e altre ancora. L'azienda ha registrato una rapida crescita, con un utile netto di 51.385 milioni di yuan nei primi tre trimestri del 2025, in aumento del 627.62% rispetto all'anno precedente.
- Changguang Huaxin:Specializzata in ricerca e sviluppo, progettazione e produzione di chip laser a semiconduttore, Changguang Huaxin è una delle poche aziende che sviluppa e produce in serie chip laser a semiconduttore ad alta potenza. Ha realizzato una piattaforma IDM completa che copre la progettazione dei chip, la crescita epitassiale, la lavorazione dei wafer (litografia), il taglio/rivestimento, il confezionamento e il collaudo, e l'accoppiamento con fibre ottiche. Oggi, Changguang Huaxin ha costruito l'unica linea di produzione di chip laser a semiconduttore ad alta potenza GaAs da 6 pollici in Cina e la seconda al mondo, occupando una posizione competitiva di vantaggio nel settore.
- Fotoni Shijia:Azienda leader in Cina nella fornitura di chip optoelettronici di base. L'azienda padroneggia tecnologie chiave per chip indipendenti, passando da un singolo chip splitter ottico PLC a chip passivi e attivi, e ampliando ulteriormente la propria attività dalla produzione di wafer e dalla lavorazione dei chip al packaging e al collaudo. Ora possiede una capacità di processo completa, dalla progettazione alla produzione, dal collaudo al packaging, formando di fatto una filiera completa per l'industria dei chip ottici.
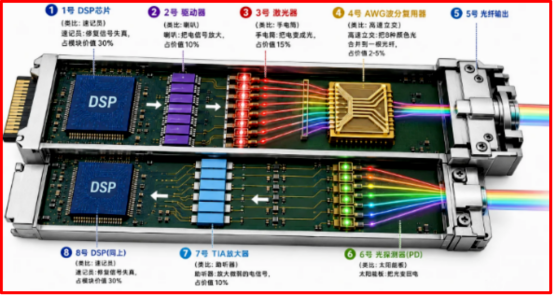 Scenari applicativi dei chip DSP nei chip elettronici
I chip elettronici vengono importati principalmente dall'estero e comprendono quattro chip fondamentali: DSP, CDR, driver e TIA. Tra i principali produttori figurano Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Shares, ecc.
- Youxun condivide:Azienda leader in Cina nel settore dei chip elettrici per ricetrasmettitori front-end per la comunicazione ottica. L'azienda si posiziona chiaramente come produttrice di chip elettrici. I suoi prodotti (come driver laser, amplificatori di transimpedenza, ecc.) devono essere utilizzati in combinazione con i chip ottici e rappresentano il "centro nevralgico" per la conversione del segnale optoelettronico nei moduli ottici. In termini di sviluppo del business dei chip elettrici, Youxun Shares è in grado di fornire soluzioni complete per la comunicazione ottica, coprendo l'intero spettro di applicazioni, e si posiziona al primo posto in Cina e al secondo a livello mondiale per quota di mercato dei prodotti a 10 Gbps e inferiori. Attualmente, l'azienda ha completato la consegna dei lotti di chip elettrici 25G PON, mentre i chip elettrici 50G PON sono entrati nella fase di test dei campioni. L'azienda si sta concentrando sulla ricerca e sviluppo di chip elettrici per settori all'avanguardia come i data center 400G-800G e il LiDAR FMCW, al fine di cogliere le opportunità di mercato offerte dalla potenza di calcolo dell'intelligenza artificiale e dalla guida autonoma.
(II) Componenti ottici
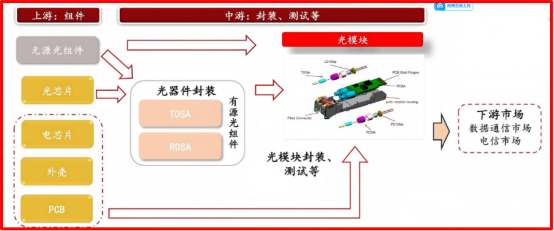 I componenti ottici sono il prodotto e il contenuto principale del packaging dei dispositivi ottici.
I componenti ottici includono manicotti/ferrule in ceramica, componenti di interfaccia per ricetrasmettitori ottici, ecc. Tra i principali produttori figurano T&S Communications, AFR Optics, T&S Communication, Tengjing Technology, ecc.
- Ottica AFR:Grazie a una serie di dispositivi ottici ad alte prestazioni come isolatori ottici, connettori per array di fibre dense, switch ottici MEMS VOA, divisori/combinatori di fascio polarizzatori, accoppiatori, multiplexer a divisione di lunghezza d'onda e modulatori al niobato di litio, l'azienda è entrata con successo nel mercato globale. I suoi prodotti vengono esportati in oltre 40 paesi e regioni e sono ampiamente utilizzati nei settori chiave a monte della catena industriale, come i laser a fibra, le comunicazioni ottiche e i data center.
- Tecnologia Tengjing:Un'azienda high-tech specializzata nella ricerca e sviluppo, produzione e vendita di vari componenti ottici di precisione, dispositivi a fibra ottica e strumenti di test ottici. I suoi prodotti trovano applicazione principalmente in settori quali le comunicazioni ottiche, i laser a fibra, la ricerca scientifica, la biomedicina e le apparecchiature per semiconduttori. L'azienda ha maturato una solida esperienza nel campo all'avanguardia dell'interconnessione ottica per il calcolo di potenza di calcolo AI ed è diventata un fornitore importante di dispositivi chiave per gli switch ottici OCS.
(III) Dispositivi ottici
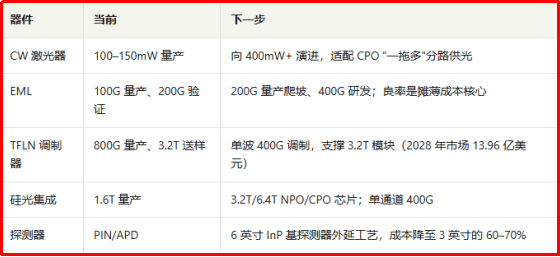 Dispositivi ottici: un'evoluzione verso velocità più elevate e consumi energetici ridotti.
In base alla necessità o meno di un'alimentazione, i dispositivi ottici si dividono in dispositivi attivi e dispositivi passivi. I dispositivi ottici attivi includono principalmente chip laser (come FP, DFB, VCSEL), chip rivelatori (come PIN, APD), amplificatori ottici, modulatori ottici (come chip DML, EML) e sottomoduli ricetrasmettitori ottici (TOSA, ROSA, BOSA), ecc. I dispositivi ottici passivi includono principalmente isolatori ottici, connettori ottici, interruttori ottici, splitter/accoppiatori ottici, multiplexer a divisione di lunghezza d'onda (WDM/AWG), attenuatori ottici, array di fibre FA, ecc. Tra i principali produttori si annoverano T&S Communications, Accelink Technologies, HGTECH, Broadex Technologies, Coherent, Lumentum, ecc.
- T&S Communications:I principali prodotti dell'azienda si suddividono in due segmenti principali: dispositivi ottici attivi e dispositivi ottici passivi. I dispositivi attivi includono principalmente motori ottici ad alta velocità, dispositivi in package TO-CAN/BOX e altri componenti chiave dei moduli ottici. I dispositivi passivi comprendono manicotti in ceramica, unità di array di fibre (FAU), isolatori e connettori, ecc. Dal 2020 al 2024, il tasso di crescita annuo composto del fatturato di T&S Communications si è attestato intorno al 40%, e l'utile netto è cresciuto di quasi il 50% all'anno. La chiave sta nel concentrarsi sul collegamento centrale dei dispositivi ottici. Nella prima metà del 2025, il settore dei dispositivi ottici attivi di T&S Communications ha registrato una crescita esponenziale, raggiungendo un fatturato di 1.566 miliardi di yuan, con un aumento del 90.98% rispetto all'anno precedente.
- Comunicazione T&S:L'azienda è focalizzata sulla ricerca e sviluppo, produzione e vendita di dispositivi ottici passivi. I prodotti principali includono connettori in fibra ad alta densità MPO/MTP, ferrule MT/ceramiche, schede di instradamento in fibra flessibile, dispositivi di multiplexing a divisione di lunghezza d'onda, ecc. I prodotti sono utilizzati principalmente nei data center per il calcolo AI, nei cluster di cloud computing e nelle reti di trasmissione per telecomunicazioni, con una piccola quota nel settore del rilevamento ottico. L'attività principale dell'azienda è incentrata sui prodotti di interconnessione ottica ad alta densità per il data commerce, con la maggior parte del fatturato proveniente dal settore dei dispositivi ottici. Grazie alle ferrule MT sviluppate e prodotte internamente, l'azienda realizza l'integrazione verticale dei componenti chiave. I prodotti vengono forniti indirettamente ai principali fornitori di servizi cloud e cluster di calcolo AI esteri tramite produttori di cavi. L'attività di esportazione rappresenta una quota relativamente elevata del fatturato, il che la rende un'azienda relativamente focalizzata sulle connessioni ottiche passive nel mercato azionario cinese.
- Broadex Technologies:L'attività principale consiste nella ricerca e sviluppo, produzione e vendita di dispositivi optoelettronici integrati nel campo delle comunicazioni ottiche. I prodotti principali includono splitter ottici PLC, moduli ottici PON, array di fibre, dispositivi DWDM (Dense Wavelength Division Multiplexing), moduli ricetrasmettitori ottici per reti wireless, moduli ricetrasmettitori ottici per data center, cavi ottici attivi (AOC) e cavi in rame ad alta velocità (DAC, ACC). L'azienda fornisce attualmente dispositivi di alta qualità per la gestione della potenza e della lunghezza d'onda del segnale ottico e moduli ricetrasmettitori optoelettronici ad alta velocità per i mercati globali in rapida espansione delle reti di comunicazione in fibra ottica e dei data center Internet (IDC). Tra questi, gli splitter ottici e i dispositivi DWDM detengono quote di mercato globali di rilievo.
(IV) Moduli ottici
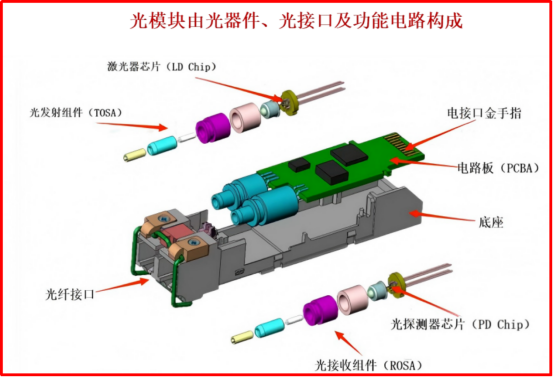 I moduli ottici svolgono un ruolo fondamentale
I moduli ottici sono composti da dispositivi ottici, interfacce ottiche e circuiti funzionali. Svolgono un ruolo fondamentale nel consentire la trasmissione di dati ad alta velocità, alta affidabilità e bassa latenza nelle reti di telecomunicazione e trasmissione dati sempre più complesse e sono ampiamente utilizzati nelle telecomunicazioni, in internet, nella radio e televisione, nell'industria aerospaziale e in altri settori. Le imprese cinesi detengono una posizione dominante a livello mondiale nella produzione e nel confezionamento di moduli ottici.
- Zhongji Innolight:Attualmente l'azienda detiene la prima quota di mercato globale nel settore dei moduli ottici. I suoi prodotti sono ampiamente utilizzati nei data center per il cloud computing, nelle comunicazioni dati, nelle reti wireless 5G, nella trasmissione di telecomunicazioni e nell'accesso a reti fisse, ecc., e si impegna a promuovere lo sviluppo di moduli ottici verso alta velocità, miniaturizzazione, basso consumo energetico e costi contenuti. Attualmente, il portafoglio prodotti dell'azienda comprende moduli ottici ad alta velocità da 200G a 1.6T, nonché moduli ottici fronthaul/midhaul/backhaul 5G, moduli ottici per reti di trasmissione, dispositivi ottici FTTX e altre soluzioni complete. Nella seconda metà del 2025, mentre i moduli ottici da 800G hanno registrato un aumento significativo dei volumi, un numero crescente di clienti ha iniziato a implementare prodotti da 1.6T. Si prevede che le spedizioni di moduli ottici da 1.6T registreranno una crescita significativa dei volumi nel 2026.
- Eoptolink:I prodotti dell'azienda sono destinati principalmente a data center, cluster di calcolo per l'intelligenza artificiale, reti di telecomunicazioni 5G/6G e altri settori. Nell'ambito della tecnologia dei moduli ottici, l'azienda offre moduli ottici plug-in tradizionali, azionamenti lineari (LPO), ottiche near-package (NPO) e ottiche co-packaged (CPO), oltre ad altre forme di interconnessione avanzate, e possiede tecnologie e competenze chiave come i motori ottici. Il suo sistema di prodotti include moduli ottici ad alta velocità da 400G, 800G e 1.6T basati su diverse soluzioni come VCSEL/EML, fotonica al silicio e niobato di litio a film sottile, nonché moduli ottici coerenti ZR/ZR+ da 400G/800G e moduli ottici da 800G/400G basati su soluzioni LPO. Grazie a tecnologie e prodotti all'avanguardia, l'azienda è entrata nelle catene di fornitura dei principali fornitori globali di cloud computing (come Amazon, Meta, ecc.) e di apparecchiature di comunicazione, affermandosi come uno dei principali fornitori nel settore delle comunicazioni ottiche.
- Accelink Technologies:L'azienda vanta capacità di integrazione verticale che coprono chip ottici, dispositivi, moduli e sottosistemi. Nel settore dei moduli ottici, i suoi prodotti coprono tutti gli scenari di trasmissione, dati e accesso. Nei primi tre trimestri del 2025 ha realizzato un fatturato operativo di 532 miliardi di yuan, che rappresenta un aumento su base annua di 58.65%Secondo le classifiche di mercato, nel 2024 Accelink Technologies si è classificata al 5° posto tra i produttori globali di moduli ottici e al 4° posto per quota di mercato dei moduli ottici per la comunicazione dati. Attualmente, l'azienda ha completato la produzione in serie di moduli ottici 800G e sta implementando attivamente tecnologie di nuova generazione come i moduli ottici in silicio 1.6T e CPO (ottica co-confezionata) per consolidare i suoi vantaggi di elevata crescita nel settore dei data center per l'intelligenza artificiale.
V) Fibre e cavi ottici
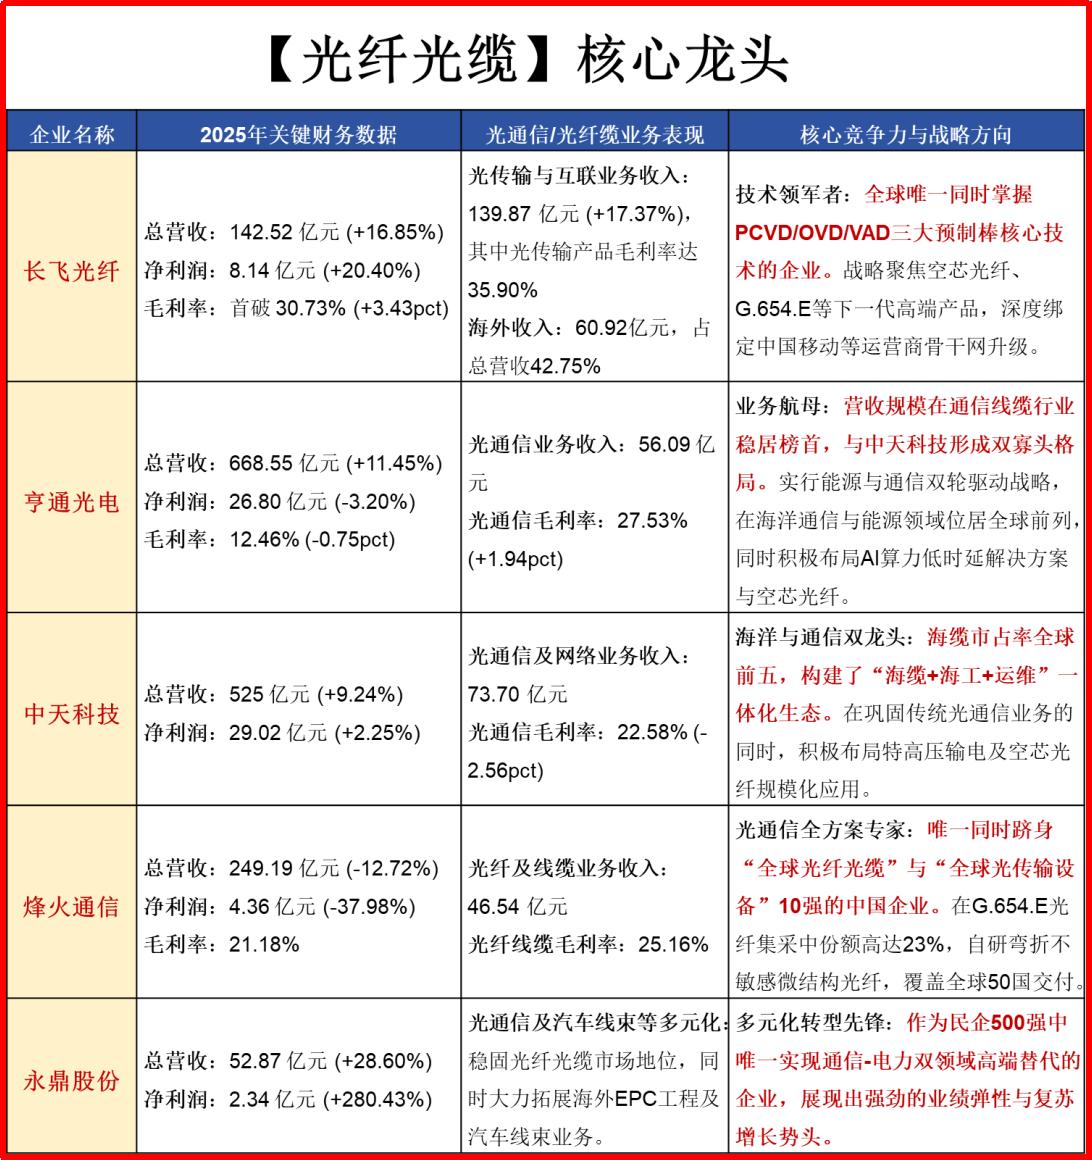
Principali aziende leader nel settore delle fibre e dei cavi ottici: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
La filiera produttiva delle fibre ottiche e dei cavi presenta una struttura piramidale. La fase a monte (preforma di fibra ottica) è caratterizzata dalle barriere tecniche più elevate, la fase intermedia (estrusione delle fibre/assemblaggio dei cavi) rappresenta il nucleo produttivo, mentre la fase a valle (servizi applicativi) comprende le principali aziende produttrici, tra cui YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable, ecc.
- YOFC:Azienda leader a livello globale nella fornitura di preforme in fibra ottica, fibre ottiche, cavi ottici e soluzioni complete. Produce e commercializza principalmente preforme in fibra ottica, fibre ottiche e cavi ottici di varie specifiche standard, ampiamente utilizzati nel settore delle telecomunicazioni, nonché diversi moduli ottici, fibre speciali, cavi ottici attivi, cavi sottomarini, cavi coassiali RF, accessori e altri prodotti personalizzati in base alle esigenze del cliente.
- Hengtong Optic-Electric:Forte competitività di mercato nell'applicazione di prodotti in fibra speciali come fibra a bassissima perdita, fibra laser, fibra multimodale e fibra marina. A livello globale, solo pochi produttori possiedono diritti di proprietà intellettuale indipendenti per la produzione di preforme in fibra ottica. La preforma in fibra ottica verde di nuova generazione sviluppata dalla sua controllata Hengtong Photoconduction ha superato efficacemente molteplici colli di bottiglia tecnici chiave, colmando le lacune a livello nazionale, guidando la direzione della tecnologia delle preforme in fibra ottica in Cina e promuovendo la trasformazione e l'ammodernamento ecologico e sostenibile del settore.
- ZTT:L'azienda fornisce servizi infrastrutturali quali cavi, componenti, dispositivi e antenne per la costruzione di reti in diverse dimensioni: cloud, condutture e terminali. I prodotti includono varie preforme, fibre ottiche, cavi ottici, ODN, antenne e tipi di cavi RF, terminali attivi, ricetrasmettitori ottici, data center, materie prime ad alte prestazioni e altri prodotti, oltre a servizi di consulenza ingegneristica, progettazione, costruzione e integrazione.
(VI) Apparecchiature principali - Commutatore di circuito ottico (OCS)
L'OCS (Optical Circuit Switch) è un dispositivo fondamentale che instrada i segnali esclusivamente tramite segnali ottici. Non necessita di convertire i segnali ottici in segnali elettrici e poi riconvertirli; può far sì che i segnali ottici trovino direttamente il percorso corretto. Il suo principio di funzionamento è molto simile alla regolazione di un sistema di specchi paralleli: quando uno specchio ruota di un certo angolo, la luce riflessa si sposta di conseguenza, controllando con precisione la direzione del segnale ottico. Questa tecnologia risolve i problemi di ritardo e di elevato consumo energetico causati dalla conversione del segnale. La sua efficienza teorica è 1000 volte superiore a quella dei tradizionali interruttori elettrici, mentre il consumo energetico è solo un decimo. È particolarmente indicato per i data center di grandi dimensioni, caratterizzati da elevati costi energetici, ed è diventato la scelta preferita per le reti dei data center di nuova generazione.
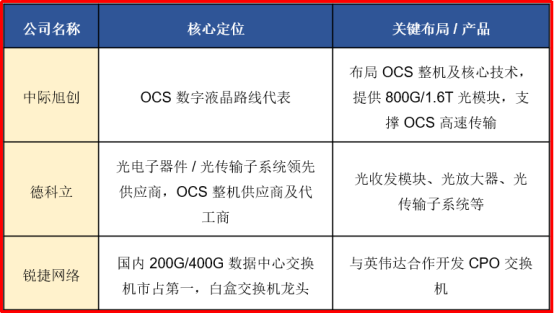
Attualmente, le principali aziende nazionali produttrici di macchine complete e di sistemi di integrazione OCS sono le seguenti:
IV. Prospettive per il settore delle comunicazioni ottiche
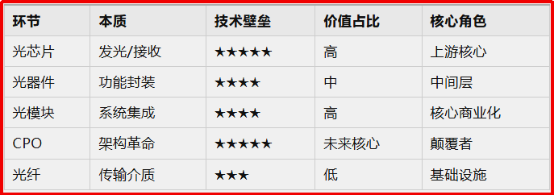 Sintesi dei cinque principali anelli della catena industriale delle comunicazioni ottiche
Il settore delle comunicazioni ottiche si trova in un momento storico cruciale, segnato dall'esplosione della potenza di calcolo dell'intelligenza artificiale e dall'aggiornamento delle infrastrutture digitali. Sta evolvendo radicalmente da un tradizionale "canale di comunicazione" al "sistema nervoso" dell'era della potenza di calcolo dell'IA. I prossimi cinque anni (2026-2030) rappresenteranno un "periodo d'oro per lo sviluppo" del settore. Questo settore presenterà quattro tendenze principali: "esplosione della domanda, iterazione tecnologica, ricostruzione del modello e sostituzione con prodotti nazionali". Allo stesso tempo, emerge anche la contraddizione strutturale della carenza di materie prime a monte. Nell'agosto 2026, il Ministero dell'Industria e dell'Informatica ha pubblicato il "14° Piano quinquennale per lo sviluppo del settore dell'informazione e della comunicazione", proponendo di rafforzare la ricerca e lo sviluppo di tecnologie per la trasmissione ottica ad altissima velocità e grande capacità, l'accesso ottico e le comunicazioni ottiche tramite cavi sottomarini, accelerare la ricerca e lo sviluppo e l'applicazione di nuove tecnologie in fibra, come la fibra a nucleo cavo, e condurre ricerche su tecnologie applicative integrate nell'industria, come le comunicazioni ottiche per il settore automobilistico e le reti ottiche per il controllo industriale. Promuovere la ricerca e lo sviluppo di apparecchiature per la comunicazione ottica ad alta capacità e larghezza di banda, concentrandosi sulla realizzazione di sistemi di trasmissione ottica da 1.6 Tb/s, sistemi di accesso ottico 200G-PON, cavi in fibra ottica a nucleo cavo e altri prodotti di trasporto interamente ottici ad altissima capacità, e accelerare la ricerca e lo sviluppo di apparecchiature per la comunicazione ottica inter-satellite e satellite-terra ad alta velocità da 100G e superiori.
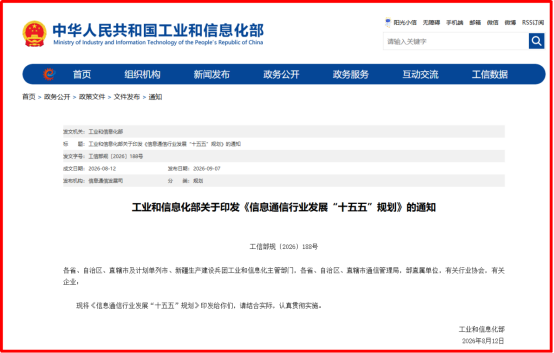 Il Ministero dell'Industria e dell'Informatica ha emesso il 14° Piano quinquennale per lo sviluppo dell'industria dell'informazione e della comunicazione.
(I) Esplosione della domanda: potenza di calcolo dell'IA + domanda di larghezza di banda di rete
La domanda di potenza di calcolo per l'IA diventa il motore principale: la crescita esponenziale dei modelli di IA su larga scala sta guidando la crescita esponenziale dei cluster GPU e dei data center su scala ultra-large (IDC). I moduli ottici per l'IA (come 800G e 1.6T) sono diventati la principale forza trainante della domanda. Si prevede che il mercato delle comunicazioni ottiche per l'IA manterrà un tasso di crescita annuo composto superiore al 40% e supererà i 90 miliardi di dollari entro il 2030.
I componenti chiave a monte scarseggiano: l'offerta e la domanda non coincidono per componenti fondamentali come i chip ottici e i substrati di fosfuro di indio. Il divario globale tra domanda e offerta di chip ottici EML necessari per i moduli ottici supera il 30%.
Cicli di espansione lunghi: la tecnologia delle preforme in fibra ottica presenta barriere elevate e il ciclo di espansione può durare dai 18 ai 24 mesi. È difficile invertire la tendenza alla carenza di offerta a breve termine.
La domanda di larghezza di banda di rete è in crescita: l'economia digitale e l'intelligenza artificiale stanno alimentando un'impennata del traffico dati globale, creando una domanda sempre maggiore di larghezza di banda di rete. Il mercato delle apparecchiature di trasmissione ottica crescerà costantemente. Secondo i dati di Omdia, le dimensioni del mercato globale nel 2024 erano pari a 16.7 miliardi di dollari e si prevede che crescerà del 4.2% all'anno dal 2024 al 2029, raggiungendo i 20.5 miliardi di dollari entro il 2029.
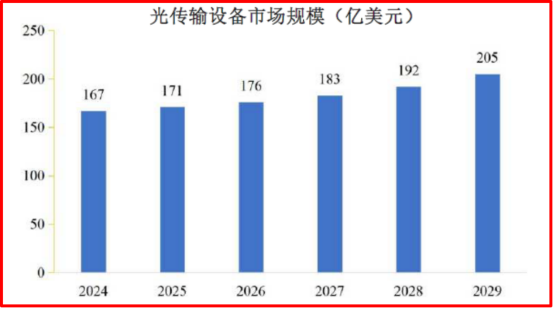 Entro il 2029 il mercato globale delle apparecchiature per la trasmissione ottica raggiungerà i 20.5 miliardi di dollari.
(II) Iterazione tecnologica: CPO + Integrazione della fotonica al silicio + Comunicazione ottica automobilistica + Tecnologia della fibra a nucleo cavo
Iterazione continua della velocità di trasmissione: i moduli ottici stanno accelerando da 800G a 1.6T e 3.2T. La tecnologia CPO (ottica co-confezionata) è entrata nella fase di produzione di massa su larga scala nell'agosto 2026.
Svolta nell'integrazione della fotonica al silicio: la tecnologia di integrazione della fotonica al silicio è diventata la chiave per superare il collo di bottiglia prestazionale dei tradizionali chip ottici. Si prevede che la prima linea di produzione di massa di chip fotonici al silicio da 8 pollici in Cina sarà completata entro il 2026.
Scenari emergenti in atto: la comunicazione ottica nel settore automobilistico è in crescita grazie allo sviluppo della guida autonoma di livello 3. Si prevede che il mercato globale delle reti in fibra ottica per autoveicoli raggiungerà i 3.13 miliardi di dollari nel 2026.
Posizionamento dei materiali di frontiera: i mezzi di trasmissione di nuova generazione, come la fibra a nucleo cavo, stanno gradualmente raggiungendo l'industrializzazione. La latenza è ridotta di quasi la metà rispetto alla fibra ottica tradizionale, rendendola un nuovo terreno di scontro per la competizione tecnologica.
(III) Ricostruzione del modello
Differenziazione tra domanda di data center e di telecomunicazioni: il tasso di crescita del mercato dei data center (interconnessione intra-data center e interconnessione inter-data center) supera di gran lunga quello del mercato delle telecomunicazioni (reti di trasporto 5G/6G e aggiornamenti delle reti fisse). La domanda di interconnessione ottica nei data center sta crescendo esponenzialmente e l'utilizzo della fibra per rack è in forte aumento. Il settore sta passando da una situazione di "eccesso di offerta" a una di "carenza di fibra".
Volume e prezzo delle fibre aumentano di pari passo: nel 2026, il divario globale tra domanda e offerta di fibre si attesterà intorno al 16.4%. I prezzi delle fibre speciali di alta gamma sono aumentati vertiginosamente e il settore è entrato in una fase di mercato in cui la domanda è elevata e i prodotti scarseggiano.
Espansione del mercato: nel 2026, si prevede che il mercato globale dei moduli ottici raggiungerà i 201.6 miliardi di yuan, mentre il mercato cinese dei moduli ottici raggiungerà i 56.4 miliardi di yuan.
Gli scenari applicativi continuano ad ampliarsi: i confini del settore si stanno estendendo a campi emergenti come Internet via satellite (satelliti in orbita bassa), la comunicazione quantistica e l'integrazione di rilevamento, comunicazione e calcolo, aprendo nuovi orizzonti per la comunicazione ottica.
(IV) Sostituzione interna
Settore delle preforme per fibre ottiche: aziende leader come Hengtong Optic-Electric e YOFC continuano ad espandere la produzione. Anche l'operatore transfrontaliero Han's Laser è entrato nel settore delle fibre a nucleo cavo con un investimento di 2.52 miliardi di yuan.
Settore dei chip e dei moduli ottici: Source Photonics, una filiale di Dongshan Precision, sta investendo 8.1 miliardi di yuan per espandere la capacità produttiva di chip e moduli ottici. Shijia Photons prevede di raccogliere 2.8 miliardi di yuan tramite un collocamento privato per lo sviluppo di chip ottici ad alta velocità.
Settore dei materiali a monte: Xiandao Technology Group sta investendo 12 miliardi di yuan per costruire una base di industrializzazione per substrati di fosfuro di indio.
Il tasso di sostituzione nazionale necessita di miglioramenti: i chip ottici a 10G e inferiori hanno raggiunto la sostituzione nazionale, ma il tasso di sostituzione nazionale per i chip ottici attivi ad alta velocità a 25G e superiori è ancora relativamente basso.
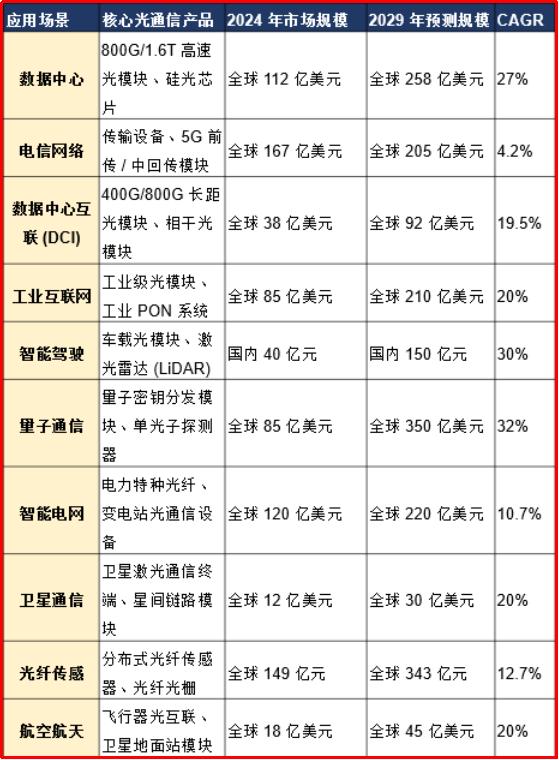
In sintesi, le prospettive future della comunicazione ottica sono ampie, con un mercato da mille miliardi di yuan in grado di penetrare ogni aspetto dello sviluppo, dall'intelligenza artificiale ai dati, dall'industria alla sanità e altro ancora. Scenari applicativi come data center, reti di telecomunicazione, interconnessione di data center, internet industriale, guida autonoma, comunicazione quantistica, reti intelligenti, comunicazioni satellitari, sensori a fibra ottica e settore aerospaziale si basano tutti sulla comunicazione ottica per ottenere una trasmissione dati veloce e stabile e sono i motori della crescita della domanda. Una stima approssimativa è la seguente:
dichiarazione: Le immagini e i materiali sopra riportati provengono in parte da internet e sono utilizzati esclusivamente per promuovere lo scambio e lo sviluppo del settore, non a fini commerciali. In caso di violazione del copyright, vi preghiamo di contattarci.
Raccomandazioni correlate





