


Service-Hotline
Nachrichten

Nachrichten
Kinghelm Veröffentlicht „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse inländischer und ausländischer Hersteller (Teil 2)“
2026-09-15
6
 Kinghelm Geschäftsführer Song Shiqiang auf der Shanghai Munich Electronics Show 2026, W5.317
In 2026, Kinghelm (www.kinghelm.net) ist offiziell in den Bereich der optischen Kommunikation eingetreten. Geschäftsführer Song Shiqiang betonte: „Die optische Kommunikation umfasst die gesamte Wertschöpfungskette von optischen Chips, optischen Komponenten und Modulen über Glasfasern und -kabel bis hin zu Systemausrüstung. Sie ist ein zentraler Bedarfszweig für Großprojekte wie 5G/6G-Rechenzentren und das Ost-West-Projekt zum Transfer von Rechenressourcen. Die duale Triebkraft von Technologieentwicklung und Marktnachfrage ist deutlich erkennbar, da sich der Kernbedarf rasant vom traditionellen Aufbau öffentlicher Netze hin zu neuen Anwendungsbereichen wie der Vernetzung von KI-Rechenzentren, industriellen optischen Privatnetzen und der optischen Vernetzung in der Automobilindustrie verlagert hat. Diese Bereiche sind eng mit neuen Anforderungen wie Rechenleistungsnetzen und großen KI-Modellen verknüpft. Fortschrittliche Packaging- und Siliziumphotonik-Integrationstechnologien haben sich zu zentralen Entwicklungsrichtungen entwickelt. China hat für 2026 High-End-optoelektronische Chips, CPO-basierte Optiken, optische Schaltsysteme und weitere Kerntechnologien als wichtige Forschungsrichtungen definiert. Das Potenzial für heimische Innovationen in der optischen Kommunikation ist groß.“ Kinghelm (www.kinghelm.com.cnAls Technologie-Originalhersteller und wichtiger Akteur im Bereich der „inländischen Substitution“ betritt das Unternehmen den Bereich der optischen Kommunikation, um neue Entwicklungswege zu erschließen. Dabei zielt es auf das „Herzstück“ der optischen Kommunikationsindustrie ab, das den zentralen Schlüsselfaktor der inländischen Substitution darstellt und Sender-/Empfängerchips sowie auf Indiumphosphid basierende Hochgeschwindigkeitslaserchips umfasst.
Kinghelm Chefingenieur Herr Qin Xianghong bei der Arbeit
In Anbetracht dessen, Kinghelm Chefingenieur Qin Xianghong, der auf jahrelanger Erfahrung in der Branchenforschung und den Forschungsergebnissen etablierter Branchenpioniere und Branchenkollegen basiert, hat die fünf Hauptbereiche der optischen Kommunikationsindustrie – optische Chips, optische Komponenten, optische Module, optische Fasern und Kabel sowie Übertragungstechnik – analysiert und die „Umfassende Zusammenfassung der gesamten optischen Kommunikationsindustrie und Analyse in- und ausländischer Hersteller“ erstellt. Diese gliedert sich in vier Aspekte: 1. Überblick über die optische Kommunikation – Grundlagen; 2. Optische Kommunikationsindustrie – Analyse der vorgelagerten, mittleren und nachgelagerten Bereiche; 3. Schlüsselunternehmen der chinesischen optischen Kommunikationsindustrie; 4. Ausblick für die optische Kommunikationsindustrie. Ziel dieser Initiative ist es, den Informationsaustausch, die gemeinsame Nutzung von Ressourcen und den Wissensaufbau entlang der gesamten optischen Kommunikationsindustrie zu fördern, die Optimierung, Integration und kollaborative Innovation der Industrie zu erreichen und dadurch die globale Wettbewerbsposition chinesischer Unternehmen zu stärken.
 Kinghelm „Umfassende Zusammenfassung der gesamten Wertschöpfungskette der optischen Kommunikationsindustrie und Analyse inländischer und internationaler Hersteller“
ต่อจาก Kinghelm Chefingenieur Qin Xianghong – „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Industriekette der optischen Kommunikation und Analyse inländischer und ausländischer Hersteller (Teil 1)“:
III. Schlüsselunternehmen der chinesischen optischen Kommunikationsindustrie
(I) Optische Chips und elektrische Chips
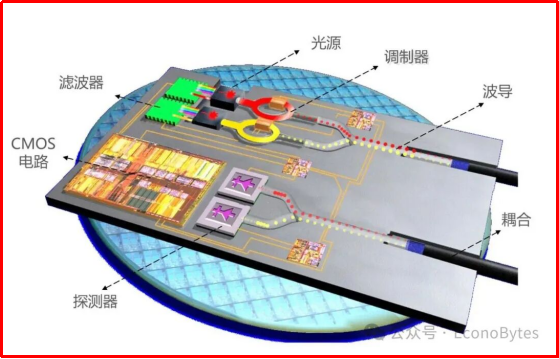 Anwendungsszenarien für optische Chips
Optische Chips, wissenschaftlich auch optoelektronische Chips oder photonische integrierte Schaltungen (PICs) genannt, nutzen Halbleiterprozesse, um Funktionen wie Lichtemission, -empfang, Modulation, Multiplexing/Demultiplexing und Verstärkung auf einem einzigen Chip zu integrieren. Nach ihrer Funktion werden sie unterteilt in: Laserchips (elektrisch → optisch: VCSEL/DFB/EML), Detektorchips (optisch → elektrisch: PIN/APD), Modulatorchips (Signalverarbeitung) und PLC-Chips (passive optische Schaltungen). Zu den wichtigsten Herstellern zählen Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI u. v. m.
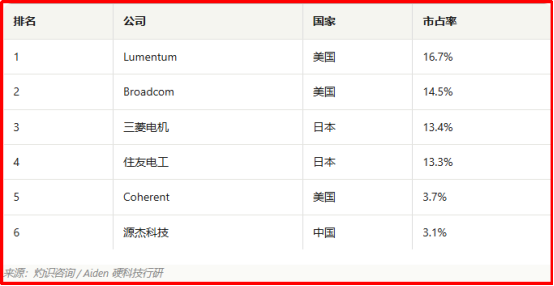 Das chinesische Unternehmen Yuanjie Technology zählt zu den führenden Akteuren auf dem globalen Markt für Laserchips.
- Yuanjie-Technologie:Ein führender chinesischer Anbieter optischer Chips mit starker Expansion im Telekommunikations- und Datenkommunikationsmarkt. Das Unternehmen produziert hauptsächlich optische Chips, darunter DFB- und EML-Laser der Serien 2.5G, 10G, 25G, 50G, 100G, 200G sowie Hochgeschwindigkeitslaser. Hinzu kommen Hochleistungs-Lichtquellen aus Siliziumphotonik mit 50 mW, 70 mW, 100 mW, 150 mW und mehr. Das Unternehmen verzeichnete ein rasantes Wachstum und erzielte in den ersten drei Quartalen 2025 einen Nettogewinn von 51.385 Millionen Yuan, was einem Anstieg von 627.62 % gegenüber dem Vorjahr entspricht.
- Changguang Huaxin:Changguang Huaxin konzentriert sich auf die Forschung und Entwicklung, das Design und die Fertigung von Halbleiterlaserchips. Das Unternehmen gehört zu den wenigen, die Hochleistungs-Halbleiterlaserchips entwickeln und in Serie produzieren. Changguang Huaxin hat eine integrierte Fertigungsplattform (IDM) aufgebaut, die alle Prozessschritte von Chipdesign über Epitaxie, Waferbearbeitung (Lithografie), Spaltung/Beschichtung, Verpackung und Prüfung bis hin zur Faserkopplung abdeckt. Heute betreibt Changguang Huaxin Chinas einzige und weltweit zweite Produktionslinie für 6-Zoll-GaAs-Hochleistungs-Halbleiterlaserchips und sichert sich damit eine herausragende Wettbewerbsposition in der Branche.
- Shijia-Photonen:Ein führender chinesischer Anbieter optoelektronischer Kernchips. Das Unternehmen beherrscht Schlüsseltechnologien für unabhängige Chips und hat sich vom einfachen PLC-Lichtwellenleiter-Splitter-Chip über passive und aktive Chips bis hin zur Waferfertigung, Chipverarbeitung, Verpackung und Prüfung weiterentwickelt. Es verfügt nun über eine vollständige Prozesskompetenz von der Entwicklung über die Fertigung und Prüfung bis hin zur Verpackung und deckt damit im Wesentlichen die gesamte Wertschöpfungskette der optischen Chipindustrie ab.
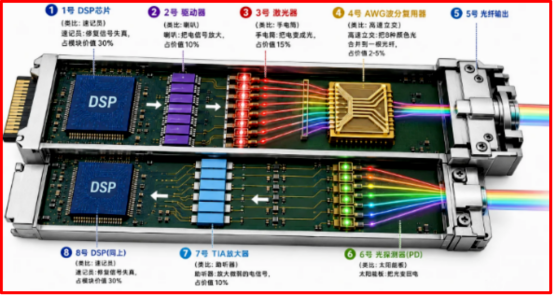 Anwendungsszenarien von DSP-Chips in elektrischen Chips
Elektronische Chips werden hauptsächlich aus dem Ausland importiert. Zu den wichtigsten Chips zählen DSP, CDR, Treiber und TIA. Zu den führenden Herstellern gehören Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Semiconductor usw.
- Youxun-Aktien:Youxun Shares ist ein führendes Unternehmen im chinesischen Markt für elektrische Front-End-Transceiver-Chips für die optische Kommunikation. Das Unternehmen positioniert sich klar als Anbieter elektrischer Chips. Seine Produkte (wie Lasertreiber und Transimpedanzverstärker) werden in Verbindung mit optischen Chips eingesetzt und bilden das Herzstück der optoelektronischen Signalwandlung in optischen Modulen. Youxun Shares bietet umfassende Lösungen für optische Kommunikationschips für alle Anwendungsbereiche und ist Marktführer in China und Zweitgrößter Anbieter weltweit im Bereich von Produkten mit Bandbreiten bis 10 Gbit/s. Die 25G-PON-Chips des Unternehmens werden bereits in Serie ausgeliefert, die 50G-PON-Chips befinden sich in der Mustererprobung. Youxun Shares konzentriert sich auf die Forschung und Entwicklung elektrischer Chips für zukunftsweisende Anwendungsbereiche wie 400G- bis 800G-Rechenzentren und FMCW-LiDAR, um die Marktchancen durch KI-Rechenleistung und autonomes Fahren zu nutzen.
(II) Optische Komponenten
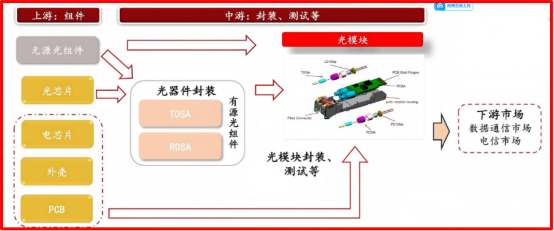 Optische Komponenten sind das Produkt und der Kerninhalt der Verpackung optischer Geräte.
Zu den optischen Komponenten gehören Keramikhülsen/Ferrulen, optische Transceiver-Schnittstellenkomponenten usw. Zu den wichtigsten Herstellern zählen T&S Communications, AFR Optics, T&S Communication, Tengjing Technology usw.
- AFR Optics:Mit einer Reihe leistungsstarker optischer Bauelemente wie optischen Isolatoren, Steckverbindern für dichte Faserarrays, MEMS-VOA-Schaltern, Polarisationsstrahlteilern/-kombinierern, Kopplern, Wellenlängenmultiplexern und Lithiumniobat-Modulatoren hat das Unternehmen erfolgreich den Weltmarkt betreten. Seine Produkte werden in über 40 Länder und Regionen exportiert und finden breite Anwendung in wichtigen vorgelagerten Bereichen der Wertschöpfungskette, wie beispielsweise Faserlasern, optischer Kommunikation und Rechenzentren.
- Tengjing-Technologie:Ein Hightech-Unternehmen, spezialisiert auf Forschung und Entwicklung, Produktion und Vertrieb von optischen Präzisionskomponenten, faseroptischen Bauelementen und optischen Messgeräten. Die Produkte finden vorwiegend Anwendung in Bereichen wie optischer Kommunikation, Faserlaser, Forschung, Biomedizin und Halbleitertechnik. Das Unternehmen hat sich im zukunftsweisenden Feld der optischen Verbindungen für KI-Rechenleistung umfassend positioniert und ist zu einem wichtigen Zulieferer von Schlüsselkomponenten für optische OCS-Schalter geworden.
(III) Optische Geräte
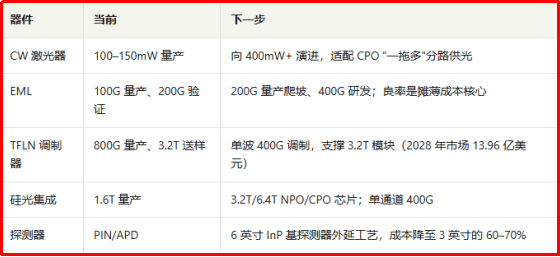 Optische Geräte: Entwicklung hin zu höheren Geschwindigkeiten und geringerem Stromverbrauch
Optische Bauelemente werden je nach Bedarf an einer Stromquelle in aktive und passive Bauelemente unterteilt. Zu den aktiven optischen Bauelementen zählen Laserchips (wie FP-, DFB- und VCSEL-Laser), Detektorchips (wie PIN- und APD-Laser), optische Verstärker, optische Modulatoren (wie DML- und EML-Chips) und optische Transceiver-Submodule (TOSA, ROSA, BOSA). Passive optische Bauelemente umfassen optische Isolatoren, optische Steckverbinder, optische Schalter, optische Splitter/Koppler, Wellenlängenmultiplexer (WDM/AWG), optische Dämpfungsglieder, FA-Faserarrays usw. Zu den führenden Herstellern gehören T&S Communications, Accelink Technologies, HGTECH, Broadex Technologies, Coherent und Lumentum.
- T&S Communications:Das Hauptprodukt des Unternehmens gliedert sich in zwei Segmente: aktive und passive optische Bauelemente. Zu den aktiven Bauelementen zählen vor allem optische Hochgeschwindigkeitsmodule, TO-CAN/BOX-Gehäuse und weitere Kernkomponenten optischer Module. Passive Bauelemente umfassen Keramikhülsen, Faserarrays (FAU), Isolatoren und Steckverbinder. Von 2020 bis 2024 verzeichnete T&S Communications ein durchschnittliches jährliches Umsatzwachstum von fast 40 % und einen Nettogewinn von fast 50 %. Der Schlüssel zum Erfolg liegt in der Fokussierung auf optische Kernbauelemente. Im ersten Halbjahr 2025 erlebte das Geschäft mit aktiven optischen Bauelementen von T&S Communications ein explosionsartiges Wachstum und erzielte einen Umsatz von 1.566 Milliarden Yuan, was einem Anstieg von 90.98 % gegenüber dem Vorjahr entspricht.
- T&S-Kommunikation:Das Unternehmen konzentriert sich auf Forschung und Entwicklung, Produktion und Vertrieb passiver optischer Bauelemente. Zu den Kernprodukten gehören MPO/MTP-Hochdichte-Glasfasersteckverbinder, MT-/Keramik-Ferrulen, flexible Glasfaser-Routing-Boards, Wellenlängenmultiplexgeräte usw. Die Produkte werden hauptsächlich in Rechenzentren für KI-Anwendungen, Cloud-Computing-Clustern und Telekommunikationsnetzen eingesetzt, mit einem kleineren Anteil im Bereich der optischen Sensorik. Das Kerngeschäft des Unternehmens liegt auf hochdichten optischen Verbindungsprodukten für die Datenkommunikation, wobei der Großteil des Umsatzes aus dem Geschäft mit optischen Bauelementen stammt. Durch die Verwendung selbstentwickelter und selbstproduzierter MT-Ferrulen erreicht das Unternehmen eine vertikale Integration der Schlüsselkomponenten. Die Produkte werden indirekt über Kabelhersteller an führende Cloud-Anbieter und KI-Computing-Cluster im Ausland geliefert. Der Exportanteil am Umsatz macht das Unternehmen zu einem der spezialisiertesten Anbieter passiver optischer Verbindungen im A-Aktienmarkt.
- Broadex Technologies:Das Kerngeschäft des Unternehmens umfasst die Forschung und Entwicklung, die Produktion und den Vertrieb integrierter optoelektronischer Bauelemente für die optische Kommunikation. Zu den Hauptprodukten zählen PLC-Lichtwellenleitersplitter, PON-Lichtwellenleitermodule, Faserarrays, DWDM-Bauelemente, optische Transceiver-Module für drahtlose Übertragungsnetze, optische Transceiver-Module für Rechenzentren, aktive optische Kabel (AOC) und Hochgeschwindigkeits-Kupferkabel (DAC, ACC). Das Unternehmen bietet hochwertige optische Signalleistungs- und Wellenlängenmanagement-Bauelemente sowie optoelektronische Hochgeschwindigkeits-Transceiver-Module für die weltweit schnell wachsenden Märkte für Glasfaserkommunikationsnetze und Internet-Rechenzentren (IDC). Lichtwellenleitersplitter und DWDM-Bauelemente (Dense Wavelength Division Multiplexing) nehmen dabei weltweit führende Marktanteile ein.
(IV) Optische Module
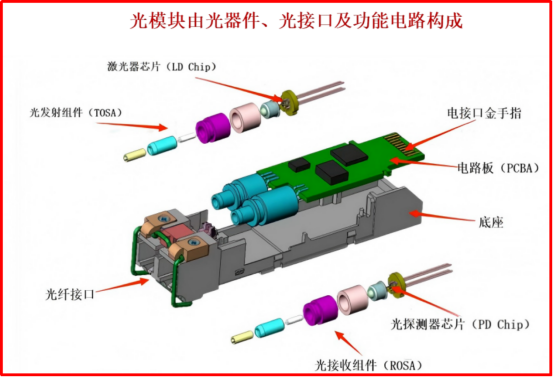 Optische Module spielen eine zentrale Rolle
Optische Module bestehen aus optischen Bauelementen, optischen Schnittstellen und Funktionsschaltungen. Sie spielen eine zentrale Rolle bei der Ermöglichung von Hochgeschwindigkeits-, hochzuverlässiger und latenzarmer Datenübertragung in zunehmend komplexen Daten- und Telekommunikationsnetzen und finden breite Anwendung in der Telekommunikation, im Internet, im Radio und Fernsehen, in der Luft- und Raumfahrt sowie in weiteren Bereichen. Chinesische Unternehmen dominieren weltweit die Herstellung und Verpackung optischer Module.
- Zhongji Innolight:Das Unternehmen ist derzeit Marktführer im Bereich optischer Module weltweit. Seine Produkte finden breite Anwendung in Cloud-Computing-Rechenzentren, der Datenkommunikation, 5G-Mobilfunknetzen, der Telekommunikationsübertragung und dem Festnetzzugang. Das Unternehmen engagiert sich für die Weiterentwicklung optischer Module hin zu hoher Geschwindigkeit, Miniaturisierung, geringem Stromverbrauch und niedrigen Kosten. Das Produktportfolio umfasst aktuell optische Hochgeschwindigkeitsmodule von 200G bis 1.6T sowie optische 5G-Fronthaul-/Midhaul-/Backhaul-Module, optische Module für Übertragungsnetze, FTTX-Optiken und weitere Komplettlösungen. In der zweiten Jahreshälfte 2025 stieg das Volumen optischer Module mit 800G deutlich an, und immer mehr Kunden begannen mit dem Einsatz von 1.6T-Produkten. Für 2026 wird ein signifikantes Wachstum der Auslieferungen optischer Module mit 1.6T erwartet.
- Eoptolink:Die Produkte des Unternehmens werden hauptsächlich in Rechenzentren, KI-Computing-Clustern, 5G/6G-Telekommunikationsnetzen und weiteren Bereichen eingesetzt. Im Bereich der optischen Modultechnologie deckt das Unternehmen neben traditionellen steckbaren optischen Modulen auch Linear Drive (LPO), Near-Package Optics (NPO) und Co-Packaged Optics (CPO) sowie weitere fortschrittliche Verbindungsformen ab und verfügt über Kerntechnologien und -kompetenzen, beispielsweise im Bereich optischer Engines. Das Produktportfolio umfasst optische Hochgeschwindigkeitsmodule mit 400G, 800G und 1.6T auf Basis verschiedener Lösungen wie VCSEL/EML, Siliziumphotonik und Lithiumniobat-Dünnschichttechnologie sowie kohärente optische Module mit 400G/800G ZR/ZR+ und optische Module mit 800G/400G auf Basis von LPO-Lösungen. Dank seiner führenden Technologie und Produkte ist das Unternehmen in die Lieferketten führender globaler Cloud-Computing-Anbieter (wie Amazon, Meta usw.) und Hersteller von Kommunikationsausrüstung integriert und zählt zu den Kernlieferanten der optischen Kommunikationsbranche.
- Accelink Technologies:Das Unternehmen verfügt über umfassende Kompetenzen in der vertikalen Integration von optischen Chips, Bauelementen, Modulen und Subsystemen. Im Bereich optischer Module deckt das Produktportfolio alle Übertragungs-, Daten- und Zugriffsszenarien ab. In den ersten drei Quartalen des Jahres 2025 erzielte das Unternehmen einen Umsatz von [Betrag fehlt]. 532 Milliarden Yuanwas einem Anstieg gegenüber dem Vorjahr entspricht 58.65%Laut Marktrankings belegte Accelink Technologies im Jahr 2024 den 5. Platz unter den globalen Herstellern optischer Module und den 4. Platz im Marktanteil optischer Datenkommunikationsmodule. Das Unternehmen hat derzeit die Massenlieferung von 800G-Optikmodulen realisiert und setzt aktiv Technologien der nächsten Generation wie 1.6T-Silizium-Optikmodule und CPO (Co-Packaged Optics) ein, um seine Wachstumsvorteile im Bereich KI-Rechenzentren zu festigen.
V) Optische Fasern und Kabel
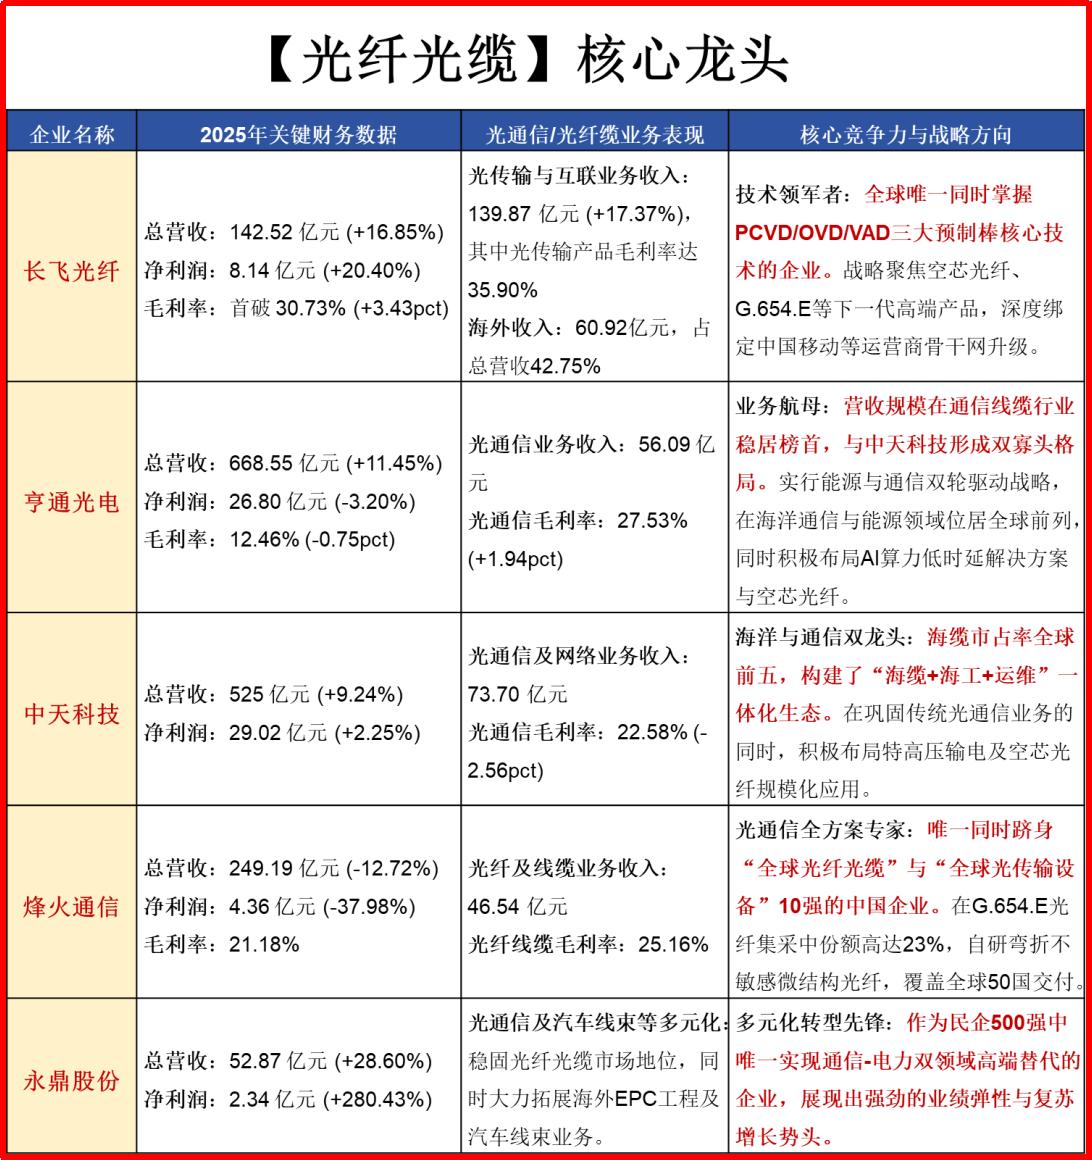
Führende Unternehmen im Bereich Glasfasern und -kabel: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
Die Wertschöpfungskette der Glasfaser- und Kabelindustrie weist eine Pyramidenstruktur auf. Die vorgelagerte Phase (Glasfaservorformlinge) ist mit den höchsten technischen Hürden verbunden, die mittlere Phase (Faserziehen/Kabelkonfektionierung) bildet den Kern der Fertigung, und die nachgelagerte Phase umfasst Anwendungsdienstleistungen. Zu den wichtigsten Herstellern zählen YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable u. v. m.
- YOFC:Ein weltweit führender Anbieter von Glasfaser-Vorformlingen, Glasfasern, Glasfaserkabeln und Komplettlösungen. Das Unternehmen produziert und vertreibt hauptsächlich Glasfaser-Vorformlinge, Glasfasern und Glasfaserkabel in verschiedenen Standardausführungen, die in der Kommunikationsindustrie weit verbreitet sind, sowie diverse optische Module, Spezialfasern, aktive Glasfaserkabel, Seekabel, HF-Koaxialkabel, Zubehör und weitere Produkte nach Kundenwunsch.
- Hengtong Optic-Electric:Starke Marktwettbewerbsfähigkeit bei Spezialfaserprodukten wie verlustarmen Fasern, Laserfasern, Multimodefasern und Marinefasern. Weltweit besitzen nur wenige Hersteller unabhängige Schutzrechte für die Herstellung von Glasfaser-Vorformlingen. Die von der Tochtergesellschaft Hengtong Photoconduction entwickelte umweltfreundliche Glasfaser-Vorform der neuen Generation hat mehrere wichtige technische Hürden überwunden, Lücken im Inland geschlossen, die Richtung der chinesischen Glasfaser-Vorformlingstechnologie vorgegeben und die ökologische Transformation und Modernisierung der Branche vorangetrieben.
- ZTT:Das Unternehmen bietet Infrastrukturdienstleistungen wie Kabel, Komponenten, Geräte und Antennen für den Netzwerkaufbau aus verschiedenen Perspektiven – von der Cloud über Rohrleitungen bis hin zu Endgeräten. Das Produktportfolio umfasst verschiedene Vorformlinge, Glasfasern, Glasfaserkabel, ODN-Systeme, Antennen und HF-Kabeltypen, aktive Endgeräte, optische Transceiver, Rechenzentren, Hochleistungsrohstoffe und weitere Produkte sowie Ingenieurdienstleistungen, Planung, Bau und Integration.
(VI) Kernausrüstung - Optischer Leitungsschalter (OCS)
Optische Schaltkreisschalter (OCS) sind Kernbausteine, die Signale ausschließlich über optische Signale leiten. Sie müssen optische Signale nicht erst in elektrische und dann wieder zurück wandeln, sondern können sie direkt auf den richtigen Weg führen. Ihr Funktionsprinzip ähnelt der Justierung paralleler Spiegel: Dreht sich ein Spiegel um einen bestimmten Winkel, verschiebt sich das reflektierte Licht entsprechend und steuert so präzise die Richtung des optischen Signals. Diese Technologie löst die Probleme der Verzögerung und des hohen Energieverbrauchs, die durch Signalumwandlung entstehen. Ihre theoretische Effizienz ist 1000-mal höher als die herkömmlicher elektrischer Schalter, während der Stromverbrauch nur ein Zehntel beträgt. Sie ist besonders vorteilhaft für extrem große Rechenzentren mit hohen Stromkosten und hat sich zur bevorzugten Wahl für Rechenzentrumsnetzwerke der nächsten Generation entwickelt.
Die derzeit führenden inländischen Unternehmen für OCS-Komplettmaschinen und -Integration sind:
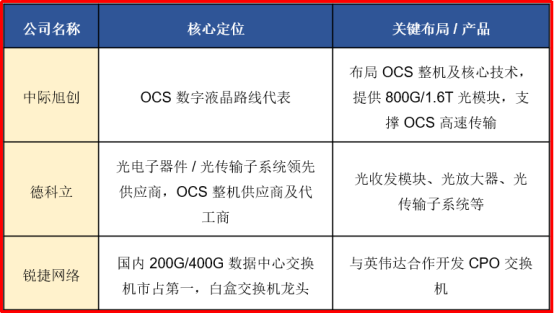
IV. Ausblick für die optische Kommunikationsindustrie
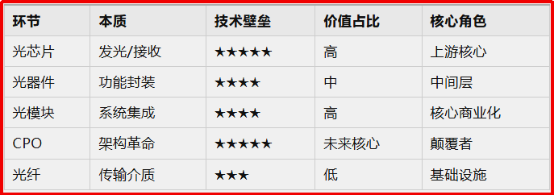 Zusammenfassung der fünf wichtigsten Glieder in der Wertschöpfungskette der optischen Kommunikationsindustrie
Die optische Kommunikationsbranche steht an einem historischen Wendepunkt: Die Rechenleistung von KI-Systemen explodiert, und die digitale Infrastruktur wird modernisiert. Sie wandelt sich grundlegend von einer traditionellen „Kommunikationsleitung“ zum „Nervensystem“ des KI-Zeitalters. Die nächsten fünf Jahre (2026–2030) werden eine entscheidende Entwicklungsphase für die Branche darstellen. Vier Kerntrends prägen die Branche: explosionsartiges Nachfragewachstum, technologische Weiterentwicklung, grundlegende Neuausrichtung und Substitution durch inländische Technologien. Gleichzeitig tritt der strukturelle Widerspruch des Mangels an Kernmaterialien deutlich hervor. Im August 2026 veröffentlichte das Ministerium für Industrie und Informationstechnologie den „14. Fünfjahresplan für die Entwicklung der Informations- und Kommunikationsbranche“. Dieser sieht vor, die Forschung und Entwicklung von optischen Hochgeschwindigkeits-Hochleistungsübertragungstechnologien, optischen Zugangsnetzen und optischen Unterseekabel-Kommunikationstechnologien zu intensivieren, die Forschung und Entwicklung sowie die Anwendung neuer Fasertechnologien wie Hohlkernfasern zu beschleunigen und die Forschung an branchenübergreifenden Anwendungstechnologien wie der optischen Kommunikation in der Automobilindustrie und industriellen optischen Steuerungsnetzen voranzutreiben. Förderung der Forschung und Entwicklung von optischen Kommunikationsgeräten mit hoher Kapazität und Bandbreite, Schwerpunkt auf dem Aufbau von optischen Übertragungssystemen mit 1.6 Tbit/s, optischen Zugangssystemen mit 200 Gbit/s, Hohlkern-Glasfaserkabeln und anderen optischen Trägerprodukten mit extrem hoher Kapazität sowie Beschleunigung der Forschung und Entwicklung von optischen Hochgeschwindigkeits-Kommunikationsgeräten für die Satelliten- und Satelliten-Boden-Kommunikation mit 100 Gbit/s und mehr.
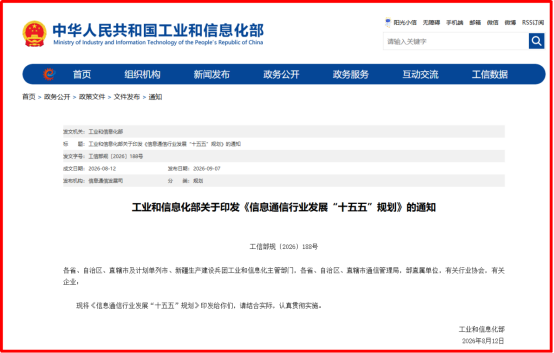 Das Ministerium für Industrie und Informationstechnologie hat Folgendes herausgegeben: 14. Fünfjahresplan für die Entwicklung der Informations- und Kommunikationsindustrie.
(I) Nachfrageexplosion: KI-Rechenleistung + Netzwerkbandbreitenbedarf
Der Bedarf an KI-Rechenleistung wird zum zentralen Wachstumsmotor: Das explosionsartige Wachstum großer KI-Modelle treibt das rasante Wachstum von GPU-Clustern und extrem großen Rechenzentren (IDCs) voran. Optische KI-Module (wie 800G und 1.6T) sind zum Haupttreiber der Nachfrage geworden. Der Markt für optische KI-Kommunikation wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate von über 40 % beibehalten und bis 2030 ein Volumen von über 90 Milliarden US-Dollar erreichen.
Es herrscht Mangel an vorgelagerten Kernkomponenten: Angebot und Nachfrage stimmen bei Kernkomponenten wie optischen Chips und Indiumphosphid-Substraten nicht überein. Die weltweite Angebotslücke bei EML-optischen Chips für optische Module beträgt über 30 %.
Lange Expansionszyklen: Die Technologie für optische Faser-Preforms weist hohe Markteintrittsbarrieren auf, und der Expansionszyklus beträgt bis zu 18 bis 24 Monate. Kurzfristige Lieferengpässe lassen sich nur schwer beheben.
Der Bedarf an Netzwerkbandbreite wächst: Die digitale Wirtschaft und künstliche Intelligenz treiben den globalen Datenverkehr in die Höhe und erzeugen damit eine steigende Nachfrage nach Netzwerkbandbreite. Der Markt für optische Übertragungstechnik wird stetig wachsen. Laut Daten von Omdia betrug das globale Marktvolumen im Jahr 2024 16.7 Milliarden US-Dollar und soll von 2024 bis 2029 jährlich um 4.2 % wachsen, sodass es bis 2029 20.5 Milliarden US-Dollar erreichen wird.
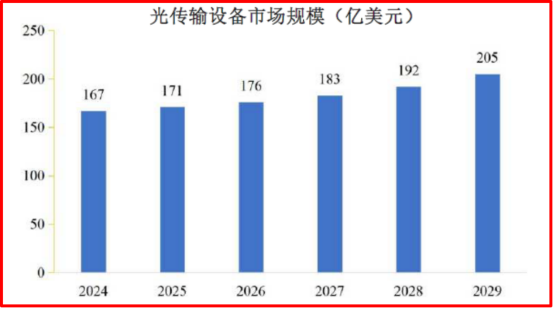 Der globale Markt für optische Übertragungstechnik wird bis 2029 ein Volumen von 20.5 Milliarden US-Dollar erreichen.
(II) Technologieiteration: CPO + Siliziumphotonik-Integration + Optische Automobilkommunikation + Hohlkernfasertechnologie
Kontinuierliche Weiterentwicklung: Optische Module beschleunigen ihre Übertragungsraten von 800G auf 1.6T und 3.2T. Die CPO-Technologie (Co-Packaged Optics) erreichte im August 2026 die Phase der großflächigen Massenproduktion.
Durchbruch bei der Integration von Siliziumphotonik: Die Integrationstechnologie für Siliziumphotonik ist der Schlüssel zur Überwindung der Leistungsgrenzen herkömmlicher optischer Chips. Chinas erste Massenproduktionslinie für 8-Zoll-Siliziumphotonik-Chips wird voraussichtlich bis 2026 fertiggestellt sein.
Neue Entwicklungen zeichnen sich ab: Die optische Kommunikation im Automobilbereich gewinnt mit der Entwicklung des autonomen Fahrens der Stufe 3 zunehmend an Bedeutung. Der globale Markt für optische Glasfasernetze im Automobilbereich wird voraussichtlich im Jahr 2026 ein Volumen von 3.13 Milliarden US-Dollar erreichen.
Positionierung zukunftsweisender Materialien: Übertragungsmedien der nächsten Generation, wie beispielsweise Hohlkernfasern, erreichen zunehmend die industrielle Anwendung. Die Latenz wird im Vergleich zu herkömmlichen Glasfasern um nahezu die Hälfte reduziert, wodurch sich ein neues Niveau im technologischen Wettbewerb ergibt.
(III) Musterrekonstruktion
Differenzierung zwischen Datenkommunikations- und Telekommunikationsnachfrage: Die Wachstumsrate des Datenkommunikationsmarktes (Verbindungen innerhalb und zwischen Rechenzentren) übertrifft die des Telekommunikationsmarktes (5G/6G-Trägernetze und Ausbau von Festnetzen) deutlich. Die Nachfrage nach optischen Verbindungen in Rechenzentren wächst exponentiell, und der Glasfaserverbrauch pro Rack steigt rasant. Die Branche befindet sich im Übergang von einem Überangebot zu einem Glasfasermangel.
Faservolumen und -preis steigen parallel: Im Jahr 2026 wird die weltweite Angebotslücke bei Fasern etwa 16.4 % betragen. Die Preise für hochwertige Spezialfasern sind stark gestiegen, und die Branche befindet sich in einem Verkäufermarkt, auf dem die Waren schwer zu beschaffen sind.
Marktexpansion: Im Jahr 2026 wird der globale Markt für optische Module voraussichtlich ein Volumen von 201.6 Milliarden Yuan erreichen, während der chinesische Markt für optische Module ein Volumen von 56.4 Milliarden Yuan erreichen wird.
Die Anwendungsszenarien erweitern sich ständig: Die Grenzen der Branche dehnen sich auf aufstrebende Bereiche wie Satelliteninternet (Satelliten in niedriger Erdumlaufbahn), Quantenkommunikation und integrierte Sensorik, Kommunikation und Datenverarbeitung aus und eröffnen so neue Möglichkeiten für die optische Kommunikation.
(IV) Inländische Substitution
Im Bereich der Glasfaser-Vorformen bauen führende Unternehmen wie Hengtong Optic-Electric und YOFC ihre Produktion weiter aus. Auch der grenzüberschreitend tätige Anbieter Han's Laser ist mit Investitionen in Höhe von 2.52 Milliarden Yuan in den Markt für Hohlkernfasern eingestiegen.
Optische Chips und Module: Source Photonics, eine Tochtergesellschaft von Dongshan Precision, investiert 8.1 Milliarden Yuan in den Ausbau der Produktionskapazitäten für optische Chips und Module. Shijia Photons plant, 2.8 Milliarden Yuan durch eine Privatplatzierung für die Entwicklung von Hochgeschwindigkeits-Optikchips einzuwerben.
Upstream-Materialien: Die Xiandao Technology Group investiert 12 Milliarden Yuan in den Aufbau einer Industrialisierungsbasis für Indiumphosphid-Substrate.
Die Substitutionsrate durch inländische Produkte muss verbessert werden: Optische Chips mit 10G und darunter haben eine Substitution durch inländische Produkte erreicht, aber die Substitutionsrate durch inländische Produkte für aktive optische Hochgeschwindigkeitschips mit 25G und darüber ist noch relativ niedrig.
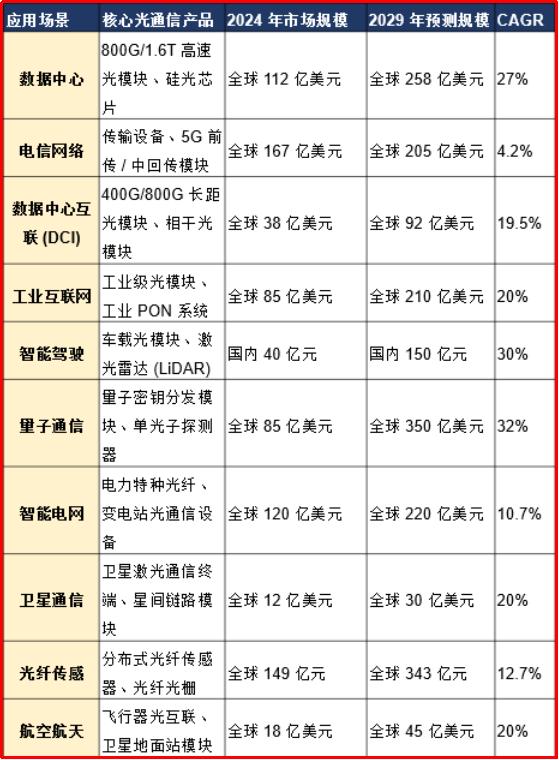
Zusammenfassend lässt sich sagen, dass die Zukunftsaussichten der optischen Kommunikation enorm sind. Der Markt mit einem Volumen von Billionen Yuan kann nahezu alle Entwicklungsbereiche durchdringen, darunter KI, Daten, Industrie, Gesundheitswesen und vieles mehr. Anwendungsszenarien wie Rechenzentren, Telekommunikationsnetze, Rechenzentrumsvernetzung, das industrielle Internet, intelligentes Fahren, Quantenkommunikation, Smart Grids, Satellitenkommunikation, Fasersensorik und die Luft- und Raumfahrt setzen allesamt auf optische Kommunikation, um eine schnelle und stabile Datenübertragung zu gewährleisten und treiben so das Nachfragewachstum an. Eine grobe Schätzung ergibt Folgendes:
Aussage: Die oben genannten Bilder und Materialien stammen teilweise aus dem Internet und dienen ausschließlich dem Austausch und der Weiterentwicklung der Branche, nicht kommerziellen Zwecken. Sollten Urheberrechte verletzt worden sein, kontaktieren Sie uns bitte.
Ähnliche Empfehlungen





