


Línea Directa de Servicio
Noticias

Noticias
Kinghelm Publica "Un resumen exhaustivo de la cadena de valor de la industria de la comunicación óptica, tanto en la fase inicial como en la final, y un análisis de los fabricantes nacionales y extranjeros (Parte 2)".
2026-09-15
6
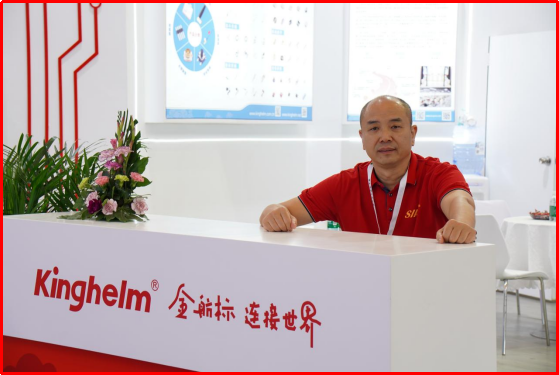 Kinghelm El director general Song Shiqiang en la Feria de Electrónica de Shanghái y Múnich 2026 (W5.317)
En 2026, Kinghelm (www.kinghelm.net) entró oficialmente en el campo de la comunicación óptica. El gerente general, el Sr. Song Shiqiang, enfatizó: "La comunicación óptica abarca toda la cadena de la industria de chips ópticos, componentes ópticos, módulos ópticos, fibras y cables ópticos, y equipos de sistema. Es una línea central de alta demanda para proyectos importantes como los centros de datos 5G/6G y el Proyecto de Transferencia de Recursos Informáticos de Este a Oeste. Las características de la iteración tecnológica de doble impulso y la demanda del mercado son muy evidentes, porque su demanda central ha cambiado rápidamente de la construcción de redes públicas de operadores tradicionales a escenarios emergentes como la interconexión de centros de datos de IA, redes privadas ópticas industriales e interconexión óptica automotriz, profundamente ligada a nuevas demandas como redes de potencia de computación y grandes modelos de IA. Las tecnologías avanzadas de empaquetado e integración de fotónica de silicio se han convertido en direcciones clave de avance. En 2026, China ha incluido chips optoelectrónicos de alta gama, óptica coempaquetada CPO, conmutación totalmente óptica y otras tecnologías centrales como direcciones clave de investigación. El espacio para la sustitución nacional en la comunicación óptica es amplio. Kinghelm (www.kinghelm.com.cnComo fabricante de tecnología original y participante importante en la "sustitución nacional", la empresa entra en el campo de las comunicaciones ópticas para abrir nuevas vías de desarrollo. Su objetivo será el núcleo de la cadena de valor de la industria de las comunicaciones ópticas, que constituye el eslabón clave de la sustitución nacional, abarcando chips transmisores/receptores y chips láser de alta velocidad basados en fosfuro de indio.
Kinghelm El ingeniero jefe, el Sr. Qin Xianghong, en su trabajo.
En vista de esto, Kinghelm El ingeniero jefe Qin Xianghong, con años de amplia experiencia en investigación industrial y basándose en los logros de investigación de pioneros y colegas del sector, ha analizado las cinco líneas principales de la cadena de la industria de la comunicación óptica: chips ópticos, componentes ópticos, módulos ópticos, fibras y cables ópticos, y equipos de transmisión. Ha resumido y compilado el "Resumen integral de toda la cadena de la industria de la comunicación óptica y análisis de fabricantes nacionales e internacionales". Este resumen se desarrollará desde cuatro aspectos: 1. Panorama general de la comunicación óptica: principios básicos; 2. Cadena de la industria de la comunicación óptica: análisis de las cadenas de la industria ascendente, intermedia y descendente; 3. Empresas clave en la cadena de la industria de la comunicación óptica de China; 4. Perspectivas para la industria de la comunicación óptica. Esta iniciativa tiene como objetivo promover la comunicación de información, el intercambio de recursos y la construcción conjunta de conocimiento en toda la cadena de la industria de la comunicación óptica (ascendente, intermedia y descendente), lograr la optimización, la integración y la innovación colaborativa de la cadena de la industria, y así fortalecer el poder de influencia global de las empresas chinas en el sector.
 Kinghelm "Resumen exhaustivo de toda la cadena de valor de la industria de la comunicación óptica y análisis de fabricantes nacionales e internacionales"
Continuación de la Kinghelm Ingeniero jefe Qin Xianghong: "Resumen exhaustivo de la cadena de valor de la industria de comunicaciones ópticas (tanto aguas arriba como aguas abajo) y análisis de fabricantes nacionales y extranjeros (Parte 1)":
III. Empresas clave en la cadena de valor de la industria de la comunicación óptica de China
(I) Chips ópticos y chips eléctricos
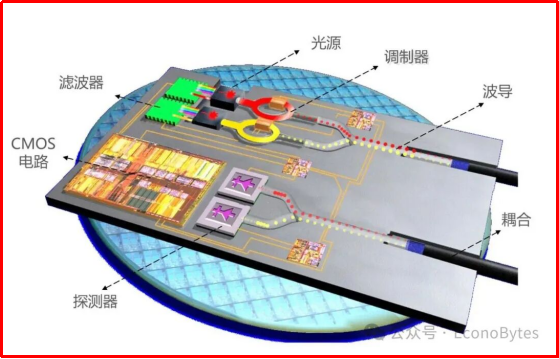 Escenarios de aplicación de chips ópticos
Los chips ópticos, conocidos científicamente como chips optoelectrónicos o circuitos integrados fotónicos (PIC), utilizan procesos de semiconductores para integrar funciones como la emisión, recepción, modulación, multiplexación/demultiplexación y amplificación de luz en un solo chip. Según su función, se dividen en: chips láser (eléctricos → ópticos: VCSEL/DFB/EML), chips detectores (ópticos → eléctricos: PIN/APD), chips moduladores (carga de señal) y chips PLC (circuitos ópticos pasivos). Entre los principales fabricantes se encuentran Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI, etc.
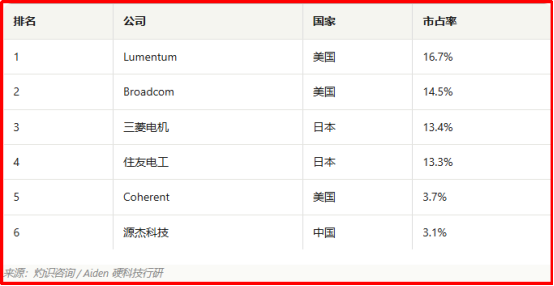 La empresa china Yuanjie Technology se encuentra entre los principales actores del mercado mundial de chips láser.
- Tecnología Yuanjie:Proveedor líder de chips ópticos en China, con expansión colaborativa en los mercados de telecomunicaciones y de datos. Sus principales productos son chips ópticos, incluyendo series de láseres DFB y EML de 2.5 G, 10 G, 25 G, 50 G, 100 G, 200 G y velocidades superiores, así como fuentes de luz fotónicas de silicio de alta potencia de 50 mW, 70 mW, 100 mW, 150 mW y otras. El desempeño de la compañía ha mejorado rápidamente, con una ganancia neta de 51.385 millones de yuanes en los primeros tres trimestres de 2025, lo que representa un aumento interanual del 627.62 %.
- Changguang Huaxin:Centrada en la I+D, el diseño y la fabricación de chips láser semiconductores, es una de las pocas empresas que desarrolla y produce en masa chips láser semiconductores de alta potencia. Ha desarrollado una plataforma integral de fabricación integrada (IDM) que abarca el diseño de chips, el crecimiento epitaxial, el procesamiento de obleas (litografía), el corte/recubrimiento, el encapsulado y las pruebas, así como el acoplamiento de fibra óptica. Actualmente, Changguang Huaxin cuenta con la única línea de producción de chips láser semiconductores de alta potencia de GaAs de 6 pulgadas en China y la segunda del mundo, lo que le confiere una posición competitiva ventajosa en el sector.
- Fotones Shijia:Proveedor líder de chips optoelectrónicos en China. La empresa domina tecnologías clave para chips independientes, abarcando desde chips divisores ópticos PLC individuales hasta chips pasivos y activos, y expandiéndose desde la fabricación de obleas y el procesamiento de chips hasta el empaquetado y las pruebas. Actualmente, cuenta con capacidad integral para todo el proceso, desde el diseño hasta la fabricación, y desde las pruebas hasta el empaquetado, conformando así una cadena completa en la industria de chips ópticos.
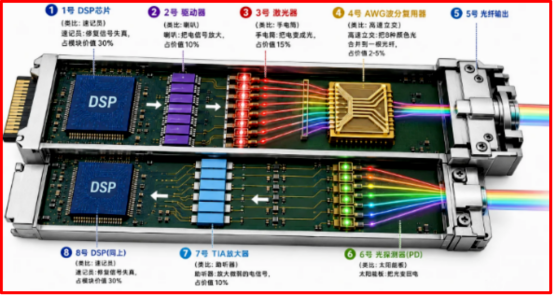 Escenarios de aplicación de chips DSP en chips eléctricos
Los chips electrónicos se importan principalmente del extranjero, incluyendo cuatro chips principales: DSP, CDR, controlador y TIA. Entre los principales fabricantes se encuentran Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Shares, etc.
- Youxun comparte:Youxun Shares es una empresa líder en el sector de chips eléctricos para transceptores de comunicación óptica en China. Su negocio se centra en los chips eléctricos. Sus productos (como controladores láser, amplificadores de transimpedancia, etc.) deben utilizarse junto con chips ópticos y constituyen el núcleo para la conversión de señales optoelectrónicas en módulos ópticos. En cuanto al desarrollo de chips eléctricos, Youxun Shares ofrece soluciones integrales de chips eléctricos para comunicación óptica, ocupando el primer puesto en China y el segundo a nivel mundial en cuota de mercado para productos de 10 Gbps o menos. Actualmente, la empresa ha completado la entrega de lotes de chips eléctricos PON de 25 G, y los chips eléctricos PON de 50 G se encuentran en fase de pruebas de muestras. Además, se está centrando en la I+D de productos de chips eléctricos para campos de vanguardia como centros de datos de 400 G-800 G y LiDAR FMCW, con el fin de aprovechar las oportunidades de mercado que ofrecen la potencia de cálculo de la IA y la conducción autónoma.
(II) Componentes ópticos
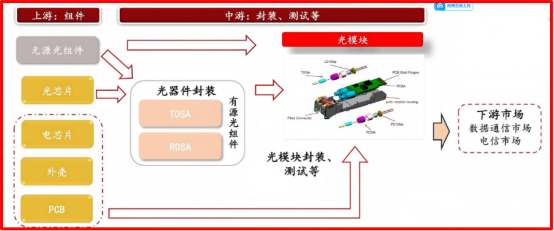 Los componentes ópticos son el producto y el contenido principal del embalaje de los dispositivos ópticos.
Los componentes ópticos incluyen casquillos/férulas de cerámica, componentes de interfaz de transceptores ópticos, etc. Entre los principales fabricantes se encuentran T&S Communications, AFR Optics, T&S Communication, Tengjing Technology, etc.
- Óptica AFR:Con una serie de dispositivos ópticos de alto rendimiento, como aisladores ópticos, conectores de fibra óptica de alta densidad, conmutadores ópticos MEMS VOA, divisores/combinadores de haz polarizado, acopladores, multiplexores de división de longitud de onda y moduladores de niobato de litio, ha logrado ingresar con éxito al mercado global. Sus productos se exportan a más de 40 países y regiones y se utilizan ampliamente en sectores clave de la cadena de valor, como láseres de fibra, comunicaciones ópticas y centros de datos.
- Tecnología Tengjing:Empresa de alta tecnología especializada en I+D, producción y venta de diversos componentes ópticos de precisión, dispositivos de fibra óptica e instrumentos de prueba ópticos. Sus productos se aplican principalmente en campos como la comunicación óptica, el láser de fibra, la investigación científica, la biomedicina y los equipos para semiconductores. La empresa ha desarrollado una sólida presencia en el campo de vanguardia de la interconexión óptica para la computación de IA y se ha convertido en un importante proveedor de dispositivos clave para conmutadores ópticos OCS.
(III) Dispositivos ópticos
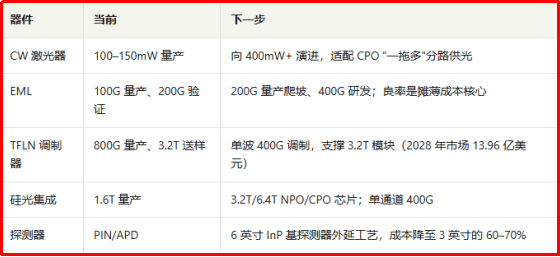 Dispositivos ópticos: Evolucionando hacia velocidades más altas y menor consumo de energía.
Según si requieren una fuente de alimentación, los dispositivos ópticos se dividen en activos y pasivos. Los dispositivos ópticos activos incluyen principalmente chips láser (como FP, DFB, VCSEL), chips detectores (como PIN, APD), amplificadores ópticos, moduladores ópticos (como chips DML, EML) y submódulos transceptores ópticos (TOSA, ROSA, BOSA), entre otros. Los dispositivos ópticos pasivos incluyen principalmente aisladores ópticos, conectores ópticos, conmutadores ópticos, divisores/acopladores ópticos, multiplexores por división de longitud de onda (WDM/AWG), atenuadores ópticos, matrices de fibra FA, etc. Entre los principales fabricantes se encuentran T&S Communications, Accelink Technologies, HGTECH, Broadex Technologies, Coherent, Lumentum, etc.
- Comunicaciones T&S:Los principales productos de la empresa constan de dos segmentos principales: dispositivos ópticos activos y dispositivos ópticos pasivos. Los dispositivos activos incluyen principalmente motores ópticos de alta velocidad, dispositivos empaquetados en TO-CAN/BOX y otros componentes centrales de módulos ópticos. Los dispositivos pasivos abarcan manguitos cerámicos, unidades de matriz de fibra (FAU), aisladores y conectores, etc. De 2020 a 2024, la tasa de crecimiento anual compuesto de los ingresos de T&S Communications fue cercana al 40%, y el beneficio neto creció cerca del 50% anual. La clave reside en centrarse en el enlace central de los dispositivos ópticos. En el primer semestre de 2025, el negocio de dispositivos ópticos activos de T&S Communications experimentó un crecimiento explosivo, alcanzando unos ingresos de 1.566 millones de yuanes, un aumento interanual del 90.98%.
- Comunicación T&S:Centrada en la I+D, producción y venta de dispositivos ópticos pasivos. Sus productos principales incluyen conectores de fibra de alta densidad MPO/MTP, férulas MT/cerámicas, tarjetas de enrutamiento de fibra flexibles, dispositivos de multiplexación por división de longitud de onda, etc. Los productos se utilizan principalmente en centros de datos de computación de IA, clústeres de computación en la nube y redes de transmisión de telecomunicaciones, con una pequeña presencia en el sector de la detección óptica. La actividad principal de la empresa se centra en productos de interconexión óptica de alta densidad para comunicaciones de datos, y la gran mayoría de sus ingresos provienen del negocio de dispositivos ópticos. Gracias a sus férulas MT de desarrollo y producción propios, logra la integración vertical de componentes clave. Los productos se suministran indirectamente a proveedores líderes de servicios en la nube y clústeres de computación de IA en el extranjero a través de fabricantes de cableado. Las exportaciones representan una proporción relativamente alta de los ingresos, lo que la convierte en una empresa de conexiones ópticas pasivas relativamente especializada en el mercado de acciones A.
- Tecnologías Broadex:La actividad principal de la empresa es la I+D, la producción y la venta de dispositivos optoelectrónicos integrados para comunicaciones ópticas. Entre sus principales productos se incluyen divisores ópticos PLC, módulos ópticos PON, matrices de fibra, dispositivos de multiplexación por división de longitud de onda densa (DWDM), módulos transceptores ópticos para redes inalámbricas, módulos transceptores ópticos para centros de datos, cables ópticos activos (AOC) y cables de cobre de alta velocidad (DAC, ACC). Actualmente, la empresa proporciona dispositivos de gestión de potencia y longitud de onda de señal óptica de alta calidad, así como módulos transceptores optoelectrónicos de alta velocidad para las redes de comunicación por fibra óptica y los centros de datos de Internet (IDC), mercados en rápido desarrollo a nivel mundial. Los divisores ópticos y los dispositivos DWDM (multiplexación por división de longitud de onda densa) ocupan posiciones de liderazgo en el mercado global.
(IV) Módulos ópticos
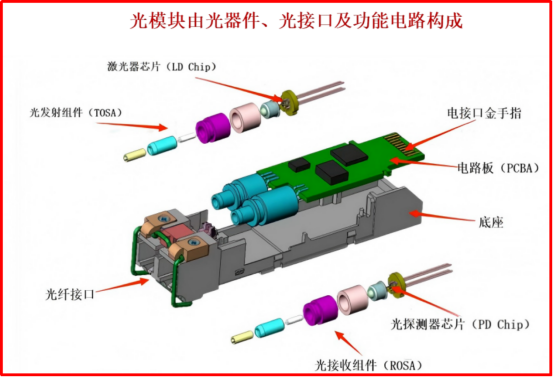 Los módulos ópticos desempeñan un papel fundamental.
Los módulos ópticos se componen de dispositivos ópticos, interfaces ópticas y circuitos funcionales. Desempeñan un papel fundamental al permitir la transmisión de datos de alta velocidad, alta fiabilidad y baja latencia en redes de telecomunicaciones y comunicación de datos cada vez más complejas, y se utilizan ampliamente en telecomunicaciones, internet, radio y televisión, industria aeroespacial y otros campos. Las empresas chinas ostentan una posición dominante a nivel mundial en la fabricación y el empaquetado de módulos ópticos.
- Zhongji Innolight:Actualmente, la empresa ocupa el primer lugar en cuota de mercado global de módulos ópticos. Sus productos se utilizan ampliamente en centros de datos de computación en la nube, comunicaciones de datos, redes inalámbricas 5G, transmisión de telecomunicaciones y acceso a redes fijas, entre otros. La empresa está comprometida con el desarrollo de módulos ópticos orientados a la alta velocidad, la miniaturización, el bajo consumo energético y el bajo coste. Actualmente, su cartera de productos abarca módulos ópticos de alta velocidad de 200G a 1.6T, así como módulos ópticos 5G para fronthaul, midhaul y backhaul, módulos ópticos para redes de transmisión, dispositivos ópticos FTTX y otras soluciones integrales. En la segunda mitad de 2025, si bien el volumen de módulos ópticos de 800G aumentó significativamente, más clientes comenzaron a implementar productos de 1.6T. Se prevé que los envíos de módulos ópticos de 1.6T experimenten un crecimiento significativo en 2026.
- Eoptolink:Los productos de la compañía se destinan principalmente a centros de datos, clústeres de computación de IA, redes de telecomunicaciones 5G/6G y otros campos. En tecnología de módulos ópticos, la compañía abarca módulos ópticos conectables tradicionales, accionamiento lineal (LPO), óptica cercana al encapsulado (NPO) y óptica coempaquetada (CPO), así como otras formas avanzadas de interconexión, y posee tecnologías y capacidades clave como motores ópticos. Su sistema de productos incluye módulos ópticos de alta velocidad de 400G, 800G y 1.6T basados en diversas soluciones como VCSEL/EML, fotónica de silicio y niobato de litio de película delgada, así como módulos ópticos coherentes ZR/ZR+ de 400G/800G y módulos ópticos de 800G/400G basados en soluciones LPO. Gracias a su tecnología y productos líderes, la compañía se ha integrado en las cadenas de suministro de los principales proveedores globales de computación en la nube (como Amazon, Meta, etc.) y proveedores de equipos de comunicación, y es uno de los proveedores clave en la industria de la comunicación óptica.
- Tecnologías Accelink:La empresa cuenta con capacidades de integración vertical que abarcan chips ópticos, dispositivos, módulos y subsistemas. En el negocio de módulos ópticos, sus productos cubren todos los escenarios de transmisión, datos y acceso. En los primeros tres trimestres de 2025, logró unos ingresos operativos de 532 mil millones de yuanes, lo que representa un aumento interanual de 58.65%Según las clasificaciones del mercado, Accelink Technologies ocupó el quinto lugar entre los fabricantes mundiales de módulos ópticos y el cuarto lugar en cuota de mercado de módulos ópticos para comunicación de datos en 2024. Actualmente, la empresa ha realizado entregas masivas de módulos ópticos de 800G y está implementando activamente tecnologías de próxima generación, como módulos ópticos de silicio de 1.6 T y CPO (óptica coempaquetada), para consolidar sus ventajas de alto crecimiento en el sector de centros de datos de IA.
V) Fibras y cables ópticos
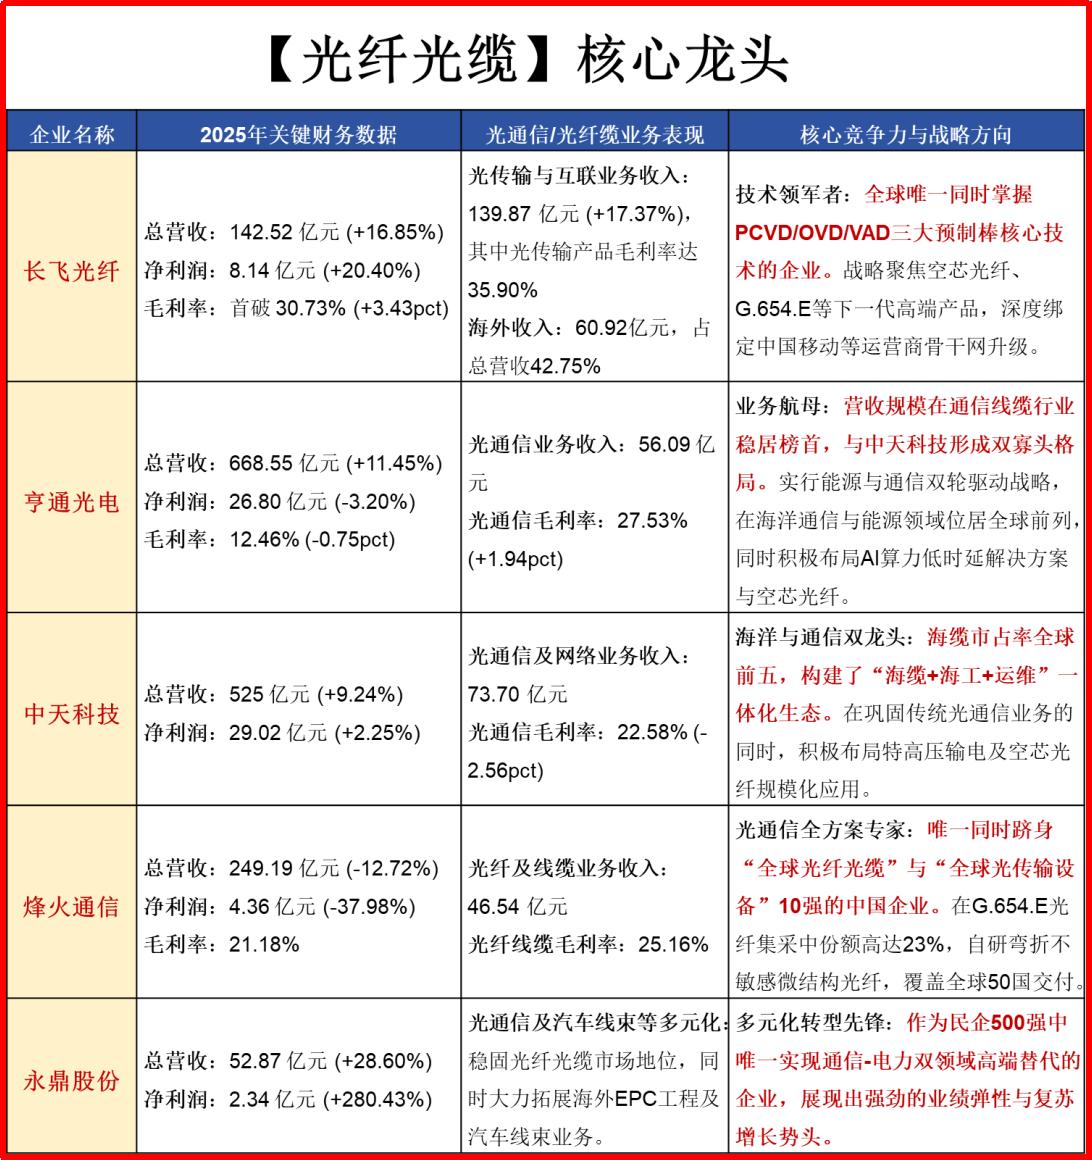
Principales empresas líderes en fibras ópticas y cables: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
La cadena de valor de la industria de la fibra óptica y el cable presenta una estructura piramidal. La fase inicial (preformas de fibra óptica) tiene las mayores barreras técnicas, la fase intermedia (trenzado de fibra/ensamblaje de cables) es el núcleo de la fabricación, y la fase final corresponde a los servicios de aplicación. Entre los principales fabricantes se encuentran YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable, etc.
- YOFC:Proveedor líder mundial de preformas de fibra óptica, fibras ópticas, cables ópticos y soluciones integrales. Principalmente produce y comercializa preformas de fibra óptica, fibras ópticas y cables ópticos con diversas especificaciones estándar, ampliamente utilizados en la industria de las comunicaciones, así como diversos módulos ópticos, fibras especiales, cables ópticos activos, cables submarinos, cables coaxiales de RF, accesorios y otros productos según las necesidades del cliente.
- Hengtong Óptico-Eléctrico:Fuerte competitividad en el mercado de productos de fibra especializados, como fibra de ultrabaja pérdida, fibra láser, fibra multimodo y fibra marina. A nivel mundial, solo unos pocos fabricantes poseen derechos de propiedad intelectual independientes para la fabricación de preformas de fibra óptica. La preforma de fibra óptica ecológica de nueva generación desarrollada por su filial Hengtong Photoconduction superó eficazmente varios obstáculos técnicos clave, cubrió las necesidades nacionales, lideró la dirección de la tecnología de preformas de fibra óptica en China e impulsó la transformación y modernización ecológica y ambiental de la industria.
- ZTT:La empresa proporciona servicios de infraestructura como cables, componentes, dispositivos y antenas para la construcción de redes desde múltiples dimensiones: nube, tubería y terminal. Los productos incluyen diversas preformas, fibras ópticas, cables ópticos, ODN, antenas y tipos de cables de RF, terminales activos, transceptores ópticos, centros de datos, materias primas de alto rendimiento y otros productos, así como servicios de consultoría de ingeniería, diseño, construcción e integración.
(VI) Equipos básicos: conmutador de circuitos ópticos (OCS)
El OCS (Optical Circuit Switch) es un dispositivo clave que enruta señales exclusivamente ópticas. No necesita convertir señales ópticas en eléctricas ni viceversa; permite que las señales ópticas encuentren directamente la ruta correcta. Su principio de funcionamiento es muy similar al ajuste de un conjunto de espejos paralelos: cuando un espejo gira un ángulo, la luz reflejada se desplaza en consecuencia, controlando con precisión la dirección de la señal óptica. Esta tecnología resuelve los problemas de retardo y alto consumo energético causados por la conversión de señales. Su eficiencia teórica es 1000 veces mayor que la de los conmutadores eléctricos tradicionales, mientras que su consumo energético es solo una décima parte. Resulta especialmente práctico para centros de datos de gran escala con elevados costes de electricidad y se ha convertido en la opción preferida para las redes de centros de datos de próxima generación.
Actualmente, las principales empresas nacionales de maquinaria completa y soluciones de integración OCS son las siguientes:
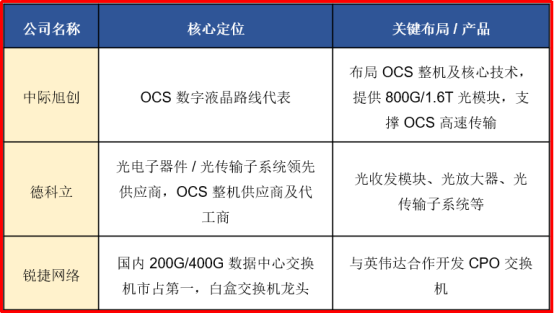
IV. Perspectivas para la industria de las comunicaciones ópticas
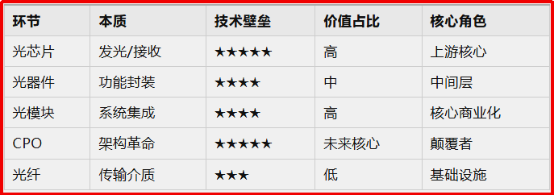 Resumen de los cinco eslabones principales de la cadena de valor de la industria de la comunicación óptica.
La industria de la comunicación óptica se encuentra en un punto de inflexión histórico debido a la explosión de la capacidad de computación de la IA y la modernización de la infraestructura digital. Está evolucionando integralmente, pasando de ser un "canal de comunicación" tradicional a convertirse en el "sistema nervioso" de la era de la IA. Los próximos cinco años (2026-2030) constituirán un "período de desarrollo dorado" para la industria de la comunicación óptica. Esta industria presentará cuatro tendencias clave: "explosión de la demanda, iteración tecnológica, reconstrucción de patrones y sustitución nacional". Al mismo tiempo, la contradicción estructural de la escasez de materias primas básicas también es relativamente prominente. En agosto de 2026, el Ministerio de Industria y Tecnología de la Información publicó el "14.º Plan Quinquenal para el Desarrollo de la Industria de la Información y la Comunicación", que propone fortalecer la I+D de tecnologías de transmisión óptica de alta velocidad y gran capacidad, acceso óptico y comunicación óptica por cable submarino, acelerar la I+D y la aplicación de nuevas tecnologías de fibra, como la fibra de núcleo hueco, y llevar a cabo investigaciones sobre tecnologías de aplicación integradas en la industria, como la comunicación óptica automotriz y las redes ópticas de control industrial. Promover la I+D de equipos de comunicación óptica de gran capacidad y ancho de banda elevado, centrándose en la construcción de sistemas de transmisión óptica de 1.6 Tb/s, sistemas de acceso óptico 200G-PON, cables de fibra óptica de núcleo hueco y otros productos portadores totalmente ópticos de ultra gran capacidad, y acelerar la I+D de equipos de comunicación óptica intersatelital y satélite-tierra de alta velocidad de 100G o superior.
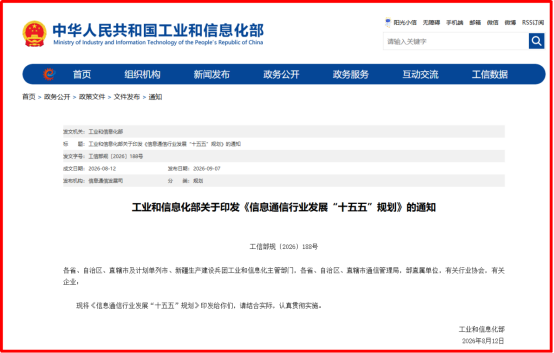 El Ministerio de Industria y Tecnología de la Información ha emitido el XIV Plan Quinquenal para el Desarrollo de la Industria de la Información y la Comunicación.
(I) Explosión de la demanda: Potencia de computación de IA + Demanda de ancho de banda de red
La demanda de potencia de cálculo para IA se convierte en el motor principal: el crecimiento exponencial de los modelos de IA a gran escala impulsa el crecimiento exponencial de los clústeres de GPU y los centros de datos a ultra gran escala (IDC). Los módulos ópticos para IA (como 800G y 1.6T) se han convertido en la principal fuerza impulsora de la demanda. Se prevé que el mercado de comunicaciones ópticas para IA mantenga una tasa de crecimiento anual compuesta superior al 40 % y que supere los 90 millones de dólares estadounidenses en 2030.
Los enlaces centrales de la cadena de suministro presentan escasez: existe un desajuste entre la oferta y la demanda de componentes esenciales como los chips ópticos y los sustratos de fosfuro de indio. La brecha global entre la oferta y la demanda de chips ópticos EML necesarios para los módulos ópticos supera el 30 %.
Ciclos de expansión prolongados: La tecnología de preformas de fibra óptica presenta altas barreras de entrada, y el ciclo de expansión puede ser de entre 18 y 24 meses. El patrón de escasez de suministro a corto plazo es difícil de revertir.
La demanda de ancho de banda de red está en aumento: la economía digital y la IA impulsan un incremento en el tráfico global de datos, lo que genera una demanda cada vez mayor de ancho de banda. El mercado de equipos de transmisión óptica crecerá de forma constante. Según datos de Omdia, el tamaño del mercado global en 2024 fue de 16.7 millones de dólares y se espera que crezca un 4.2 % anual entre 2024 y 2029, alcanzando los 20.5 millones de dólares en 2029.
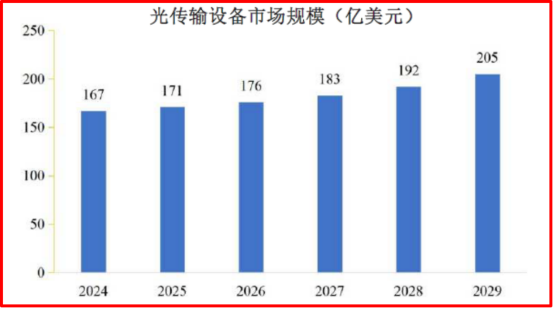 El mercado mundial de equipos de transmisión óptica alcanzará los 20.5 millones de dólares estadounidenses en 2029.
(II) Iteración tecnológica: CPO + Integración de fotónica de silicio + Comunicación óptica automotriz + Tecnología de fibra de núcleo hueco
Iteración continua de la velocidad: Los módulos ópticos están acelerando su velocidad de 800G a 1.6T y 3.2T. La tecnología CPO (óptica coempaquetada) entró en la fase de producción en masa a gran escala en agosto de 2026.
Avance en la integración de la fotónica de silicio: La tecnología de integración de la fotónica de silicio se ha convertido en la clave para superar el cuello de botella de rendimiento de los chips ópticos tradicionales. Se espera que la primera línea de producción en masa de chips fotónicos de silicio de 8 pulgadas de China esté terminada en 2026.
Nuevos escenarios en auge: La comunicación óptica en el sector automotriz está en auge gracias al desarrollo de la conducción autónoma de nivel 3. Se prevé que el mercado global de redes de fibra óptica para automóviles alcance los 3.13 millones de dólares en 2026.
Posicionamiento de materiales de vanguardia: Los medios de transmisión de próxima generación, como la fibra de núcleo hueco, están alcanzando gradualmente la industrialización. La latencia se reduce casi a la mitad en comparación con la fibra óptica tradicional, lo que la convierte en un nuevo referente en la competencia tecnológica.
(III) Reconstrucción de patrones
Diferenciación entre la demanda de comunicaciones de datos y la de telecomunicaciones: El crecimiento del mercado de comunicaciones de datos (interconexión dentro de los centros de datos y entre centros de datos) supera con creces el del mercado de telecomunicaciones (redes portadoras 5G/6G y actualizaciones de redes fijas). La demanda de interconexión óptica en los centros de datos crece exponencialmente y el uso de fibra por rack se dispara. El sector está pasando de una situación de sobreoferta a una de escasez de fibra.
El volumen y el precio de la fibra aumentan simultáneamente: en 2026, la brecha entre la oferta y la demanda mundial de fibra se sitúa en torno al 16.4 %. Los precios de las fibras especiales de alta gama han subido drásticamente, y el sector ha entrado en un mercado de vendedores donde la obtención de productos es difícil.
Expansión del mercado: Se prevé que en 2026 el tamaño del mercado mundial de módulos ópticos alcance los 201.6 millones de yuanes, y que el mercado chino de módulos ópticos alcance los 56.4 millones de yuanes.
Los escenarios de aplicación siguen ampliándose: los límites de la industria se extienden a campos emergentes como internet por satélite (satélites de órbita baja), comunicación cuántica y detección, comunicación y computación integradas, lo que abre un nuevo espacio incremental para la comunicación óptica.
(IV) Sustitución nacional
Sector de preformas de fibra óptica: Empresas líderes como Hengtong Optic-Electric y YOFC continúan expandiendo su producción. El actor transfronterizo Han's Laser también ha incursionado en el sector de la fibra de núcleo hueco con una inversión de 2.52 millones de yuanes.
Sector de chips y módulos ópticos: Source Photonics, filial de Dongshan Precision, invertirá 8.1 millones de yuanes para ampliar su capacidad de producción de chips y módulos ópticos. Shijia Photons planea recaudar 2.8 millones de yuanes mediante una colocación privada para el desarrollo de chips ópticos de alta velocidad.
Sector de materiales de partida: Xiandao Technology Group está invirtiendo 12 millones de yuanes para construir una base de industrialización de sustratos de fosfuro de indio.
Es necesario mejorar la tasa de sustitución nacional: los chips ópticos de 10G e inferiores han logrado la sustitución nacional, pero la tasa de sustitución nacional para los chips ópticos activos de alta velocidad de 25G y superiores sigue siendo relativamente baja.
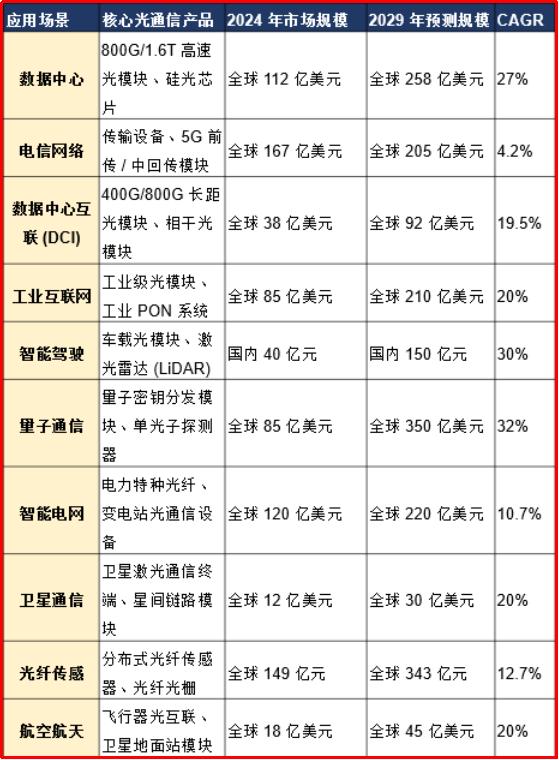
En resumen, las perspectivas futuras de la comunicación óptica son amplias, con un mercado de billones de yuanes que puede abarcar todos los aspectos del desarrollo, incluyendo IA, datos, industria, salud y más. Escenarios de aplicación como centros de datos, redes de telecomunicaciones, interconexión de centros de datos, internet industrial, conducción inteligente, comunicación cuántica, redes inteligentes, comunicación satelital, sensores de fibra óptica y el sector aeroespacial dependen de la comunicación óptica para lograr una transmisión de datos estable y de alta velocidad, impulsando así el crecimiento de la demanda. Una estimación aproximada es la siguiente:
Declaración: Las imágenes y materiales mostrados anteriormente provienen parcialmente de internet y se utilizan exclusivamente para promover el intercambio y el desarrollo del sector, no con fines comerciales. Si detecta alguna infracción, póngase en contacto con nosotros.
Recomendaciones relacionadas





