


Service Hotline
Aktualności

Aktualności
Kinghelm Publikacja „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 2)”
2026-09-15
6
 Kinghelm Dyrektor generalny Song Shiqiang na targach elektroniki Shanghai Munich Electronics Show 2026 W5.317
W 2026, Kinghelm (www.kinghelm.net) oficjalnie wkroczyła na rynek komunikacji optycznej. Dyrektor generalny, pan Song Shiqiang, podkreślił: „Komunikacja optyczna obejmuje cały łańcuch branżowy układów scalonych, komponentów optycznych, modułów optycznych, światłowodów i kabli oraz sprzętu systemowego. Jest to kluczowy, sztywny tor popytu dla dużych projektów, takich jak centra danych 5G/6G i projekt transferu zasobów obliczeniowych ze wschodu na zachód. Charakterystyka iteracji technologii opartej na dwóch technologiach i popytu rynkowego jest bardzo oczywista, ponieważ jej główny popyt szybko przesunął się z tradycyjnej budowy publicznych sieci operatorów na nowe scenariusze, takie jak połączenia centrów danych AI, przemysłowe sieci optyczne prywatne i połączenia optyczne w motoryzacji, ściśle powiązane z nowymi potrzebami, takimi jak sieci mocy obliczeniowej i duże modele AI. Zaawansowane technologie pakowania i integracji fotoniki krzemowej stały się przełomowymi kierunkami rozwoju. W 2026 roku Chiny wymieniły wysokiej klasy układy optoelektroniczne, optykę w obudowach CPO, przełączanie całkowicie optyczne i inne kluczowe technologie jako kluczowe kierunki badań. Przestrzeń dla krajowej substytucji w komunikacji optycznej jest szeroka. Kinghelm (www.kinghelm.com.cn), jako oryginalny producent technologii i ważny uczestnik „krajowej substytucji”, wkracza na rynek komunikacji optycznej, aby otworzyć nowe ścieżki rozwoju. Będzie on ukierunkowany na „serce” łańcucha przemysłowego komunikacji optycznej, które jest kluczowym ogniwem krajowej substytucji, obejmującym układy nadawczo-odbiorcze oraz szybkie układy laserowe na bazie fosforku indu.
Kinghelm Główny inżynier pan Qin Xianghong w pracy
W związku z tym Kinghelm Główny Inżynier Qin Xianghong, łącząc wieloletnie, dogłębne doświadczenie w badaniach branżowych z osiągnięciami badawczymi obecnych pionierów i liderów branży, podąża za pięcioma głównymi liniami łańcucha branży komunikacji optycznej – układami scalonymi, komponentami optycznymi, modułami optycznymi, światłowodami i kablami optycznymi oraz urządzeniami transmisyjnymi – i podsumowuje oraz opracowuje „Kompleksowe podsumowanie całego łańcucha branży komunikacji optycznej i analiza producentów krajowych i międzynarodowych”. Raport zostanie opracowany w oparciu o cztery aspekty: 1. Przegląd komunikacji optycznej – podstawowe zasady; 2. Łańcuch branży komunikacji optycznej – analiza łańcuchów upstream, midstream i downstream; 3. Kluczowe firmy w chińskim łańcuchu branży komunikacji optycznej; 4. Perspektywy dla branży komunikacji optycznej. Celem tej inicjatywy jest promowanie komunikacji informacyjnej, dzielenia się zasobami i wspólnego budowania wiedzy w całym łańcuchu upstream, midstream i downstream branży komunikacji optycznej, osiągnięcie optymalizacji łańcucha, integracji i innowacji opartych na współpracy, a tym samym wzmocnienie globalnego dyskursu przemysłowego chińskich przedsiębiorstw.
 Kinghelm „Kompleksowe podsumowanie całego łańcucha branży komunikacji optycznej i analiza producentów krajowych i międzynarodowych”
Ciąg dalszy od Kinghelm Inżynier główny Qin Xianghong — „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 1)”:
III. Kluczowe firmy w łańcuchu chińskiego przemysłu komunikacji optycznej
(I) Układy optyczne i układy elektryczne
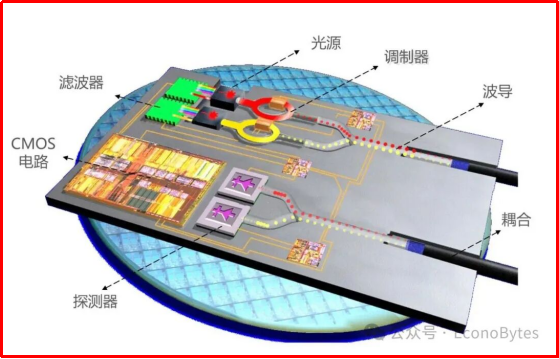 Scenariusze zastosowań układów optycznych
Układy optyczne, naukowo znane jako układy optoelektroniczne lub fotoniczne układy scalone (PIC), wykorzystują procesy półprzewodnikowe do integracji funkcji takich jak emisja światła, odbiór, modulacja, multipleksowanie/demultipleksowanie i wzmacnianie na jednym układzie. Ze względu na funkcję dzieli się je na: układy laserowe (elektryczne → optyczne: VCSEL/DFB/EML), układy detekcyjne (optyczne → elektryczne: PIN/APD), układy modulujące (obciążanie sygnału) oraz układy PLC (pasywne układy optyczne). Do głównych producentów należą Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI itp.
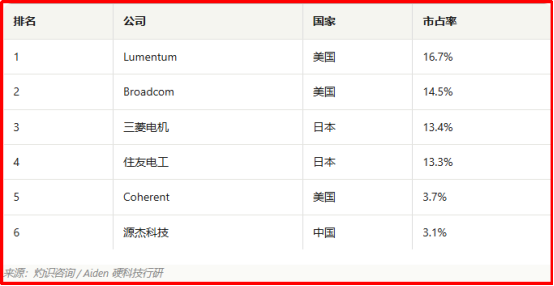 Chińska firma Yuanjie Technology plasuje się w czołówce światowych graczy na rynku układów laserowych
- Technologia Yuanjie:Wiodący dostawca układów optycznych w Chinach, współpracujący w ekspansji na rynku telekomunikacyjnym i transmisji danych. Głównymi produktami firmy są układy optyczne, w tym produkty z serii DFB i EML o wyższej prędkości i 2.5G, 10G, 25G, 50G, 100G, 200G, a także produkty z serii laserów DFB i EML o mocy 50 mW, 70 mW, 100 mW, 150 mW i inne produkty z zakresu fotoniki krzemowej o dużej mocy. Wyniki firmy dynamicznie się poprawiły, osiągając zysk netto w wysokości 51.385 mln juanów w pierwszych trzech kwartałach 2025 roku, co oznacza wzrost o 627.62% rok do roku.
- Changguang Huaxin:Koncentruje się na badaniach i rozwoju, projektowaniu i produkcji laserów półprzewodnikowych. Jest jedną z niewielu firm opracowujących i produkujących masowo lasery półprzewodnikowe dużej mocy. Zbudowała platformę IDM obejmującą pełen proces projektowania układów scalonych, wzrost epitaksjalny, obróbkę płytek (litografię), rozszczepianie/powlekanie, pakowanie i testowanie oraz sprzęganie włókien. Obecnie Changguang Huaxin zbudował jedyną w Chinach i drugą na świecie linię produkcyjną laserów półprzewodnikowych dużej mocy GaAs o średnicy 6 cali, zajmując korzystną pozycję konkurencyjną w branży.
- Fotony Shijia:Wiodący dostawca rdzeni optoelektronicznych w Chinach. Firma opanowała kluczowe technologie dla niezależnych układów scalonych, przechodząc od pojedynczego rozdzielacza optycznego PLC do układów pasywnych i aktywnych, a następnie rozszerzając swoją działalność o produkcję płytek półprzewodnikowych i przetwarzanie układów scalonych, pakowanie i testowanie. Obecnie firma dysponuje pełnym zakresem możliwości procesowych, od projektowania po produkcję i od testowania po pakowanie, tworząc w zasadzie kompletny łańcuch technologiczny branży układów optycznych.
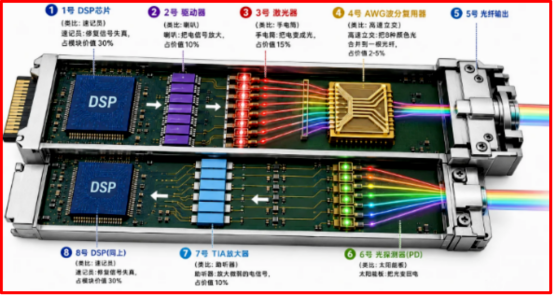 Scenariusze zastosowań układów DSP w układach scalonych elektrycznych
Układy scalone są głównie importowane z zagranicy, w tym układy czterordzeniowe: DSP, CDR, Driver i TIA. Do głównych producentów należą Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Shares itp.
- Udostępnienia Youxun:Wiodące przedsiębiorstwo w chińskiej branży elektrycznych układów nadawczo-odbiorczych do komunikacji optycznej. Firma wyraźnie pozycjonuje się jako producent układów elektrycznych. Jej produkty (takie jak sterowniki laserowe, wzmacniacze transimpedancyjne itp.) muszą być stosowane w połączeniu z układami optycznymi i stanowią „centrum dowodzenia” w zakresie konwersji sygnału optoelektronicznego w modułach optycznych. W zakresie rozwoju biznesu układów elektrycznych, Youxun Shares może dostarczać kompletne rozwiązania w zakresie układów elektrycznych do komunikacji optycznej, dostosowane do scenariuszy aplikacji i w pełni seryjne, zajmując pierwsze miejsce w Chinach i drugie na świecie pod względem udziału w rynku produktów o przepustowości 10 Gb/s i niższej. Obecnie firma realizuje dostawy seryjne układów elektrycznych PON 25G, układy elektryczne PON 50G weszły w fazę testowania próbek, a firma koncentruje się na badaniach i rozwoju produktów z zakresu układów elektrycznych dla najnowocześniejszych dziedzin, takich jak centra danych 400G-800G i FMCW LiDAR, aby wykorzystać możliwości rynkowe, jakie stwarzają moc obliczeniowa sztucznej inteligencji i autonomiczne systemy napędowe.
(II) Elementy optyczne
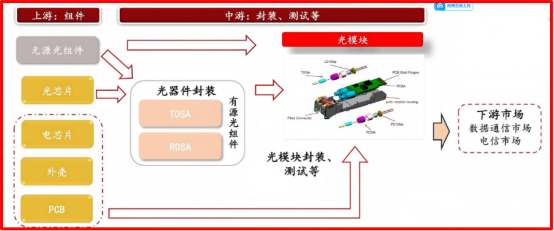 Elementy optyczne stanowią produkt i podstawową zawartość opakowań urządzeń optycznych
Elementy optyczne obejmują ceramiczne tuleje/ferrule, elementy interfejsu transceivera optycznego itp. Do głównych producentów należą T&S Communications, AFR Optics, T&S Communication, Tengjing Technology itp.
- Optyka AFR:Dzięki serii wysokowydajnych urządzeń optycznych, takich jak izolatory optyczne, złącza z gęstym układem światłowodów, przełączniki optyczne MEMS VOA, rozdzielacze/kombinatory wiązki polaryzacyjnej, sprzęgacze, multipleksery z podziałem długości fali oraz modulatory niobianu litu, firma z powodzeniem weszła na rynek globalny. Jej produkty są eksportowane do ponad 40 krajów i regionów i znajdują szerokie zastosowanie w kluczowych obszarach łańcucha przemysłowego, takich jak lasery światłowodowe, komunikacja optyczna i centra danych.
- Technologia Tengjing:Przedsiębiorstwo high-tech specjalizujące się w badaniach i rozwoju, produkcji i sprzedaży różnorodnych precyzyjnych komponentów optycznych, urządzeń światłowodowych oraz optycznych przyrządów pomiarowych. Produkty firmy znajdują zastosowanie głównie w takich dziedzinach jak komunikacja optyczna, lasery światłowodowe, badania naukowe, biomedycyna i sprzęt półprzewodnikowy. Firma posiada bogate doświadczenie w dziedzinie zaawansowanych technologii połączeń optycznych dla sztucznej inteligencji (AI) i stała się ważnym dostawcą kluczowych urządzeń do przełączników optycznych OCS.
(III) Urządzenia optyczne
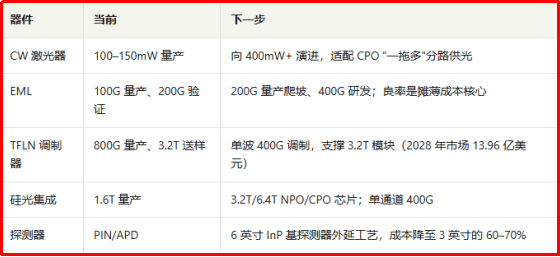 Urządzenia optyczne: Ewolucja w kierunku większych prędkości i mniejszego zużycia energii
W zależności od zapotrzebowania na źródło zasilania, urządzenia optyczne dzielą się na aktywne i pasywne. Aktywne urządzenia optyczne obejmują głównie układy laserowe (takie jak FP, DFB, VCSEL), układy detekcyjne (takie jak PIN, APD), wzmacniacze optyczne, modulatory optyczne (takie jak układy DML, EML) oraz podmoduły transceiverów optycznych (TOSA, ROSA, BOSA) itp. Pasywne urządzenia optyczne obejmują głównie izolatory optyczne, złącza optyczne, przełączniki optyczne, dzielniki/sprzęgacze optyczne, multipleksery z podziałem długości fali (WDM/AWG), tłumiki optyczne, macierze światłowodowe FA itp. Do głównych producentów należą T&S Communications, Accelink Technologies, HGTECH, T&S Communication, Broadex Technologies, Coherent, Lumentum itp.
- Komunikacja T&S:Główne produkty firmy obejmują dwa główne segmenty: aktywne i pasywne urządzenia optyczne. Urządzenia aktywne obejmują głównie szybkie silniki optyczne, urządzenia w obudowach TO-CAN/BOX oraz inne kluczowe komponenty modułów optycznych. Urządzenia pasywne obejmują tuleje ceramiczne, moduły światłowodowe (FAU), izolatory i złącza itp. W latach 2020–2024 skumulowany roczny wskaźnik wzrostu przychodów T&S Communications wyniósł blisko 40%, a zysk netto rósł o prawie 50% rocznie. Kluczem jest skupienie się na podstawowym ogniwie, jakim są urządzenia optyczne. W pierwszej połowie 2025 roku dział aktywnych urządzeń optycznych T&S Communications odnotował dynamiczny wzrost, osiągając przychody w wysokości 1.566 mld juanów, co stanowi wzrost o 90.98% rok do roku.
- Komunikacja T&S:Skupiamy się na badaniach i rozwoju, produkcji i sprzedaży pasywnych urządzeń optycznych. Nasze główne produkty obejmują złącza światłowodowe MPO/MTP o wysokiej gęstości, ferrule MT/ceramiczne, elastyczne płytki trasujące światłowody, urządzenia z multipleksowaniem z podziałem długości fali (FDMD) itp. Produkty są wykorzystywane głównie w centrach danych o mocy obliczeniowej AI, klastrach przetwarzania w chmurze oraz sieciach transmisyjnych telekomunikacyjnych, z niewielkim udziałem w branży czujników optycznych. Główna działalność firmy koncentruje się na produktach do połączeń optycznych o wysokiej gęstości dla transmisji danych, a zdecydowana większość przychodów pochodzi z działalności w zakresie urządzeń optycznych. Opierając się na samodzielnie opracowanych i wyprodukowanych ferrulach MT, firma osiąga pionową integrację kluczowych komponentów. Produkty są dostarczane pośrednio do wiodących zagranicznych dostawców usług w chmurze i klastrów obliczeniowych AI za pośrednictwem producentów okablowania. Działalność eksportowa stanowi stosunkowo wysoki odsetek przychodów, co czyni ją stosunkowo skoncentrowaną firmą zajmującą się pasywnymi połączeniami optycznymi na rynku akcji klasy A.
- Technologie Broadex:Głównym obszarem działalności firmy są badania i rozwój, produkcja oraz sprzedaż zintegrowanych urządzeń optoelektronicznych w dziedzinie komunikacji optycznej. Główne produkty to splittery optyczne PLC, moduły optyczne PON, macierze światłowodowe, urządzenia z gęstym podziałem długości fali (DWDM), moduły transceiverów optycznych dla sieci bezprzewodowych, moduły transceiverów optycznych dla centrów danych, aktywne kable optyczne (AOC) oraz szybkie kable miedziane (DAC, ACC). Firma dostarcza obecnie wysokiej jakości urządzenia do zarządzania mocą sygnału optycznego i długością fali oraz szybkie moduły transceiverów optoelektronicznych dla dynamicznie rozwijających się na całym świecie rynków światłowodowych sieci komunikacyjnych i centrów danych internetowych (IDC). Wśród nich wiodące udziały w rynku globalnym zajmują splittery optyczne i urządzenia z gęstym podziałem długości fali (DWDM).
(IV) Moduły optyczne
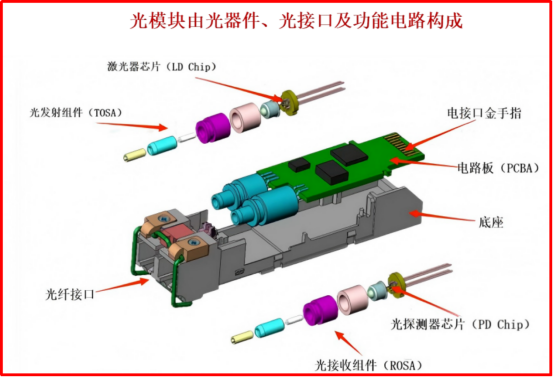 Moduły optyczne odgrywają kluczową rolę
Moduły optyczne składają się z urządzeń optycznych, interfejsów optycznych i obwodów funkcjonalnych. Odgrywają kluczową rolę w umożliwieniu szybkiej, niezawodnej i nisko-opóźnieniowej transmisji danych w coraz bardziej złożonych sieciach transmisji danych i telekomunikacyjnych. Są szeroko stosowane w telekomunikacji, internecie, radiu i telewizji, lotnictwie i innych dziedzinach. Chińskie przedsiębiorstwa zajmują światową dominację w globalnym łańcuchu produkcji i pakowania modułów optycznych.
- Zhongji Innolight:Firma zajmuje obecnie pierwsze miejsce na globalnym rynku modułów optycznych. Jej produkty są szeroko stosowane w centrach przetwarzania danych w chmurze, komunikacji danych, sieciach bezprzewodowych 5G, transmisji telekomunikacyjnej i stacjonarnym dostępie do sieci itp. Firma jest zaangażowana w promowanie rozwoju modułów optycznych w kierunku wysokiej prędkości, miniaturyzacji, niskiego zużycia energii i niskich kosztów. Obecnie portfolio produktów firmy obejmuje moduły optyczne o dużej prędkości od 200G do 1.6T, a także moduły optyczne 5G fronthaul/midhaul/backhaul, moduły optyczne sieci transmisyjnych oraz urządzenia optyczne FTTX i inne kompleksowe rozwiązania. W drugiej połowie 2025 roku, wraz ze znacznym wzrostem wolumenu modułów optycznych 800G, coraz więcej klientów zaczęło wdrażać produkty 1.6T. Oczekuje się, że dostawy modułów optycznych 1.6T przyniosą znaczny wzrost wolumenu w 2026 roku.
- Eoptolink:Produkty firmy obsługują głównie centra danych, klastry obliczeniowe AI, sieci telekomunikacyjne 5G/6G i inne obszary. W technologii modułów optycznych firma obejmuje tradycyjne moduły optyczne typu plug-in, napęd liniowy (LPO), optykę typu near-package (NPO) i optykę typu co-packaged (CPO) oraz inne zaawansowane formy połączeń, a także posiada kluczowe technologie i możliwości, takie jak silniki optyczne. Jej system produktów obejmuje szybkie moduły optyczne 400G, 800G i 1.6T oparte na różnych rozwiązaniach, takich jak VCSEL/EML, fotonika krzemowa i cienkowarstwowe niobiany litu, a także koherentne moduły optyczne 400G/800G ZR/ZR+ i moduły optyczne 800G/400G oparte na rozwiązaniach LPO. Dzięki wiodącej technologii i produktom, firma weszła w systemy łańcucha dostaw głównych globalnych dostawców chmury obliczeniowej (takich jak Amazon, Meta itp.) i dostawców sprzętu komunikacyjnego i jest jednym z głównych dostawców w branży komunikacji optycznej.
- Technologie Accelink:Firma szczyci się możliwościami integracji pionowej, obejmującymi układy scalone, urządzenia, moduły i podsystemy optyczne. W segmencie modułów optycznych jej produkty obejmują wszystkie scenariusze transmisji, danych i dostępu. W pierwszych trzech kwartałach 2025 roku osiągnęła przychody operacyjne na poziomie 532 miliarda juanówco oznacza wzrost rok do roku o 58.65%Według rankingów rynkowych, Accelink Technologies zajmował 5. miejsce wśród światowych producentów modułów optycznych i 4. miejsce pod względem udziału w rynku modułów optycznych do komunikacji danych w 2024 roku. Obecnie firma zrealizowała masową dostawę modułów optycznych 800G i aktywnie wdraża technologie nowej generacji, takie jak krzemowe moduły optyczne 1.6T i CPO (optyka współpakowana), aby skonsolidować swoją przewagę w zakresie szybkiego wzrostu w sektorze centrów danych AI.
V) Włókna i kable optyczne
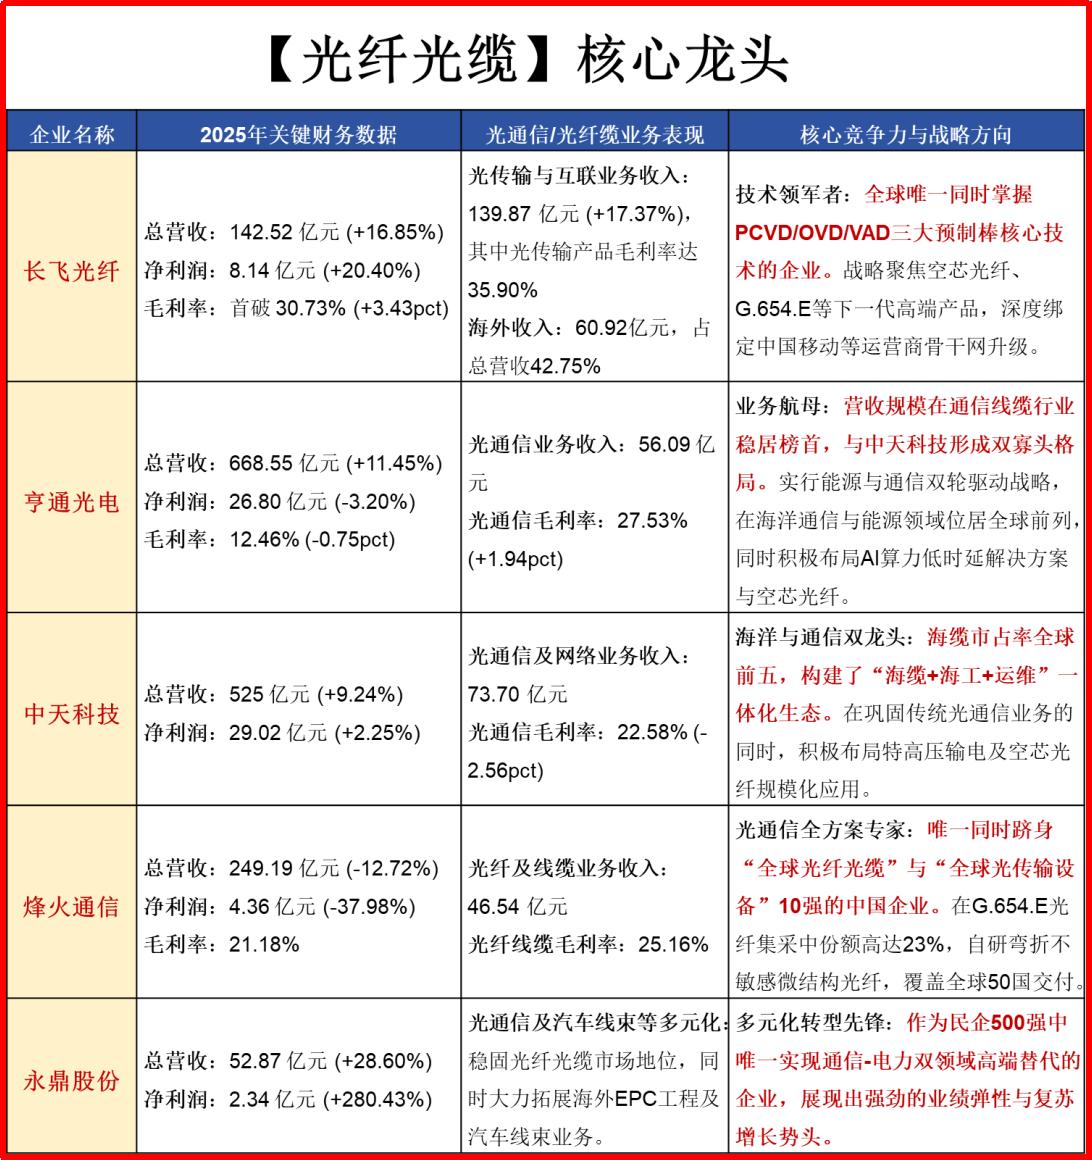
Główni liderzy w dziedzinie światłowodów i kabli optycznych: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
Wartość łańcucha dostaw w branży światłowodów i kabli ma strukturę piramidy. Proces upstream (preformy światłowodowe) wiąże się z największymi barierami technicznymi, proces midstream (ciągnienie włókien/montaż kabli) stanowi rdzeń produkcji, a proces downstream to usługi aplikacyjne. Do głównych producentów należą YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable itp.
- YOFC:Wiodący globalny dostawca preform światłowodowych, włókien optycznych, kabli optycznych i kompleksowych rozwiązań. Firma zajmuje się głównie produkcją i sprzedażą preform światłowodowych, włókien optycznych i kabli optycznych o różnych standardowych specyfikacjach, szeroko stosowanych w branży komunikacyjnej, a także modułów optycznych, włókien specjalistycznych, aktywnych kabli optycznych, kabli podmorskich i kabli koncentrycznych RF, akcesoriów i innych produktów dostosowanych do potrzeb klienta.
- Hengtong Optic-Electric:Silna konkurencyjność rynkowa w zakresie specjalistycznych produktów światłowodowych, takich jak włókna o ultraniskiej stratności, włókna laserowe, włókna wielomodowe i włókna morskie. Na świecie tylko nieliczni producenci posiadają niezależne prawa własności intelektualnej do produkcji preform światłowodowych. Nowa generacja ekologicznych preform światłowodowych, opracowana przez spółkę zależną Hengtong Photoconduction, skutecznie przełamała wiele kluczowych wąskich gardeł technicznych, wypełniła krajowe luki, wyznaczyła kierunek rozwoju chińskiej technologii preform światłowodowych oraz promowała ekologiczną i ekologiczną transformację i modernizację branży.
- ZTT:Firma świadczy usługi infrastrukturalne, takie jak kable, komponenty, urządzenia i anteny do budowy sieci w różnych wymiarach, od chmury, rurociągu po terminal. Produkty obejmują różnorodne preformy, światłowody, kable optyczne, ODN, anteny i typy kabli RF, terminale aktywne, transceivery optyczne, centra danych, wysokowydajne surowce i inne produkty, a także doradztwo inżynieryjne, projektowanie, budowę i usługi integracyjne.
(VI) Sprzęt podstawowy – przełącznik obwodów optycznych (OCS)
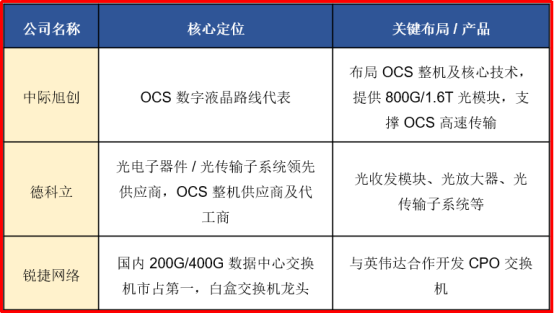
OCS (Optical Circuit Switch) to urządzenie bazowe, które routuje sygnały wyłącznie za pomocą sygnałów optycznych. Nie musi konwertować sygnałów optycznych na sygnały elektryczne i z powrotem; może bezpośrednio pozwolić sygnałom optycznym znaleźć właściwą ścieżkę. Zasada działania jest bardzo podobna do regulacji układu równoległych luster – gdy lustro obraca się o kąt, odbite światło odpowiednio się przesuwa, precyzyjnie kontrolując kierunek sygnału optycznego. Technologia ta rozwiązuje problemy opóźnień i wysokiego zużycia energii spowodowane konwersją sygnału. Jej teoretyczna sprawność jest 1000 razy większa niż tradycyjnych przełączników elektrycznych, a zużycie energii wynosi zaledwie jedną dziesiątą. Jest ona szczególnie praktyczna w przypadku bardzo dużych centrów danych o wysokich kosztach energii elektrycznej i stała się preferowanym wyborem dla sieci centrów danych nowej generacji.
Obecnie wiodącymi krajowymi przedsiębiorstwami zajmującymi się produkcją kompletnych maszyn OCS oraz ich integracją są:
IV. Perspektywy dla branży komunikacji optycznej
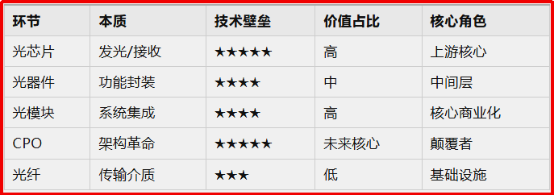 Podsumowanie pięciu głównych ogniw w łańcuchu branży komunikacji optycznej
Branża komunikacji optycznej znajduje się w historycznym punkcie zwrotnym eksplozji mocy obliczeniowej AI i modernizacji infrastruktury cyfrowej. Przechodzi ona kompleksową ewolucję od tradycyjnego „przewodu komunikacyjnego” do „układu nerwowego” ery mocy obliczeniowej AI. Następne pięć lat (2026-2030) będzie „złotym okresem rozwoju” dla branży komunikacji optycznej. Branża będzie charakteryzować się czterema głównymi trendami: „eksplozją popytu, iteracją technologii, rekonstrukcją wzorców i substytucją krajową”. Jednocześnie strukturalna sprzeczność związana z niedoborem materiałów rdzeniowych jest również stosunkowo widoczna. W sierpniu 2026 roku Ministerstwo Przemysłu i Technologii Informacyjnych opublikowało „14. Pięcioletni Plan Rozwoju Branży Informacyjno-Komunikacyjnej”, w którym zaproponowano wzmocnienie badań i rozwoju w zakresie ultraszybkiej transmisji optycznej o dużej przepustowości, dostępu optycznego i technologii podmorskiej komunikacji optycznej, przyspieszenie badań i rozwoju oraz zastosowań nowych technologii światłowodowych, takich jak światłowody z pustym rdzeniem, oraz prowadzenie badań nad technologiami zintegrowanymi z przemysłem, takimi jak samochodowa komunikacja optyczna i przemysłowe sieci optyczne. Wspieranie prac badawczo-rozwojowych nad urządzeniami do komunikacji optycznej o dużej przepustowości i wysokiej przepustowości, skupienie się na budowie systemów transmisji optycznej 1.6 Tb/s, systemów dostępu optycznego 200G-PON, światłowodów z pustym rdzeniem i innych produktów całkowicie optycznych o bardzo dużej przepustowości, a także przyspieszenie prac badawczo-rozwojowych nad urządzeniami do komunikacji optycznej między satelitami i satelita-naziemnej o prędkości 100G i wyższej.
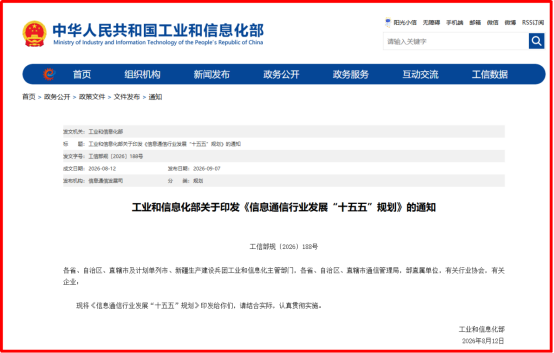 Ministerstwo Przemysłu i Technologii Informacyjnych wydało XIV Pięcioletni Plan Rozwoju Przemysłu Informacyjno-Komunikacyjnego.
(I) Eksplozja popytu: moc obliczeniowa sztucznej inteligencji + popyt na przepustowość sieci
Zapotrzebowanie na moc obliczeniową AI staje się motorem napędowym: Gwałtowny wzrost liczby dużych modeli AI napędza gwałtowny wzrost liczby klastrów GPU i centrów danych o bardzo dużej skali (IDC). Moduły optyczne AI (takie jak 800G i 1.6T) stały się główną siłą popytu. Przewiduje się, że rynek komunikacji optycznej AI utrzyma średnioroczną stopę wzrostu na poziomie ponad 40% i do 2030 roku przekroczy 90 miliardów dolarów.
Brakuje połączeń rdzeniowych w górnym biegu rzeki: podaż i popyt na połączenia rdzeniowe, takie jak układy scalone optyczne i podłoża z fosforku indu, są niedopasowane. Globalna luka między podażą a popytem na układy scalone EML wymagane do modułów optycznych przekracza 30%.
Długie cykle ekspansji: Technologia preform światłowodowych ma wysokie bariery, a cykl ekspansji wynosi od 18 do 24 miesięcy. Krótkoterminowy niedobór podaży jest trudny do odwrócenia.
Zapotrzebowanie na przepustowość sieci rośnie: Gospodarka cyfrowa i sztuczna inteligencja napędzają wzrost globalnego ruchu danych, generując rosnące zapotrzebowanie na przepustowość sieci. Rynek urządzeń do transmisji optycznej będzie stale rósł. Według danych Omdia, globalna wartość rynku w 2024 roku wynosiła 16.7 mld USD i oczekuje się, że w latach 2024-2029 będzie rosła o 4.2% rocznie, osiągając 20.5 mld USD do 2029 roku.
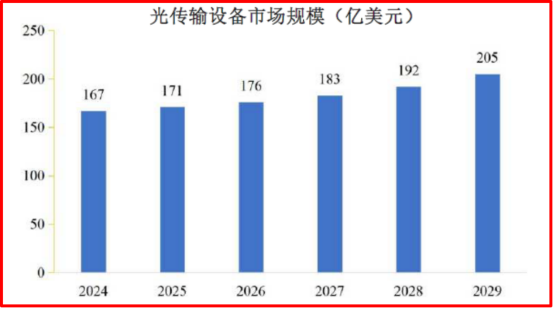 Wartość światowego rynku urządzeń do transmisji optycznej do 2029 roku osiągnie 20.5 miliarda dolarów.
(II) Iteracja technologii: CPO + integracja fotoniki krzemowej + komunikacja optyczna w motoryzacji + technologia światłowodów z pustym rdzeniem
Ciągła iteracja szybkości: moduły optyczne przyspieszają z 800G do 1.6T i 3.2T. Technologia CPO (optyki w pakietach) weszła w fazę masowej produkcji w sierpniu 2026 r.
Przełom w integracji fotoniki krzemowej: Technologia integracji fotoniki krzemowej stała się kluczem do przełamania wąskiego gardła wydajności tradycyjnych układów optycznych. Pierwsza w Chinach linia do masowej produkcji 8-calowych układów fotonicznych ma zostać ukończona do 2026 roku.
Nowe scenariusze: Optyczna komunikacja samochodowa zyskuje na popularności wraz z rozwojem autonomicznej jazdy poziomu 3. Przewiduje się, że globalny rynek sieci światłowodowych dla motoryzacji osiągnie wartość 3.13 mld dolarów w 2026 roku.
Pozycjonowanie materiałów pionierskich: Media transmisyjne nowej generacji, takie jak światłowody z pustym rdzeniem, stopniowo zyskują na popularności. Opóźnienia są zmniejszone o prawie połowę w porównaniu z tradycyjnymi światłowodami, co czyni je nowym, silnym punktem odniesienia dla konkurencji technologicznej.
(III) Rekonstrukcja wzorca
Rozróżnienie popytu na transmisję danych i telekomunikację: Tempo wzrostu rynku transmisji danych (połączenia wewnątrz centrów danych i między nimi) znacznie przewyższa tempo wzrostu rynku telekomunikacyjnego (sieci nośne 5G/6G i modernizacje sieci stacjonarnych). Zapotrzebowanie na połączenia optyczne w centrach danych rośnie wykładniczo, a zużycie światłowodów w przeliczeniu na szafę gwałtownie rośnie. Branża przechodzi od „nadpodaży” do „niedoboru światłowodów”.
Wolumen i ceny włókien rosną razem: W 2026 roku globalna różnica między podażą a popytem na włókna wyniesie około 16.4%. Ceny specjalistycznych włókien wysokiej jakości gwałtownie wzrosły, a branża weszła na rynek sprzedawcy, gdzie trudno jest zdobyć towary.
Ekspansja skali rynku: Oczekuje się, że w 2026 r. globalna wartość rynku modułów optycznych osiągnie 201.6 mld juanów, a wartość chińskiego rynku modułów optycznych osiągnie 56.4 mld juanów.
Scenariusze zastosowań stale się poszerzają: granice przemysłu rozszerzają się na nowe dziedziny, takie jak internet satelitarny (satelity niskoorbitalne), komunikacja kwantowa oraz zintegrowane wykrywanie, komunikacja i obliczenia, otwierając nową, przyrostową przestrzeń dla komunikacji optycznej.
(IV) Substytucja krajowa
Branża preform światłowodowych: Wiodące przedsiębiorstwa, takie jak Hengtong Optic-Electric i YOFC, stale zwiększają produkcję. Han's Laser, gracz na rynku międzynarodowym, również wszedł na rynek światłowodów z rdzeniem pustym, generując 2.52 miliarda juanów.
Sektor układów scalonych i modułów optycznych: Source Photonics, spółka zależna Dongshan Precision, inwestuje 8.1 miliarda juanów w rozbudowę mocy produkcyjnych układów scalonych i modułów optycznych. Shijia Photons planuje pozyskać 2.8 miliarda juanów poprzez ofertę prywatną na rozwój szybkich układów scalonych.
Sektor materiałów wydobywczych: Xiandao Technology Group inwestuje 12 miliardów juanów w budowę bazy przemysłowej zajmującej się produkcją substratów z fosforku indu.
Konieczna jest poprawa krajowego wskaźnika substytucji: układy optyczne o prędkości 10G i niższej osiągnęły krajowy wskaźnik substytucji, ale krajowy wskaźnik substytucji szybkich aktywnych układów optycznych o prędkości 25G i wyższej jest nadal stosunkowo niski.
Podsumowując, perspektywy komunikacji optycznej są szerokie, a rynek, którego wartość szacowana jest na biliony juanów, może objąć każdy aspekt rozwoju, obejmujący sztuczną inteligencję, dane, przemysł, opiekę zdrowotną i wiele innych. Scenariusze zastosowań, takie jak centra danych, sieci telekomunikacyjne, połączenia między centrami danych, internet przemysłowy, inteligentne systemy napędowe, komunikacja kwantowa, inteligentne sieci, komunikacja satelitarna, czujniki światłowodowe i aeronautyka, opierają się na komunikacji optycznej w celu osiągnięcia szybkiej i stabilnej transmisji danych, napędzając wzrost popytu. Przybliżone szacunki przedstawiają się następująco:
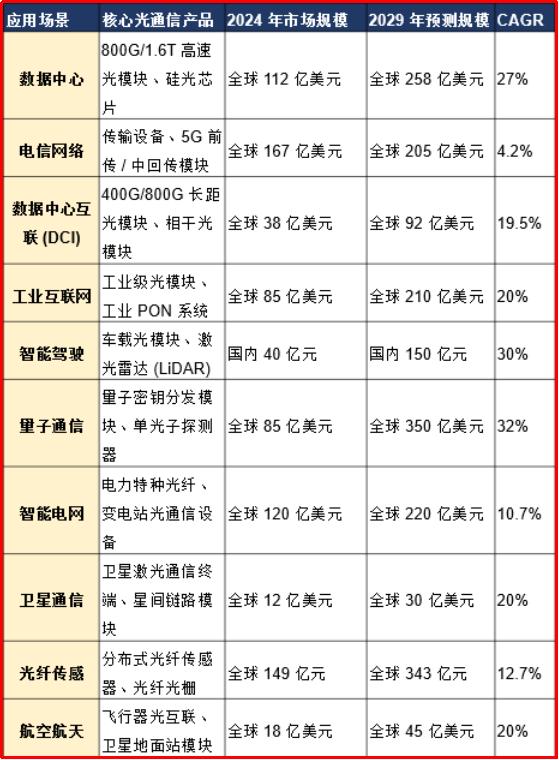
Komunikat: Powyższe zdjęcia i materiały pochodzą częściowo z internetu i służą wyłącznie promowaniu wymiany i rozwoju branży, a nie celom komercyjnym. W przypadku naruszenia prosimy o kontakt.
Related Recommendations
Kinghelm Zastępca dyrektora ds. sprzedaży Peng Huisheng: Hakka z Shenzhen, wierny swoim pierwotnym aspiracjom dzięki ciężkiej pracy
2026-08-03
1290
Song Shiqiang o strategii: Najważniejsze momenty z elektronicznych dialogów z Szanghaju z 2026 r.
2026-07-21
1346





