


サービスホットライン
ニュース

ニュース
Kinghelm 「光通信産業の上流・下流チェーンの総合概観と国内外メーカーの分析(第2部)」を公表
2026-09-15
6
 Kinghelm 2026年上海ミュンヘン・エレクトロニクスショー(W5.317)のゼネラルマネージャー、宋世強氏
2026年には、 Kinghelm (www.キングヘルム.net)は正式に光通信分野に参入しました。総経理の宋世強氏は次のように強調しました。「光通信は、光チップ、光部品、光モジュール、光ファイバーおよびケーブル、システム機器といった産業チェーン全体を網羅しています。5G/6Gデータセンターや東西コンピューティングリソース転送プロジェクトなどの主要プロジェクトにとって、中核となる厳格な需要トラックです。その中核需要が、従来の通信事業者の公共ネットワーク構築から、AIデータセンター相互接続、産業用光プライベートネットワーク、自動車光相互接続などの新興シナリオへと急速に移行し、コンピューティングパワーネットワークやAI大規模モデルなどの新たな需要と深く結びついているため、技術反復と市場需要の二重駆動特性が非常に顕著です。高度なパッケージングとシリコンフォトニクス統合技術が、中核的な突破方向となっています。2026年には、中国はハイエンド光電子チップ、CPO共パッケージ光学、全光スイッチングなどのコア技術を重点研究方向として挙げています。光通信における国内代替の余地は大きいです。」 Kinghelm (www.kinghelm.com.cn技術のオリジナルメーカーであり、「国内代替」における重要なプレーヤーである当社は、光通信分野に参入し、新たな発展の道を切り開きます。国内代替の中核となる光通信産業チェーンの「中核」をターゲットとし、送受信チップやリン化インジウム系高速レーザーチップを網羅します。
Kinghelm チーフエンジニアの秦祥紅氏が作業中
これを考慮して、 Kinghelm チーフエンジニアの秦翔紅氏は、長年の深い業界研究経験と、既存の業界の先駆者や同業者の研究成果を組み合わせ、光通信産業チェーンの5つの主要ライン(光チップ、光コンポーネント、光モジュール、光ファイバーとケーブル、伝送機器)に沿って、「光通信産業チェーン全体の総合概要と国内外メーカーの分析」をまとめました。これは、次の4つの側面から展開されます。1. 光通信の概要 - 基本原理。2. 光通信産業チェーン - 上流、中流、下流産業チェーンの分析。3. 中国の光通信産業チェーンの主要企業。4. 光通信産業の展望。この取り組みは、上流、中流、下流の光通信産業チェーン全体にわたる情報通信、リソース共有、知識の共同構築を促進し、産業チェーンの最適化、統合、協調的イノベーションを実現し、それによって中国企業のグローバルな産業言論力を強化することを目的としています。
 Kinghelm 「光通信産業チェーン全体の包括的な概要と国内外メーカーの分析」
からの続き Kinghelm チーフエンジニアの秦祥紅氏による「光通信の上流・下流産業チェーンの総合的な概要と国内外メーカーの分析(第1部)」
III.中国の光通信産業チェーンにおける主要企業
(I)光チップと電気チップ
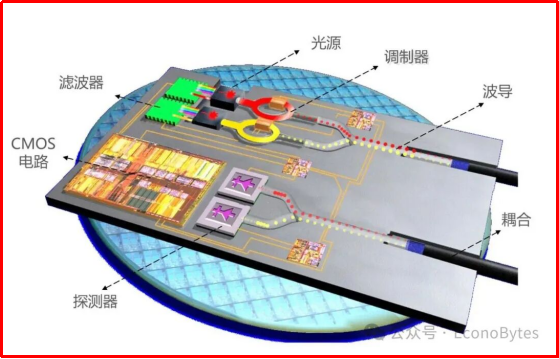 光チップの応用シナリオ
光チップは、科学的には光電子チップまたはフォトニック集積回路(PIC)として知られ、半導体プロセスを用いて、発光、受光、変調、多重化/逆多重化、増幅などの機能を単一チップ上に集積したものです。機能別に見ると、レーザーチップ(電気→光:VCSEL/DFB/EML)、検出器チップ(光→電気:PIN/APD)、変調器チップ(信号負荷)、PLCチップ(受動光回路)に分類されます。主なメーカーには、Lumentum、Broadcom、三菱電機、住友電工、Coherent、Yuanjie Technology、Changguang Huaxin、Shijia Photons、Accelink Technologies、HGTECH、Hisense Broadband、Huawei HiSilicon、AAOIなどがあります。
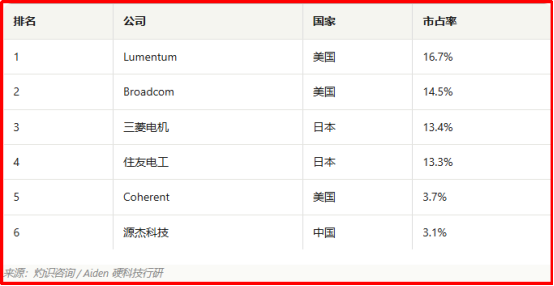 中国の袁傑科技は、世界のレーザーチップ市場におけるトッププレーヤーの一つに数えられる。
- 元潔テクノロジー:中国の大手光チップサプライヤーであり、「通信市場+データ通信市場」の両方で協力的な事業拡大を進めています。同社の主力製品は光チップで、2.5G、10G、25G、50G、100G、200G、およびそれ以上の高速DFBおよびEMLレーザーシリーズ製品、ならびに50mW、70mW、100mW、150mWなどの高出力シリコンフォトニクス光源製品が含まれます。同社の業績は急速に向上しており、2025年第1四半期から第3四半期までの純利益は5138万5000元で、前年同期比627.62%増となっています。
- 長光華信:半導体レーザーチップの研究開発、設計、製造に注力しています。高出力半導体レーザーチップの開発・量産を行う数少ない企業の1つです。チップ設計、エピタキシャル成長、ウェハ処理(リソグラフィ)、劈開/コーティング、パッケージング、テスト、ファイバーカップリングを網羅するIDMフルプロセスプラットフォームを構築しています。現在、長光華新は中国で唯一、世界で2番目となる6インチGaAs高出力半導体レーザーチップ生産ラインを構築し、業界において有利な競争上の地位を確立しています。
- Shijia フォトン:中国を代表する光電子コアチップサプライヤー。同社は独立チップの基幹技術を習得し、単一のPLC光スプリッタチップからパッシブチップ、アクティブチップへと事業を拡大。さらにウェハ製造、チップ加工からパッケージング、テストへと事業範囲を広げ、設計から製造、テストからパッケージングまで、フルプロセス能力を備え、光チップ産業チェーン全体をほぼ完全に構築している。
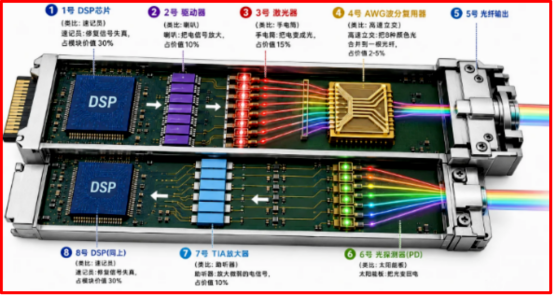 電気チップにおけるDSPチップの応用事例
電子部品は主に海外から輸入されており、DSP、CDR、ドライバ、TIAの4つのコアチップが含まれます。主なメーカーとしては、Marvell、Credo、Broadcom、Huawei HiSilicon、Chaoran Semiconductor、Youxun Sharesなどが挙げられます。
- Youxunのシェア:中国の光通信フロントエンドトランシーバー電子チップ分野におけるリーディングカンパニー。同社は、自社の事業を電子チップ企業として明確に位置付けています。同社の製品(レーザードライバー、トランスインピーダンスアンプなど)は光チップと組み合わせて使用する必要があり、光モジュールにおける光電信号変換を実現するための「中枢」となります。電子チップ事業の展開において、Youxun Sharesは、あらゆるアプリケーションシナリオ、あらゆるシリーズの光通信電子チップソリューションを提供でき、10Gbps以下の製品市場シェアでは中国で1位、世界で2位となっています。現在、同社の25G PON電子チップは量産出荷を完了し、50G PON電子チップはサンプルテスト段階に入っており、AIコンピューティング能力と自動運転がもたらす市場機会を捉えるため、400G-800GデータセンターやFMCW LiDARなどの最先端分野向け電子チップ製品の研究開発に注力しています。
(II)光学部品
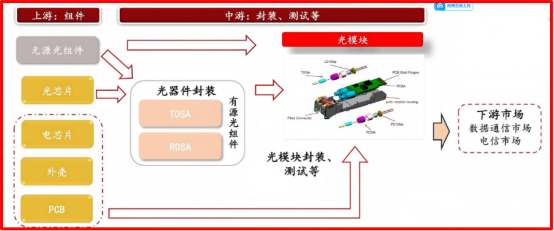 光学部品は、光学デバイスパッケージングの製品であり、その中核を成すものです。
光学部品には、セラミックスリーブ/フェルール、光トランシーバーインターフェース部品などが含まれます。主なメーカーとしては、T&S Communications、AFR Optics、T&S Communication、Tengjing Technologyなどが挙げられます。
- AFRオプティクス:同社は、光アイソレータ、高密度ファイバーアレイコネクタ、MEMS VOA光スイッチ、偏光ビームスプリッタ/コンバイナ、カプラ、波長分割多重器、ニオブ酸リチウム変調器といった高性能光デバイス群で、グローバル市場への参入に成功しました。同社の製品は40以上の国と地域に輸出され、ファイバーレーザー、光通信、データセンターなど、産業チェーンの中核となる上流分野で幅広く使用されています。
- 騰京テクノロジー:各種精密光学部品、光ファイバーデバイス、光計測機器の研究開発、製造、販売を専門とするハイテク企業です。製品は主に光通信、ファイバーレーザー、科学研究、バイオメディカル、半導体製造装置などの分野で活用されています。AIコンピューティングパワー光相互接続という最先端分野に深く参入し、OCS光スイッチの主要デバイスの重要なサプライヤーとなっています。
(III)光学デバイス
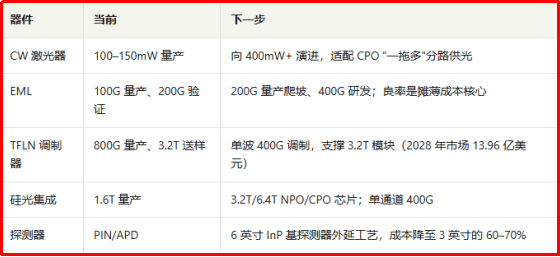 光デバイス:高速化と低消費電力化への進化
電源が必要かどうかによって、光デバイスはアクティブデバイスとパッシブデバイスに分類されます。アクティブ光デバイスには、主にレーザーチップ(FP、DFB、VCSELなど)、検出器チップ(PIN、APDなど)、光増幅器、光変調器(DML、EMLチップなど)、光トランシーバサブモジュール(TOSA、ROSA、BOSA)などが含まれます。パッシブ光デバイスには、主に光アイソレータ、光コネクタ、光スイッチ、光スプリッタ/カプラ、波長分割多重器(WDM/AWG)、光減衰器、FAファイバーアレイなどが含まれます。主なメーカーには、T&S Communications、Accelink Technologies、HGTECH、T&S Communication、Broadex Technologies、Coherent、Lumentumなどがあります。
- T&Sコミュニケーションズ:同社の主力製品は、アクティブ光デバイスとパッシブ光デバイスの 2 つの主要セグメントで構成されています。アクティブデバイスには、主に高速光エンジン、TO-CAN/BOX パッケージデバイス、および光モジュールのその他のコアコンポーネントが含まれます。パッシブデバイスには、セラミックスリーブ、ファイバーアレイユニット (FAU)、アイソレータ、コネクタなどが含まれます。2020 年~ 2024 年、T&S Communications の売上高の年平均成長率は 40% 近く、純利益は年平均で 50% 近く増加しました。鍵は、光デバイスのコアリンクに焦点を当てることにあります。2025 年上半期、T&S Communications のアクティブ光デバイス事業は爆発的な成長を遂げ、売上高は 15億6,600 万元に達し、前年比 90.98% 増加しました。
- T&Sコミュニケーション:受動光デバイスの研究開発、製造、販売に注力しています。コア製品には、MPO/MTP高密度ファイバーコネクタ、MT/セラミックフェルール、フレキシブルファイバールーティングボード、波長分割多重デバイスなどがあります。製品は主にAIコンピューティングパワーデータセンター、クラウドコンピューティングクラスター、通信伝送ネットワークで使用され、光センシング事業にも小規模に展開しています。同社の主要事業はデータ通信高密度光相互接続製品を中心に展開しており、収益の大部分は光デバイス事業から得ています。自社開発・自社生産のMTフェルールを基盤として、主要コンポーネントの垂直統合を実現しています。製品はケーブルメーカーを通じて海外の大手クラウドベンダーやAIコンピューティングクラスターに間接的に供給されています。輸出事業が収益に占める割合が比較的高く、A株市場で受動光接続に特化した企業となっています。
- Broadex Technologies:主な事業内容は、光通信分野における集積光電子デバイスの研究開発、製造、販売です。主な製品には、PLC光スプリッタ、PON光モジュール、ファイバーアレイ、高密度波長分割多重(DWDM)デバイス、無線ベアラネットワーク光トランシーバモジュール、データセンター光トランシーバモジュール、アクティブ光ケーブル(AOC)、高速銅ケーブル(DAC、ACC)などがあります。当社は現在、世界的に急速に発展している光ファイバー通信ネットワークおよびインターネットデータセンター(IDC)市場向けに、高品質の光信号パワー・波長管理デバイスと高速光電子トランシーバモジュールを提供しています。中でも、光スプリッタと高密度波長分割多重(DWDM)デバイスは、世界市場で大きなシェアを占めています。
(IV)光モジュール
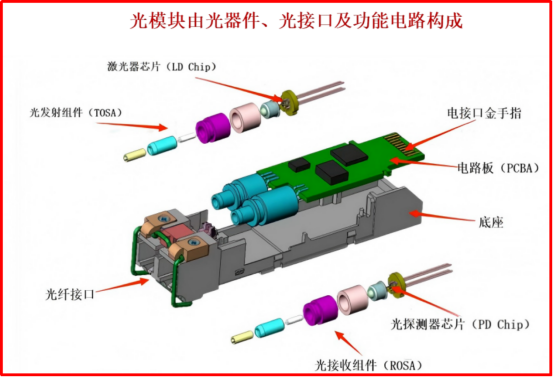 光モジュールは中心的な役割を果たす
光モジュールは、光デバイス、光インターフェース、および機能回路で構成されています。これらは、ますます複雑化するデータ通信ネットワークや電気通信ネットワークにおいて、高速、高信頼性、低遅延のデータ伝送を実現する上で中心的な役割を果たしており、電気通信、インターネット、ラジオ・テレビ、航空宇宙などの分野で幅広く利用されています。光モジュールの製造・パッケージング工程においては、中国企業が世界をリードしています。
- 中済イノライト:同社は現在、世界の光モジュール市場シェアで第1位にランクされています。同社の製品は、クラウドコンピューティングデータセンター、データ通信、5G無線ネットワーク、通信伝送、固定ネットワークアクセスなどで幅広く使用されており、高速化、小型化、低消費電力、低コスト化に向けた光モジュールの開発を推進しています。現在、同社の製品ポートフォリオは、200Gから1.6Tまでの高速光モジュール、5Gフロントホール/ミッドホール/バックホール光モジュール、伝送ネットワーク光モジュール、FTTX光デバイス、その他の総合ソリューションを網羅しています。2025年後半には、800G光モジュールの出荷量が大幅に増加する一方で、1.6T製品の導入を開始する顧客も増加しました。2026年には、1.6T光モジュールの出荷量が大幅に増加すると予想されます。
- Eoptolink:同社の製品は主にデータセンター、AIコンピューティングクラスター、5G/6G通信ネットワークなどの分野にサービスを提供しています。光モジュール技術においては、従来型のプラグイン式光モジュール、リニアドライブ(LPO)、ニアパッケージオプティクス(NPO)、コパッケージドオプティクス(CPO)などの高度な相互接続形態を網羅し、光エンジンなどのコア技術と能力を有しています。製品システムには、VCSEL/EML、シリコンフォトニクス、薄膜ニオブ酸リチウムなどの様々なソリューションに基づく400G、800G、1.6Tの高速光モジュール、LPOソリューションに基づく400G/800G ZR/ZR+コヒーレント光モジュール、800G/400G光モジュールが含まれます。同社は最先端の技術と製品により、Amazon、Metaなどの世界的大手クラウドコンピューティングベンダーや通信機器ベンダーのサプライチェーンシステムに参入しており、光通信業界のコアサプライヤーの一つとなっています。
- Accelink Technologies:同社は、光チップ、デバイス、モジュール、サブシステムを網羅する垂直統合能力を誇っています。光モジュール事業では、伝送、データ、アクセスのあらゆるシナリオに対応する製品を提供しています。2025年第1四半期から第3四半期にかけて、同社は営業収益を達成しました。 532億元前年比で増加 58.65%市場ランキングによると、Accelink Technologiesは2024年時点で世界の光モジュールメーカーの中で5位、データ通信用光モジュールの市場シェアでは4位にランクインしています。現在、同社は800G光モジュールの量産を実現しており、1.6Tシリコン光モジュールやCPO(コパッケージドオプティクス)などの次世代技術を積極的に展開し、AIデータセンター分野における高い成長優位性を強化しています。
V)光ファイバーおよびケーブル
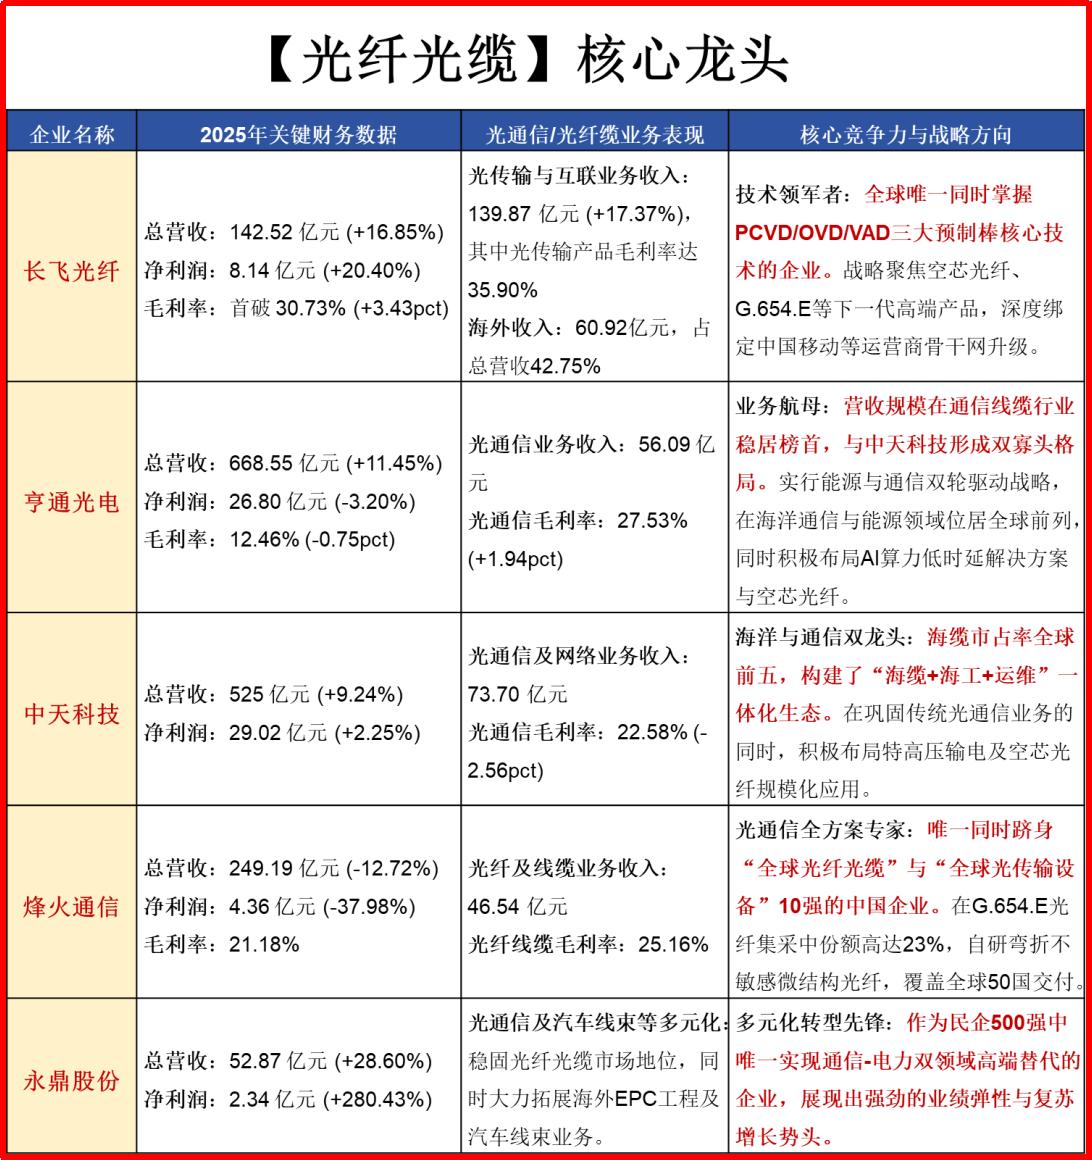
光ファイバーおよびケーブル分野の主要企業:YOFC、恒通光電、ZTT、FiberHome、永定株
光ファイバーおよびケーブル産業チェーンの価値はピラミッド構造を呈する。上流(光ファイバープリフォーム)は技術的障壁が最も高く、中流(ファイバー引き抜き/ケーブル組立)は製造の中核であり、下流はアプリケーションサービスである。主要メーカーには、YOFC、恒通光電、ZTT、FiberHome、永定株、通定相互接続、Tefa Information、Kingsignal、華邁科技、世家光子、Orient Cableなどがある。
- YOFC:光ファイバープリフォーム、光ファイバー、光ケーブル、および総合ソリューションを提供する世界有数のプロバイダーです。通信業界で広く使用されている各種標準仕様の光ファイバープリフォーム、光ファイバー、光ケーブルをはじめ、お客様のニーズに基づいた各種光モジュール、特殊ファイバー、アクティブ光ケーブル、海底ケーブル、RF同軸ケーブル、アクセサリ、その他の製品を主に製造・販売しています。
- 恒通光電:超低損失ファイバー、レーザーファイバー、マルチモードファイバー、海洋ファイバーなどの特殊ファイバー製品において、強力な市場アプリケーション競争力を有しています。世界的に見ても、光ファイバープリフォーム製造に関する独自の知的財産権を保有するメーカーはごく少数です。子会社である恒通光伝導が開発した新世代のグリーン光ファイバープリフォームは、複数の重要な技術的ボトルネックを効果的に打破し、国内のギャップを埋め、中国の光ファイバープリフォーム技術の方向性をリードし、業界のグリーン化と環境への転換および高度化を促進しました。
- ZTT:同社は、クラウド、パイプライン、端末といった多次元的なネットワーク構築に必要なケーブル、コンポーネント、デバイス、アンテナなどのインフラサービスを提供しています。製品には、各種プリフォーム、光ファイバー、光ケーブル、ODN、アンテナ、RFケーブル、アクティブ端末、光トランシーバー、データセンター、高性能原材料などがあり、さらにエンジニアリングコンサルティング、設計、建設、統合サービスも提供しています。
(VI)コア機器 - 光回路スイッチ(OCS)
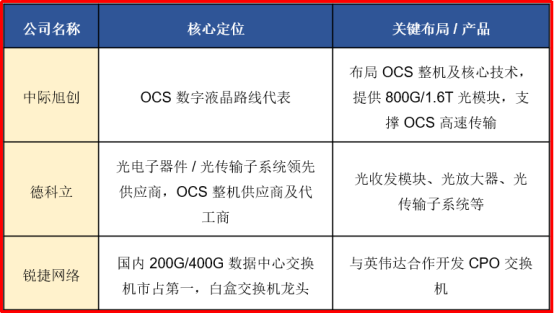
OCS(光回路スイッチ)は、光信号のみでルーティングを行うコアデバイスです。光信号を電気信号に変換してから再び光信号に戻す必要がなく、光信号を直接正しい経路に導くことができます。その動作原理は、平行な鏡の調整に非常によく似ています。鏡が角度を変えて回転すると、反射光もそれに合わせて変化し、光信号の方向を正確に制御します。この技術は、信号変換に伴う遅延や高エネルギー消費の問題を解決します。理論上の効率は従来の電気スイッチの1000倍でありながら、消費電力はわずか10分の1です。特に電気料金比率の高い超大規模データセンターに最適であり、次世代データセンターネットワークの有力な選択肢となっています。
現在、国内有数のOCS完成機および統合企業は以下の通りです。
IV.光通信産業の展望
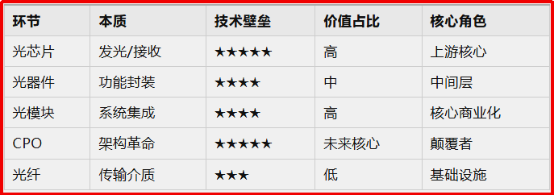 光通信産業チェーンにおける5つの主要な要素の概要
光通信業界は、AIコンピューティング能力の爆発的増加とデジタルインフラの高度化という歴史的な転換点に立っています。従来の「通信パイプ」からAIコンピューティング能力時代の「神経系」へと包括的に進化しています。今後5年間(2026年~2030年)は、光通信業界にとって「黄金の発展期」となるでしょう。業界は、「需要爆発、技術反復、パターン再構築、国内代替」という4つのコアトレンドを示すでしょう。同時に、上流のコア材料不足という構造的矛盾も比較的顕著です。2026年8月、工業情報化部は「情報通信産業発展のための第14次5カ年計画」を発表し、超高速大容量光伝送、光アクセス、海底ケーブル光通信技術の研究開発を強化し、中空コアファイバーなどの新しいファイバー技術の研究開発と応用を加速し、自動車光通信や産業制御光ネットワークなどの産業統合応用技術の研究を行うことを提案しました。大容量・高帯域幅の光通信機器の研究開発を推進し、1.6Tb/s光伝送システム、200G-PON光アクセスシステム、中空コア光ファイバーケーブルなどの超大容量全光伝送路製品の構築に注力するとともに、100G以上の高速衛星間および衛星・地上間光通信機器の研究開発を加速する。
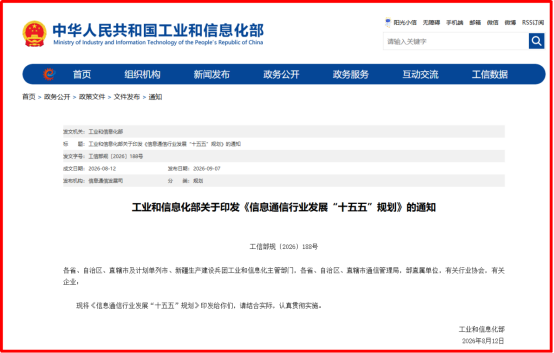 産業情報技術省は、 情報通信産業発展のための第14次五カ年計画.
(I)需要爆発:AIコンピューティング能力+ネットワーク帯域幅需要
AIコンピューティング能力の需要が中核的な原動力に: AI大規模モデルの爆発的な増加が、GPUクラスターと超大規模データセンター(IDC)の爆発的な増加を牽引しています。AI光モジュール(800Gや1.6Tなど)が主な需要源となっています。AI光通信市場は、年平均成長率40%以上を維持し、2030年までに90億米ドルを超える規模になると予測されています。
上流の中核部品が不足している:光チップやリン化インジウム基板などの中核部品において、需給のミスマッチが生じている。光モジュールに必要なEML光チップの世界的な需給ギャップは30%を超えている。
長期にわたる拡張サイクル:光ファイバープリフォーム技術は参入障壁が高く、拡張サイクルは18~24ヶ月にも及ぶ。短期的な供給不足のパターンを覆すのは困難である。
ネットワーク帯域幅の需要は増加傾向にあります。デジタル経済とAIの発展により、世界のデータトラフィックが急増し、ネットワーク帯域幅の需要が高まっています。光伝送機器市場は着実に成長していくと予想されます。Omdiaのデータによると、2024年の世界市場規模は16.7億米ドルで、2024年から2029年にかけて年率4.2%の成長が見込まれ、2029年には20.5億米ドルに達すると予測されています。
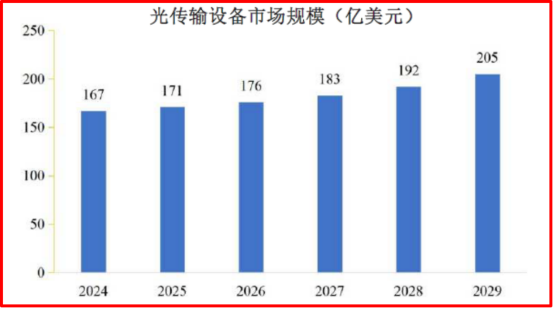 世界の光伝送機器市場は、2029年までに20.5億米ドルに達すると予測されている。
(II)技術反復:CPO + シリコンフォトニクス集積 + 車載光通信 + 中空コアファイバー技術
継続的なレート向上:光モジュールは800Gから1.6T、そして3.2Tへとレートを加速させています。CPO(コパッケージドオプティクス)技術は2026年8月に大規模量産段階に入りました。
シリコンフォトニクス集積化のブレークスルー:シリコンフォトニクス集積化技術は、従来の光チップの性能ボトルネックを打破する鍵となっている。中国初の8インチシリコンフォトニックチップ量産ラインは、2026年までに完成する見込みだ。
新たなシナリオの到来:レベル3自動運転の発展に伴い、自動車向け光通信の需要が高まっている。世界の自動車向け光ファイバーネットワーク市場は、2026年には31億3000万米ドルに達すると予測されている。
最先端素材の位置づけ:中空コアファイバーなどの次世代伝送媒体は、徐々に実用化が進んでいる。従来の光ファイバーと比較して遅延がほぼ半減し、技術競争における新たな高みへと押し上げている。
(III)パターン再構成
データ通信と通信の需要の差異:データ通信市場(データセンター内相互接続およびデータセンター間相互接続)の成長率は、通信市場(5G/6Gベアラネットワークおよび固定ネットワークのアップグレード)の成長率をはるかに上回っています。データセンターにおける光相互接続の需要は指数関数的に増加しており、ラックあたりの光ファイバー使用量は急増しています。業界は「供給過剰」から「光ファイバー不足」へと移行しつつあります。
繊維の生産量と価格は共に上昇: 2026年には、世界の繊維需給ギャップ率は約16.4%に達すると予測されている。高級特殊繊維の価格は急激に上昇し、業界は供給不足の売り手市場に突入した。
市場規模の拡大: 2026年には、世界の光モジュール市場規模は201.6億元に達すると予想され、中国の光モジュール市場規模は56.4億元に達すると予測されています。
応用分野は拡大を続けており、業界の境界は衛星インターネット(低軌道衛星)、量子通信、統合型センシング・通信・コンピューティングといった新興分野にまで広がり、光通信にとって新たな可能性が徐々に開かれている。
(IV)国内代替
光ファイバープリフォーム分野:恒通光電やYOFCなどの大手企業は生産拡大を続けている。越境EC企業のHan's Laserも25億2000万元を投じて中空コアファイバー分野に参入した。
光チップおよび光モジュール分野:東山精密の子会社であるソースフォトニクスは、光チップおよび光モジュールの生産能力拡大に8.1億元を投資する。また、石家光子は高速光チップ開発のため、私募増資により2.8億元を調達する計画だ。
上流材料分野:仙島科技集団は、リン化インジウム基板の工業化拠点建設に12億元を投資している。
国内代替率の改善が必要: 10G以下の光チップは国内代替を達成しているが、25G以上の高速アクティブ光チップの国内代替率は依然として比較的低い。
要約すると、光通信の将来展望は広く、1兆元規模の市場はAI、データ、産業、ヘルスケアなど、あらゆる分野に浸透する可能性を秘めています。データセンター、通信ネットワーク、データセンター間接続、産業インターネット、インテリジェントドライビング、量子通信、スマートグリッド、衛星通信、光ファイバーセンシング、航空宇宙などのアプリケーションシナリオはすべて、高速かつ安定したデータ伝送を実現するために光通信に依存しており、需要拡大の原動力となっています。概算は以下のとおりです。
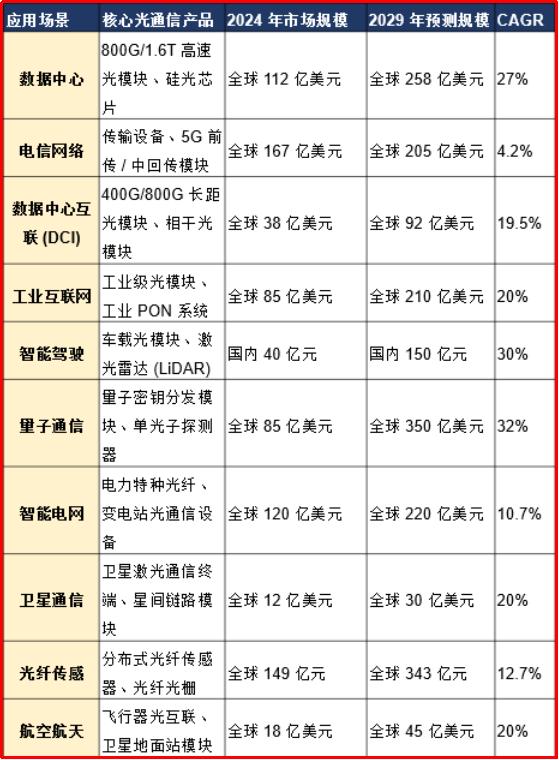
声明: 上記の画像および資料は、インターネットから一部引用したものであり、商業目的ではなく、業界交流および発展の促進のみを目的としています。著作権侵害がございましたら、ご連絡ください。
関連おすすめ
Kinghelm 営業副部長の彭慧生:深圳に住む客家出身者、努力を通じて当初の志を貫く
2026-08-03
1290
ソン・シチャンが語る戦略:2026年エレクトロニカ上海対話のハイライト
2026-07-21
1346
清華大学の情熱: 材料科学における課題の克服 – CEN寧波金山新材料会社のCen Jianjun氏へのインタビュー
2026-07-14
1319
大胆なビジョン、勇敢な行動、次の波に乗るのはあなたかもしれない!―嘉正新城創業者、謝維新氏へのインタビュー
2026-06-30
1549





