


Service Hotline
Notícias

Notícias
Kinghelm Divulga "Um resumo abrangente da cadeia de valor a montante e a jusante da indústria de comunicação óptica e análise de fabricantes nacionais e estrangeiros (Parte 2)"
2026-09-15
6
 Kinghelm Gerente Geral Song Shiqiang na Feira de Eletrônicos de Xangai-Munique de 2026 W5.317
Em 2026, foi fundada a Kinghelm (www.kinghelm.netA empresa entrou oficialmente no campo da comunicação óptica. O gerente geral, Sr. Song Shiqiang, enfatizou: "A comunicação óptica abrange toda a cadeia produtiva, desde chips ópticos, componentes ópticos, módulos ópticos, fibras e cabos ópticos, até equipamentos de sistema. É uma área essencial e de alta demanda para grandes projetos, como data centers 5G/6G e o Projeto de Transferência de Recursos Computacionais Leste-Oeste. As características de dupla motivação tecnológica e demanda de mercado são muito evidentes, pois sua demanda principal mudou rapidamente da construção de redes públicas tradicionais de operadoras para cenários emergentes, como interconexão de data centers de IA, redes ópticas privadas industriais e interconexão óptica automotiva, profundamente ligadas a novas demandas, como redes de computação de alta potência e grandes modelos de IA. Tecnologias avançadas de encapsulamento e integração de fotônica de silício tornaram-se direções fundamentais de inovação. Em 2026, a China listou chips optoeletrônicos de ponta, óptica co-embalada CPO, comutação totalmente óptica e outras tecnologias essenciais como principais direções de pesquisa. O espaço para substituição nacional em comunicação óptica é amplo." Kinghelm (www.kinghelm.com.cnA empresa, enquanto fabricante de tecnologia original e importante participante na "substituição nacional", entra no campo da comunicação óptica para abrir novos caminhos de desenvolvimento. Seu objetivo será o "coração" da cadeia da indústria de comunicação óptica, que é o elo fundamental da substituição nacional, abrangendo chips transmissores/receptores e chips de laser de alta velocidade baseados em fosfeto de índio.
Kinghelm O engenheiro-chefe, Sr. Qin Xianghong, em ação.
Em vista disso, Kinghelm O Engenheiro Chefe Qin Xianghong, combinando anos de profunda experiência em pesquisa industrial e baseando-se nas conquistas de pesquisa de pioneiros e pares do setor, analisou as cinco principais linhas da cadeia produtiva da comunicação óptica — chips ópticos, componentes ópticos, módulos ópticos, fibras e cabos ópticos e equipamentos de transmissão — e compilou o "Resumo Abrangente de Toda a Cadeia Produtiva da Comunicação Óptica e Análise de Fabricantes Nacionais e Internacionais". O documento será desenvolvido sob quatro aspectos: 1. Visão Geral da Comunicação Óptica - Princípios Básicos; 2. Cadeia Produtiva da Comunicação Óptica - Análise das Cadeias Produtivas a Montante, Intermediária e a Jusante; 3. Principais Empresas na Cadeia Produtiva da Comunicação Óptica na China; 4. Perspectivas para o Setor de Comunicação Óptica. Esta iniciativa visa promover a comunicação de informações, o compartilhamento de recursos e a construção conjunta de conhecimento em toda a cadeia produtiva da comunicação óptica, desde a origem até a demanda, alcançando a otimização, a integração e a inovação colaborativa da cadeia produtiva e, assim, fortalecendo a influência das empresas chinesas no cenário industrial global.
 Kinghelm "Sumário abrangente de toda a cadeia da indústria de comunicação óptica e análise de fabricantes nacionais e internacionais"
Continuação da Kinghelm Engenheiro-chefe Qin Xianghong — "Um resumo abrangente da cadeia produtiva a montante e a jusante da comunicação óptica e análise de fabricantes nacionais e estrangeiros (Parte 1)":
III. Principais empresas na cadeia de valor da indústria de comunicação óptica da China
(I) Chips Ópticos e Chips Elétricos
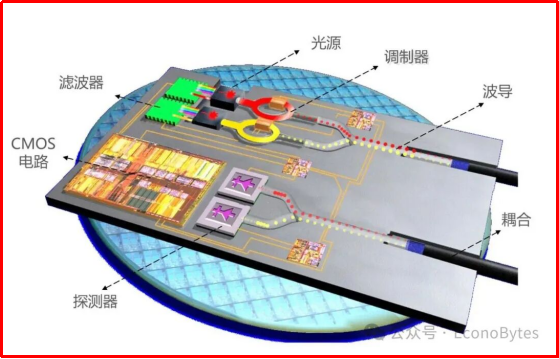 Cenários de aplicação de chips ópticos
Os chips ópticos, cientificamente conhecidos como chips optoeletrônicos ou circuitos integrados fotônicos (PICs), utilizam processos semicondutores para integrar funções como emissão de luz, recepção, modulação, multiplexação/demultiplexação e amplificação em um único chip. De acordo com sua função, eles são divididos em: chips laser (elétrico → óptico: VCSEL/DFB/EML), chips detectores (óptico → elétrico: PIN/APD), chips moduladores (carregamento de sinal) e chips PLC (circuitos ópticos passivos). Os principais fabricantes incluem Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI, entre outros.
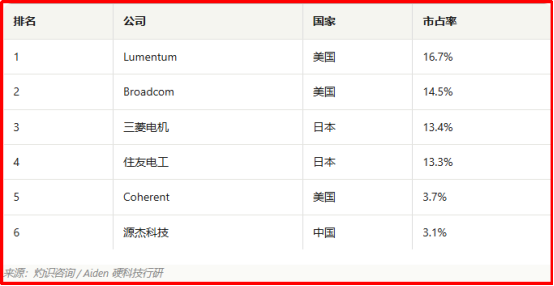 A empresa chinesa Yuanjie Technology está entre as principais do mercado global de chips a laser.
- Tecnologia Yuanjie:Uma das principais fornecedoras de chips ópticos na China, com expansão colaborativa nos mercados de telecomunicações e de comunicação de dados. Os principais produtos da empresa são chips ópticos, incluindo lasers DFB e EML de 2.5G, 10G, 25G, 50G, 100G, 200G e de velocidades ainda maiores, além de fontes de luz fotônica de silício de alta potência de 50mW, 70mW, 100mW, 150mW e outras. O desempenho da empresa melhorou rapidamente, com lucro líquido de 51.385 milhões de yuans nos três primeiros trimestres de 2025, um aumento de 627.62% em relação ao ano anterior.
- Changguang Huaxin:Com foco em pesquisa e desenvolvimento, projeto e fabricação de chips de laser semicondutor, a Changguang Huaxin é uma das poucas empresas que desenvolve e produz em massa chips de laser semicondutor de alta potência. Construiu uma plataforma IDM completa, abrangendo projeto de chip, crescimento epitaxial, processamento de wafers (litografia), clivagem/revestimento, encapsulamento e testes, e acoplamento de fibra. Atualmente, a Changguang Huaxin possui a única linha de produção de chips de laser semicondutor de GaAs de alta potência de 6 polegadas da China e a segunda do mundo, ocupando uma posição competitiva vantajosa no setor.
- Fótons Shijia:Uma das principais fornecedoras de chips optoeletrônicos da China. A empresa domina tecnologias essenciais para chips independentes, tendo evoluído de um único chip divisor óptico PLC para chips passivos e ativos, e expandido ainda mais da fabricação de wafers e processamento de chips para embalagem e testes. Atualmente, possui capacidade de processo completo, desde o projeto até a fabricação, e dos testes à embalagem, formando basicamente uma cadeia completa da indústria de chips ópticos.
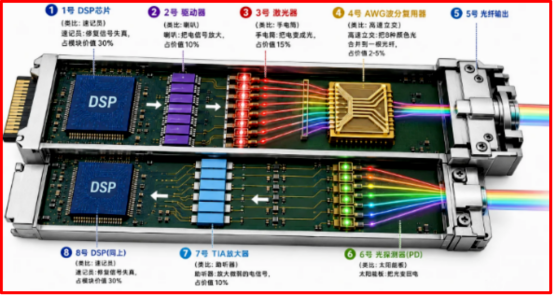 Cenários de aplicação de chips DSP em chips eletrônicos
Os chips eletrônicos são principalmente importados do exterior, incluindo quatro chips principais: DSP, CDR, Driver e TIA. Os principais fabricantes incluem Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Shares, etc.
- Compartilhamentos Youxun:Uma empresa líder na China no setor de chips eletrônicos para transceptores de comunicação óptica. A empresa se posiciona claramente como uma empresa de chips eletrônicos. Seus produtos (como drivers de laser, amplificadores de transimpedância, etc.) precisam ser usados em conjunto com chips ópticos e são o "centro nevrálgico" para a conversão de sinais optoeletrônicos em módulos ópticos. Em termos de desenvolvimento de negócios de chips eletrônicos, a Youxun Shares oferece soluções completas para diversos cenários de aplicação e linhas de produtos de chips eletrônicos para comunicação óptica, ocupando o primeiro lugar na China e o segundo lugar no mundo em participação de mercado para produtos de até 10 Gbps. Atualmente, os chips eletrônicos PON de 25G da empresa já foram entregues em lotes, os chips eletrônicos PON de 50G entraram na fase de testes de amostras e a empresa está focada em P&D de produtos de chips eletrônicos para áreas de ponta, como data centers de 400G-800G e LiDAR FMCW, a fim de aproveitar as oportunidades de mercado trazidas pela computação de IA e direção autônoma.
(II) Componentes Ópticos
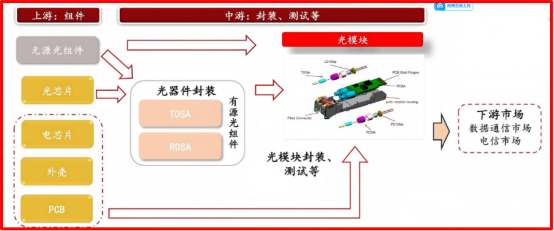 Os componentes ópticos são o produto e o conteúdo principal da embalagem de dispositivos ópticos.
Os componentes ópticos incluem mangas/ferrules de cerâmica, componentes de interface de transceptores ópticos, etc. Os principais fabricantes incluem T&S Communications, AFR Optics, T&S Communication, Tengjing Technology, etc.
- Óptica AFR:Com uma série de dispositivos ópticos de alto desempenho, como isoladores ópticos, conectores de matriz de fibra densa, chaves ópticas MEMS VOA, divisores/combinadores de feixe polarizador, acopladores, multiplexadores por divisão de comprimento de onda e moduladores de niobato de lítio, a empresa entrou com sucesso no mercado global. Seus produtos são exportados para mais de 40 países e regiões e são amplamente utilizados em setores essenciais da cadeia produtiva, como lasers de fibra, comunicações ópticas e data centers.
- Tecnologia Tengjing:Uma empresa de alta tecnologia especializada em pesquisa e desenvolvimento, produção e vendas de diversos componentes ópticos de precisão, dispositivos de fibra óptica e instrumentos de teste óptico. Seus produtos são aplicados principalmente em áreas como comunicação óptica, laser de fibra, pesquisa científica, biomedicina e equipamentos semicondutores. A empresa consolidou-se na vanguarda do campo da interconexão óptica para computação de IA, tornando-se um importante fornecedor de dispositivos-chave para switches ópticos OCS.
(III) Dispositivos Ópticos
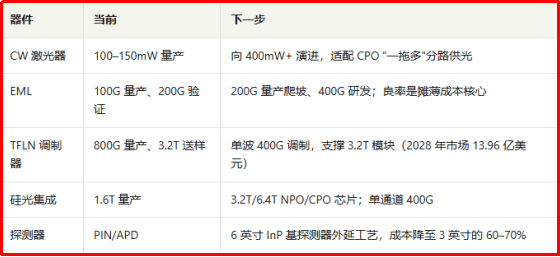 Dispositivos ópticos: Evoluindo para velocidades mais altas e menor consumo de energia.
De acordo com a necessidade de uma fonte de alimentação, os dispositivos ópticos são divididos em dispositivos ativos e passivos. Os dispositivos ópticos ativos incluem principalmente chips de laser (como FP, DFB, VCSEL), chips detectores (como PIN, APD), amplificadores ópticos, moduladores ópticos (como chips DML, EML) e submódulos transceptores ópticos (TOSA, ROSA, BOSA), etc. Os dispositivos ópticos passivos incluem principalmente isoladores ópticos, conectores ópticos, chaves ópticas, divisores/acopladores ópticos, multiplexadores por divisão de comprimento de onda (WDM/AWG), atenuadores ópticos, arranjos de fibras FA, etc. Os principais fabricantes incluem T&S Communications, Accelink Technologies, HGTECH, Broadex Technologies, Coherent, Lumentum, etc.
- Comunicações T&S:Os principais produtos da empresa se dividem em dois grandes segmentos: dispositivos ópticos ativos e dispositivos ópticos passivos. Os dispositivos ativos incluem principalmente motores ópticos de alta velocidade, dispositivos encapsulados em TO-CAN/BOX e outros componentes essenciais de módulos ópticos. Os dispositivos passivos abrangem revestimentos cerâmicos, unidades de matriz de fibra (FAU), isoladores e conectores, entre outros. De 2020 a 2024, a taxa de crescimento anual composta da receita da T&S Communications foi de quase 40%, e o lucro líquido cresceu cerca de 50% ao ano. A chave está no foco no elo essencial dos dispositivos ópticos. No primeiro semestre de 2025, o segmento de dispositivos ópticos ativos da T&S Communications experimentou um crescimento explosivo, atingindo uma receita de 1.566 bilhão de yuans, um aumento de 90.98% em relação ao ano anterior.
- Comunicação T&S:Focada em pesquisa e desenvolvimento, produção e vendas de dispositivos ópticos passivos. Os principais produtos incluem conectores de fibra óptica de alta densidade MPO/MTP, férulas MT/cerâmicas, placas flexíveis de roteamento de fibra óptica, dispositivos de multiplexação por divisão de comprimento de onda (WDM), etc. Os produtos são utilizados principalmente em data centers de computação de IA, clusters de computação em nuvem e redes de transmissão de telecomunicações, com uma pequena participação no setor de sensoriamento óptico. O principal negócio da empresa está centrado em produtos de interconexão óptica de alta densidade para datacom, com a grande maioria da receita proveniente do segmento de dispositivos ópticos. Graças às férulas MT desenvolvidas e produzidas internamente, a empresa alcança a integração vertical de componentes-chave. Os produtos são fornecidos indiretamente a importantes fornecedores de nuvem e clusters de computação de IA no exterior por meio de fabricantes de cabos. As exportações representam uma proporção relativamente alta da receita, tornando-a uma empresa de conexão óptica passiva relativamente focada no mercado de ações A.
- Tecnologias Broadex:A principal atividade da empresa é a pesquisa e desenvolvimento, produção e venda de dispositivos optoeletrônicos integrados na área de comunicação óptica. Os principais produtos incluem divisores ópticos PLC, módulos ópticos PON, arranjos de fibra óptica, dispositivos de multiplexação por divisão de comprimento de onda densa (DWDM), módulos transceptores ópticos para redes de transmissão sem fio, módulos transceptores ópticos para data centers, cabos ópticos ativos (AOC) e cabos de cobre de alta velocidade (DAC, ACC). Atualmente, a empresa fornece dispositivos de gerenciamento de potência e comprimento de onda de sinal óptico de alta qualidade, além de módulos transceptores optoeletrônicos de alta velocidade para os mercados globais de redes de comunicação por fibra óptica e data centers (IDC), que estão em rápido crescimento. Dentre eles, os divisores ópticos e os dispositivos DWDM detêm as maiores participações no mercado global.
(IV) Módulos Ópticos
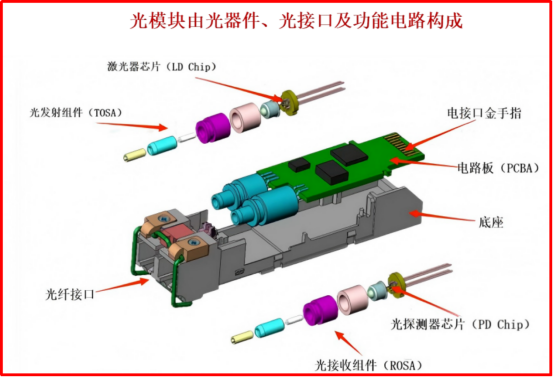 Os módulos ópticos desempenham um papel fundamental.
Os módulos ópticos são compostos por dispositivos ópticos, interfaces ópticas e circuitos funcionais. Eles desempenham um papel fundamental na transmissão de dados de alta velocidade, alta confiabilidade e baixa latência em redes de telecomunicações e comunicação de dados cada vez mais complexas, sendo amplamente utilizados em telecomunicações, internet, rádio e televisão, aeroespacial e outros setores. As empresas chinesas detêm a liderança mundial na fabricação e embalagem de módulos ópticos.
- Zhongji Innolight:Atualmente, a empresa ocupa a primeira posição em participação no mercado global de módulos ópticos. Seus produtos são amplamente utilizados em data centers de computação em nuvem, comunicação de dados, redes sem fio 5G, transmissão de telecomunicações e acesso a redes fixas, entre outros, e a empresa está comprometida com o desenvolvimento de módulos ópticos voltados para alta velocidade, miniaturização, baixo consumo de energia e baixo custo. Seu portfólio de produtos abrange módulos ópticos de alta velocidade de 200G a 1.6T, além de módulos ópticos 5G fronthaul/midhaul/backhaul, módulos ópticos para redes de transmissão, dispositivos ópticos FTTX e outras soluções completas. No segundo semestre de 2025, enquanto o volume de módulos ópticos de 800G aumentou significativamente, mais clientes começaram a implantar produtos de 1.6T. Espera-se que as remessas de módulos ópticos de 1.6T apresentem um crescimento significativo em volume em 2026.
- Eoptolink:Os produtos da empresa atendem principalmente a data centers, clusters de computação de IA, redes de telecomunicações 5G/6G e outros setores. Em tecnologia de módulos ópticos, a empresa abrange módulos ópticos plugáveis tradicionais, acionamento linear (LPO), óptica próxima ao pacote (NPO) e óptica co-embalada (CPO), além de outras formas avançadas de interconexão, e possui tecnologias e capacidades essenciais, como motores ópticos. Seu sistema de produtos inclui módulos ópticos de alta velocidade de 400G, 800G e 1.6T baseados em diversas soluções, como VCSEL/EML, fotônica de silício e niobato de lítio de filme fino, bem como módulos ópticos coerentes ZR/ZR+ de 400G/800G e módulos ópticos de 800G/400G baseados em soluções LPO. Com tecnologia e produtos de ponta, a empresa integrou os sistemas de cadeia de suprimentos dos principais fornecedores globais de computação em nuvem (como Amazon, Meta, etc.) e fornecedores de equipamentos de comunicação, sendo um dos principais fornecedores do setor de comunicação óptica.
- Tecnologias Accelink:A empresa possui capacidades de integração vertical que abrangem chips ópticos, dispositivos, módulos e subsistemas. No segmento de módulos ópticos, seus produtos atendem a todos os cenários de transmissão, dados e acesso. Nos três primeiros trimestres de 2025, alcançou uma receita operacional de 532 bilhões de yuans, representando um aumento anual de 58.65%De acordo com rankings de mercado, a Accelink Technologies ficou em 5º lugar entre os fabricantes globais de módulos ópticos e em 4º lugar em participação de mercado de módulos ópticos para comunicação de dados em 2024. Atualmente, a empresa já realizou a entrega em massa de módulos ópticos de 800G e está implementando ativamente tecnologias de próxima geração, como módulos ópticos de silício de 1.6T e CPO (óptica co-embalada), para consolidar suas vantagens de alto crescimento no setor de data centers de IA.
V) Fibras e Cabos Ópticos
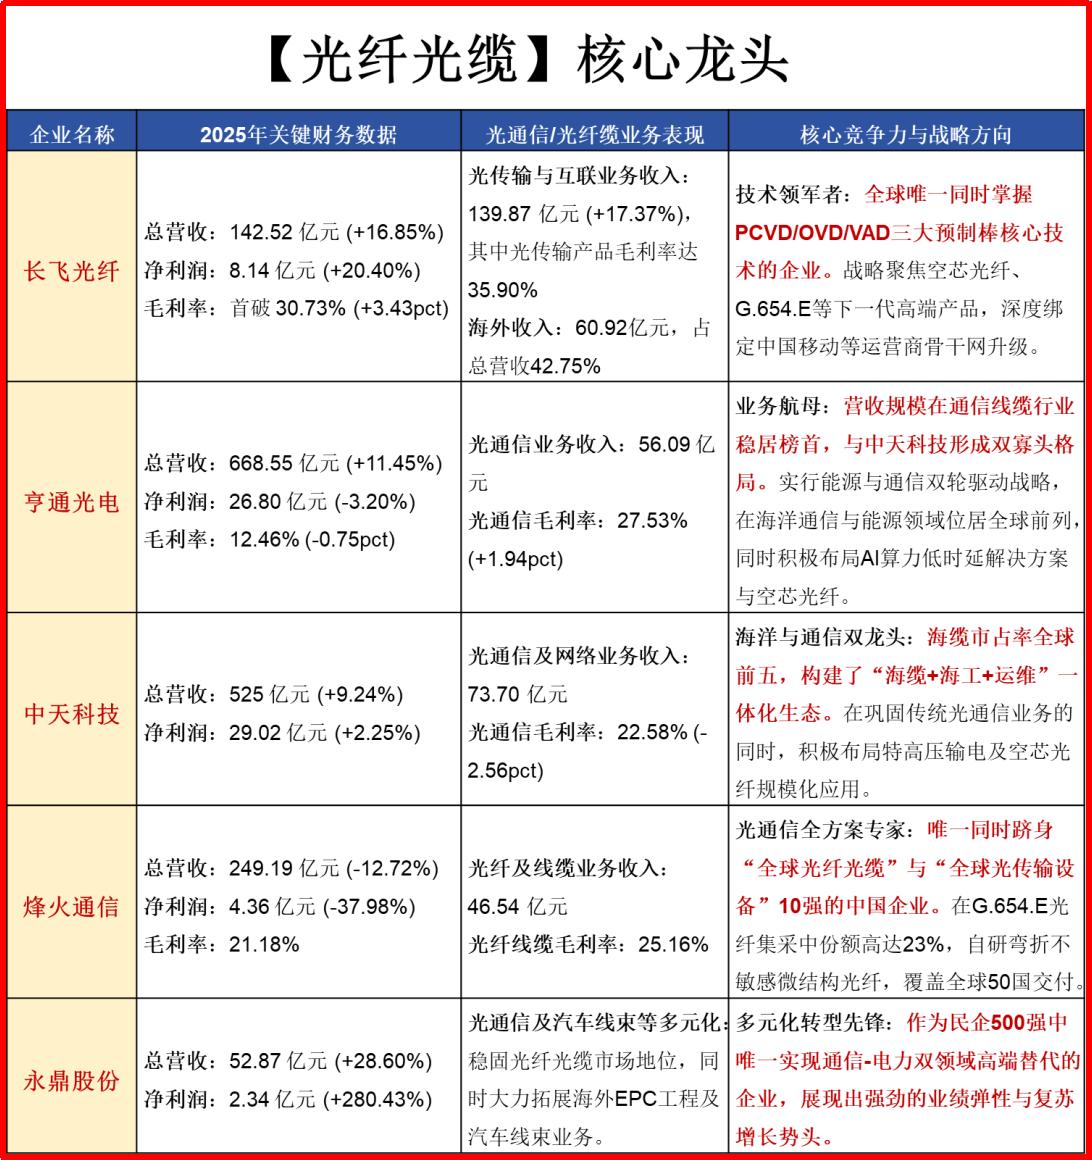
Principais empresas líderes em fibras e cabos ópticos: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
A cadeia de valor da indústria de fibras e cabos ópticos apresenta uma estrutura piramidal. O segmento upstream (pré-formas de fibra óptica) possui as maiores barreiras técnicas, o segmento midstream (trefilação da fibra/montagem do cabo) é o núcleo da manufatura e o segmento downstream engloba os serviços de aplicação. Os principais fabricantes incluem YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable, entre outros.
- YOFC:Uma fornecedora líder global de pré-formas de fibra óptica, fibras ópticas, cabos ópticos e soluções completas. Produz e comercializa principalmente pré-formas de fibra óptica, fibras ópticas e cabos ópticos com diversas especificações padrão, amplamente utilizados na indústria de comunicação, além de vários módulos ópticos, fibras especiais, cabos ópticos ativos, cabos submarinos, cabos coaxiais de RF, acessórios e outros produtos, de acordo com as necessidades do cliente.
- Hengtong Óptico-Elétrico:Forte competitividade de mercado em aplicações de produtos de fibra especiais, como fibra de baixíssima perda, fibra laser, fibra multimodo e fibra marítima. Globalmente, apenas alguns fabricantes possuem direitos de propriedade intelectual independentes para a fabricação de pré-formas de fibra óptica. A pré-forma de fibra óptica verde de nova geração, desenvolvida por sua subsidiária Hengtong Photoconduction, superou com sucesso diversos gargalos técnicos importantes, preencheu lacunas no mercado interno, liderou a direção da tecnologia de pré-formas de fibra óptica na China e impulsionou a transformação e modernização ecológica e ambiental do setor.
- ZTT:A empresa fornece serviços de infraestrutura, como cabos, componentes, dispositivos e antenas para construção de redes em múltiplas dimensões: nuvem, rede e terminais. Os produtos incluem diversos pré-formas, fibras ópticas, cabos ópticos, ODN (Over-the-Down), antenas e cabos de RF, terminais ativos, transceptores ópticos, data centers, matérias-primas de alto desempenho e outros produtos, além de serviços de consultoria em engenharia, projeto, construção e integração.
(VI) Equipamento principal - Comutador de circuito óptico (OCS)
O OCS (Optical Circuit Switch) é um dispositivo essencial que roteia dados exclusivamente por sinais ópticos. Ele não precisa converter sinais ópticos em sinais elétricos e vice-versa; permite que os sinais ópticos encontrem o caminho correto diretamente. Seu princípio de funcionamento é muito semelhante ao ajuste de um conjunto de espelhos paralelos: quando um espelho gira em um determinado ângulo, a luz refletida se desloca de acordo, controlando com precisão a direção do sinal óptico. Essa tecnologia resolve os problemas de atraso e alto consumo de energia causados pela conversão de sinais. Sua eficiência teórica é 1000 vezes maior que a dos switches elétricos tradicionais, enquanto o consumo de energia é apenas um décimo. É particularmente prática para data centers de grande escala com custos de energia elétrica elevados e tornou-se a escolha preferida para redes de data centers de próxima geração.
Atualmente, as principais empresas nacionais de integração e desenvolvimento de máquinas OCS completas são as seguintes:
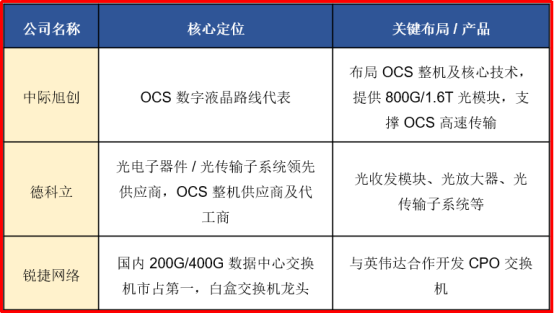
IV. Perspectivas para a Indústria de Comunicação Óptica
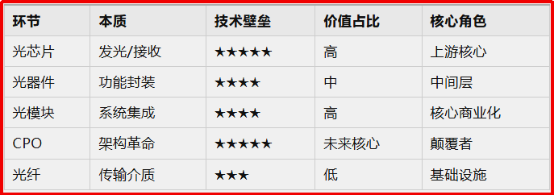 Resumo dos cinco principais elos da cadeia da indústria de comunicação óptica
A indústria de comunicação óptica encontra-se em um ponto de inflexão histórico, impulsionada pela explosão do poder computacional da IA e pela modernização da infraestrutura digital. Ela está evoluindo de um mero "canal de comunicação" para o "sistema nervoso" da era da computação de IA. Os próximos cinco anos (2026-2030) serão um "período de ouro" para o setor de comunicação óptica. A indústria apresentará quatro tendências principais: "explosão da demanda, iteração tecnológica, reconstrução de padrões e substituição de produtos nacionais". Ao mesmo tempo, a contradição estrutural da escassez de materiais essenciais para a produção de fibras ópticas também se destaca. Em agosto de 2026, o Ministério da Indústria e Tecnologia da Informação publicou o "14º Plano Quinquenal para o Desenvolvimento da Indústria da Informação e Comunicação", propondo o fortalecimento da pesquisa e desenvolvimento de tecnologias de transmissão óptica de alta velocidade e grande capacidade, acesso óptico e comunicação óptica por cabos submarinos, a aceleração da pesquisa e desenvolvimento e aplicação de novas tecnologias de fibra, como a fibra de núcleo oco, e a realização de pesquisas sobre tecnologias de aplicação integradas à indústria, como comunicação óptica automotiva e redes ópticas de controle industrial. Promover a pesquisa e o desenvolvimento de equipamentos de comunicação óptica de grande capacidade e alta largura de banda, com foco na construção de sistemas de transmissão óptica de 1.6 Tb/s, sistemas de acesso óptico 200G-PON, cabos de fibra óptica de núcleo oco e outros produtos de transmissão totalmente ópticos de ultra-grande capacidade, e acelerar a pesquisa e o desenvolvimento de equipamentos de comunicação óptica intersatélite e satélite-solo de alta velocidade de 100G e superiores.
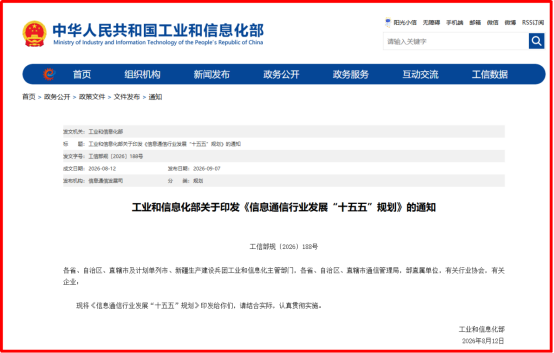 O Ministério da Indústria e Tecnologia da Informação emitiu o 14º Plano Quinquenal para o Desenvolvimento da Indústria da Informação e Comunicação.
(I) Explosão da Demanda: Poder de Computação de IA + Demanda por Largura de Banda de Rede
A demanda por poder computacional de IA torna-se o principal motor: o crescimento explosivo de modelos de IA de grande escala está impulsionando o crescimento explosivo de clusters de GPUs e data centers de ultra-grande escala (IDCs). Módulos ópticos de IA (como 800G e 1.6T) tornaram-se a principal força motriz da demanda. Espera-se que o mercado de comunicação óptica de IA mantenha uma taxa de crescimento anual composta de mais de 40% e ultrapasse US$ 90 bilhões até 2030.
Os componentes essenciais da cadeia de suprimentos estão em falta: a oferta e a demanda estão desequilibradas em componentes como chips ópticos e substratos de fosfeto de índio. A diferença global entre oferta e demanda de chips ópticos EML, necessários para módulos ópticos, ultrapassa 30%.
Ciclos de expansão longos: A tecnologia de pré-formas de fibra óptica apresenta grandes desafios, e o ciclo de expansão pode durar de 18 a 24 meses. O padrão de escassez de oferta a curto prazo é difícil de reverter.
A demanda por largura de banda de rede está crescendo: a economia digital e a inteligência artificial estão impulsionando um aumento no tráfego de dados global, criando uma demanda crescente por largura de banda de rede. O mercado de equipamentos de transmissão óptica crescerá de forma constante. De acordo com dados da Omdia, o tamanho do mercado global em 2024 foi de US$ 16.7 bilhões e espera-se que cresça 4.2% ao ano de 2024 a 2029, atingindo US$ 20.5 bilhões em 2029.
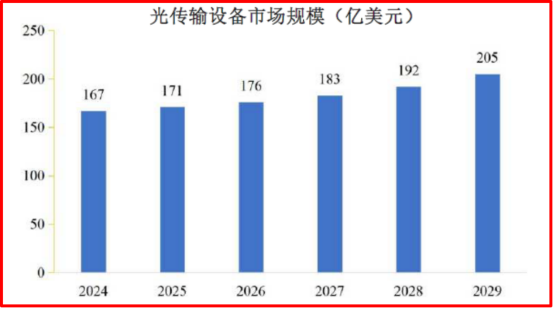 O mercado global de equipamentos de transmissão óptica atingirá US$ 20.5 bilhões até 2029.
(II) Iteração Tecnológica: CPO + Integração de Fotônica de Silício + Comunicação Óptica Automotiva + Tecnologia de Fibra de Núcleo Oco
Iteração contínua de taxas: os módulos ópticos estão acelerando de 800G para taxas de 1.6T e 3.2T. A tecnologia CPO (óptica co-embalada) entrou na fase de produção em massa em agosto de 2026.
Avanço na integração da fotônica de silício: A tecnologia de integração da fotônica de silício tornou-se a chave para superar o gargalo de desempenho dos chips ópticos tradicionais. A primeira linha de produção em massa de chips fotônicos de silício de 8 polegadas da China deverá ser concluída até 2026.
Cenários emergentes em ascensão: A comunicação óptica automotiva está em ascensão com o desenvolvimento da condução autônoma de nível 3. O mercado global de redes de fibra óptica automotivas deverá atingir US$ 3.13 bilhões em 2026.
Posicionamento de materiais de vanguarda: Meios de transmissão de próxima geração, como a fibra de núcleo oco, estão gradualmente alcançando a industrialização. A latência é reduzida em quase metade em comparação com a fibra óptica tradicional, tornando-se um novo patamar de excelência na competição tecnológica.
(III) Reconstrução de padrões
Diferenciação entre a demanda de datacom e a de telecomunicações: A taxa de crescimento do mercado de datacom (interconexão intra-data center e interconexão inter-data center) supera em muito a do mercado de telecomunicações (redes de suporte 5G/6G e atualizações de redes fixas). A demanda por interconexão óptica em data centers está crescendo exponencialmente e o uso de fibra por rack está disparando. O setor está passando de uma situação de "excesso de oferta" para uma de "escassez de fibra".
Volume e preço das fibras aumentam simultaneamente: em 2026, a diferença entre a oferta e a demanda global de fibras será de aproximadamente 16.4%. Os preços das fibras especiais de alta qualidade subiram acentuadamente, e o setor entrou em um mercado favorável aos vendedores, onde os produtos são difíceis de obter.
Expansão da escala de mercado: Em 2026, espera-se que o tamanho do mercado global de módulos ópticos atinja 201.6 bilhões de yuans, e o tamanho do mercado de módulos ópticos da China deverá atingir 56.4 bilhões de yuans.
Os cenários de aplicação continuam a se expandir: as fronteiras da indústria estão se estendendo a campos emergentes como internet via satélite (satélites de órbita baixa), comunicação quântica e sensoriamento, comunicação e computação integrados, abrindo um novo espaço incremental para a comunicação óptica.
(IV) Substituição Doméstica
Setor de pré-formas de fibra óptica: Empresas líderes como Hengtong Optic-Electric e YOFC continuam expandindo a produção. A Han's Laser, empresa internacional, também entrou no segmento de fibras de núcleo oco com um investimento de 2.52 bilhões de yuans.
Setor de chips e módulos ópticos: A Source Photonics, subsidiária da Dongshan Precision, está investindo 8.1 bilhões de yuans para expandir sua capacidade de produção de chips e módulos ópticos. A Shijia Photons planeja captar 2.8 bilhões de yuans por meio de uma colocação privada para o desenvolvimento de chips ópticos de alta velocidade.
Setor de matérias-primas: O Grupo Tecnológico Xiandao está investindo 12 bilhões de yuans na construção de uma base de industrialização de substratos de fosfeto de índio.
A taxa de substituição nacional precisa ser aprimorada: os chips ópticos de 10G e inferiores já alcançaram a substituição nacional, mas a taxa de substituição nacional para chips ópticos ativos de alta velocidade de 25G e superiores ainda é relativamente baixa.
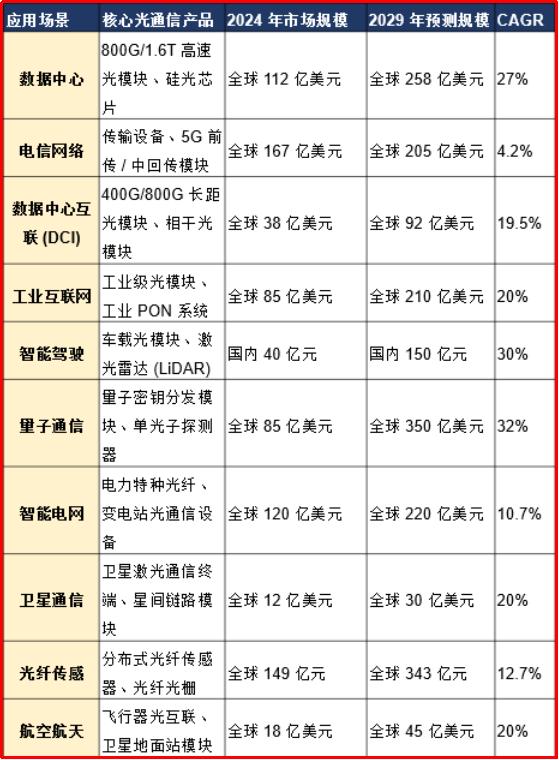
Em resumo, as perspectivas futuras da comunicação óptica são amplas, com um mercado de trilhões de yuans capaz de permear todos os aspectos do desenvolvimento, abrangendo IA, dados, indústria, saúde e muito mais. Cenários de aplicação como data centers, redes de telecomunicações, interconexão de data centers, internet industrial, direção autônoma, comunicação quântica, redes inteligentes, comunicação via satélite, sensores de fibra óptica e aeroespacial dependem da comunicação óptica para alcançar transmissão de dados estável e de alta velocidade, impulsionando o crescimento da demanda. Uma estimativa aproximada é a seguinte:
Declaração: As imagens e materiais acima foram parcialmente obtidos da internet, exclusivamente para promover o intercâmbio e o desenvolvimento do setor, e não para fins comerciais. Em caso de qualquer violação de direitos autorais, entre em contato conosco.





