


サービスホットライン
ニュース

ニュース
Kinghelm 「光通信産業の上流・下流チェーンの総合概観と国内外メーカーの分析(第1部)」を公表
2026-09-15
10
Kinghelm 2026年上海ミュンヘン・エレクトロニクスショー(W5.317)のゼネラルマネージャー、宋世強氏
2026年には、 Kinghelm (www.キングヘルム.net)は正式に光通信分野に参入しました。総経理の宋世強氏は次のように強調しました。「光通信は、光チップ、光デバイス、光モジュール、光ファイバーおよびケーブル、システム機器の産業チェーン全体を網羅しています。5G/6Gデータセンターや東西データコンピューティングプロジェクトなどの主要プロジェクトにとって、中核となる厳格な需要トラックです。その中核需要が、従来の通信事業者の公共ネットワーク構築から、AIデータセンター相互接続、産業用光プライベートネットワーク、自動車光相互接続などの新興シナリオに急速に移行し、コンピューティングパワーネットワークやAI大規模モデルなどの新しい需要と深く結びついているため、技術反復と市場需要の二重駆動が非常に顕著です。高度なパッケージングとシリコンフォトニクス統合技術が、中核的なブレークスルーの方向性となっています。2026年、中国はハイエンド光電子チップ、CPO共パッケージ光学、全光スイッチングなどのコア技術を重点研究方向として挙げています。光通信には、国内代替の余地が大きくあります。 Kinghelm (www.kinghelm.com.cnオリジナル技術メーカーであり、「国内代替」における重要なプレーヤーである当社は、光通信分野に参入し、光通信産業チェーンの「中核」をターゲットとした新たな開発路線を開拓します。これは、送受信チップおよびリン化インジウムベースの高速レーザーチップを網羅する、国内代替の中核となる重要なリンクです。
 Kinghelm チーフエンジニアの秦翔宏氏が作業中
これを考慮して、 Kinghelm (www.キングヘルム.net)チーフエンジニアの秦翔紅氏は、長年の深い業界研究経験と、先人や同僚の既存の研究成果を組み合わせ、光通信産業チェーンの5つの主要ライン(光チップ、光デバイス、光モジュール、光ファイバーとケーブル、伝送機器)に沿って、「光通信の上流および下流産業チェーンの総合的概要と国内外メーカーの分析」をまとめました。これは、次の4つの側面から展開されます。1. 光通信の概要 - 基本原理。2. 光通信産業チェーン - 上流、中流、下流産業チェーンの分析。3. 中国の光通信産業チェーンの主要企業。4. 光通信産業の展望。この取り組みは、光通信産業チェーンの上流、中流、下流全体で情報通信、リソース共有、知識の共同構築を促進し、産業チェーンの最適化、統合、協調的イノベーションを実現し、それによって中国企業のグローバルな産業言論力を高めることを目的としています。
 Kinghelm 「光通信産業の上流・下流チェーンに関する包括的な概要と国内外メーカーの分析」
(I)光通信の概要
光通信は基本的に「光」を情報伝送媒体として利用し、光ファイバーはその専用高速回線となる。その核心は、電気信号と光信号の相互変換によって情報伝送を実現することにある。
伝送プロセスは非常に明確です。情報は最初は包装された商品のように電気信号として存在します。送信側のレーザーチップは「変換ステーション」として機能し、電気信号を光信号に変換します。これは、商品を光列車に積み込み、光ファイバーの高速道路に沿って送信するのと似ています。受信側に到達すると、検出チップが光信号を電気信号に戻し、商品を開梱して受信側が完全な情報を取得します。
情報フローは、光信号の生成、伝送スケジューリング、識別という3つのステップに分かれています。主要コンポーネントはそれぞれ役割を担っており、光トランシーバーユニットは中核として光信号の生成、調整、検出を管理します。光スプリッタは交通標識のような役割を果たし、AWG、VOA、光スイッチは信号分配器、光増幅器はエネルギーブースターとして、これらが連携してスムーズな伝送を実現します。
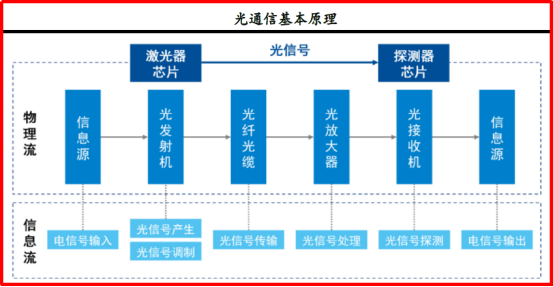 光通信の基本原理
(II)光通信の全プロセス
光通信の全工程は、実際には完全な「生産ライン」のようなもので、「光チップ→光部品→光モジュール→光通信機器→端末市場」という順序で最初から最後まで進んでいきます。
サプライチェーンの上流部分は、主に光チップ(光通信チップ)、光コンポーネント(光通信コンポーネント)、および光モジュール(光トランシーバーモジュール)をコアリンクとして構成されています。中でも光チップは、プロセス全体の「ソースコアコンポーネント」であり、最前線に位置するとともに、光コンポーネントや光モジュールを実現するための鍵となります。
まず、光チップと一連の部品が組み立てられて光部品となり、さらにパッケージ化されて光モジュールになります。その後、光モジュールは中間段階の光通信機器に組み込まれ、最終的にこれらの機器は下流の通信市場、データ通信市場、および一部の新興市場で利用されます。
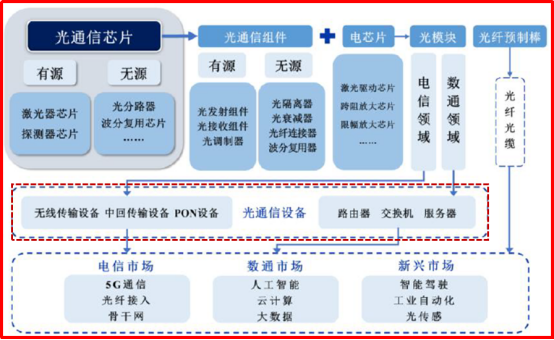
光通信の全プロセス
(III)中国の光通信産業
光通信は、光波を伝送媒体として用いる通信方式である。この分野は、中国のイノベーション主導型発展戦略の実施において重要な位置を占め、中国が製造大国と科学技術大国へと変貌を遂げる上での重要な発展方向の一つである。
光通信業界は複数のリンクで構成されています。より強い発言力は上流と下流の端に集中しています。上流のチップメーカーと下流の顧客は比較的強いですが、中流の光モジュールメーカーのコスト管理レベルが全体の収益性を左右します。LightCountingのグローバル光モジュールランキングトップ10によると、中国のメーカーは7つの席を占めており、InnolightとCoherentが1位タイ、HiSiliconが4位、Accelinkが5位、Hisense Broadbandが6位、Eoptolinkが7位、HGTECHが8位、Source Photonicsが10位となっています。
(I)光通信産業チェーンの概要
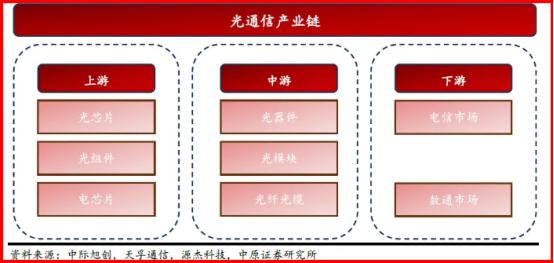 光通信産業チェーンの上流、中流、下流
において、上流は主に光チップ、光部品、電気チップなどのコアコンポーネントリンクで構成され、中流は光デバイス、光モジュール、光ファイバーおよびケーブルを含み、下流は用途シナリオによって通信市場とデータ通信市場に分けられます。
技術の進歩とコスト削減に伴い、光通信製品の応用範囲は拡大し続け、市場需要も増加し続けている。
- 光チップは、光電信号変換を実現するIII-V族化合物半導体材料である。
- 光学部品は主にセラミックスリーブ/フェルール、光トランシーバーインターフェース部品などを含む。現在、中国は世界最大の光学部品生産拠点であり、市場競争は激しい。
- 光チップと光部品は、光デバイス製造における重要な要素です。様々な光部品を加工・組み立てて光デバイスを製造し、複数の光デバイスをパッケージ化して光モジュールを形成します。
- 光デバイスとは、電子変換効果を利用して作られる様々な機能デバイスであり、光電子技術の重要な中核部品である。
- 光モジュールは、高速データ伝送に用いられる光デバイスです。その機能は、光信号と電気信号間の相互変換を実現し、通信ネットワークにおけるデータ伝送を可能にすることです。
(II)光通信の上流コア:光チップ
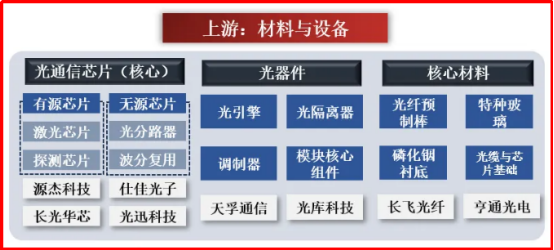 光通信の上流コア:光チップ
光通信産業チェーン全体の上流において、最も重要な要素は光チップです。光チップは、光信号と電気信号の相互変換を担う中核部品であり、情報伝送における「動力源」に相当します。その性能は、光通信システムの伝送速度を直接的に決定します。光チップを各種サポート部品と統合・パッケージ化することで、実用的な機能を備えた光モジュールが形成されます。
光チップは、光通信産業チェーンの「基幹部品」であり、光部品や光モジュールの正常な動作に不可欠なものです。家庭で使用される光ファイバーブロードバンド、携帯電話が依存する4G/5Gネットワーク、膨大なデータを保存するデータセンターなど、あらゆる場面で光チップは重要な役割を果たします。光チップは、これらのネットワークにおける情報伝送速度や、ネットワークが中断なく安定して動作できるかどうかに直接影響を与えます。光チップは、さまざまな規格に基づいて以下のように分類されます。
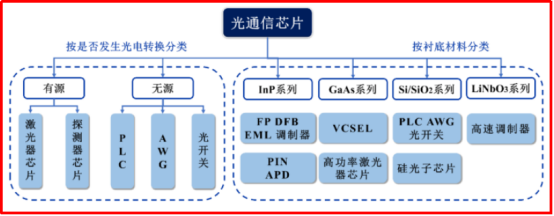 光チップの分類
世界の光チップ市場は着実に成長しており、光通信業界の「成長エンジン」となっています。世界のデータトラフィックは急増しており、あらゆる業界でより広い帯域幅が求められています。これが高速光モジュールとそれを支えるチップの需要を牽引しています。中でも、40Gを超える高速光チップは、低速・中速バージョンよりもはるかに高速です。2019年から2025年にかけて、データセンターや通信分野で使用される25Gを超える高速光チップの割合は増加し続けています。将来的にGPUの帯域幅と演算能力の向上という要件を満たすため、1.6T、さらにはそれ以上の高速光モジュールがデータセンター内の接続における需要トレンドになると予想されます。現在、1.6T光モジュールの量産化プロセスが加速しています。このトレンドは光チップに対する要求を高めており、200G PAM4 EMLやCW光源など、さまざまなチップが1.6T光モジュールの光チップソリューションとして採用されるでしょう。
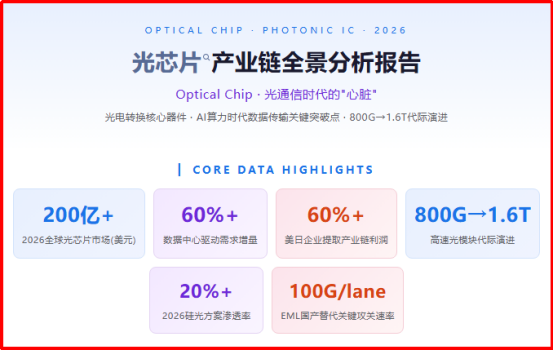 世界の光チップ市場規模は2026年には20億米ドルを超える見込み
世界の光チップ市場規模は2026年には20億米ドルを超えると予想されており、その増加分の60%以上をデータセンターが占める見込みです。NVIDIA DGXシリーズに代表されるAIクラスタでは、光モジュールの比率が1:4から1:8以上に増加しています。800G光モジュールは2024年に量産開始となり、1.6Tモジュールのバッチ出荷も開始されました。Amazon、Google、Microsoftなどのクラウドコンピューティング企業は、新たなAIアプリケーションの開発を主導すると予想されており、これにはAIクラスタの大幅なアップグレードが必要となり、AIクラスタでは多数の光接続を使用する必要があります。
(III)光通信の中間段階:光モジュール+光ファイバーおよびケーブル
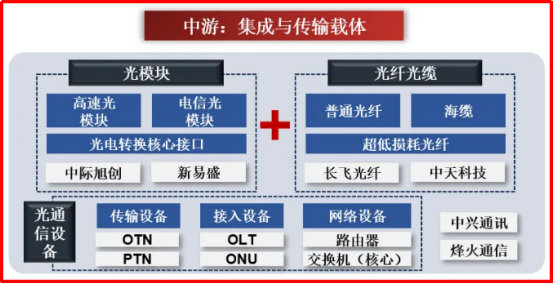 光通信ミッドストリーム:光モジュール+光ファイバーおよびケーブル
光通信の中間層は「統合および伝送キャリア」です。その核心は、上流のコンポーネントを下流のシナリオに接続し、光信号の「変換—伝送—ネットワーク化」の実現を実現することです。光モジュールは光電変換(高速タイプと通信タイプを含む)の中核インターフェースであり、光ファイバーとケーブルは光信号の伝送キャリアであり、光通信機器は主にスイッチなどのコア機器を含むシステムレベルのネットワーク機器です。現在、データおよびAIコンピューティングをサポートする国内コンピューティングインフラストラクチャ市場は、2020年の339.7億人民元から2024年には614.4億人民元に成長しています。この市場では、コンピューティングリソースが2024年に385.8億人民元の規模で第1位となり、約63%を占めています。ネットワークリソースは2024年に151.6億人民元の規模で第2位となり、約25%を占めています。ネットワークリソースは主にスイッチや光モジュールなどの製品で構成されており、スイッチは2020年の31.5億人民元から2024年には44.7億人民元に成長し、2029年には66.9億人民元に達すると予想されています。光モジュールなどの通信リソースは、その後97.8億人民元の規模に達すると予想されています。
1.光モジュール
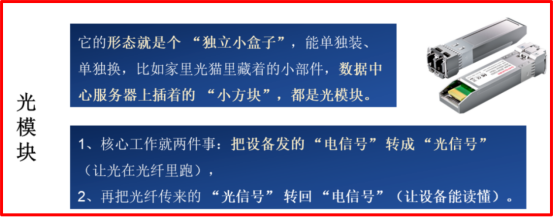 光モジュールの定義
光モジュールは、電気信号と光信号の間の「専用翻訳機」のようなものです。コンピュータや携帯電話の情報はすべて電気信号であり、光ファイバーを通して長距離を高速で伝送することはできません。光モジュールはまず電気信号を光信号に変換し、情報が光ファイバーを通って目的地まで「飛ぶ」ことを可能にします。そして到着後、光モジュールは光信号を再び電気信号に変換し、機器が情報を読み取れるようにします。
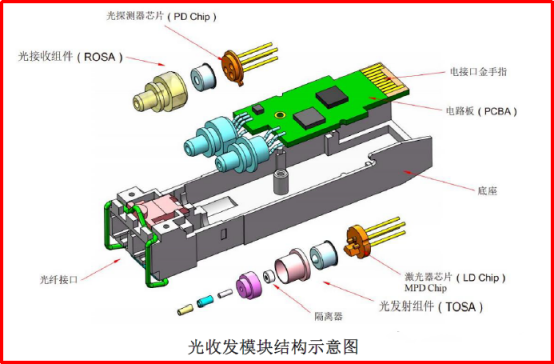 光モジュール構造の概略図
光モジュールは主に、光送受信コンポーネント(TOSA、ROSA)、電気チップを搭載した回路基板、パッケージ筐体、およびインターフェースで構成されています。コスト面では、光デバイス(光チップを含む)が70%以上を占め、光電変換の中核を成しています。筐体、PCB、制御チップ(電気チップ)などの補助材料は30%近くを占め、物理的なパッケージングと信号変換を担っています。これらが一体となって、光モジュールのハードウェア基盤を形成しています。
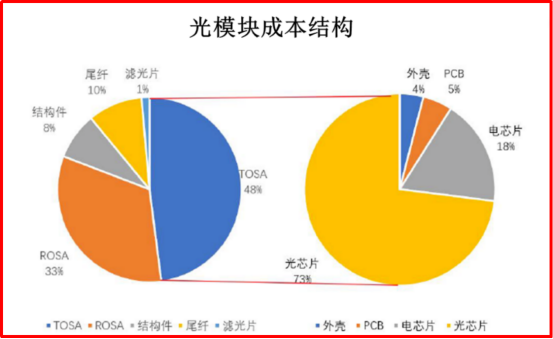 光モジュールのコスト構造
高速光モジュールは、高性能な光チップを「コアパワー」として活用する必要があります。ChatGPTのような大規模モデルは演算能力を競い合っており、AIサーバーはより多くのGPUを搭載する必要があり、光モジュールも800G以上にアップグレードしなければ十分ではありません。GoogleのTPUクラスターはオール光ネットワークでデータを伝送するため、800G/1.6T光モジュールの需要はますます高まっています。さらに、同じ演算能力であれば、TPUはGPUよりもはるかに多くの光モジュールを必要とし、光伝送密度に対する要求も高くなっています。
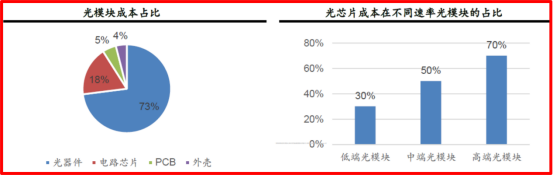 光モジュール/光チップのコスト比率
光モジュールのコストにおいて、光デバイスが73%を占め、中でも光チップが鍵となる。光モジュールの速度が速ければ速いほど、光チップのコスト比率は高くなり、30%~70%に達する。現在、国産の光チップはハイエンド市場で徐々に勢力を拡大しており、代替ペースが加速しているため、国内メーカーはより多くの利益を上げることができる。簡単に言えば、光チップのレベルが光モジュールのグレードを決定し、モジュールの速度が速ければ速いほど、チップの価値が高くなる。
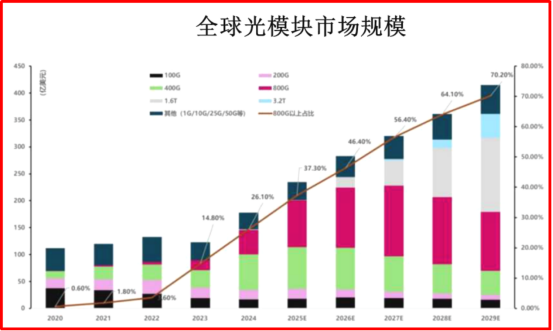 2020年~2029年の世界光モジュール市場規模
世界の光モジュール市場は、AI、クラウドコンピューティング、5Gなどの高速データ伝送を必要とするアプリケーションに牽引され、長年にわたり着実に成長してきました。AIサーバーは大規模モデルの動作をサポートする必要があり、光モジュールはその主要コンポーネントです。2020年から2024年にかけて、世界の光モジュール市場規模は11.2億米ドルから17.8億米ドルに増加し、年平均成長率は12.2%でした。2029年には41.5億米ドルに達すると予想され、年平均成長率は18.5%です。中でも、高速光モジュールの主流ハイエンドモデルである800Gは、2020年から2024年にかけて年平均成長率が188.1%でした。次世代の1.6T光モジュールは、より高い帯域幅と低い消費電力への需要に牽引され、2024年から2029年にかけて年平均成長率が180%になると予想され、爆発的な成長が見込まれています。
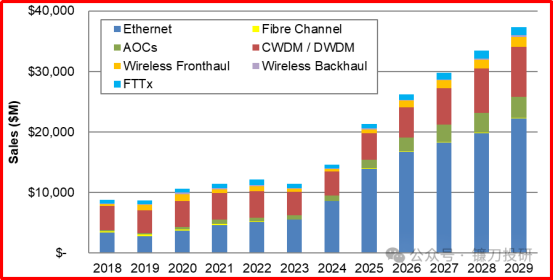 世界の光モジュール市場規模は2029年には37億米ドルを超える見込み
LightCountingの予測によると、世界の光モジュール市場は2024年から2029年にかけて年平均成長率(CAGR)22%で拡大を続け、2029年には市場規模が37億米ドルを超える見込みです。この成長は主に、AIクラスターからのイーサネット光トランシーバーに対する強い需要と、クラウドサービスプロバイダーによるDWDMネットワークの継続的なアップグレードによって牽引されています。
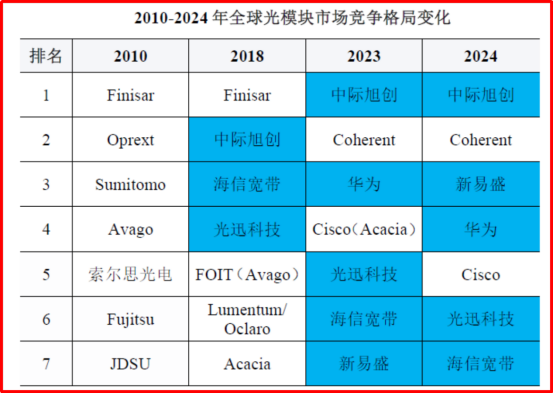 中国メーカーが世界のイーサネット光モジュール市場で圧倒的な地位を占める
中国メーカーは、世界のイーサネット光モジュール市場で支配的な地位を占めています。2021年、中国の光部品およびモジュールメーカーは歴史的な突破口を開き、国内上位10社の売上高が初めて欧米の競合企業の売上高を上回りました。2022年から2023年にかけて、国内光モジュールメーカーと海外メーカーの売上高の差は拡大し続け、世界市場における中国サプライヤーの競争力の高さが際立っています。2025年は1.6T光モジュールの商用利用初年度とされています。中国メーカーは支配的な地位を占め、2025年上半期の出荷量は世界全体の45%を占め、ハイエンド製品の歩留まり率は90%を超えています。
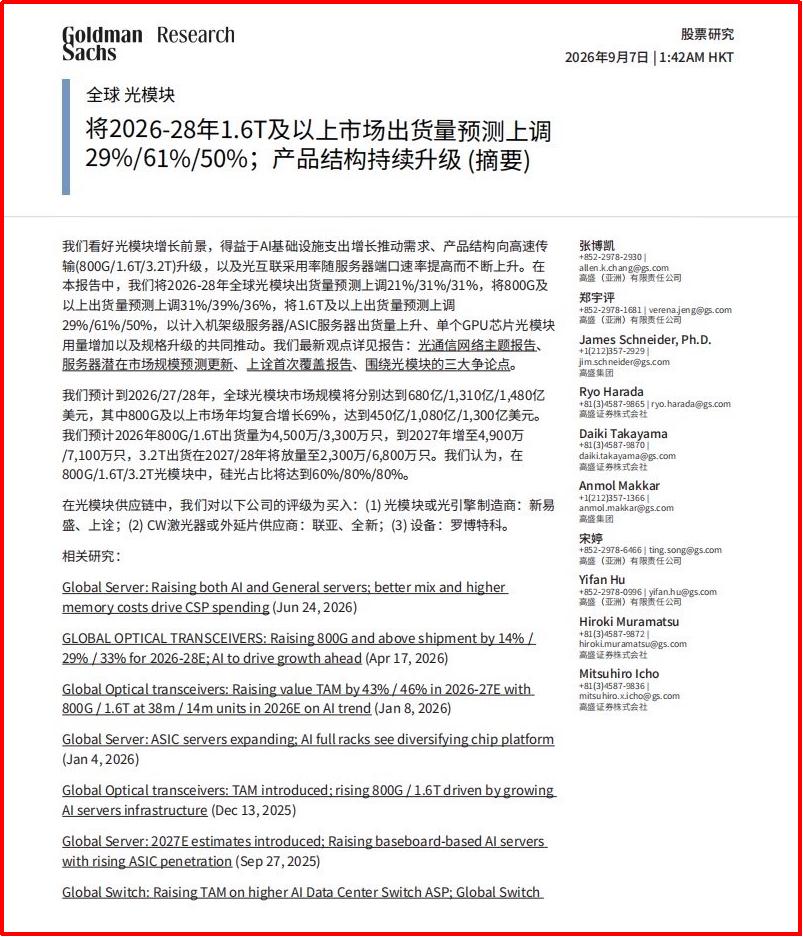
2026年9月7日、ゴールドマン・サックスは世界の光モジュール産業に関する詳細なレポートを発表した。
業界は急速に生産能力を拡大している。一部の分析では、世界の1.6T光モジュール生産能力は2026年には3,000万ユニットを超える可能性があると予測している。2026年9月7日、ゴールドマン・サックスは世界の光モジュール業界に関する詳細なレポートを発表した。AIインフラ投資の増加、高速伝送に向けた製品構造のアップグレード、光相互接続の採用の増加に基づき、2026年から2028年までの世界の光モジュール出荷予測をそれぞれ21%、31%、31%引き上げ、1.6T以上の出荷予測をそれぞれ29%、61%、50%引き上げた。ゴールドマン・サックスは、世界の光モジュール市場規模が2026年から2028年にかけて680億米ドル、1,310億米ドル、1,480億米ドルに達すると予想しており、これは以前の予測からそれぞれ33%、81%、115%の増加となる。中でも、800G以上の市場は年平均成長率(CAGR)が69%で、それぞれ450億米ドル、1080億米ドル、1300億米ドルに達する見込みです。
2.光ファイバーとケーブル
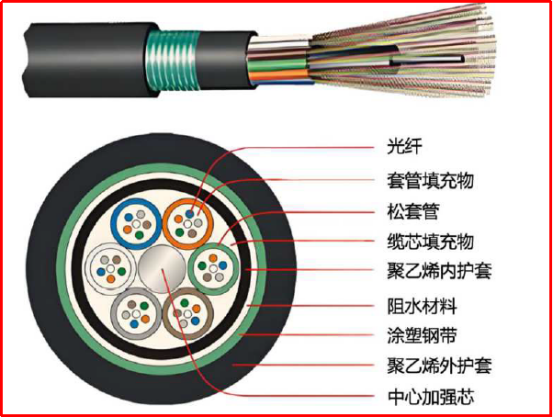
光ファイバーは、ガラスまたはプラスチック製の細い繊維です。その芯は、光信号を伝送する高純度石英コアと、全反射を実現する低屈折率クラッドで構成され、外側には硬度を高めるための樹脂コーティングが施されています。光ケーブルは、複数の光ファイバーを束ね、補強鋼線やシースなどの保護構造と組み合わせた完成品です。光ファイバーを保護し、様々な環境に対応できます。光ケーブルのコストの70%を占める光ファイバープリフォームは、主にメーカー自身で製造されています。
中国は世界最大の光ファイバーおよび光ファイバーケーブルの生産国であり、消費国でもある。国内通信インフラの継続的な発展により、光ケーブルの敷設長は着実に増加している。2025年上半期時点で、全国の光ケーブルの総延長は73.77万キロメートル(地球を約1,845周する距離に相当)に達し、前年比9.9%増加した。その内訳は、アクセスネットワーク用光ケーブルが約60%、ローカルネットワーク中継用光ケーブルが38.5%、長距離光ケーブルはわずか1.6%となっている。
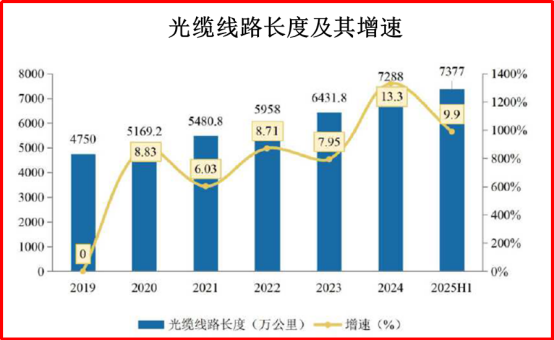 光ケーブルの長さとその成長率
国内市場の需要縮小に対応するため、複雑な地政学的環境下で、国内の光ケーブル企業は海外展開を強化してきた。2019年から2022年にかけて、中国の光ケーブル輸出量は25万5500トンから40万8800トン(60%増)に増加し、輸出額は41%増加して2022年にピークに達した。
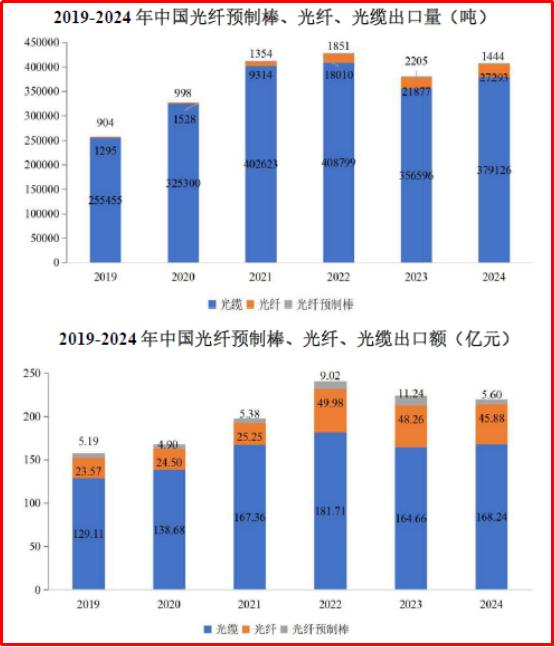
2019年~2024年 中国の光ファイバープリフォーム、光ファイバー、光ケーブルの輸出量と輸出額
2024年、世界の光ファイバーおよびケーブル市場のシェアは比較的集中していた。上位10社は米国、中国、日本を含む5カ国に属し、市場シェアの92%を占めた。コーニングが19%で1位となった。YOFCやZTTを含む中国企業4社がトップ10入りを果たした。その中で、YOFC(13%)、ZTT(11.3%)、恒通光電(11.2%)が2位から4位にランクインし、ファイバーホーム・テレコミュニケーション(9.8%)が6位となった。
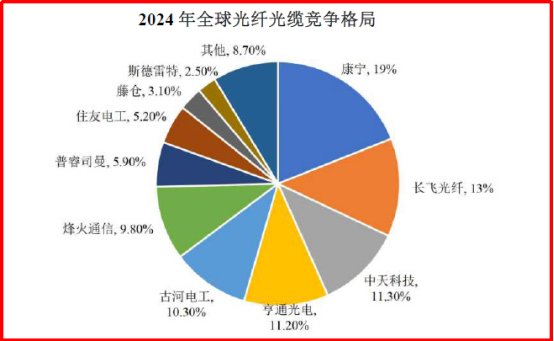 2024年世界の光ファイバー・ケーブル市場の競争環境:YOFCを含む中国企業4社がトップ10入り
(IV)光通信の下流:光通信機器+端末アプリケーションシナリオ
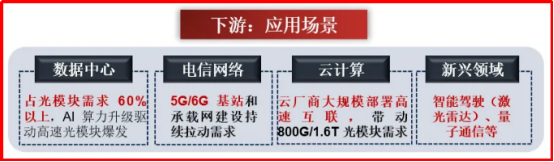 産業チェーンの下流:光通信機器+端末アプリケーションシナリオ
光通信機器は、光波を用いて情報を伝送する機器であり、その中核は信号送信、伝送、受信の3つの部分から構成されます。応用分野によって、伝送機器とデータ通信機器に分類されます。伝送機器には、伝送ネットワーク機器とアクセスネットワーク機器が含まれます。一般的な伝送機器には、光トランシーバー、光ファイバー・トランシーバーなどがあり、一般的なアクセスネットワーク機器には、OLT、ONU、ODN機器などがあり、データ通信機器は主にルータとスイッチから構成されます。
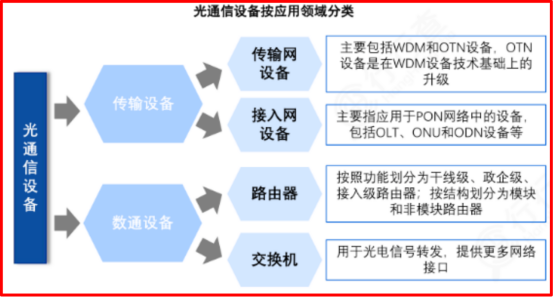 光通信機器の一般的な分類
Kinghelm 秦祥紅氏による「光通信産業の上流・下流チェーンの総合概観と国内外メーカーの分析(パート2)」が近日公開予定です。どうぞご期待ください!
注記:上記の画像および資料の一部はインターネットからのものであり、業界の交流と発展を促進する目的でのみ使用されており、商業目的での使用は禁止されています。著作権侵害がございましたら、ご連絡ください。
関連おすすめ
Kinghelm 営業副部長の彭慧生:深圳に住む客家出身者、努力を通じて当初の志を貫く
2026-08-03
1290
ソン・シチャンが語る戦略:2026年エレクトロニカ上海対話のハイライト
2026-07-21
1346
清華大学の情熱: 材料科学における課題の克服 – CEN寧波金山新材料会社のCen Jianjun氏へのインタビュー
2026-07-14
1319
大胆なビジョン、勇敢な行動、次の波に乗るのはあなたかもしれない!―嘉正新城創業者、謝維新氏へのインタビュー
2026-06-30
1549





