


Service Hotline
Aktualności

Aktualności
Kinghelm Publikacja „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 1)”
2026-09-15
10
Kinghelm Dyrektor generalny Song Shiqiang na targach elektroniki Shanghai Munich Electronics Show 2026 W5.317
W 2026, Kinghelm (www.kinghelm.net) oficjalnie wkroczyła na rynek komunikacji optycznej. Dyrektor generalny, pan Song Shiqiang, podkreślił: „Komunikacja optyczna obejmuje cały łańcuch branżowy układów scalonych, urządzeń optycznych, modułów optycznych, światłowodów i kabli oraz sprzętu systemowego. Jest to kluczowy, sztywny tor popytu dla dużych projektów, takich jak centra danych 5G/6G i projekt East Data West Computing. Podwójny napęd iteracji technologicznej i popytu rynkowego jest bardzo wyraźny, ponieważ jego główny popyt szybko przesunął się z tradycyjnej budowy publicznych sieci operatorów na nowe scenariusze, takie jak połączenia centrów danych AI, przemysłowe sieci optyczne prywatne i połączenia optyczne w motoryzacji, i jest głęboko powiązany z nowymi wymaganiami, takimi jak sieci mocy obliczeniowej i duże modele AI. Zaawansowane technologie pakowania i integracji fotoniki krzemowej stały się przełomowymi kierunkami. W 2026 roku Chiny wymieniły wysokiej klasy układy optoelektroniczne, optykę w obudowach CPO, przełączanie całkowicie optyczne i inne kluczowe technologie jako kluczowe kierunki badań. Istnieje szeroka przestrzeń dla krajowej substytucji w komunikacji optycznej. Kinghelm (www.kinghelm.com.cn), jako producent oryginalnych technologii i ważny uczestnik „krajowej substytucji”, wkroczy na rynek komunikacji optycznej, aby otworzyć nową ścieżkę rozwoju, ukierunkowaną na „serce” łańcucha przemysłowego komunikacji optycznej. Jest to kluczowe ogniwo krajowej substytucji, obejmujące układy nadawczo-odbiorcze oraz szybkie układy laserowe na bazie fosforku indu.
 Kinghelm Główny inżynier pan Qin Xianghong podczas pracy
W związku z tym Kinghelm (www.kinghelm.net) Inżynier główny Qin Xianghong, łącząc lata głębokiego doświadczenia w badaniach branżowych i czerpiąc z istniejących wyników badań poprzedników i rówieśników, podążył za pięcioma głównymi liniami łańcucha przemysłu komunikacji optycznej — układy scalone optyczne, urządzenia optyczne, moduły optyczne, światłowody i kable optyczne oraz sprzęt transmisyjny — i podsumował i opracował „Kompleksowe podsumowanie łańcucha przemysłu komunikacji optycznej w górę i w dół oraz analiza producentów krajowych i zagranicznych”. Będzie ono rozwijane z czterech aspektów: 1. Przegląd komunikacji optycznej — podstawowe zasady; 2. Łańcuch przemysłu komunikacji optycznej — analiza łańcuchów przemysłu w górę, w połowie i w dół; 3. Kluczowe firmy w chińskim łańcuchu przemysłu komunikacji optycznej; 4. Perspektywy dla przemysłu komunikacji optycznej. Celem tej inicjatywy jest promowanie komunikacji informacyjnej, dzielenia się zasobami i wspólnego budowania wiedzy w górnym, w połowie i w dół łańcucha przemysłu komunikacji optycznej, realizacja optymalizacji łańcucha przemysłu, integracji i wspólnej innowacji, a tym samym wzmocnienie globalnej siły dyskursu przemysłowego chińskich przedsiębiorstw.
 Kinghelm „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów”
(I) Przegląd komunikacji optycznej
Komunikacja optyczna zasadniczo wykorzystuje „światło” jako nośnik informacji, a światłowód jest dedykowaną autostradą dużych prędkości. Jej rdzeń opiera się na wzajemnej konwersji sygnałów elektrycznych i optycznych w celu transmisji informacji.
Proces transmisji jest bardzo prosty: informacja początkowo istnieje jako sygnały elektryczne, jak w przypadku zapakowanych towarów; układ laserowy na końcu nadawczym stanowi „stację konwersji”, która zamienia sygnały elektryczne na sygnały optyczne — podobnie jak ładowanie towarów na pociąg optyczny i przesyłanie ich wzdłuż światłowodowej autostrady; po dotarciu do końca odbiorczego układ detektora zamienia sygnały optyczne z powrotem na sygnały elektryczne, podobnie jak rozpakowywanie towarów, dzięki czemu odbiorca otrzymuje pełną informację.
Przepływ informacji dzieli się na trzy etapy: narodziny sygnałów optycznych, harmonogramowanie transmisji i identyfikacja. Każdy z kluczowych komponentów ma swoją rolę: jednostka nadawczo-odbiorcza (transceiver) optyczna stanowi rdzeń, zarządzając generowaniem, regulacją i detekcją sygnałów optycznych; rozdzielacze optyczne działają jak znaki drogowe, AWG, VOA i przełączniki optyczne pełnią funkcję dyspozytorów, a wzmacniacze optyczne pełnią funkcję wzmacniaczy energii, zapewniając wspólnie płynną transmisję.
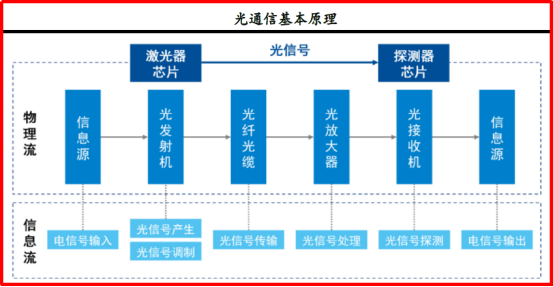 Podstawowe zasady komunikacji optycznej
(II) Pełny proces komunikacji optycznej
Cały proces komunikacji optycznej przypomina w istocie kompletną „linię produkcyjną”, która postępuje od początku do końca w kolejności „układ optyczny → komponent optyczny → moduł optyczny → sprzęt do komunikacji optycznej → rynek końcowy”.
W górnym biegu łańcucha znajdują się głównie chipy optyczne (chipy do komunikacji optycznej), komponenty optyczne (komponenty do komunikacji optycznej) i moduły optyczne (moduły nadawczo-odbiorcze) jako ogniwa rdzeniowe. Chipy optyczne stanowią „element źródłowy” całego procesu, znajdując się na samym początku, a także są kluczem do uruchomienia komponentów i modułów optycznych.
Najpierw układy scalone i szereg komponentów są montowane w komponenty optyczne, a następnie pakowane w moduły optyczne. Następnie moduły optyczne są instalowane w urządzeniach do komunikacji optycznej midstream, a na koniec urządzenia te są stosowane na rynkach telekomunikacyjnych downstream, rynkach komunikacji danych i niektórych rynkach wschodzących.
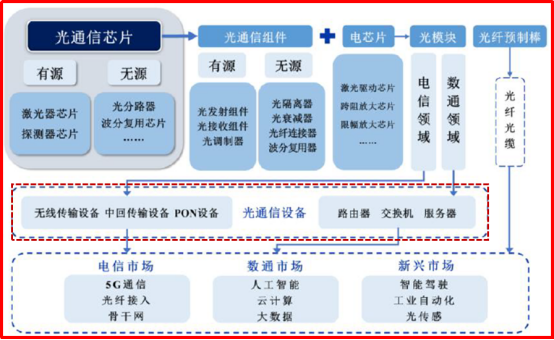
Pełny proces komunikacji optycznej
(III) Przemysł komunikacji optycznej w Chinach
Komunikacja optyczna to metoda komunikacji wykorzystująca fale świetlne jako medium transmisyjne. Dziedzina ta stanowi ważny element wdrażania przez Chiny strategii rozwoju opartej na innowacjach oraz ważny kierunek rozwoju w transformacji Chin w kierunku potęgi produkcyjnej oraz naukowo-technicznej.
Branża komunikacji optycznej obejmuje wiele powiązań. Silniejsza siła dyskursywna koncentruje się na końcach łańcucha dostaw (upstream) i końcach łańcucha dostaw (downstream). Producenci układów scalonych (upstream) i klienci z sektora downstream są stosunkowo silni, podczas gdy poziom kontroli kosztów producentów modułów optycznych z sektora midstream decyduje o ich ogólnej rentowności. Według rankingu dziesięciu najlepszych modułów optycznych LightCounting, chińscy producenci zajmują siedem miejsc, wśród których Innolight i Coherent zajmują ex aequo pierwsze miejsce, HiSilicon czwarte, Accelink piąte, Hisense Broadband szóste, Eoptolink siódme, HGTECH ósme, a Source Photonics dziesiąte.
(I) Przegląd łańcucha przemysłowego komunikacji optycznej
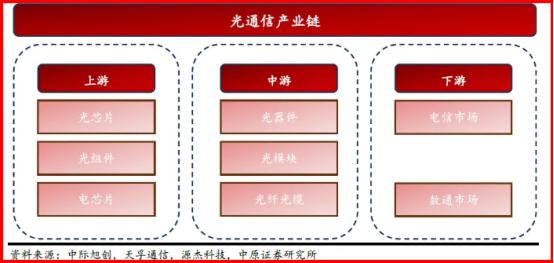 Górny, środkowy i dolny łańcuch łańcucha branży komunikacji optycznej
W górnym, środkowym i dolnym biegu łańcucha przemysłu komunikacji optycznej, górny bieg składa się głównie z głównych elementów łączących, w tym układów scalonych optycznych, komponentów optycznych i układów scalonych elektrycznych; środkowy bieg obejmuje urządzenia optyczne, moduły optyczne oraz światłowody i kable optyczne; dolny bieg dzieli się według scenariusza zastosowania na rynek telekomunikacyjny i rynek komunikacji danych.
Dzięki postępowi technologicznemu i obniżaniu kosztów zakres zastosowań produktów komunikacji optycznej stale się rozszerza, a popyt na rynku stale rośnie:
- Układy scalone optyczne to półprzewodnikowe materiały złożone III-V, które realizują konwersję sygnału fotoelektrycznego;
- Elementy optyczne obejmują głównie ceramiczne tuleje/ferrule, elementy interfejsu transceivera optycznego itp. Obecnie Chiny stanowią największą na świecie bazę produkcyjną elementów optycznych, a konkurencja na rynku jest zacięta;
- Układy scalone i komponenty optyczne stanowią kluczowe elementy w produkcji urządzeń optycznych: różne komponenty optyczne są przetwarzane i montowane w celu uzyskania urządzeń optycznych, a wiele urządzeń optycznych jest pakowanych w celu utworzenia modułów optycznych;
- Urządzenia optyczne to różnorodne urządzenia funkcjonalne, wykonane z wykorzystaniem efektu konwersji elektronicznej. Są one kluczowymi i podstawowymi elementami technologii optoelektronicznej;
- Moduł optyczny to urządzenie optyczne służące do szybkiej transmisji danych. Jego funkcją jest wzajemna konwersja sygnałów optycznych na sygnały elektryczne, umożliwiając w ten sposób transmisję danych w sieciach komunikacyjnych.
(II) Rdzeń nadrzędny komunikacji optycznej: układy scalone optyczne
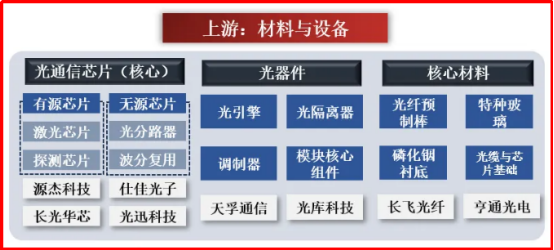 Rdzeń komunikacji optycznej: układy scalone optyczne
W całym łańcuchu komunikacyjnym w branży optycznej, najważniejszym ogniwem są chipy optyczne. Chipy optyczne są kluczowymi komponentami do wzajemnej konwersji sygnałów optycznych i elektrycznych, stanowiąc odpowiednik „silnika mocy” transmisji informacji. Ich wydajność bezpośrednio determinuje prędkość transmisji w systemie komunikacji optycznej. Po zintegrowaniu i umieszczeniu chipów optycznych w obudowie z szeregiem komponentów pomocniczych, powstają moduły optyczne o praktycznych funkcjach.
Układy scalone optyczne to „podstawowe komponenty źródłowe” łańcucha przemysłowego komunikacji optycznej i klucz do prawidłowego działania komponentów i modułów optycznych. Niezależnie od tego, czy chodzi o szerokopasmowy dostęp światłowodowy w domu, sieci 4G/5G, od których zależą telefony komórkowe, czy centra danych przechowujące ogromne ilości danych, układy scalone optyczne odgrywają kluczową rolę. Bezpośrednio wpływają na szybkość transmisji informacji w tych sieciach i ich stabilną, nieprzerwaną pracę. Są one klasyfikowane według następujących standardów:
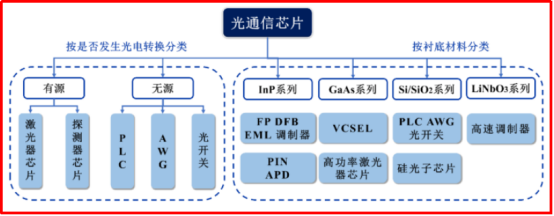 Klasyfikacja układów scalonych optycznych
Globalny rynek układów scalonych optycznych stale rośnie, stając się „motorem wzrostu” branży komunikacji optycznej. Globalny ruch danych gwałtownie rośnie, a wszystkie branże potrzebują większej przepustowości, co napędza rozwój szybkich modułów optycznych i układów scalonych. Wśród nich szybkie układy optyczne powyżej 40G działają znacznie szybciej niż wersje o niskiej i średniej prędkości. W latach 2019–2025 odsetek szybkich układów optycznych powyżej 25G wykorzystywanych w centrach danych i w branży telekomunikacyjnej będzie stale rósł. Oczekuje się, że moduły optyczne 1.6T, a nawet szybsze, staną się trendem popytu na połączenia w centrach danych, aby sprostać przyszłym wymaganiom GPU w zakresie większej przepustowości i wyższej mocy obliczeniowej. Obecnie proces seryjnej komercjalizacji modułów optycznych 1.6T przyspiesza. Ten trend stawia wyższe wymagania wobec układów optycznych: różne układy, w tym źródła światła 200G PAM4 EML i CW, staną się rozwiązaniami układów optycznych w modułach optycznych 1.6T.
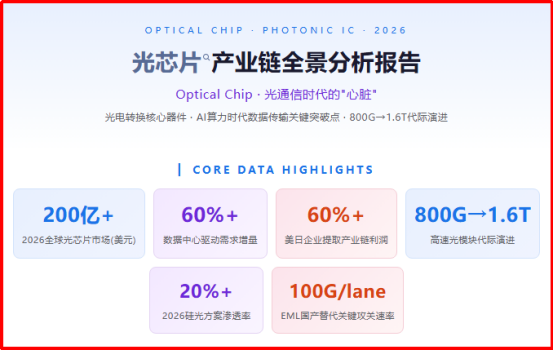 Przewiduje się, że globalny rynek układów scalonych optycznych przekroczy 20 miliardów dolarów w 2026 r.
Oczekuje się, że globalny rynek układów optycznych przekroczy 20 miliardów dolarów w 2026 roku, a centra danych będą odpowiadać za ponad 60% tego wzrostu. W przypadku klastrów AI reprezentowanych przez serię NVIDIA DGX, stosunek modułów optycznych wzrósł z 1:4 do ponad 1:8. Moduły optyczne 800G rozpoczęły masową produkcję w 2024 roku, a dostawy seryjne 1.6T zostały rozpoczęte. Oczekuje się, że Amazon, Google, Microsoft i inne firmy zajmujące się przetwarzaniem w chmurze będą liderami w rozwoju nowych aplikacji AI, co będzie wymagało gruntownej modernizacji ich klastrów AI, a klastry AI będą musiały korzystać z dużej liczby połączeń optycznych.
(III) Środek strumienia komunikacji optycznej: moduły optyczne + światłowody i kable optyczne
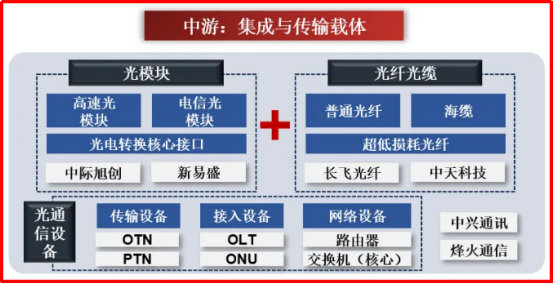 Komunikacja optyczna Midstream: Moduły optyczne + światłowody i kable
Midstream komunikacji optycznej to „nośnik integracji i transmisji”. Jego rdzeniem jest łączenie komponentów upstream ze scenariuszami downstream i realizacja implementacji sygnału optycznego „konwersja-transmisja-sieciowanie”. Moduły optyczne stanowią podstawowy interfejs konwersji fotoelektrycznej (w tym typu high-speed i telekomunikacyjnego); światłowody i kable stanowią nośnik transmisji sygnałów optycznych; sprzęt komunikacji optycznej to sprzęt sieciowy na poziomie systemowym, obejmujący głównie sprzęt podstawowy, taki jak przełączniki. Obecnie krajowy rynek infrastruktury obliczeniowej wspierający obliczenia danych i AI wzrósł z 339.7 mld RMB w 2020 r. do 614.4 mld RMB w 2024 r. Na tym rynku zasoby obliczeniowe zajmują pierwsze miejsce ze skalą 385.8 mld RMB w 2024 r., co stanowi około 63%; zasoby sieciowe zajmują drugie miejsce ze skalą 151.6 mld RMB w 2024 r., co stanowi około 25%. Zasoby sieciowe obejmują głównie produkty takie jak przełączniki i moduły optyczne: wartość przełączników wzrosła z 31.5 mld RMB w 2020 r. do 44.7 mld RMB w 2024 r. i oczekuje się, że w 2029 r. osiągnie 66.9 mld RMB; oczekuje się, że zasoby komunikacyjne, takie jak moduły optyczne, osiągną później wartość 97.8 mld RMB.
1.Moduły optyczne
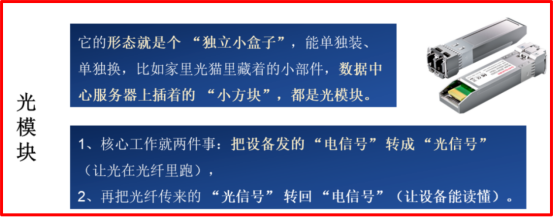 Definicja modułu optycznego
Moduł optyczny jest niczym „dedykowany tłumacz” sygnałów elektrycznych i optycznych – informacje w komputerach i telefonach komórkowych to wyłącznie sygnały elektryczne, które nie mogą być przesyłane na duże odległości z dużą prędkością przez światłowody. Moduł optyczny najpierw konwertuje sygnały elektryczne na optyczne, umożliwiając informacji „przelot” światłowodem do miejsca przeznaczenia; po dotarciu do celu moduł optyczny konwertuje sygnały optyczne z powrotem na elektryczne, umożliwiając urządzeniu odczytanie informacji.
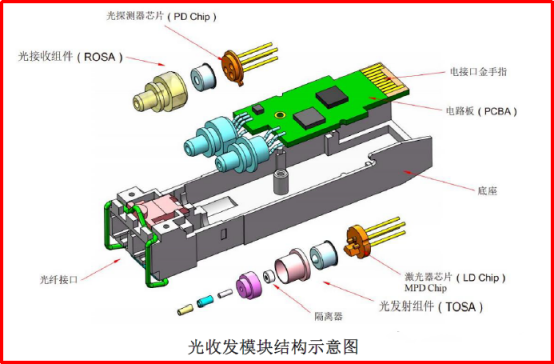 Schematyczny diagram struktury modułu optycznego
Moduł optyczny składa się głównie z optycznych elementów nadawczo-odbiorczych (TOSA, ROSA), płytki drukowanej z układami scalonymi, obudowy oraz interfejsów. Pod względem kosztów, urządzenia optyczne (w tym układy scalone) stanowią ponad 70% całości i stanowią rdzeń konwersji fotoelektrycznej; materiały pomocnicze, takie jak obudowa, płytka drukowana i układy sterujące (układy scalone), stanowią prawie 30% całości, odpowiadając za fizyczne opakowanie i adaptację sygnału. Razem stanowią one podstawę sprzętową modułu optycznego.
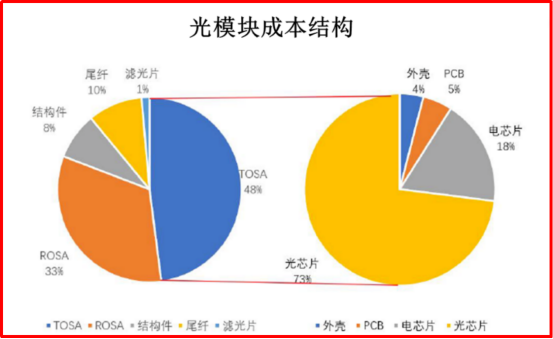 Struktura kosztów modułu optycznego
Szybkie moduły optyczne muszą opierać się na wysokiej klasy układach optycznych jako „rdzeniu”. Duże modele, takie jak ChatGPT, konkurują o moc obliczeniową, serwery AI wymagają instalacji większej liczby procesorów graficznych (GPU), a moduły optyczne muszą być modernizowane do 800G lub wyższej, aby były wystarczające. Klastry TPU firmy Google wykorzystują sieci całkowicie optyczne do przesyłania danych, a zapotrzebowanie na moduły optyczne 800G/1.6T rośnie coraz bardziej. Co więcej, przy tej samej mocy obliczeniowej, moduły TPU wymagają znacznie większej liczby modułów optycznych niż procesory graficzne (GPU), a także mają wyższe wymagania dotyczące gęstości transmisji optycznej.
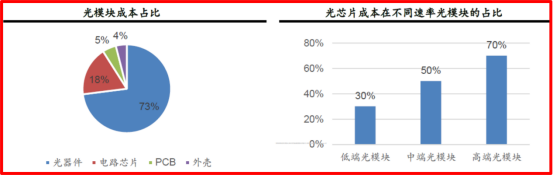 Proporcje kosztów modułu optycznego/układu optycznego
W kosztach modułów optycznych urządzenia optyczne stanowią 73%, a kluczowe znaczenie mają chipy optyczne – im wyższa prędkość modułu optycznego, tym wyższy udział chipów optycznych w kosztach, sięgający 30–70%. Obecnie krajowe chipy optyczne stopniowo zyskują na popularności na rynku high-end, a tempo ich substytucji przyspiesza, umożliwiając krajowym producentom osiąganie większych zysków. Mówiąc prościej, poziom chipów optycznych decyduje o klasie modułów optycznych; im wyższa prędkość modułu, tym cenniejszy chip.
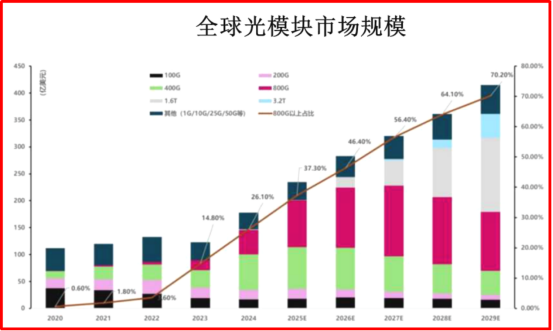 Wielkość globalnego rynku modułów optycznych w latach 2020–2029
Globalny rynek modułów optycznych od wielu lat stale rośnie, głównie dzięki aplikacjom wymagającym szybkiej transmisji danych, takim jak sztuczna inteligencja, przetwarzanie w chmurze i 5G — serwery sztucznej inteligencji muszą obsługiwać działanie dużych modeli, a moduły optyczne są ich kluczowymi komponentami. Od 2020 do 2024 roku globalna wartość rynku modułów optycznych wzrosła z 11.2 mld USD do 17.8 mld USD, przy rocznej stopie wzrostu wynoszącej 12.2%, i oczekuje się, że w 2029 roku osiągnie 41.5 mld USD, przy rocznym wzroście o 18.5%. Wśród nich 800G, jako główny wiodący model zaawansowanych modułów optycznych, odnotował roczną stopę wzrostu na poziomie 188.1% od 2020 do 2024 roku; moduł optyczny 1.6T nowej generacji, napędzany popytem na większą przepustowość i niższe zużycie energii, ma mieć roczną stopę wzrostu na poziomie 180% od 2024 do 2029 roku i zapoczątkuje eksplozywny wzrost.
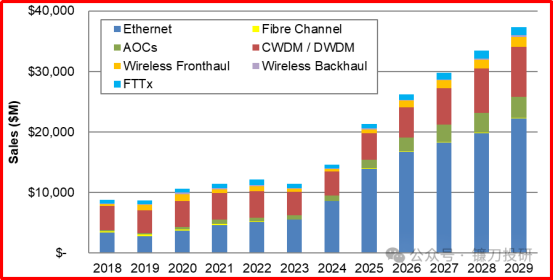 Oczekuje się, że globalny rynek modułów optycznych przekroczy 37 miliardów dolarów w 2029 roku
Według prognoz LightCounting globalny rynek modułów optycznych będzie się nadal rozwijał ze średnioroczną stopą wzrostu (CAGR) na poziomie 22% w latach 2024–2029, a wartość rynku ma przekroczyć 37 miliardów dolarów w 2029 roku. Wzrost jest napędzany głównie przez duży popyt na optyczne transceivery Ethernet ze strony klastrów AI oraz ciągłe modernizacje sieci DWDM przez dostawców usług w chmurze.
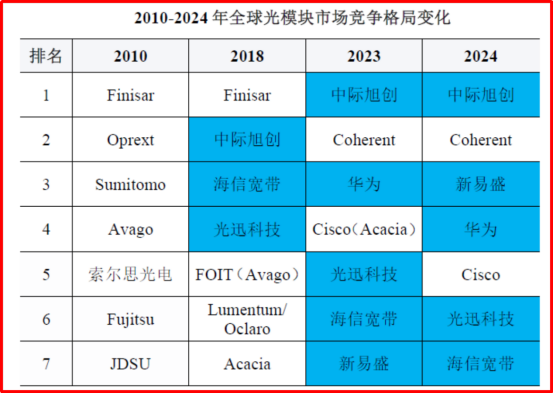 Chińscy producenci zajmują dominującą pozycję na globalnym rynku modułów optycznych Ethernet
. W 2021 roku chińscy producenci komponentów i modułów optycznych osiągnęli historyczny przełom: przychody dziesięciu największych krajowych dostawców po raz pierwszy przewyższyły sprzedaż zachodnich konkurentów. W latach 2022-2023 różnica w sprzedaży między krajowymi a zagranicznymi producentami modułów optycznych stale się powiększała, co podkreśla konkurencyjność chińskich dostawców na rynku globalnym. Rok 2025 jest uważany za pierwszy rok komercyjnego wykorzystania modułów optycznych 1.6T. Chińscy producenci zajmują dominującą pozycję, a dostawy w pierwszej połowie 2025 roku stanowią 45% globalnej sprzedaży, a wskaźnik wydajności produktów high-end przekracza 90%.
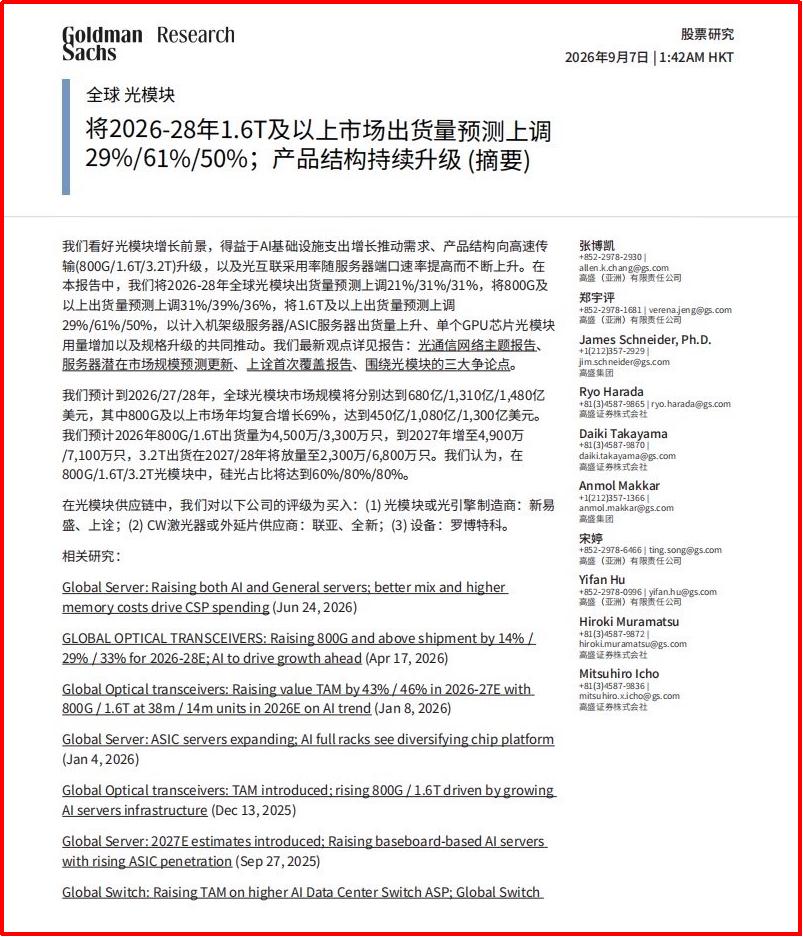
7 września 2026 r. Goldman Sachs opublikował szczegółowy raport na temat globalnego sektora modułów optycznych
Branża dynamicznie zwiększa moce produkcyjne. Niektóre analizy przewidują, że globalna produkcja modułów optycznych o mocy 1.6 tony może przekroczyć 30 milionów sztuk w 2026 roku. 7 września 2026 roku Goldman Sachs opublikował szczegółowy raport na temat globalnego rynku modułów optycznych. Biorąc pod uwagę wzrost wydatków na infrastrukturę AI, modernizację struktury produktów w kierunku szybkiej transmisji oraz rosnącą popularność połączeń optycznych, Goldman Sachs podniósł swoje prognozy dotyczące globalnych dostaw modułów optycznych w latach 2026-2028 odpowiednio o 21%, 31% i 31%, a dla dostaw o mocy 1.6 tony i większej odpowiednio o 29%, 61% i 50%. Goldman Sachs przewiduje, że globalna wielkość rynku modułów optycznych osiągnie 68 mld USD, 131 mld USD i 148 mld USD w latach 2026-2028, co stanowi wzrost odpowiednio o 33%, 81% i 115% w porównaniu z poprzednimi prognozami. Spośród nich rynek urządzeń o przepustowości 800G i wyższych ma średnioroczną stopę wzrostu (CAGR) na poziomie 69%, osiągając odpowiednio 45 mld USD, 108 mld USD i 130 mld USD.
2. Włókna i kable optyczne
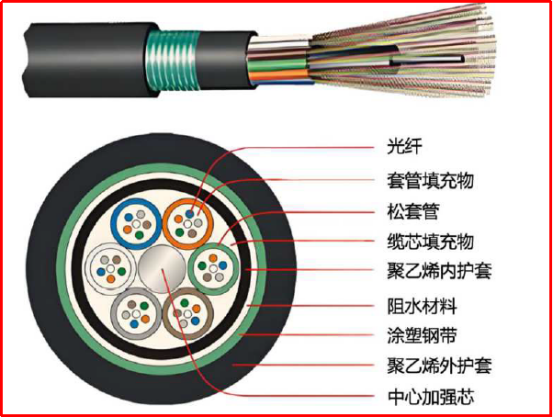
Światłowód to smukłe włókno wykonane ze szkła lub tworzywa sztucznego. Jego rdzeń składa się z kwarcu o wysokiej czystości, który przesyła sygnały optyczne, oraz płaszcza o niskim współczynniku załamania światła, który zapewnia całkowite odbicie, z zewnętrzną powłoką żywiczną zwiększającą twardość. Kabel optyczny to gotowy kabel wykonany z wiązki wielu włókien optycznych i połączonych ze sobą za pomocą elementów ochronnych, takich jak stalowe druty wzmacniające i osłony. Może on chronić włókna optyczne i dostosowywać się do różnych scenariuszy. Preforma włókna optycznego, która stanowi 70% kosztów kabla optycznego, jest w większości wytwarzana przez samych producentów.
Chiny są „największym producentem i użytkownikiem” światłowodów i kabli na świecie. Ciągły rozwój krajowej infrastruktury komunikacyjnej napędza stały wzrost długości linii światłowodowych. W pierwszej połowie 2025 roku całkowita długość kabli optycznych w całym kraju osiągnęła 73.77 mln kilometrów (co odpowiada prawie 1,845-krotności długości Ziemi), co oznacza wzrost o 9.9% rok do roku. Spośród nich, światłowody sieci dostępowych stanowiły prawie 60%, światłowody przekaźnikowe sieci lokalnych – 38.5%, a światłowody dalekobieżne – zaledwie 1.6%.
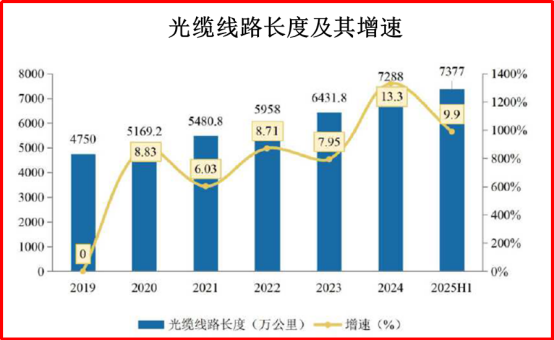 Długość linii kablowej optycznej i tempo jej wzrostu
W odpowiedzi na malejący popyt na rynku lokalnym krajowe przedsiębiorstwa zajmujące się kablami optycznymi wzmocniły swoją pozycję za granicą w złożonym środowisku geopolitycznym: od 2019 do 2022 r. wolumen eksportu chińskich kabli optycznych wzrósł z 255 500 ton do 408 800 ton (wzrost o 60%), a wartość eksportu wzrosła o 41%, osiągając szczyt w 2022 r.
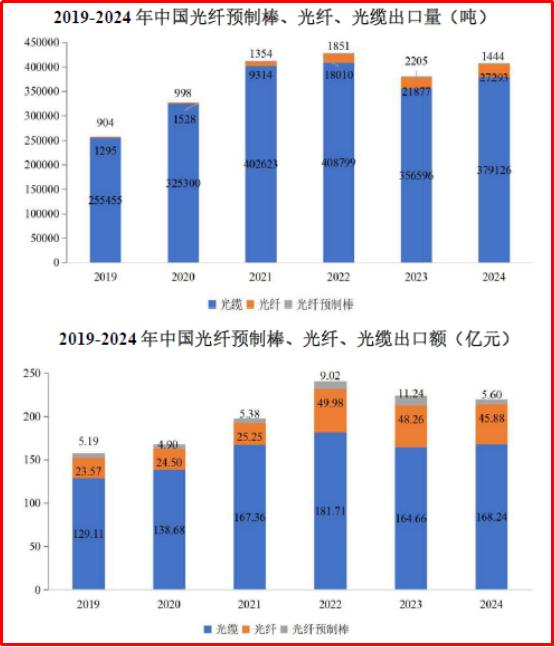
Objętość i wartość eksportu preform światłowodowych, włókien optycznych i kabli optycznych w Chinach w latach 2019–2024
W 2024 roku globalny udział w rynku światłowodów i kabli był stosunkowo skoncentrowany. Dziesięć największych przedsiębiorstw pochodziło z 5 krajów, w tym ze Stanów Zjednoczonych, Chin i Japonii, i łącznie posiadało 92% udziału w rynku. Corning zajął pierwsze miejsce z 19%. W pierwszej dziesiątce znalazły się cztery chińskie przedsiębiorstwa, w tym YOFC i ZTT. Wśród nich YOFC (13%), ZTT (11.3%) i Hengtong Optic-Electric (11.2%) zajęły miejsca od drugiego do czwartego, a FiberHome Telecommunication (9.8%) – szóste.
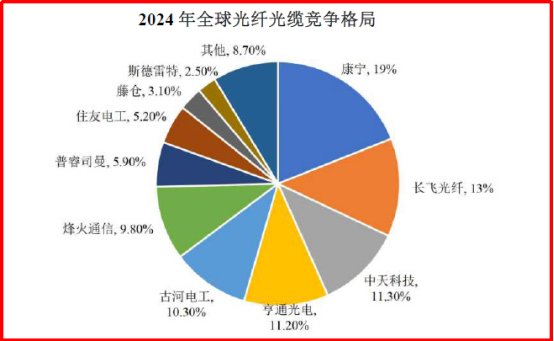 Globalny krajobraz konkurencyjny w sektorze światłowodów i kabli w 2024 r.: cztery chińskie przedsiębiorstwa, w tym YOFC, wchodzą do pierwszej dziesiątki
(IV) W dół łańcucha komunikacji optycznej: Sprzęt komunikacji optycznej + scenariusze zastosowań terminali
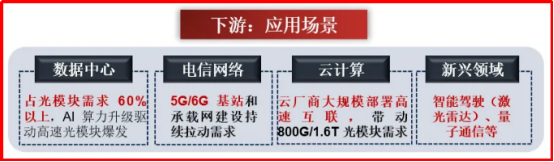 W dół łańcucha przemysłowego: Sprzęt komunikacji optycznej + scenariusze zastosowań terminali
Sprzęt komunikacji optycznej to urządzenie przesyłające informacje za pomocą fal świetlnych, którego rdzeń składa się z trzech części: nadawania, transmisji i odbioru sygnału. Ze względu na obszar zastosowania dzieli się je na urządzenia transmisyjne i urządzenia do komunikacji danych: urządzenia transmisyjne obejmują urządzenia sieci transmisyjnych i urządzenia sieci dostępowych. Typowe urządzenia transmisyjne obejmują transceivery optyczne, transceivery światłowodowe itp.; typowe urządzenia sieci dostępowych obejmują urządzenia OLT, ONU i ODN itp.; urządzenia do komunikacji danych obejmują głównie routery i przełączniki.
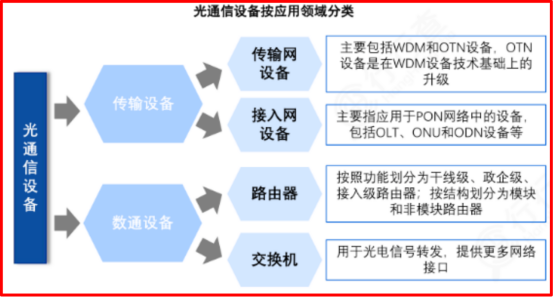 Wspólna klasyfikacja urządzeń komunikacji optycznej
Kinghelm Qin Xianghong — „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 2)” już wkrótce. Zapraszamy do śledzenia!
Oświadczenie: Niektóre z powyższych zdjęć i materiałów pochodzą z Internetu i służą wyłącznie do promowania wymiany i rozwoju branży, a nie do użytku komercyjnego. W przypadku naruszenia prosimy o kontakt.
Related Recommendations
Kinghelm Zastępca dyrektora ds. sprzedaży Peng Huisheng: Hakka z Shenzhen, wierny swoim pierwotnym aspiracjom dzięki ciężkiej pracy
2026-08-03
1290
Song Shiqiang o strategii: Najważniejsze momenty z elektronicznych dialogów z Szanghaju z 2026 r.
2026-07-21
1346





