


Đường dây nóng Dịch vụ
Tin tức

Tin tức
Kinghelm Phát hành "Báo cáo tổng quan toàn diện về chuỗi ngành công nghiệp truyền thông quang học thượng nguồn và hạ nguồn, cùng phân tích các nhà sản xuất trong và ngoài nước (Phần 1)"
2026-09-15
10
Kinghelm Tổng giám đốc Song Shiqiang tại Triển lãm Điện tử Thượng Hải Munich 2026 W5.317
Song song với sự tăng trưởng vượt xa mong đợi của Kinghelm (www.kinghelm.net(Công ty) chính thức gia nhập lĩnh vực truyền thông quang học. Tổng giám đốc Song Shiqiang nhấn mạnh: “Truyền thông quang học bao gồm toàn bộ chuỗi ngành công nghiệp từ chip quang, thiết bị quang, module quang, sợi quang và cáp, đến thiết bị hệ thống. Đây là một hướng đi cốt lõi đòi hỏi khắt khe đối với các dự án lớn như trung tâm dữ liệu 5G/6G và dự án Điện toán dữ liệu phía Đông - phía Tây. Sự vận hành song song của công nghệ tiên tiến và nhu cầu thị trường rất rõ rệt, bởi vì nhu cầu cốt lõi của nó đã nhanh chóng chuyển từ việc xây dựng mạng công cộng truyền thống sang các kịch bản mới nổi như kết nối trung tâm dữ liệu AI, mạng riêng quang công nghiệp và kết nối quang học ô tô, và gắn bó chặt chẽ với các nhu cầu mới như mạng điện toán và mô hình AI quy mô lớn. Công nghệ đóng gói tiên tiến và tích hợp quang tử silicon đã trở thành những hướng đột phá cốt lõi. Đến năm 2026, Trung Quốc đã liệt kê chip quang điện tử cao cấp, quang học đóng gói CPO, chuyển mạch toàn quang và các công nghệ cốt lõi khác là những hướng nghiên cứu trọng điểm. Có rất nhiều dư địa cho việc thay thế trong nước trong lĩnh vực truyền thông quang học.” Kinghelm (www.kinghelm.com.cnLà một nhà sản xuất công nghệ gốc và là một bên tham gia quan trọng trong "chương trình thay thế nội địa", công ty sẽ gia nhập lĩnh vực truyền thông quang học để mở ra một hướng phát triển mới, nhắm vào "trái tim" của chuỗi ngành công nghiệp truyền thông quang học. Đây là mắt xích quan trọng cốt lõi của chương trình thay thế nội địa, bao gồm các chip phát/thu và các chip laser tốc độ cao dựa trên indium phosphide.”
 Kinghelm Kỹ sư trưởng Qin Xianghong đang làm việc
Theo quan điểm này, Kinghelm (www.kinghelm.netKỹ sư trưởng Qin Xianghong, kết hợp nhiều năm kinh nghiệm nghiên cứu chuyên sâu trong ngành và dựa trên các kết quả nghiên cứu hiện có của các bậc tiền nhiệm và đồng nghiệp, đã theo dõi năm tuyến chính của chuỗi ngành công nghiệp truyền thông quang học—chip quang, thiết bị quang, module quang, sợi quang và cáp quang, và thiết bị truyền dẫn—và tổng kết, biên soạn “Tổng quan toàn diện về chuỗi ngành công nghiệp truyền thông quang học thượng nguồn và hạ nguồn và phân tích các nhà sản xuất trong và ngoài nước”. Báo cáo sẽ được trình bày trên bốn khía cạnh: 1. Tổng quan về truyền thông quang học – các nguyên tắc cơ bản; 2. Chuỗi ngành công nghiệp truyền thông quang học – phân tích chuỗi ngành công nghiệp thượng nguồn, trung nguồn và hạ nguồn; 3. Các công ty chủ chốt trong chuỗi ngành công nghiệp truyền thông quang học của Trung Quốc; 4. Triển vọng của ngành công nghiệp truyền thông quang học. Sáng kiến này nhằm mục đích thúc đẩy giao tiếp thông tin, chia sẻ tài nguyên và cùng xây dựng kiến thức trên toàn chuỗi ngành công nghiệp truyền thông quang học ở các khâu thượng nguồn, trung nguồn và hạ nguồn, hiện thực hóa việc tối ưu hóa, tích hợp và đổi mới hợp tác trong chuỗi ngành, từ đó nâng cao sức mạnh diễn ngôn công nghiệp toàn cầu của các doanh nghiệp Trung Quốc.
 Kinghelm “Báo cáo tổng quan toàn diện về chuỗi ngành công nghiệp truyền thông quang học thượng nguồn và hạ nguồn, cùng phân tích các nhà sản xuất trong và ngoài nước”
(I) Tổng quan về truyền thông quang học
Về cơ bản, truyền thông quang học sử dụng "ánh sáng" làm phương tiện truyền tải thông tin, và cáp quang là đường cao tốc chuyên dụng. Cốt lõi của nó dựa trên sự chuyển đổi qua lại giữa tín hiệu điện và tín hiệu quang để thực hiện việc truyền tải thông tin.
Quá trình truyền tải rất rõ ràng: thông tin ban đầu tồn tại dưới dạng tín hiệu điện, giống như hàng hóa được đóng gói; chip laser ở đầu phát là "trạm chuyển đổi", chuyển đổi tín hiệu điện thành tín hiệu quang học — giống như việc chất hàng lên một đoàn tàu quang và truyền chúng dọc theo đường cao tốc cáp quang; sau khi đến đầu thu, chip dò chuyển đổi tín hiệu quang học trở lại thành tín hiệu điện, giống như việc mở gói hàng hóa để người nhận có được thông tin đầy đủ.
Luồng thông tin được chia thành ba bước: tạo tín hiệu quang, lập lịch truyền dẫn và nhận dạng. Mỗi thành phần chính đều có vai trò riêng: bộ thu phát quang là cốt lõi, quản lý việc tạo, điều chỉnh và nhận dạng tín hiệu quang; bộ chia quang giống như biển báo giao thông, AWG, VOA và bộ chuyển mạch quang là bộ điều phối, và bộ khuếch đại quang là bộ tăng cường năng lượng, cùng nhau đảm bảo quá trình truyền dẫn diễn ra suôn sẻ.
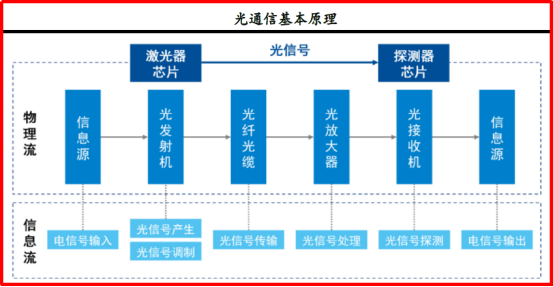 Nguyên lý cơ bản của truyền thông quang học
(II) Quy trình đầy đủ của truyền thông quang học
Toàn bộ quy trình truyền thông quang học thực chất giống như một “dây chuyền sản xuất” hoàn chỉnh, tiến triển từ đầu đến cuối theo thứ tự “chip quang → linh kiện quang → mô-đun quang → thiết bị truyền thông quang → thị trường đầu cuối”.
Phần đầu chuỗi chủ yếu bao gồm các chip quang (chip truyền thông quang), các linh kiện quang (linh kiện truyền thông quang) và các mô-đun quang (mô-đun thu phát quang) làm các mắt xích cốt lõi. Trong đó, chip quang là “linh kiện cốt lõi nguồn” của toàn bộ quy trình, nằm ở vị trí đầu tiên và cũng là chìa khóa để kích hoạt các linh kiện quang và mô-đun quang.
Đầu tiên, các chip quang học và một loạt các linh kiện được lắp ráp thành các linh kiện quang học, sau đó được đóng gói thành các mô-đun quang học. Tiếp theo, các mô-đun quang học được lắp đặt vào thiết bị truyền thông quang học ở khâu giữa, và cuối cùng các thiết bị này được ứng dụng trong thị trường viễn thông, thị trường truyền thông dữ liệu và một số thị trường mới nổi ở khâu cuối.
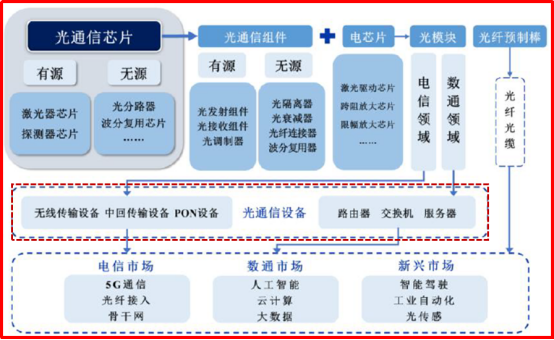
Quy trình đầy đủ của truyền thông quang học
(III) Ngành công nghiệp truyền thông quang học của Trung Quốc
Truyền thông quang học là một phương pháp truyền thông sử dụng sóng ánh sáng làm môi trường truyền dẫn. Lĩnh vực này là một phần quan trọng trong việc thực hiện chiến lược phát triển dựa trên đổi mới sáng tạo của Trung Quốc và là một hướng phát triển quan trọng trong quá trình chuyển đổi của Trung Quốc thành một cường quốc sản xuất và một cường quốc khoa học công nghệ.
Ngành công nghiệp truyền thông quang học bao gồm nhiều khâu. Sức mạnh đàm phán tập trung ở hai đầu thượng nguồn và hạ nguồn. Các nhà sản xuất chip thượng nguồn và khách hàng hạ nguồn tương đối mạnh, trong khi mức độ kiểm soát chi phí của các nhà sản xuất module quang học tầm trung quyết định lợi nhuận tổng thể của họ. Theo bảng xếp hạng top 10 module quang học toàn cầu của LightCounting, các nhà sản xuất Trung Quốc chiếm 7 vị trí, trong đó Innolight và Coherent đồng hạng nhất, HiSilicon xếp thứ tư, Accelink xếp thứ năm, Hisense Broadband xếp thứ sáu, Eoptolink xếp thứ bảy, HGTECH xếp thứ tám và Source Photonics xếp thứ mười.
(I) Tổng quan về chuỗi ngành công nghiệp truyền thông quang học
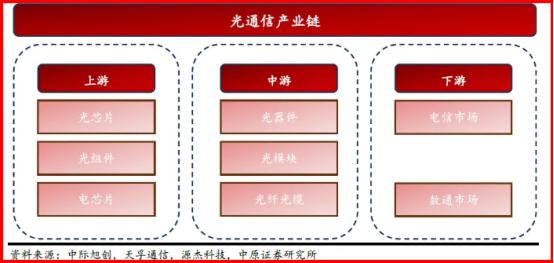 Chuỗi cung ứng của ngành công nghiệp truyền thông quang học bao gồm các khâu thượng nguồn, trung nguồn và hạ nguồn.
Trong chuỗi ngành công nghiệp truyền thông quang học, phân khúc thượng nguồn, trung nguồn và hạ nguồn, thượng nguồn chủ yếu bao gồm các khâu linh kiện cốt lõi như chip quang, linh kiện quang và chip điện tử; trung nguồn bao gồm các thiết bị quang, mô-đun quang, sợi quang và cáp quang; hạ nguồn được chia theo kịch bản ứng dụng thành thị trường viễn thông và thị trường truyền thông dữ liệu.
Nhờ sự tiến bộ của công nghệ và việc giảm chi phí, phạm vi ứng dụng của các sản phẩm truyền thông quang học tiếp tục mở rộng và nhu cầu thị trường ngày càng tăng:
- Các chip quang học là vật liệu bán dẫn hợp chất III-V thực hiện chuyển đổi tín hiệu quang điện;
- Các linh kiện quang học chủ yếu bao gồm ống/đầu nối gốm, các linh kiện giao diện thu phát quang, v.v. Hiện nay, Trung Quốc là cơ sở sản xuất linh kiện quang học lớn nhất thế giới, và sự cạnh tranh trên thị trường rất khốc liệt;
- Các chip quang học và linh kiện quang học là những yếu tố then chốt trong sản xuất thiết bị quang học: nhiều linh kiện quang học được xử lý và lắp ráp để tạo thành thiết bị quang học, và nhiều thiết bị quang học được đóng gói để tạo thành các mô-đun quang học;
- Các thiết bị quang học là các thiết bị chức năng khác nhau được chế tạo bằng hiệu ứng chuyển đổi điện tử, và là các thành phần quan trọng và cốt lõi của công nghệ quang điện tử;
- Module quang là thiết bị quang học được sử dụng để truyền dữ liệu tốc độ cao. Chức năng của nó là thực hiện chuyển đổi qua lại giữa tín hiệu quang và tín hiệu điện, từ đó cho phép truyền dữ liệu trong mạng truyền thông.
(II) Lõi thượng nguồn của truyền thông quang: Chip quang
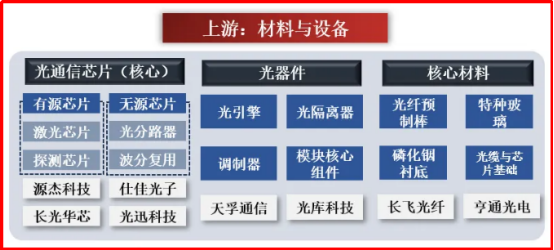 Lõi thượng nguồn của truyền thông quang học: Chip quang học
Trong toàn bộ chuỗi cung ứng ngành công nghiệp truyền thông quang học, mắt xích quan trọng nhất chính là chip quang. Chip quang là thành phần cốt lõi cho việc chuyển đổi qua lại giữa tín hiệu quang và tín hiệu điện, tương đương với “động cơ” của quá trình truyền tải thông tin. Hiệu năng của chúng quyết định trực tiếp tốc độ truyền tải của hệ thống truyền thông quang. Sau khi tích hợp và đóng gói chip quang cùng với một loạt các thành phần hỗ trợ, các module quang có chức năng thực tiễn được hình thành.
Các chip quang là "linh kiện cốt lõi" của chuỗi ngành công nghiệp truyền thông quang học và là chìa khóa cho hoạt động bình thường của các linh kiện quang học và mô-đun quang học. Cho dù đó là đường truyền băng thông rộng cáp quang được sử dụng tại nhà, mạng 4G/5G mà điện thoại di động phụ thuộc vào, hay các trung tâm dữ liệu lưu trữ lượng dữ liệu khổng lồ, chip quang đều rất quan trọng. Chúng ảnh hưởng trực tiếp đến tốc độ truyền tải thông tin trong các mạng này và liệu chúng có thể hoạt động ổn định mà không bị gián đoạn hay không. Chúng được phân loại theo các tiêu chuẩn khác nhau như sau:
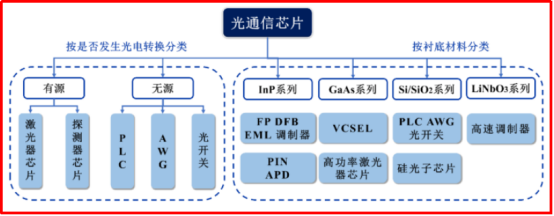 Phân loại chip quang học
Thị trường chip quang toàn cầu đang tăng trưởng ổn định, trở thành “động lực tăng trưởng” của ngành công nghiệp truyền thông quang học. Lưu lượng dữ liệu toàn cầu đang tăng mạnh, và tất cả các ngành đều cần băng thông lớn hơn, điều này đã thúc đẩy sự phát triển của các module quang tốc độ cao và các chip hỗ trợ. Trong đó, các chip quang tốc độ cao trên 40G hoạt động nhanh hơn nhiều so với các phiên bản tốc độ thấp và trung bình. Từ năm 2019 đến năm 2025, tỷ lệ chip quang tốc độ cao trên 25G được sử dụng trong các trung tâm dữ liệu và lĩnh vực viễn thông tiếp tục tăng. Dự kiến các module quang tốc độ 1.6T và thậm chí cao hơn sẽ trở thành xu hướng nhu cầu kết nối trong các trung tâm dữ liệu, để đáp ứng yêu cầu về băng thông lớn hơn và sức mạnh tính toán cao hơn của GPU trong tương lai. Hiện nay, quá trình thương mại hóa hàng loạt các module quang 1.6T đang được đẩy nhanh. Xu hướng này đặt ra yêu cầu cao hơn đối với các chip quang: nhiều loại chip bao gồm nguồn sáng 200G PAM4 EML và CW sẽ trở thành giải pháp chip quang trong các module quang 1.6T.
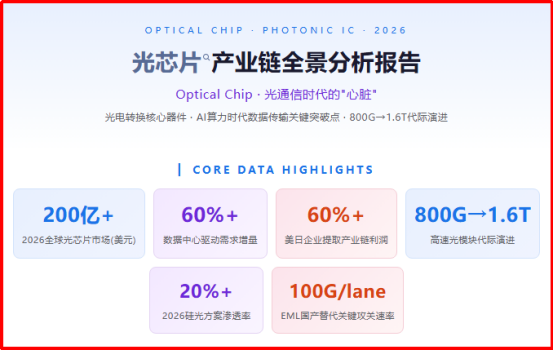 Dự kiến quy mô thị trường chip quang toàn cầu sẽ vượt quá 20 tỷ USD vào năm 2026.
Dự kiến quy mô thị trường chip quang toàn cầu sẽ vượt quá 20 tỷ USD vào năm 2026, trong đó các trung tâm dữ liệu đóng góp hơn 60% vào sự tăng trưởng này. Đối với các cụm AI được đại diện bởi dòng NVIDIA DGX, tỷ lệ mô-đun quang đã tăng từ 1:4 lên hơn 1:8. Mô-đun quang 800G bắt đầu được sản xuất hàng loạt vào năm 2024, và mô-đun 1.6T bắt đầu được giao hàng theo lô. Amazon, Google, Microsoft và các công ty điện toán đám mây khác dự kiến sẽ dẫn đầu sự phát triển của các ứng dụng AI mới, điều này sẽ đòi hỏi những nâng cấp lớn cho các cụm AI của họ, và các cụm AI cần sử dụng một số lượng lớn các kết nối quang.
(III) Giai đoạn giữa của truyền thông quang học: Mô-đun quang học + Sợi quang và cáp quang
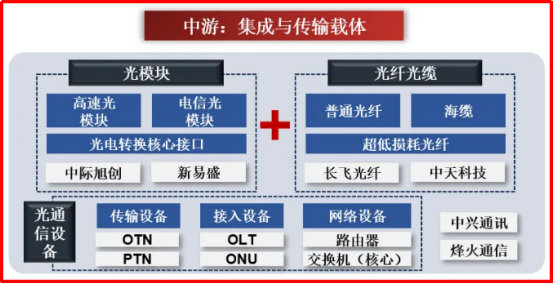 Chuỗi cung ứng trung gian truyền thông quang: Mô-đun quang + Sợi quang và cáp quang
Giai đoạn giữa của truyền thông quang học là “phương tiện tích hợp và truyền dẫn”. Cốt lõi của nó là kết nối các thành phần thượng nguồn với các kịch bản hạ nguồn và thực hiện việc “chuyển đổi – truyền dẫn – kết nối mạng” tín hiệu quang. Các module quang là giao diện cốt lõi cho chuyển đổi quang điện (bao gồm cả loại tốc độ cao và viễn thông); sợi quang và cáp quang là phương tiện truyền dẫn tín hiệu quang; thiết bị truyền thông quang là thiết bị mạng cấp hệ thống, chủ yếu bao gồm các thiết bị cốt lõi như bộ chuyển mạch. Hiện nay, thị trường cơ sở hạ tầng điện toán trong nước hỗ trợ điện toán dữ liệu và trí tuệ nhân tạo đã tăng từ 339.7 tỷ nhân dân tệ năm 2020 lên 614.4 tỷ nhân dân tệ năm 2024. Trong thị trường này, tài nguyên điện toán đứng đầu, với quy mô 385.8 tỷ nhân dân tệ năm 2024, chiếm khoảng 63%; tài nguyên mạng đứng thứ hai, với quy mô 151.6 tỷ nhân dân tệ năm 2024, chiếm khoảng 25%. Tài nguyên mạng chủ yếu bao gồm các sản phẩm như thiết bị chuyển mạch và mô-đun quang: thiết bị chuyển mạch tăng từ 31.5 tỷ nhân dân tệ năm 2020 lên 44.7 tỷ nhân dân tệ năm 2024 và dự kiến sẽ đạt 66.9 tỷ nhân dân tệ vào năm 2029; tài nguyên truyền thông như mô-đun quang dự kiến sẽ đạt quy mô 97.8 tỷ nhân dân tệ trong giai đoạn sau.
1.Mô-đun quang học
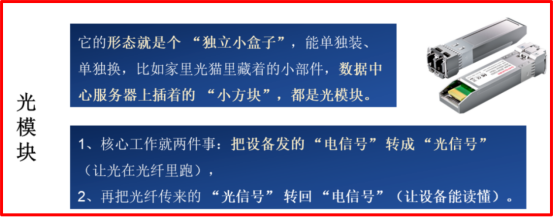 Định nghĩa mô-đun quang học
Mô-đun quang học giống như một "bộ chuyển đổi chuyên dụng" giữa tín hiệu điện và tín hiệu quang học – thông tin trong máy tính và điện thoại di động đều là tín hiệu điện, không thể truyền đi xa với tốc độ cao qua cáp quang. Mô-đun quang học trước tiên chuyển đổi tín hiệu điện thành tín hiệu quang học, cho phép thông tin "truyền" dọc theo cáp quang đến đích; sau khi đến nơi, mô-đun quang học chuyển đổi tín hiệu quang học trở lại thành tín hiệu điện, để thiết bị có thể đọc được thông tin.
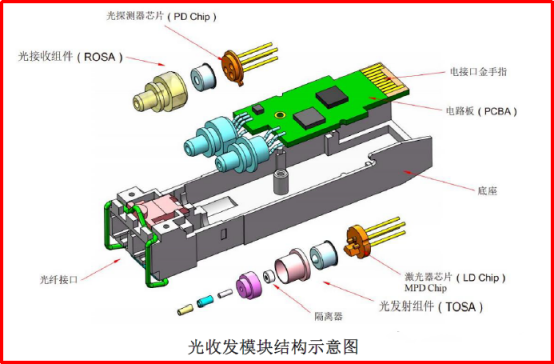 Sơ đồ cấu trúc mô-đun quang học
Một mô-đun quang học chủ yếu bao gồm các thành phần phát/nhận quang học (TOSA, ROSA), một bảng mạch với các chip điện tử, vỏ đóng gói và các giao diện. Về chi phí, các thiết bị quang học (bao gồm cả chip quang học) chiếm hơn 70% và là cốt lõi của quá trình chuyển đổi quang điện; các vật liệu phụ trợ như vỏ, bảng mạch in (PCB) và các chip điều khiển (chip điện tử) chiếm gần 30%, chịu trách nhiệm về việc đóng gói vật lý và điều chỉnh tín hiệu. Chúng cùng nhau tạo thành nền tảng phần cứng của mô-đun quang học.
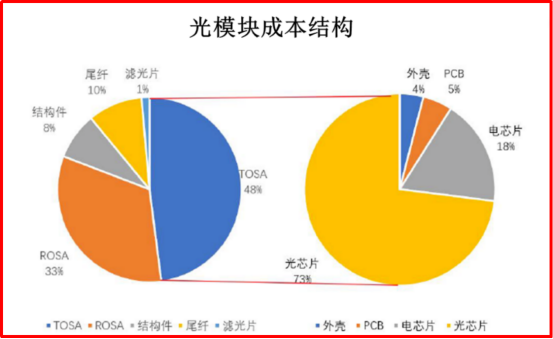 Cấu trúc chi phí mô-đun quang học
Các mô-đun quang tốc độ cao phải dựa vào các chip quang cao cấp làm "nguồn năng lượng cốt lõi". Các mô hình lớn như ChatGPT đang cạnh tranh về sức mạnh tính toán, các máy chủ AI cần cài đặt nhiều GPU hơn, và các mô-đun quang cũng phải được nâng cấp lên 800G trở lên để đáp ứng nhu cầu. Các cụm TPU của Google dựa trên mạng quang hoàn toàn để truyền dữ liệu, và nhu cầu về các mô-đun quang 800G/1.6T ngày càng tăng cao. Hơn nữa, với cùng sức mạnh tính toán, TPU yêu cầu nhiều mô-đun quang hơn nhiều so với GPU, và cũng có yêu cầu cao hơn về mật độ truyền dẫn quang.
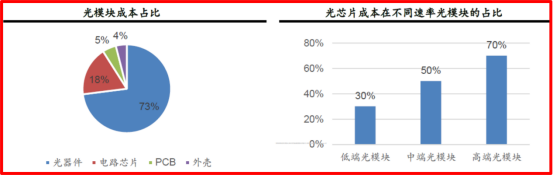 Tỷ lệ chi phí giữa mô-đun quang học và chip quang học
Trong chi phí sản xuất module quang, các linh kiện quang chiếm 73%, trong đó chip quang là yếu tố then chốt – tốc độ module quang càng cao, tỷ lệ chi phí chip quang càng cao, đạt từ 30% đến 70%. Hiện nay, chip quang trong nước đang dần khẳng định vị thế của mình trên thị trường cao cấp, và tốc độ thay thế đang tăng nhanh, cho phép các nhà sản xuất trong nước thu được lợi nhuận cao hơn. Nói một cách đơn giản, chất lượng chip quang quyết định đẳng cấp của module quang; tốc độ module càng cao, chip càng có giá trị.
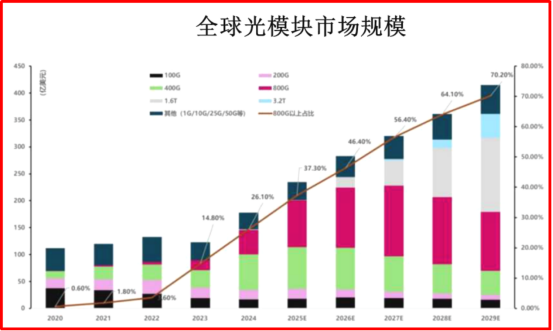 Quy mô thị trường mô-đun quang học toàn cầu giai đoạn 2020–2029
Thị trường module quang toàn cầu đã tăng trưởng ổn định trong nhiều năm, chủ yếu được thúc đẩy bởi các ứng dụng yêu cầu truyền dữ liệu tốc độ cao như trí tuệ nhân tạo (AI), điện toán đám mây và 5G – các máy chủ AI phải hỗ trợ hoạt động của các mô hình lớn, và module quang là các thành phần quan trọng của chúng. Từ năm 2020 đến năm 2024, quy mô thị trường module quang toàn cầu đã tăng từ 11.2 tỷ USD lên 17.8 tỷ USD, với tốc độ tăng trưởng hàng năm là 12.2%, và dự kiến sẽ đạt 41.5 tỷ USD vào năm 2029, với mức tăng trưởng hàng năm là 18.5%. Trong đó, 800G, là mô hình cao cấp chủ đạo của module quang tốc độ cao, có tốc độ tăng trưởng hàng năm là 188.1% từ năm 2020 đến năm 2024; module quang thế hệ tiếp theo 1.6T, được thúc đẩy bởi nhu cầu về băng thông cao hơn và tiêu thụ điện năng thấp hơn, dự kiến sẽ có tốc độ tăng trưởng hàng năm là 180% từ năm 2024 đến năm 2029 và sẽ mở ra giai đoạn tăng trưởng bùng nổ.
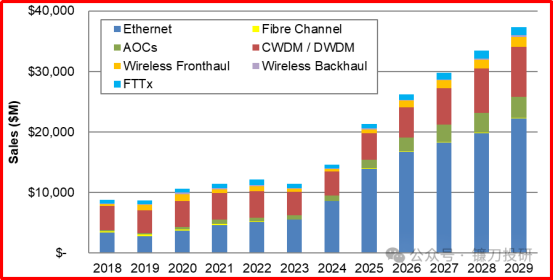 Dự kiến quy mô thị trường mô-đun quang học toàn cầu sẽ vượt quá 37 tỷ USD vào năm 2029.
Theo dự báo của LightCounting, thị trường mô-đun quang toàn cầu sẽ tiếp tục mở rộng với tốc độ tăng trưởng kép hàng năm (CAGR) là 22% từ năm 2024 đến năm 2029, và quy mô thị trường dự kiến sẽ vượt quá 37 tỷ đô la Mỹ vào năm 2029. Sự tăng trưởng chủ yếu được thúc đẩy bởi nhu cầu mạnh mẽ đối với bộ thu phát quang Ethernet từ các cụm AI và việc nâng cấp liên tục các mạng DWDM của các nhà cung cấp dịch vụ đám mây.
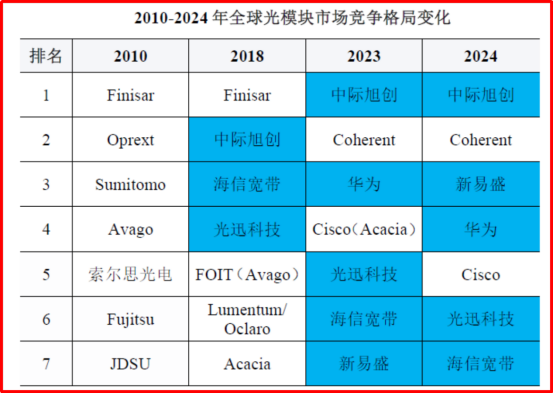 Các nhà sản xuất Trung Quốc chiếm vị trí thống lĩnh trên thị trường mô-đun quang Ethernet toàn cầu.
Các nhà sản xuất Trung Quốc chiếm vị trí thống lĩnh trên thị trường module quang Ethernet toàn cầu. Năm 2021, các nhà sản xuất linh kiện và module quang của Trung Quốc đã đạt được một bước đột phá lịch sử: doanh thu của mười nhà cung cấp trong nước hàng đầu lần đầu tiên vượt qua doanh số của các đối thủ phương Tây. Từ năm 2022 đến năm 2023, khoảng cách doanh số giữa các nhà sản xuất module quang trong nước và các nhà sản xuất nước ngoài tiếp tục nới rộng, làm nổi bật khả năng cạnh tranh của các nhà cung cấp Trung Quốc trên thị trường toàn cầu. Năm 2025 được coi là năm đầu tiên module quang 1.6T được đưa vào sử dụng thương mại. Các nhà sản xuất Trung Quốc chiếm vị trí thống lĩnh, với lượng hàng xuất xưởng trong nửa đầu năm 2025 chiếm 45% tổng số toàn cầu, và tỷ lệ sản phẩm cao cấp đạt trên 90%.
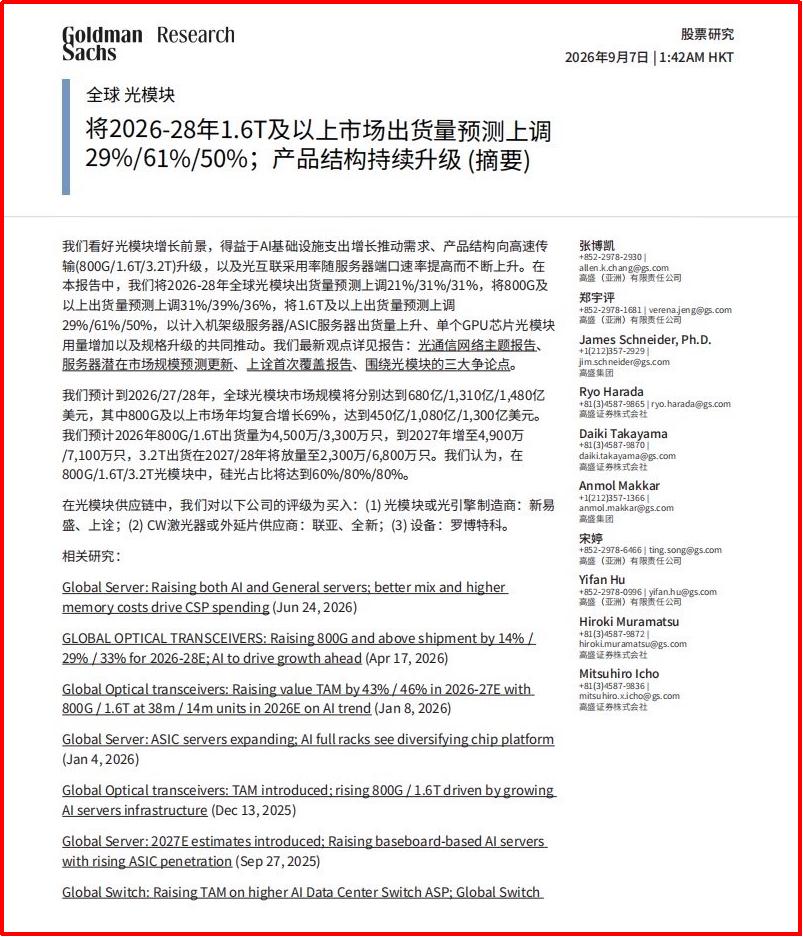
Vào ngày 7 tháng 9 năm 2026, Goldman Sachs đã công bố một báo cáo chuyên sâu về ngành công nghiệp mô-đun quang học toàn cầu.
Ngành công nghiệp này đang mở rộng năng lực sản xuất nhanh chóng. Một số phân tích dự đoán rằng năng lực sản xuất mô-đun quang 1.6T toàn cầu có thể vượt quá 30 triệu đơn vị vào năm 2026. Vào ngày 7 tháng 9 năm 2026, Goldman Sachs đã công bố một báo cáo chuyên sâu về ngành công nghiệp mô-đun quang toàn cầu. Dựa trên sự tăng trưởng chi tiêu cho cơ sở hạ tầng AI, nâng cấp cấu trúc sản phẩm hướng tới truyền dẫn tốc độ cao và sự gia tăng ứng dụng kết nối quang học, Goldman Sachs đã nâng dự báo về lượng xuất xưởng mô-đun quang toàn cầu từ năm 2026 đến năm 2028 lần lượt là 21%, 31% và 31%, và nâng dự báo về lượng xuất xưởng mô-đun 1.6T trở lên lần lượt là 29%, 61% và 50%. Goldman Sachs dự kiến quy mô thị trường mô-đun quang toàn cầu sẽ đạt 68 tỷ USD, 131 tỷ USD và 148 tỷ USD từ năm 2026 đến năm 2028, tăng lần lượt 33%, 81% và 115% so với các dự báo trước đó. Trong đó, thị trường 800G trở lên có tốc độ tăng trưởng kép hàng năm (CAGR) là 69%, đạt lần lượt 45 tỷ USD, 108 tỷ USD và 130 tỷ USD.
2. Sợi quang và cáp quang
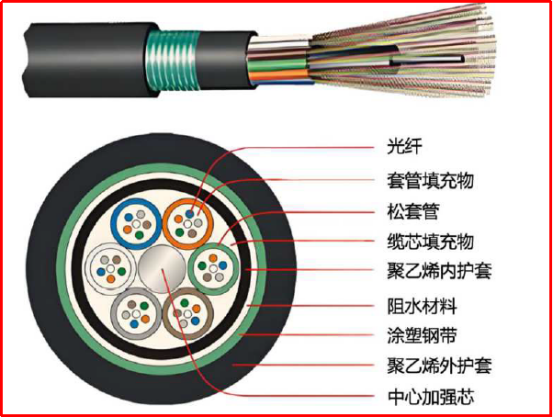
Sợi quang là một sợi mảnh làm bằng thủy tinh hoặc nhựa. Lõi của nó bao gồm một lõi thạch anh có độ tinh khiết cao truyền tín hiệu quang học và một lớp vỏ có chiết suất thấp giúp đạt được sự phản xạ toàn phần, với một lớp phủ nhựa bên ngoài để tăng độ cứng. Cáp quang là một loại cáp hoàn chỉnh được tạo ra bằng cách bó nhiều sợi quang lại với nhau và kết hợp chúng với các cấu trúc bảo vệ như dây thép gia cường và vỏ bọc. Nó có thể bảo vệ các sợi quang và thích ứng với các tình huống khác nhau. Phôi sợi quang, chiếm 70% chi phí cáp quang, chủ yếu được các nhà sản xuất tự sản xuất.
Trung Quốc là “nhà sản xuất và sử dụng số một” về sợi quang và cáp quang trên thế giới. Sự phát triển không ngừng của cơ sở hạ tầng thông tin liên lạc trong nước đã thúc đẩy sự tăng trưởng ổn định về chiều dài đường dây cáp quang. Tính đến nửa đầu năm 2025, tổng chiều dài cáp quang trên toàn quốc đã đạt 73.77 triệu km (tương đương gần 1,845 lần chu vi Trái đất), tăng 9.9% so với cùng kỳ năm ngoái. Trong đó, cáp quang mạng truy cập chiếm gần 60%, cáp quang chuyển tiếp mạng cục bộ chiếm 38.5%, và cáp quang đường dài chỉ chiếm 1.6%.
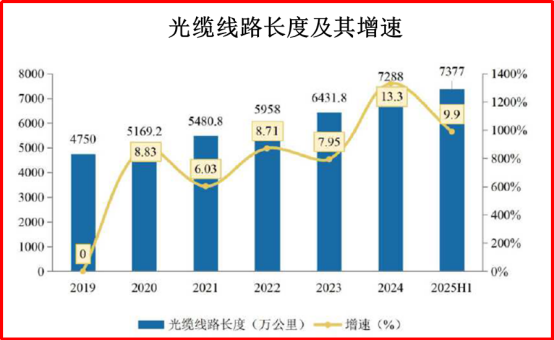 Chiều dài đường truyền cáp quang và tốc độ tăng trưởng của nó
Trước sự sụt giảm nhu cầu thị trường nội địa, các doanh nghiệp sản xuất cáp quang trong nước đã tăng cường mở rộng hoạt động ra nước ngoài trong bối cảnh địa chính trị phức tạp: từ năm 2019 đến năm 2022, khối lượng xuất khẩu cáp quang của Trung Quốc tăng từ 255,500 tấn lên 408,800 tấn (tăng 60%), và giá trị xuất khẩu tăng 41%, đạt đỉnh điểm vào năm 2022.
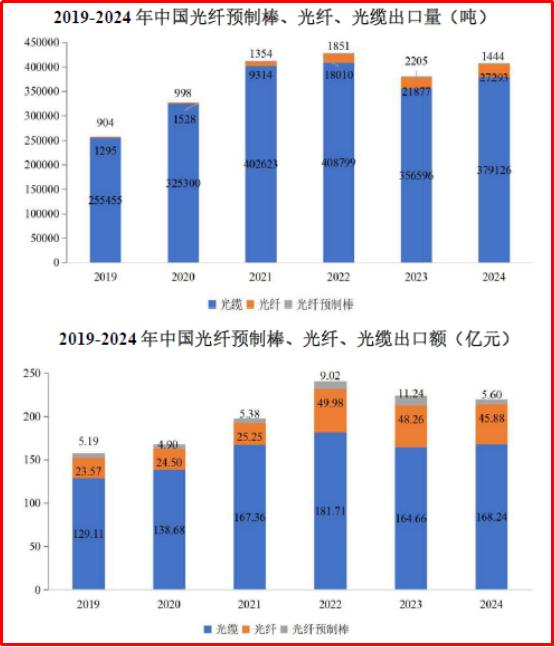
Khối lượng và giá trị xuất khẩu phôi sợi quang, sợi quang và cáp quang của Trung Quốc giai đoạn 2019–2024.
Năm 2024, thị phần thị trường cáp và sợi quang toàn cầu tương đối tập trung. 10 doanh nghiệp hàng đầu thuộc 5 quốc gia bao gồm Hoa Kỳ, Trung Quốc và Nhật Bản, chiếm tổng cộng 92% thị phần: Corning đứng đầu với 19%. Bốn doanh nghiệp Trung Quốc, bao gồm YOFC và ZTT, lọt vào top 10. Trong đó, YOFC (13%), ZTT (11.3%) và Hengtong Optic-Electric (11.2%) lần lượt xếp thứ hai đến thứ tư, và FiberHome Telecommunication (9.8%) xếp thứ sáu.
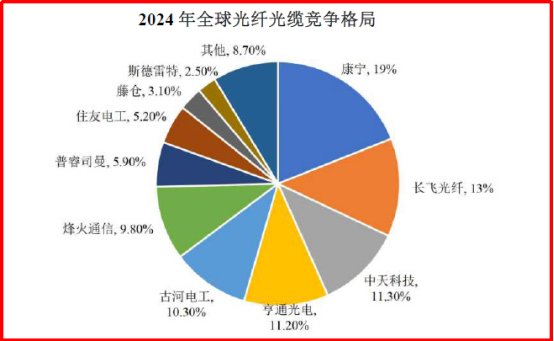 Báo cáo cạnh tranh toàn cầu về cáp quang và sợi quang năm 2024: Bốn doanh nghiệp Trung Quốc, trong đó có YOFC, lọt vào top 10.
(IV) Phần hạ lưu của truyền thông quang: Thiết bị truyền thông quang + Các kịch bản ứng dụng thiết bị đầu cuối
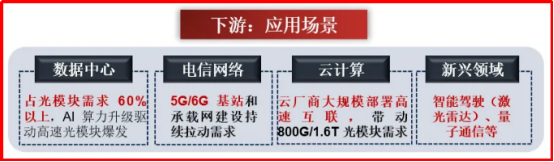 Các giai đoạn hạ lưu trong chuỗi ngành công nghiệp: Thiết bị truyền thông quang học + Các kịch bản ứng dụng thiết bị đầu cuối
Thiết bị truyền thông quang là thiết bị truyền tải thông tin bằng sóng ánh sáng, và cốt lõi của nó gồm ba phần: phát tín hiệu, truyền dẫn và nhận tín hiệu. Theo lĩnh vực ứng dụng, nó được chia thành thiết bị truyền dẫn và thiết bị truyền thông dữ liệu: thiết bị truyền dẫn bao gồm thiết bị mạng truyền dẫn và thiết bị mạng truy cập. Thiết bị truyền dẫn thông thường bao gồm bộ thu phát quang, bộ thu phát cáp quang, v.v.; thiết bị mạng truy cập thông thường bao gồm thiết bị OLT, ONU và ODN, v.v.; thiết bị truyền thông dữ liệu chủ yếu bao gồm bộ định tuyến và bộ chuyển mạch.
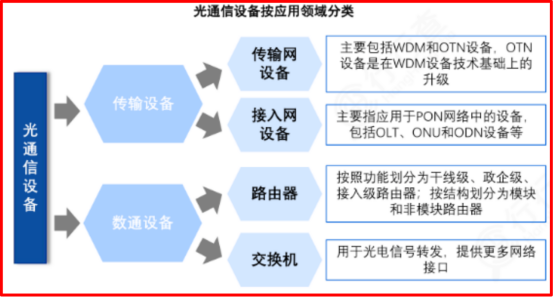 Phân loại thông thường của thiết bị truyền thông quang học
Kinghelm Bài viết của Qin Xianghong – “Tổng quan toàn diện về chuỗi ngành công nghiệp thượng nguồn và hạ nguồn truyền thông quang học và phân tích các nhà sản xuất trong và ngoài nước (Phần 2)” sẽ sớm ra mắt. Mời các bạn đón chờ!
Lưu ý: Một số hình ảnh và tài liệu nêu trên được lấy từ Internet, chỉ nhằm mục đích thúc đẩy giao lưu và phát triển ngành, không được sử dụng cho mục đích thương mại. Nếu có bất kỳ sự vi phạm bản quyền nào, vui lòng liên hệ với chúng tôi.





