


Línea Directa de Servicio
Noticias

Noticias
Kinghelm Publica "Un resumen exhaustivo de la cadena de valor de la industria de la comunicación óptica, tanto en la fase inicial como en la final, y un análisis de los fabricantes nacionales y extranjeros (Parte 1)".
2026-09-15
10
Kinghelm El director general Song Shiqiang en la Feria de Electrónica de Shanghái y Múnich 2026 (W5.317)
En 2026, Kinghelm (www.kinghelm.net) entró oficialmente en el campo de la comunicación óptica. El gerente general, el Sr. Song Shiqiang, enfatizó: “La comunicación óptica abarca toda la cadena de la industria de chips ópticos, dispositivos ópticos, módulos ópticos, fibras y cables ópticos, y equipos de sistema. Es una línea de demanda rígida central para proyectos importantes como los centros de datos 5G/6G y el proyecto de Computación Este-Oeste de Datos. El impulso de doble rueda de la iteración tecnológica y la demanda del mercado es muy pronunciado, porque su demanda central ha cambiado rápidamente de la construcción de redes públicas de operadores tradicionales a escenarios emergentes como la interconexión de centros de datos de IA, redes privadas ópticas industriales e interconexión óptica automotriz, y está profundamente ligada a nuevas demandas como redes de potencia de computación y grandes modelos de IA. Las tecnologías avanzadas de empaquetado e integración de fotónica de silicio se han convertido en direcciones de avance centrales. En 2026, China ha enumerado los chips optoelectrónicos de gama alta, la óptica coempaquetada CPO, la conmutación totalmente óptica y otras tecnologías centrales como direcciones clave de investigación. Hay un amplio espacio para la sustitución nacional en la comunicación óptica. Kinghelm (www.kinghelm.com.cnComo fabricante de tecnología original y participante clave en la "sustitución nacional", incursionará en el campo de las comunicaciones ópticas para abrir una nueva línea de desarrollo, apuntando al núcleo de la cadena de valor de la industria de las comunicaciones ópticas. Este es el eslabón crítico fundamental de la sustitución nacional, que abarca los chips transmisores/receptores y los chips láser de alta velocidad basados en fosfuro de indio.
 Kinghelm El ingeniero jefe, el Sr. Qin Xianghong, está trabajando.
En vista de esto, Kinghelm (www.kinghelm.netEl ingeniero jefe Qin Xianghong, combinando años de profunda experiencia en investigación industrial y basándose en los resultados de investigación de predecesores y colegas, analizó las cinco líneas principales de la cadena de la industria de la comunicación óptica: chips ópticos, dispositivos ópticos, módulos ópticos, fibras y cables ópticos, y equipos de transmisión. Resumió y compiló el documento titulado "Resumen integral de la cadena de la industria de la comunicación óptica ascendente y descendente y análisis de fabricantes nacionales y extranjeros". Este documento se desarrollará desde cuatro aspectos: 1. Panorama general de la comunicación óptica: principios básicos; 2. Cadena de la industria de la comunicación óptica: análisis de las cadenas de la industria ascendente, intermedia y descendente; 3. Empresas clave en la cadena de la industria de la comunicación óptica de China; 4. Perspectivas para la industria de la comunicación óptica. Esta iniciativa tiene como objetivo promover la comunicación de información, el intercambio de recursos y la construcción conjunta de conocimiento en todas las etapas de la cadena de la industria de la comunicación óptica, lograr la optimización, la integración y la innovación colaborativa de la cadena de la industria, y así fortalecer el poder de influencia global de las empresas chinas en el sector.
 Kinghelm “Resumen exhaustivo de la cadena de valor de la industria de la comunicación óptica, tanto en la fase inicial como en la final, y análisis de fabricantes nacionales y extranjeros”
(I) Panorama general de la comunicación óptica
La comunicación óptica utiliza esencialmente la luz como portadora de información, y la fibra óptica es la autopista de alta velocidad dedicada a ello. Su funcionamiento se basa en la conversión mutua entre señales eléctricas y ópticas para lograr la transmisión de información.
El proceso de transmisión es muy claro: la información existe inicialmente como señales eléctricas, como los productos empaquetados; el chip láser en el extremo transmisor es la "estación de conversión", que convierte las señales eléctricas en señales ópticas, al igual que se cargan los productos en un tren óptico y se transmiten a lo largo de la autopista de fibra óptica; después de llegar al extremo receptor, el chip detector convierte las señales ópticas de nuevo en señales eléctricas, como se desempaquetan los productos para que el receptor obtenga la información completa.
El flujo de información se divide en tres etapas: generación de señales ópticas, programación de la transmisión e identificación. Cada componente clave tiene su función: la unidad transceptora óptica es el núcleo, que gestiona la generación, el ajuste y la detección de señales ópticas; los divisores ópticos son como señales de tráfico, los generadores de formas de onda arbitrarias (AWG), los amplificadores ópticos variables (VOA) y los conmutadores ópticos son los despachadores, y los amplificadores ópticos son los potenciadores de energía, que en conjunto garantizan una transmisión fluida.
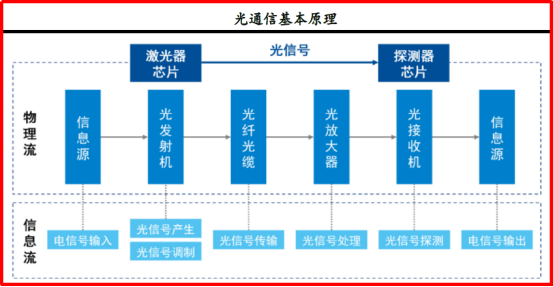 Principios básicos de la comunicación óptica
(II) Proceso completo de comunicación óptica
Todo el proceso de comunicación óptica es, en realidad, como una "línea de producción" completa, que avanza de principio a fin en el orden "chip óptico → componente óptico → módulo óptico → equipo de comunicación óptica → mercado de terminales".
La fase inicial de la cadena se compone principalmente de chips ópticos (chips de comunicación óptica), componentes ópticos (componentes de comunicación óptica) y módulos ópticos (módulos transceptores ópticos) como eslabones centrales. Entre ellos, los chips ópticos son el componente principal de todo el proceso, ubicados en la etapa inicial, y son la clave para el funcionamiento de los componentes y módulos ópticos.
En primer lugar, los chips ópticos y una serie de componentes se ensamblan para formar componentes ópticos, que luego se empaquetan en módulos ópticos. Posteriormente, los módulos ópticos se instalan en equipos de comunicación óptica intermedios, y finalmente estos dispositivos se utilizan en los mercados de telecomunicaciones, comunicación de datos y algunos mercados emergentes.
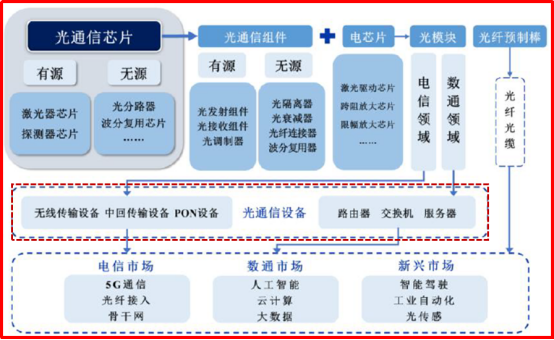
Proceso completo de comunicación óptica
(III) La industria de comunicaciones ópticas de China
La comunicación óptica es un método de comunicación que utiliza ondas de luz como medio de transmisión. Este campo es una parte importante de la estrategia de desarrollo impulsada por la innovación que implementa China y una dirección clave en su transformación hacia una potencia manufacturera y una potencia científica y tecnológica.
La industria de la comunicación óptica abarca múltiples eslabones. El poder de negociación más fuerte se concentra en los extremos ascendente y descendente. Los fabricantes de chips ascendentes y los clientes descendentes son relativamente fuertes, mientras que el nivel de control de costos de los fabricantes de módulos ópticos intermedios determina su rentabilidad general. Según la clasificación mundial de los diez principales fabricantes de módulos ópticos de LightCounting, los fabricantes chinos ocupan siete puestos, entre los que Innolight y Coherent comparten el primer lugar, HiSilicon ocupa el cuarto lugar, Accelink el quinto, Hisense Broadband el sexto, Eoptolink el séptimo, HGTECH el octavo y Source Photonics el décimo.
(I) Panorama general de la cadena de la industria de la comunicación óptica
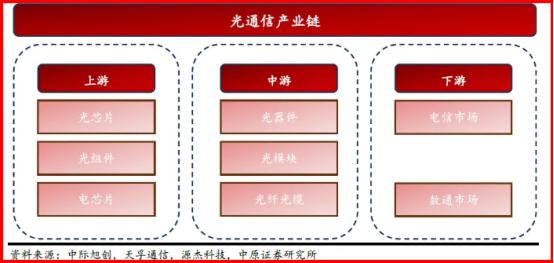 Las fases inicial, intermedia y final de la cadena de valor de la industria de las comunicaciones ópticas.
En las fases inicial, intermedia y final de la cadena de valor de la industria de las comunicaciones ópticas, la fase inicial se compone principalmente de eslabones de componentes básicos, incluidos chips ópticos, componentes ópticos y chips eléctricos; la fase intermedia incluye dispositivos ópticos, módulos ópticos y fibras y cables ópticos; la fase final se divide, según el escenario de aplicación, en el mercado de las telecomunicaciones y el mercado de la comunicación de datos.
Gracias al progreso tecnológico y la reducción de costes, el ámbito de aplicación de los productos de comunicación óptica sigue ampliándose y la demanda del mercado continúa aumentando:
- Los chips ópticos son materiales semiconductores compuestos III-V que realizan la conversión de señales fotoeléctricas;
- Los componentes ópticos incluyen principalmente manguitos/férulas de cerámica, componentes de interfaz de transceptores ópticos, etc. Actualmente, China es la mayor base de producción mundial de componentes ópticos y la competencia en el mercado es feroz.
- Los chips ópticos y los componentes ópticos son elementos clave en la fabricación de dispositivos ópticos: diversos componentes ópticos se procesan y ensamblan para obtener dispositivos ópticos, y varios dispositivos ópticos se empaquetan para formar módulos ópticos;
- Los dispositivos ópticos son diversos dispositivos funcionales fabricados mediante el efecto de conversión electrónica, y son componentes clave y fundamentales de la tecnología optoelectrónica;
- Un módulo óptico es un dispositivo óptico utilizado para la transmisión de datos a alta velocidad. Su función es realizar la conversión mutua entre señales ópticas y eléctricas, lo que permite la transmisión de datos en redes de comunicación.
(II) Núcleo principal de la comunicación óptica: chips ópticos
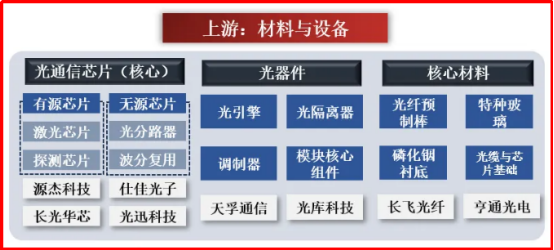 Núcleo principal de la comunicación óptica: chips ópticos
En la fase inicial de la cadena de valor de la industria de la comunicación óptica, el eslabón más importante son los chips ópticos. Estos chips son los componentes esenciales para la conversión entre señales ópticas y eléctricas, y constituyen el motor de la transmisión de información. Su rendimiento determina directamente la velocidad de transmisión del sistema de comunicación óptica. Tras la integración y el empaquetado de los chips ópticos con diversos componentes auxiliares, se forman los módulos ópticos con funciones prácticas.
Los chips ópticos son los componentes básicos de la cadena de valor de la industria de la comunicación óptica y la clave para el funcionamiento normal de los componentes y módulos ópticos. Ya sea para la banda ancha de fibra óptica en el hogar, las redes 4G/5G de las que dependen los teléfonos móviles o los centros de datos que almacenan grandes cantidades de información, los chips ópticos son cruciales. Afectan directamente a la velocidad de transmisión de información en estas redes y a su funcionamiento estable y sin interrupciones. Se clasifican según diferentes estándares de la siguiente manera:
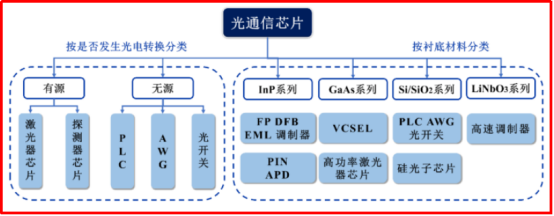 Clasificación de chips ópticos
El mercado global de chips ópticos está creciendo de forma constante, convirtiéndose en el motor de crecimiento de la industria de la comunicación óptica. El tráfico global de datos está aumentando vertiginosamente, y todas las industrias necesitan mayor ancho de banda, lo que ha impulsado el desarrollo de módulos ópticos de alta velocidad y chips de soporte. Entre ellos, los chips ópticos de alta velocidad superiores a 40G funcionan mucho más rápido que las versiones de baja y media velocidad. De 2019 a 2025, la proporción de chips ópticos de alta velocidad superiores a 25G utilizados en centros de datos y el sector de las telecomunicaciones ha seguido aumentando. Se prevé que los módulos ópticos de 1.6T e incluso de mayor velocidad se conviertan en la tendencia dominante para las conexiones dentro de los centros de datos, para satisfacer los futuros requisitos de las GPU en cuanto a mayor ancho de banda y mayor potencia de cálculo. Actualmente, el proceso de comercialización en serie de módulos ópticos de 1.6T se está acelerando. Esta tendencia impone mayores exigencias a los chips ópticos: diversos chips, incluidos los EML PAM4 de 200G y las fuentes de luz CW, se convertirán en soluciones de chips ópticos para módulos ópticos de 1.6T.
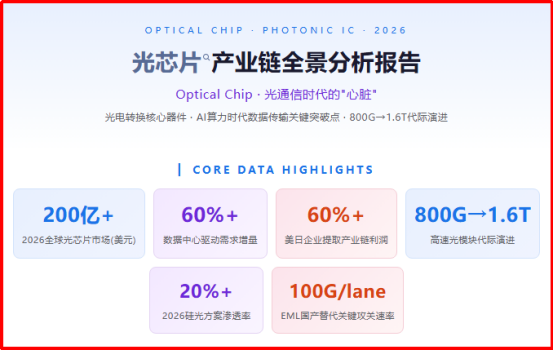 Se prevé que el tamaño del mercado mundial de chips ópticos supere los 20 millones de dólares estadounidenses en 2026.
Se prevé que el mercado global de chips ópticos supere los 20 millones de dólares en 2026, con los centros de datos contribuyendo con más del 60 % de este incremento. En el caso de los clústeres de IA representados por la serie NVIDIA DGX, la proporción de módulos ópticos ha aumentado de 1:4 a más de 1:8. Los módulos ópticos de 800G comenzaron a producirse en grandes volúmenes en 2024, y los de 1.6T iniciaron su entrega por lotes. Se espera que Amazon, Google, Microsoft y otras empresas de computación en la nube lideren el desarrollo de nuevas aplicaciones de IA, lo que requerirá importantes actualizaciones en sus clústeres de IA, los cuales necesitan utilizar un gran número de conexiones ópticas.
(III) Fase intermedia de la comunicación óptica: módulos ópticos + fibras y cables ópticos
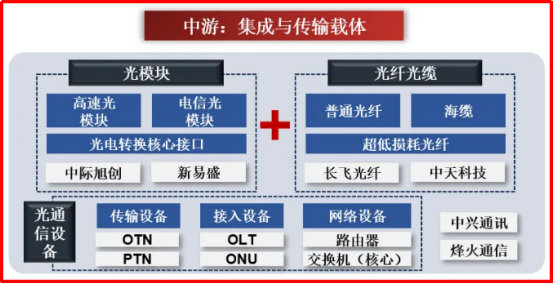 Sistemas de comunicación óptica de transmisión intermedia: Módulos ópticos + Fibras y cables ópticos
El componente intermedio de la comunicación óptica es el "portador de integración y transmisión". Su función principal es conectar los componentes ascendentes con los descendentes y lograr la implementación de la "conversión, transmisión y red" de la señal óptica. Los módulos ópticos son la interfaz principal para la conversión fotoeléctrica (incluidos los tipos de alta velocidad y telecomunicaciones); las fibras y cables ópticos son el portador de transmisión de las señales ópticas; los equipos de comunicación óptica son equipos de red a nivel de sistema, que incluyen principalmente equipos centrales como conmutadores. Actualmente, el mercado nacional de infraestructura informática que soporta la computación de datos e IA ha crecido de 339.7 millones de RMB en 2020 a 614.4 millones de RMB en 2024. En este mercado, los recursos informáticos ocupan el primer lugar, con una escala de 385.8 millones de RMB en 2024, lo que representa aproximadamente el 63%; los recursos de red ocupan el segundo lugar, con una escala de 151.6 millones de RMB en 2024, lo que representa aproximadamente el 25%. Los recursos de red incluyen principalmente productos como conmutadores y módulos ópticos: el mercado de conmutadores creció de 31.5 millones de RMB en 2020 a 44.7 millones de RMB en 2024, y se espera que alcance los 66.9 millones de RMB en 2029; se espera que los recursos de comunicación, como los módulos ópticos, alcancen posteriormente un valor de 97.8 millones de RMB.
1.Módulos ópticos
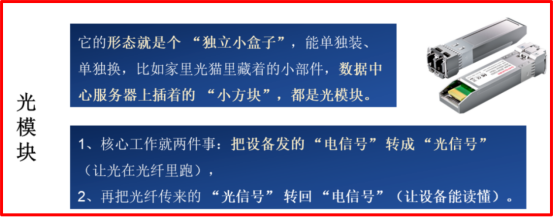 Definición de módulo óptico
Un módulo óptico actúa como un traductor especializado entre señales eléctricas y ópticas. La información en ordenadores y teléfonos móviles se compone exclusivamente de señales eléctricas, que no pueden viajar largas distancias a alta velocidad a través de fibras ópticas. El módulo óptico primero convierte las señales eléctricas en señales ópticas, permitiendo que la información se transmita a través de la fibra óptica hasta su destino. Una vez allí, el módulo óptico vuelve a convertir las señales ópticas en señales eléctricas para que el equipo pueda leer la información.
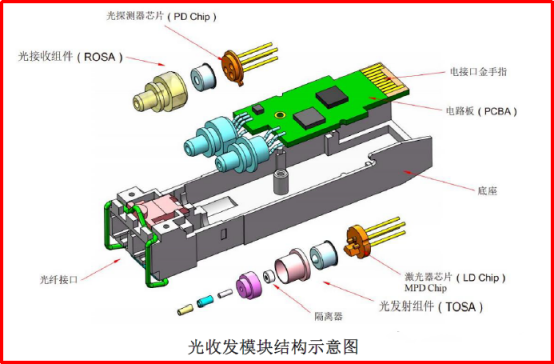 Diagrama esquemático de la estructura del módulo óptico
Un módulo óptico se compone principalmente de componentes de transmisión/recepción óptica (TOSA, ROSA), una placa de circuito impreso con chips eléctricos, una carcasa y interfaces. En términos de costo, los dispositivos ópticos (incluidos los chips ópticos) representan más del 70 % y son el núcleo de la conversión fotoeléctrica; los materiales auxiliares, como la carcasa, la placa de circuito impreso y los chips de control (chips eléctricos), representan casi el 30 %, y se encargan del encapsulado físico y la adaptación de la señal. En conjunto, forman la base de hardware del módulo óptico.
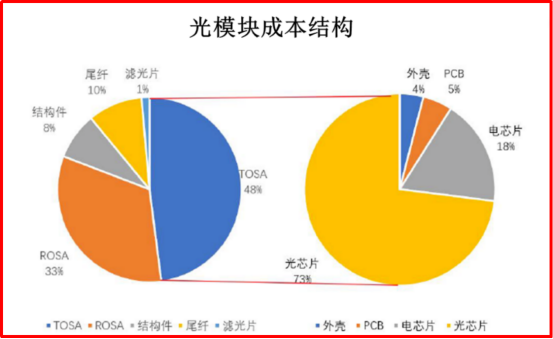 Estructura de costos de los módulos ópticos
Los módulos ópticos de alta velocidad deben basarse en chips ópticos de gama alta como su principal fuente de energía. Los grandes modelos, como ChatGPT, compiten por la potencia de cálculo; los servidores de IA necesitan instalar más GPU, y los módulos ópticos también deben actualizarse a 800G o superior para ser suficientes. Los clústeres TPU de Google dependen de redes totalmente ópticas para transmitir datos, y la demanda de módulos ópticos de 800G/1.6T es cada vez mayor. Además, con la misma potencia de cálculo, las TPU requieren muchos más módulos ópticos que las GPU y también exigen una mayor densidad de transmisión óptica.
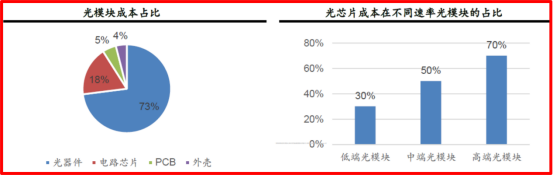 Proporción de costo del módulo óptico/chip óptico
En el costo de los módulos ópticos, los dispositivos ópticos representan el 73%, entre los que destacan los chips ópticos: cuanto mayor sea la velocidad del módulo óptico, mayor será la proporción del costo de los chips ópticos, que puede llegar al 30%-70%. Actualmente, los chips ópticos nacionales están ganando terreno en el mercado de alta gama, y el ritmo de sustitución se está acelerando, lo que permite a los fabricantes nacionales obtener mayores beneficios. En resumen, la calidad de los chips ópticos determina la calidad de los módulos ópticos; cuanto mayor sea la velocidad del módulo, mayor será el valor del chip.
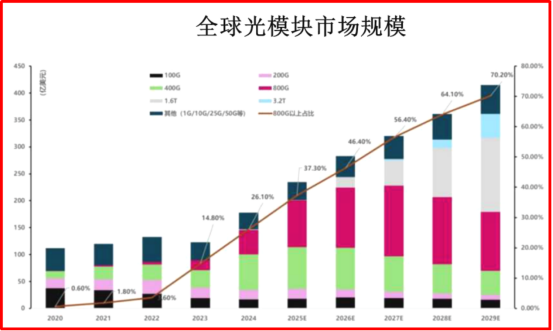 Tamaño del mercado global de módulos ópticos 2020-2029
El mercado global de módulos ópticos ha crecido de forma constante durante muchos años, impulsado principalmente por aplicaciones que requieren transmisión de datos de alta velocidad, como la IA, la computación en la nube y el 5G. Los servidores de IA deben soportar el funcionamiento de grandes modelos, y los módulos ópticos son sus componentes clave. De 2020 a 2024, el tamaño del mercado global de módulos ópticos aumentó de 11.2 millones de dólares a 17.8 millones de dólares, con una tasa de crecimiento anual del 12.2 %, y se espera que alcance los 41.5 millones de dólares en 2029, con un aumento anual del 18.5 %. Entre ellos, el 800G, como modelo principal de gama alta de módulos ópticos de alta velocidad, tuvo una tasa de crecimiento anual del 188.1 % de 2020 a 2024; el módulo óptico de próxima generación 1.6T, impulsado por la demanda de mayor ancho de banda y menor consumo de energía, se espera que tenga una tasa de crecimiento anual del 180 % de 2024 a 2029 y dará paso a un crecimiento explosivo.
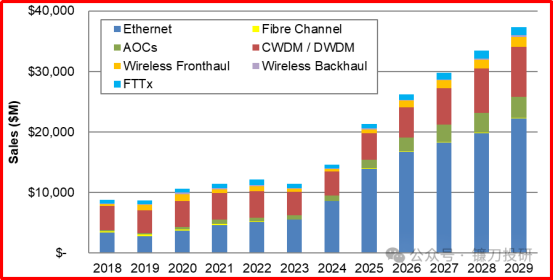 Se prevé que el tamaño del mercado global de módulos ópticos supere los 37 millones de dólares estadounidenses en 2029.
Según las previsiones de LightCounting, el mercado global de módulos ópticos seguirá expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 22 % entre 2024 y 2029, y se espera que su tamaño supere los 37 millones de dólares en 2029. Este crecimiento se debe principalmente a la fuerte demanda de transceptores ópticos Ethernet por parte de clústeres de IA y a las continuas actualizaciones de las redes DWDM por parte de los proveedores de servicios en la nube.
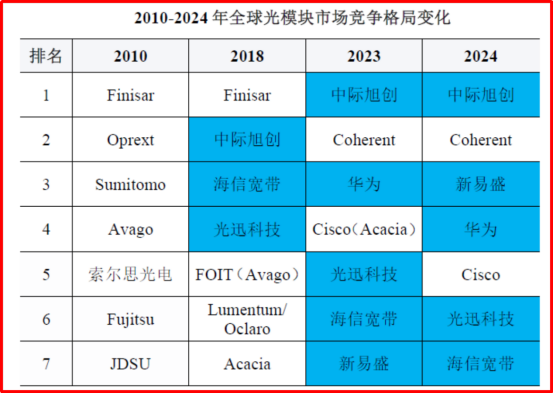 Los fabricantes chinos ocupan una posición dominante en el mercado global de módulos ópticos Ethernet.
Los fabricantes chinos ostentan una posición dominante en el mercado global de módulos ópticos Ethernet. En 2021, los fabricantes chinos de componentes y módulos ópticos lograron un hito histórico: los ingresos de los diez principales proveedores nacionales superaron por primera vez las ventas de sus competidores occidentales. Entre 2022 y 2023, la brecha de ventas entre los fabricantes nacionales y extranjeros de módulos ópticos continuó ampliándose, lo que puso de manifiesto la competitividad de los proveedores chinos en el mercado global. Se prevé que 2025 sea el primer año de uso comercial de los módulos ópticos de 1.6 T. Los fabricantes chinos mantienen una posición dominante, con envíos en el primer semestre de 2025 que representan el 45 % del total mundial, y una tasa de rendimiento de los productos de alta gama superior al 90 %.
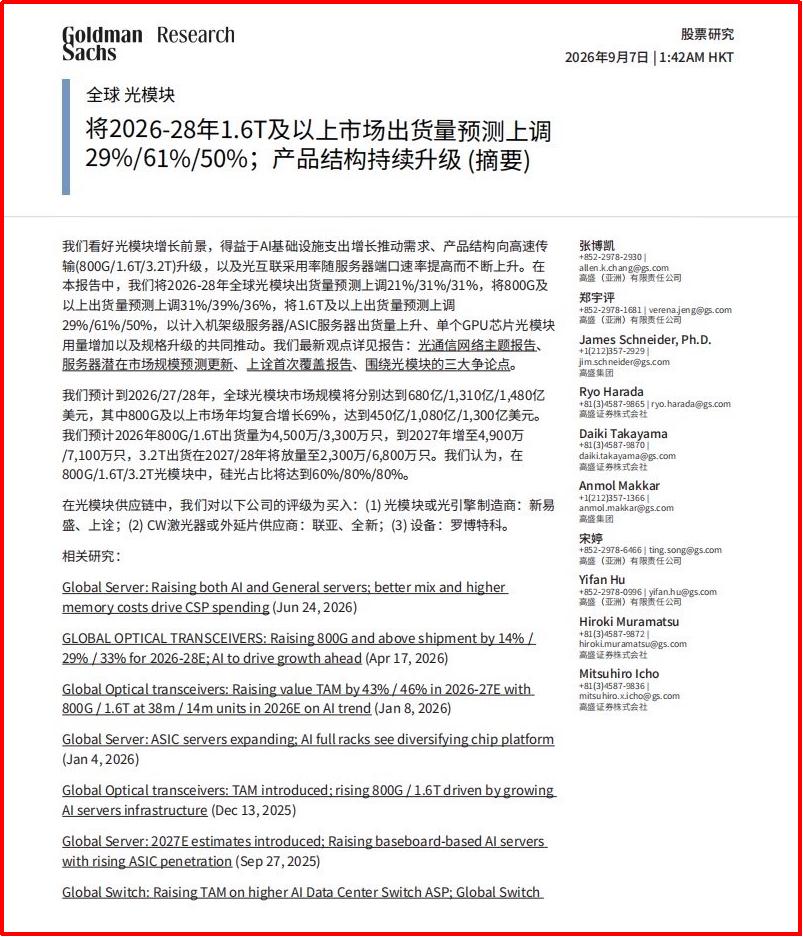
El 7 de septiembre de 2026, Goldman Sachs publicó un informe exhaustivo sobre la industria global de módulos ópticos.
La industria está expandiendo su capacidad rápidamente. Algunos análisis predicen que la capacidad de producción global de módulos ópticos de 1.6 T podría superar los 30 millones de unidades en 2026. El 7 de septiembre de 2026, Goldman Sachs publicó un informe exhaustivo sobre la industria global de módulos ópticos. Basándose en el crecimiento del gasto en infraestructura de IA, la actualización de la estructura de productos hacia la transmisión de alta velocidad y la creciente adopción de la interconexión óptica, elevó sus pronósticos para los envíos globales de módulos ópticos de 2026 a 2028 en un 21 %, 31 % y 31 %, respectivamente, y elevó sus pronósticos para los envíos de 1.6 T y superiores en un 29 %, 61 % y 50 %, respectivamente. Goldman Sachs espera que el tamaño del mercado global de módulos ópticos alcance los US$68 millones, US$131 millones y US$148 millones de 2026 a 2028, un aumento del 33 %, 81 % y 115 %, respectivamente, con respecto a los pronósticos anteriores. Entre ellos, el mercado de 800G y superiores tiene una tasa de crecimiento anual compuesta (CAGR) del 69%, alcanzando los 45 millones de dólares, los 108 millones de dólares y los 130 millones de dólares, respectivamente.
2. Fibras y cables ópticos
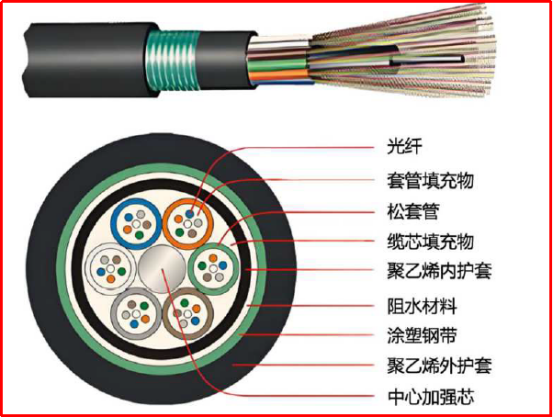
La fibra óptica es una fibra delgada hecha de vidrio o plástico. Su núcleo consta de un núcleo de cuarzo de alta pureza que transmite señales ópticas y un revestimiento de bajo índice de refracción que logra la reflexión total, con un recubrimiento exterior de resina para aumentar la dureza. Un cable óptico es un cable terminado que se obtiene al agrupar varias fibras ópticas y combinarlas con estructuras protectoras como alambres de acero de refuerzo y fundas. Estas estructuras protegen las fibras ópticas y se adaptan a diferentes escenarios. La preforma de fibra óptica, que representa el 70 % del costo del cable óptico, es producida principalmente por los propios fabricantes.
China es el principal productor y usuario de fibras y cables ópticos del mundo. El continuo avance de la infraestructura de comunicaciones nacional ha impulsado un crecimiento constante en la longitud de los cables ópticos. A principios de 2025, la longitud total de los cables ópticos en todo el país alcanzó los 73.77 millones de kilómetros (equivalente a casi 1,845 vueltas a la Tierra), un 9.9 % más que el año anterior. De estos, los cables ópticos de red de acceso representaron casi el 60 %, los cables ópticos de retransmisión de red local el 38.5 % y los cables ópticos de larga distancia solo el 1.6 %.
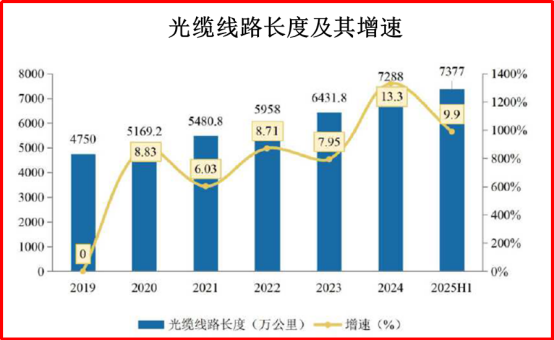 Longitud de la línea de cable óptico y su tasa de crecimiento
En respuesta a la disminución de la demanda del mercado local, las empresas nacionales de cables de fibra óptica han reforzado su presencia en el extranjero en un entorno geopolítico complejo: entre 2019 y 2022, el volumen de exportación de cables de fibra óptica de China aumentó de 255,500 toneladas a 408,800 toneladas (un aumento del 60%), y el valor de las exportaciones aumentó un 41%, alcanzando su punto máximo en 2022.
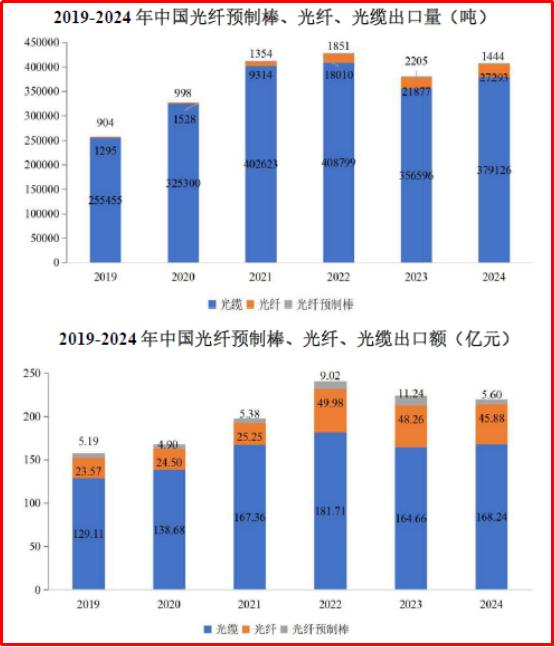
Volumen y valor de las exportaciones chinas de preformas de fibra óptica, fibra óptica y cables ópticos (2019-2024)
En 2024, el mercado global de fibra óptica y cable presentaba una concentración relativa. Las diez principales empresas pertenecían a cinco países, entre ellos Estados Unidos, China y Japón, y en conjunto representaban el 92% de la cuota de mercado. Corning ocupaba el primer lugar con el 19%. Cuatro empresas chinas, como YOFC y ZTT, se situaban entre las diez primeras. De ellas, YOFC (13%), ZTT (11.3%) y Hengtong Optic-Electric (11.2%) ocupaban del segundo al cuarto puesto, mientras que FiberHome Telecommunication (9.8%) se situaba en sexto lugar.
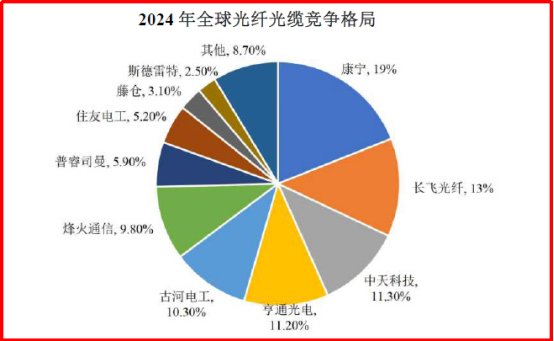 Panorama competitivo mundial de fibra óptica y cable en 2024: Cuatro empresas chinas, incluida YOFC, entran en el Top Ten.
(IV) Procesamiento posterior de la comunicación óptica: Equipos de comunicación óptica + Escenarios de aplicación de terminales
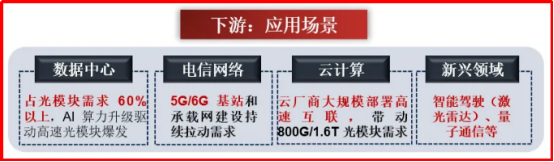 Fase final de la cadena de valor: Equipos de comunicación óptica + Escenarios de aplicación de terminales
Los equipos de comunicación óptica son aquellos que transmiten información mediante ondas de luz y se componen principalmente de tres partes: envío, transmisión y recepción de señales. Según su aplicación, se dividen en equipos de transmisión y equipos de comunicación de datos. Los equipos de transmisión incluyen equipos de red de transmisión y de red de acceso. Entre los equipos de transmisión más comunes se encuentran los transceptores ópticos y los transceptores de fibra óptica; entre los equipos de red de acceso más comunes se encuentran los equipos OLT, ONU y ODN; y entre los equipos de comunicación de datos se incluyen principalmente enrutadores y conmutadores.
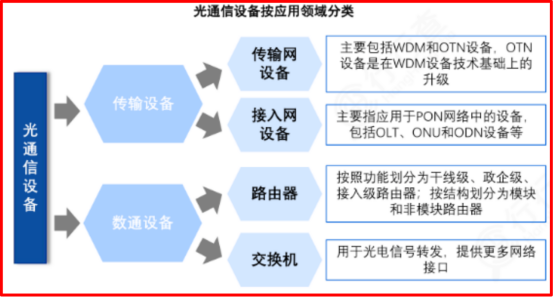 Clasificación común de equipos de comunicación óptica
Kinghelm Qin Xianghong publicará próximamente “Resumen exhaustivo de la cadena de valor de la industria de la comunicación óptica (parte 2) y análisis de fabricantes nacionales y extranjeros”. ¡No se lo pierdan!
Declaración: Algunas de las imágenes y materiales anteriores provienen de internet y se utilizan únicamente para promover el intercambio y el desarrollo del sector, no para uso comercial. Si detecta alguna infracción, póngase en contacto con nosotros.
Recomendaciones relacionadas





