


Linea diretta di assistenza
Notizie

Notizie
Kinghelm Pubblicazione di "Un riepilogo completo della catena di fornitura a monte e a valle del settore delle comunicazioni ottiche e un'analisi dei produttori nazionali ed esteri (Parte 1)"
2026-09-15
10
Kinghelm Il direttore generale Song Shiqiang alla fiera dell'elettronica di Shanghai e Monaco 2026, stand W5.317.
Nel 2026, Kinghelm (www.kinghelm.net) è entrata ufficialmente nel settore delle comunicazioni ottiche. Il direttore generale, il signor Song Shiqiang, ha sottolineato: “Le comunicazioni ottiche coprono l'intera catena industriale dei chip ottici, dei dispositivi ottici, dei moduli ottici, delle fibre e dei cavi ottici e delle apparecchiature di sistema. Rappresentano un percorso fondamentale e fortemente orientato alla domanda per progetti importanti come i data center 5G/6G e il progetto East Data West Computing. La duplice spinta dell'iterazione tecnologica e della domanda di mercato è molto pronunciata, poiché la sua domanda principale si è rapidamente spostata dalla tradizionale costruzione di reti pubbliche degli operatori a scenari emergenti come l'interconnessione dei data center per l'IA, le reti ottiche private industriali e l'interconnessione ottica automobilistica, ed è profondamente legata a nuove esigenze come le reti di potenza di calcolo e i modelli di grandi dimensioni per l'IA. Le tecnologie di packaging avanzato e di integrazione della fotonica al silicio sono diventate direzioni di svolta fondamentali. Nel 2026, la Cina ha indicato i chip optoelettronici di fascia alta, l'ottica co-confezionata CPO, la commutazione completamente ottica e altre tecnologie chiave come direzioni di ricerca fondamentali. Esiste un ampio margine per la sostituzione nazionale nelle comunicazioni ottiche. Kinghelm (www.kinghelm.com.cnIn qualità di produttore di tecnologie originali e importante attore nel processo di "sostituzione nazionale", entrerà nel settore delle comunicazioni ottiche per aprire un nuovo percorso di sviluppo, puntando al "cuore" della filiera industriale delle comunicazioni ottiche. Si tratta dell'anello critico fondamentale della sostituzione nazionale, che comprende chip trasmettitori/ricevitori e chip laser ad alta velocità basati su fosfuro di indio.
 Kinghelm L'ingegnere capo, il signor Qin Xianghong, sta lavorando
In vista di questo, Kinghelm (www.kinghelm.netL'ingegnere capo Qin Xianghong, combinando anni di profonda esperienza nella ricerca industriale e basandosi sui risultati di ricerca di predecessori e colleghi, ha seguito le cinque linee principali della catena industriale delle comunicazioni ottiche – chip ottici, dispositivi ottici, moduli ottici, fibre e cavi ottici e apparecchiature di trasmissione – e ha riassunto e compilato "Una sintesi completa della catena industriale a monte e a valle delle comunicazioni ottiche e un'analisi dei produttori nazionali ed esteri". Il documento si articola in quattro punti: 1. Panoramica delle comunicazioni ottiche – principi di base; 2. Catena industriale delle comunicazioni ottiche – analisi delle catene industriali a monte, intermedie e a valle; 3. Aziende chiave nella catena industriale delle comunicazioni ottiche in Cina; 4. Prospettive per il settore delle comunicazioni ottiche. Questa iniziativa mira a promuovere la comunicazione delle informazioni, la condivisione delle risorse e la co-costruzione della conoscenza lungo le fasi a monte, intermedie e a valle della catena industriale delle comunicazioni ottiche, realizzando l'ottimizzazione, l'integrazione e l'innovazione collaborativa della catena industriale e, di conseguenza, rafforzando il potere di dialogo industriale globale delle imprese cinesi.
 Kinghelm "Sintesi completa della catena di fornitura a monte e a valle del settore delle comunicazioni ottiche e analisi dei produttori nazionali ed esteri"
(I) Panoramica sulla comunicazione ottica
La comunicazione ottica utilizza essenzialmente la "luce" come vettore di informazione, e la fibra ottica ne costituisce l'autostrada ad alta velocità. Il suo principio fondamentale si basa sulla conversione reciproca tra segnali elettrici e ottici per realizzare la trasmissione delle informazioni.
Il processo di trasmissione è molto chiaro: inizialmente le informazioni esistono sotto forma di segnali elettrici, come merci imballate; il chip laser all'estremità trasmittente è la "stazione di conversione", che converte i segnali elettrici in segnali ottici, proprio come caricare merci su un treno ottico e trasmetterle lungo l'autostrada in fibra ottica; una volta raggiunta l'estremità ricevente, il chip rivelatore riconverte i segnali ottici in segnali elettrici, come disimballare la merce in modo che il ricevitore riceva le informazioni complete.
Il flusso di informazioni si articola in tre fasi: generazione dei segnali ottici, pianificazione della trasmissione e identificazione. Ciascun componente chiave svolge un ruolo specifico: l'unità ricetrasmittente ottica è il nucleo centrale, responsabile della generazione, regolazione e rilevamento dei segnali ottici; gli splitter ottici fungono da segnali stradali; i generatori automatici di forme d'onda (AWG), gli amplificatori di forme d'onda ottiche (VOA) e gli switch ottici sono i centralinisti; infine, gli amplificatori ottici sono i potenziatori di energia, garantendo insieme una trasmissione fluida.
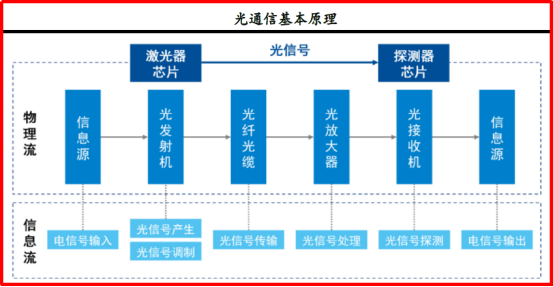 Principi fondamentali della comunicazione ottica
(II) Processo completo di comunicazione ottica
L'intero processo di comunicazione ottica è in realtà come una vera e propria "linea di produzione", che procede dall'inizio alla fine nell'ordine "chip ottico → componente ottico → modulo ottico → apparecchiatura di comunicazione ottica → mercato dei terminali".
La parte a monte della catena è costituita principalmente da chip ottici (chip per la comunicazione ottica), componenti ottici (componenti per la comunicazione ottica) e moduli ottici (moduli ricetrasmettitori ottici) come anelli centrali. Tra questi, i chip ottici rappresentano il "componente centrale" dell'intero processo, situati all'inizio della catena, e sono anche la chiave per il funzionamento dei componenti e dei moduli ottici.
Innanzitutto, i chip ottici e una serie di componenti vengono assemblati in componenti ottici, che vengono poi ulteriormente confezionati in moduli ottici. Successivamente, i moduli ottici vengono installati nelle apparecchiature di comunicazione ottica intermedie e, infine, questi dispositivi trovano applicazione nei mercati delle telecomunicazioni, delle comunicazioni dati e in alcuni mercati emergenti.
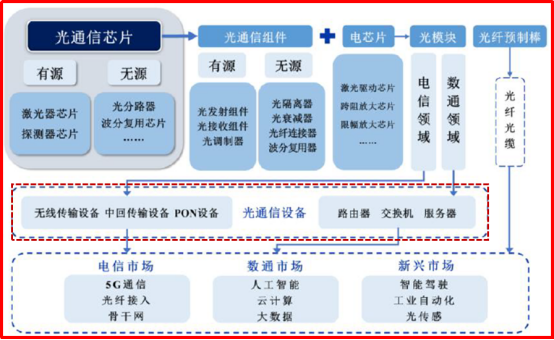
Processo completo di comunicazione ottica
(III) L'industria cinese delle comunicazioni ottiche
La comunicazione ottica è un metodo di comunicazione che utilizza le onde luminose come mezzo di trasmissione. Questo settore riveste un ruolo importante nell'attuazione da parte della Cina della strategia di sviluppo basata sull'innovazione e rappresenta una direzione di sviluppo fondamentale nella trasformazione della Cina in una potenza manifatturiera e in una potenza scientifica e tecnologica.
Il settore delle comunicazioni ottiche comprende molteplici anelli della catena. Il potere contrattuale è maggiormente concentrato alle estremità a monte e a valle. I produttori di chip a monte e i clienti a valle sono relativamente forti, mentre il livello di controllo dei costi dei produttori di moduli ottici a metà catena determina la loro redditività complessiva. Secondo la classifica globale dei dieci migliori produttori di moduli ottici stilata da LightCounting, i produttori cinesi occupano sette posizioni, tra cui Innolight e Coherent a pari merito al primo posto, HiSilicon al quarto, Accelink al quinto, Hisense Broadband al sesto, Eoptolink al settimo, HGTECH all'ottavo e Source Photonics al decimo.
(I) Panoramica della catena industriale delle comunicazioni ottiche
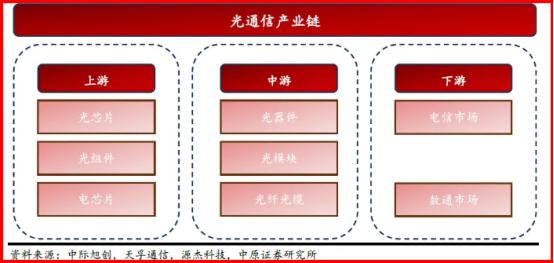 Le fasi a monte, intermedie e a valle della catena di fornitura dell'industria delle comunicazioni ottiche.
Nella catena di fornitura dell'industria delle comunicazioni ottiche, suddivisa in fase a monte, intermedia e a valle, la fase a monte comprende principalmente i componenti principali, tra cui chip ottici, componenti ottici e chip elettronici; la fase intermedia include dispositivi ottici, moduli ottici, fibre ottiche e cavi; la fase a valle è suddivisa, in base allo scenario applicativo, nel mercato delle telecomunicazioni e nel mercato delle comunicazioni dati.
Grazie al progresso tecnologico e alla riduzione dei costi, il campo di applicazione dei prodotti per la comunicazione ottica continua ad espandersi e la domanda di mercato continua ad aumentare:
- I chip ottici sono materiali semiconduttori composti III-V che realizzano la conversione del segnale fotoelettrico;
- I componenti ottici includono principalmente manicotti/ferrule in ceramica, componenti di interfaccia per ricetrasmettitori ottici, ecc. Attualmente, la Cina è il più grande produttore mondiale di componenti ottici e la concorrenza sul mercato è agguerrita;
- I chip ottici e i componenti ottici sono elementi chiave nella produzione di dispositivi ottici: vari componenti ottici vengono elaborati e assemblati per ottenere dispositivi ottici, e più dispositivi ottici vengono confezionati per formare moduli ottici;
- I dispositivi ottici sono vari dispositivi funzionali realizzati utilizzando l'effetto di conversione elettronica e rappresentano componenti chiave e fondamentali della tecnologia optoelettronica;
- Un modulo ottico è un dispositivo ottico utilizzato per la trasmissione di dati ad alta velocità. La sua funzione è quella di realizzare la conversione reciproca tra segnali ottici e segnali elettrici, consentendo così la trasmissione dei dati nelle reti di comunicazione.
(II) Nucleo a monte della comunicazione ottica: chip ottici
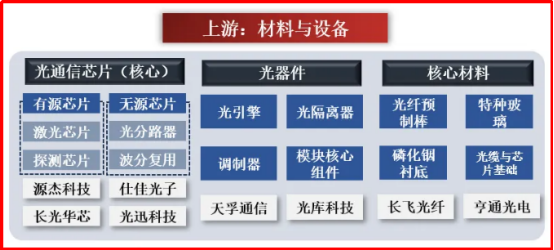 Nucleo a monte della comunicazione ottica: i chip ottici
Nella fase iniziale dell'intera catena di fornitura dell'industria delle comunicazioni ottiche, l'anello più importante è rappresentato dai chip ottici. I chip ottici sono i componenti fondamentali per la conversione reciproca tra segnali ottici e segnali elettrici, equivalenti al "motore" della trasmissione delle informazioni. Le loro prestazioni determinano direttamente la velocità di trasmissione del sistema di comunicazione ottica. Dopo l'integrazione e l'incapsulamento dei chip ottici con una serie di componenti di supporto, si ottengono i moduli ottici con le loro funzionalità pratiche.
I chip ottici sono i "componenti centrali" della filiera delle comunicazioni ottiche e la chiave per il corretto funzionamento dei componenti e dei moduli ottici. Che si tratti di banda larga in fibra ottica utilizzata nelle abitazioni, di reti 4G/5G su cui si basano i telefoni cellulari o di data center che archiviano enormi quantità di dati, i chip ottici sono fondamentali. Influenzano direttamente la velocità di trasmissione delle informazioni in queste reti e la loro stabilità e affidabilità. Vengono classificati secondo diversi standard, come segue:
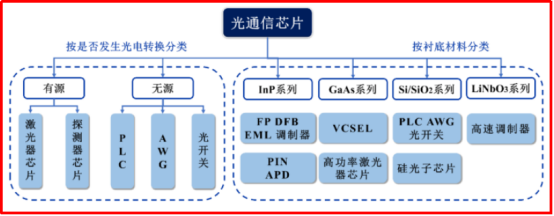 Classificazione dei chip ottici
Il mercato globale dei chip ottici è in costante crescita, diventando il "motore di crescita" del settore delle comunicazioni ottiche. Il traffico dati globale è in forte aumento e tutti i settori necessitano di una maggiore larghezza di banda, il che ha alimentato lo sviluppo di moduli ottici ad alta velocità e dei relativi chip. Tra questi, i chip ottici ad alta velocità superiori a 40G sono molto più veloci delle versioni a bassa e media velocità. Dal 2019 al 2025, la percentuale di chip ottici ad alta velocità superiori a 25G utilizzati nei data center e nel settore delle telecomunicazioni ha continuato ad aumentare. Si prevede che i moduli ottici a 1.6T e persino a velocità superiori diventeranno la tendenza principale per le connessioni all'interno dei data center, al fine di soddisfare i futuri requisiti delle GPU in termini di maggiore larghezza di banda e potenza di calcolo. Attualmente, il processo di commercializzazione in serie dei moduli ottici a 1.6T sta accelerando. Questa tendenza impone requisiti più elevati ai chip ottici: diversi chip, tra cui sorgenti luminose PAM4 EML e CW a 200G, diventeranno soluzioni di chip ottici nei moduli ottici a 1.6T.
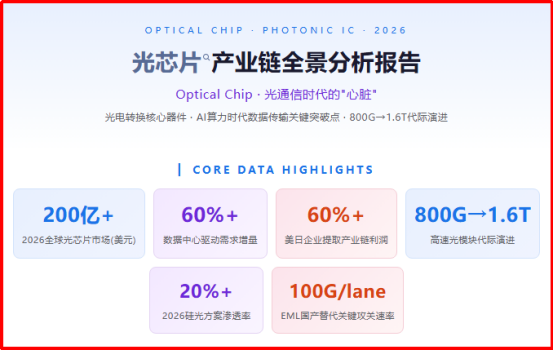 Si prevede che il mercato globale dei chip ottici supererà i 20 miliardi di dollari nel 2026.
Si prevede che il mercato globale dei chip ottici supererà i 20 miliardi di dollari nel 2026, con i data center che contribuiranno per oltre il 60% all'incremento. Per i cluster di intelligenza artificiale, rappresentati dalla serie NVIDIA DGX, il rapporto tra moduli ottici e chip è aumentato da 1:4 a oltre 1:8. I moduli ottici 800G hanno iniziato la produzione su larga scala nel 2024 e sono iniziate le consegne in lotti della serie 1.6T. Si prevede che Amazon, Google, Microsoft e altre aziende di cloud computing guideranno lo sviluppo di nuove applicazioni di intelligenza artificiale, che richiederanno importanti aggiornamenti ai loro cluster di IA, i quali necessitano di un elevato numero di connessioni ottiche.
(III) La parte centrale della comunicazione ottica: moduli ottici + fibre e cavi ottici
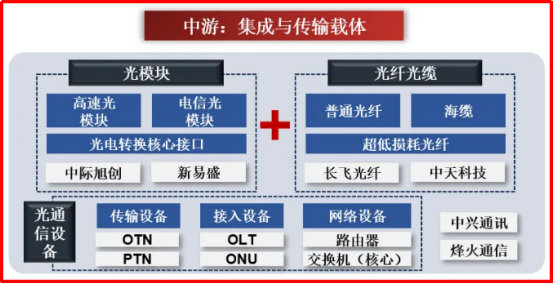 Comunicazione ottica a metà percorso: moduli ottici, fibre ottiche e cavi
Il cuore della comunicazione ottica è rappresentato dal "vettore di integrazione e trasmissione". Il suo scopo principale è connettere i componenti a monte con gli scenari a valle e realizzare l'implementazione della "conversione-trasmissione-rete" del segnale ottico. I moduli ottici costituiscono l'interfaccia principale per la conversione fotoelettrica (inclusi i tipi ad alta velocità e per telecomunicazioni); le fibre e i cavi ottici sono il vettore di trasmissione dei segnali ottici; le apparecchiature di comunicazione ottica sono apparecchiature di rete a livello di sistema, che includono principalmente apparecchiature di base come gli switch. Attualmente, il mercato nazionale delle infrastrutture di calcolo a supporto del calcolo dei dati e dell'intelligenza artificiale è cresciuto da 339.7 miliardi di RMB nel 2020 a 614.4 miliardi di RMB nel 2024. In questo mercato, le risorse di calcolo si classificano al primo posto, con un valore di 385.8 miliardi di RMB nel 2024, pari a circa il 63%; le risorse di rete si classificano al secondo posto, con un valore di 151.6 miliardi di RMB nel 2024, pari a circa il 25%. Le risorse di rete comprendono principalmente prodotti come switch e moduli ottici: il valore degli switch è cresciuto da 31.5 miliardi di RMB nel 2020 a 44.7 miliardi di RMB nel 2024 e si prevede che raggiungerà i 66.9 miliardi di RMB nel 2029; si prevede che le risorse di comunicazione, come i moduli ottici, raggiungeranno in seguito un valore di 97.8 miliardi di RMB.
1.Moduli ottici
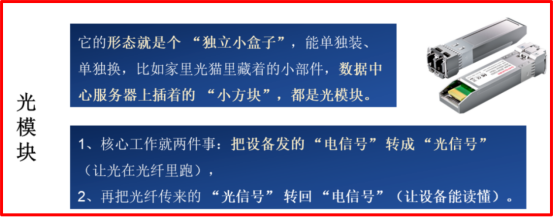 Definizione di modulo ottico
Un modulo ottico funge da "traduttore dedicato" tra segnali elettrici e segnali ottici: le informazioni contenute nei computer e nei telefoni cellulari sono costituite interamente da segnali elettrici, che non possono percorrere lunghe distanze ad alta velocità attraverso le fibre ottiche. Il modulo ottico converte innanzitutto i segnali elettrici in segnali ottici, permettendo alle informazioni di "volare" lungo la fibra ottica fino a destinazione; una volta giunte a destinazione, il modulo ottico riconverte i segnali ottici in segnali elettrici, in modo che l'apparecchiatura possa leggere le informazioni.
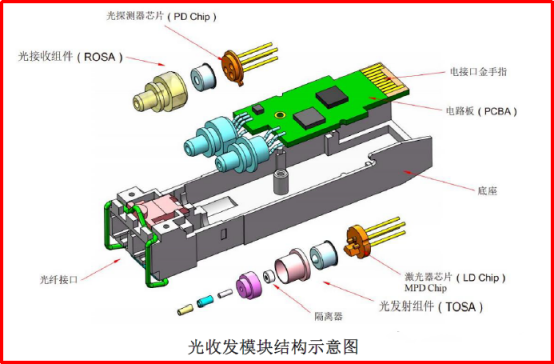 Schema di struttura del modulo ottico
Un modulo ottico è composto principalmente da componenti ottici di trasmissione/ricezione (TOSA, ROSA), un circuito stampato con chip elettronici, un involucro e interfacce. In termini di costo, i dispositivi ottici (inclusi i chip ottici) rappresentano oltre il 70% e costituiscono il cuore della conversione fotoelettrica; i materiali ausiliari come l'involucro, il PCB e i chip di controllo (chip elettronici) rappresentano circa il 30% e sono responsabili dell'incapsulamento fisico e dell'adattamento del segnale. Insieme, questi elementi costituiscono la base hardware del modulo ottico.
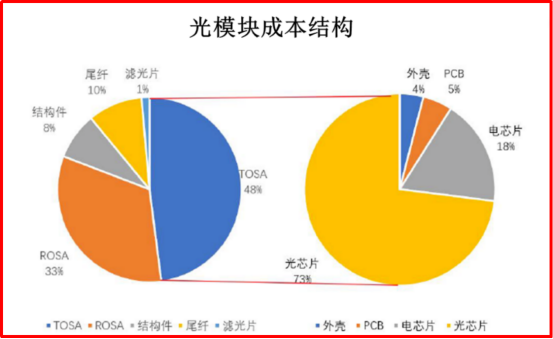 Struttura dei costi del modulo ottico
I moduli ottici ad alta velocità devono basarsi su chip ottici di fascia alta come "elemento centrale di potenza". Modelli di grandi dimensioni come ChatGPT competono per la potenza di calcolo, i server AI necessitano di installare più GPU e i moduli ottici devono essere aggiornati a 800G o superiori per essere sufficienti. I cluster TPU di Google si affidano a reti interamente ottiche per trasmettere dati e la domanda di moduli ottici 800G/1.6T è in costante aumento. Inoltre, a parità di potenza di calcolo, le TPU richiedono molti più moduli ottici rispetto alle GPU e hanno anche requisiti più elevati in termini di densità di trasmissione ottica.
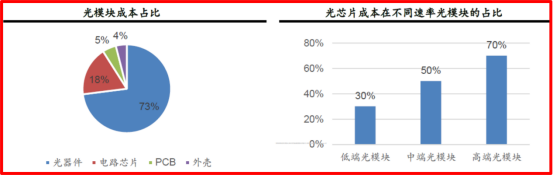 Proporzione del costo del modulo ottico/chip ottico
Nei costi dei moduli ottici, i dispositivi ottici rappresentano il 73%, tra cui i chip ottici rivestono un ruolo chiave: maggiore è la velocità del modulo ottico, maggiore è la percentuale di costo dei chip ottici, che può raggiungere il 30%-70%. Attualmente, i chip ottici di produzione nazionale stanno gradualmente guadagnando terreno nel mercato di fascia alta e il ritmo di sostituzione sta accelerando, consentendo ai produttori nazionali di ottenere maggiori profitti. In parole semplici, il livello dei chip ottici determina la qualità dei moduli ottici: maggiore è la velocità del modulo, maggiore è il valore del chip.
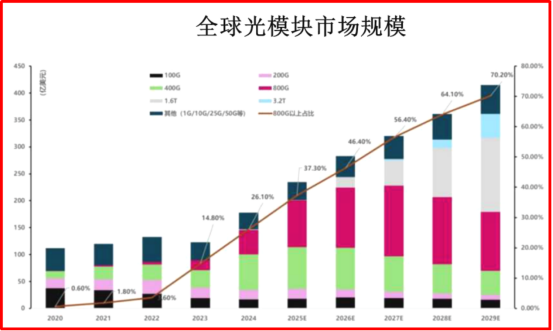 Dimensioni del mercato globale dei moduli ottici nel periodo 2020-2029
Il mercato globale dei moduli ottici è cresciuto costantemente per molti anni, trainato principalmente da applicazioni che richiedono la trasmissione di dati ad alta velocità, come l'intelligenza artificiale, il cloud computing e il 5G: i server di IA devono supportare il funzionamento di grandi modelli e i moduli ottici ne sono i componenti chiave. Dal 2020 al 2024, il valore del mercato globale dei moduli ottici è aumentato da 11.2 miliardi di dollari a 17.8 miliardi di dollari, con un tasso di crescita annuo del 12.2%, e si prevede che raggiungerà i 41.5 miliardi di dollari nel 2029, con un incremento annuo del 18.5%. Tra questi, l'800G, in quanto modello di punta di fascia alta dei moduli ottici ad alta velocità, ha registrato un tasso di crescita annuo del 188.1% dal 2020 al 2024; il modulo ottico di nuova generazione 1.6T, spinto dalla domanda di maggiore larghezza di banda e minore consumo energetico, dovrebbe registrare un tasso di crescita annuo del 180% dal 2024 al 2029 e darà inizio a una crescita esponenziale.
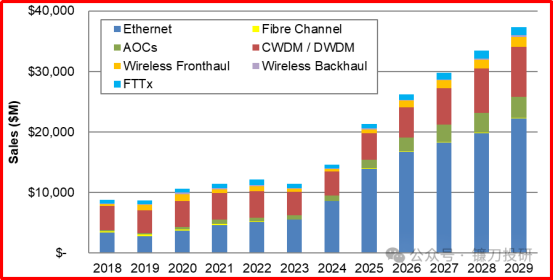 Si prevede che il mercato globale dei moduli ottici supererà i 37 miliardi di dollari nel 2029.
Secondo le previsioni di LightCounting, il mercato globale dei moduli ottici continuerà a espandersi a un tasso di crescita annuo composto (CAGR) del 22% dal 2024 al 2029, e si prevede che le dimensioni del mercato supereranno i 37 miliardi di dollari nel 2029. La crescita è trainata principalmente dalla forte domanda di transceiver ottici Ethernet da parte dei cluster di intelligenza artificiale e dai continui aggiornamenti delle reti DWDM da parte dei fornitori di servizi cloud.
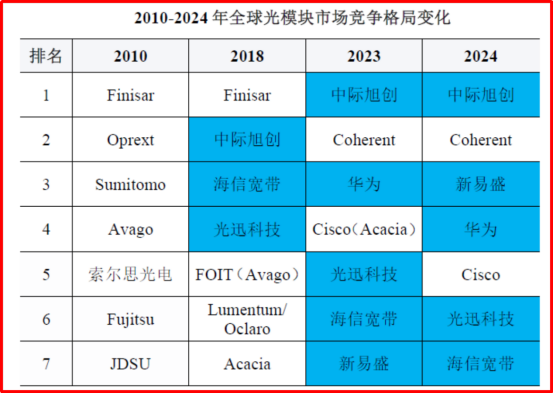 I produttori cinesi occupano una posizione dominante nel mercato globale dei moduli ottici Ethernet.
 Nel 2021, i produttori cinesi di componenti e moduli ottici hanno raggiunto un traguardo storico: per la prima volta, il fatturato dei primi dieci fornitori nazionali ha superato quello dei concorrenti occidentali. Dal 2022 al 2023, il divario di vendite tra i produttori nazionali di moduli ottici e quelli stranieri ha continuato ad ampliarsi, evidenziando la competitività dei fornitori cinesi sul mercato globale. Il 2025 è considerato il primo anno di utilizzo commerciale dei moduli ottici 1.6T. I produttori cinesi occupano una posizione dominante, con spedizioni nella prima metà del 2025 pari al 45% del totale globale e una percentuale di prodotti di fascia alta superiore al 90%.
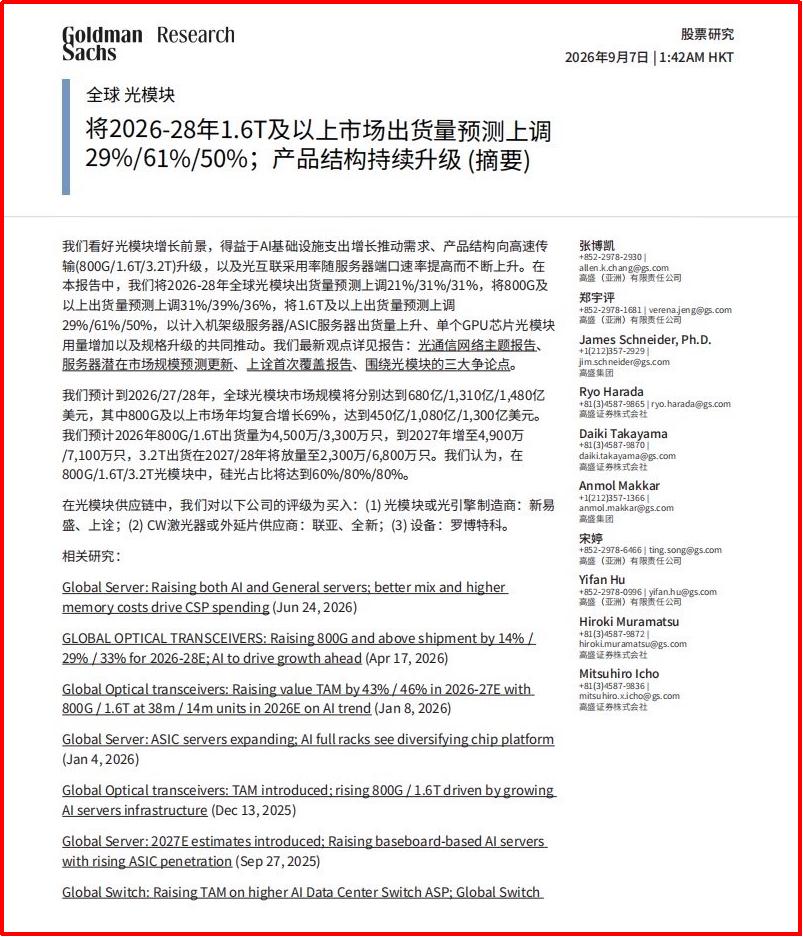
Il 7 settembre 2026, Goldman Sachs ha pubblicato un rapporto approfondito sul settore globale dei moduli ottici.
Il settore sta espandendo rapidamente la propria capacità produttiva. Alcune analisi prevedono che la capacità produttiva globale di moduli ottici da 1.6T potrebbe superare i 30 milioni di unità nel 2026. Il 7 settembre 2026, Goldman Sachs ha pubblicato un report approfondito sul settore globale dei moduli ottici. Basandosi sulla crescita della spesa per le infrastrutture di intelligenza artificiale, sull'aggiornamento della struttura dei prodotti verso la trasmissione ad alta velocità e sulla crescente adozione dell'interconnessione ottica, ha rivisto al rialzo le previsioni per le spedizioni globali di moduli ottici dal 2026 al 2028 rispettivamente del 21%, 31% e 31%, e ha aumentato le previsioni per le spedizioni di moduli da 1.6T e superiori rispettivamente del 29%, 61% e 50%. Goldman Sachs prevede che le dimensioni del mercato globale dei moduli ottici raggiungeranno i 68 miliardi di dollari, 131 miliardi di dollari e 148 miliardi di dollari dal 2026 al 2028, con un aumento rispettivamente del 33%, 81% e 115% rispetto alle previsioni precedenti. Tra questi, il mercato per le tecnologie 800G e superiori presenta un CAGR del 69%, raggiungendo rispettivamente 45 miliardi di dollari, 108 miliardi di dollari e 130 miliardi di dollari.
2. Fibre e cavi ottici
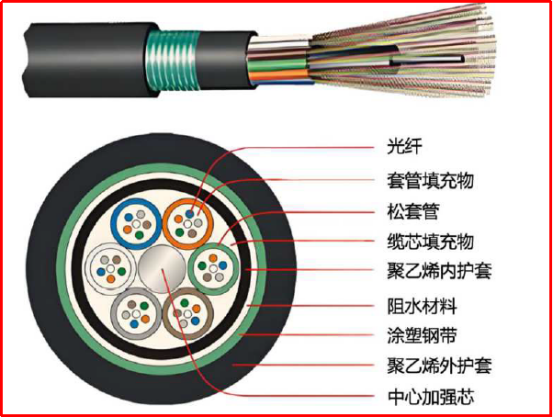
La fibra ottica è una fibra sottile realizzata in vetro o plastica. Il suo nucleo è costituito da un nucleo di quarzo ad alta purezza che trasmette i segnali ottici e da un rivestimento a basso indice di rifrazione che garantisce la riflessione totale, con un rivestimento esterno in resina per aumentarne la durezza. Un cavo ottico è un cavo finito, realizzato raggruppando più fibre ottiche e combinandole con strutture protettive come fili di acciaio di rinforzo e guaine. Può proteggere le fibre ottiche e adattarsi a diversi scenari. La preforma in fibra ottica, che rappresenta il 70% dei costi del cavo ottico, è per lo più prodotta dagli stessi produttori.
La Cina è il "primo produttore e utilizzatore" al mondo di fibre e cavi ottici. Il continuo sviluppo delle infrastrutture di comunicazione nazionali ha determinato una crescita costante della lunghezza dei cavi ottici. Nella prima metà del 2025, la lunghezza totale dei cavi ottici a livello nazionale aveva raggiunto i 73.77 milioni di chilometri (equivalenti a quasi 1,845 volte la circonferenza terrestre), con un aumento del 9.9% rispetto all'anno precedente. Di questi, i cavi ottici per le reti di accesso rappresentavano quasi il 60%, i cavi ottici per i ripetitori di rete locale il 38.5% e i cavi ottici a lunga distanza solo l'1.6%.
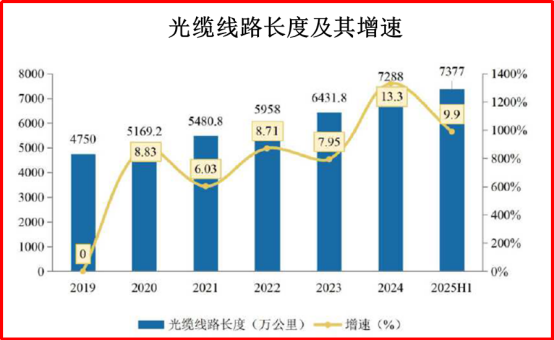 Lunghezza della linea di cavi in fibra ottica e suo tasso di crescita
In risposta al calo della domanda sul mercato interno, le imprese cinesi produttrici di cavi in fibra ottica hanno rafforzato la loro presenza all'estero in un contesto geopolitico complesso: dal 2019 al 2022, il volume delle esportazioni cinesi di cavi in fibra ottica è aumentato da 255,500 tonnellate a 408,800 tonnellate (un incremento del 60%), e il valore delle esportazioni è cresciuto del 41%, raggiungendo il picco nel 2022.
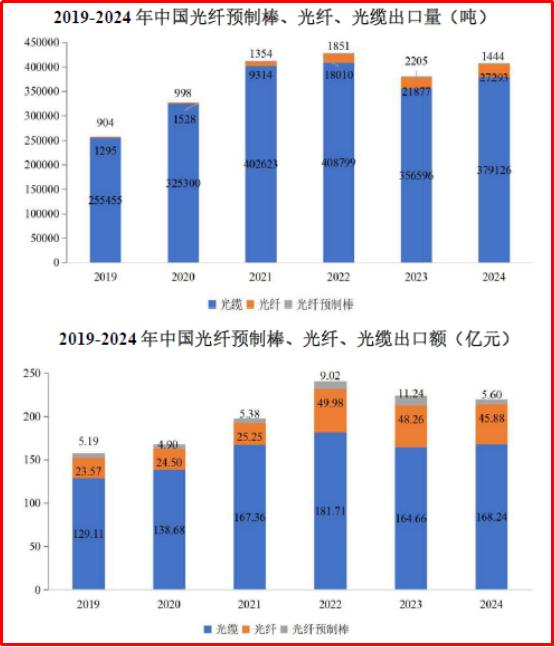
Volume e valore delle esportazioni di preforme, fibre ottiche e cavi ottici in Cina nel periodo 2019-2024.
Nel 2024, il mercato globale delle fibre e dei cavi ottici risultava relativamente concentrato. Le prime 10 aziende appartenevano a 5 paesi, tra cui Stati Uniti, Cina e Giappone, e insieme detenevano il 92% della quota di mercato: Corning si è classificata al primo posto con il 19%. Quattro aziende cinesi, tra cui YOFC e ZTT, sono entrate nella top ten. Tra queste, YOFC (13%), ZTT (11.3%) e Hengtong Optic-Electric (11.2%) si sono classificate rispettivamente dal secondo al quarto posto, mentre FiberHome Telecommunication (9.8%) si è classificata al sesto.
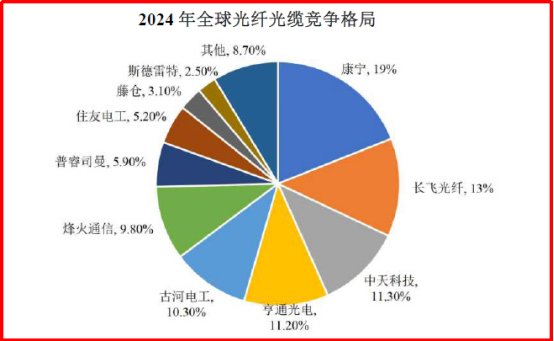 Scenario competitivo globale del settore delle fibre ottiche e dei cavi nel 2024: quattro aziende cinesi, tra cui YOFC, entrano nella top ten.
(IV) A valle della comunicazione ottica: scenari applicativi per apparecchiature e terminali di comunicazione ottica.
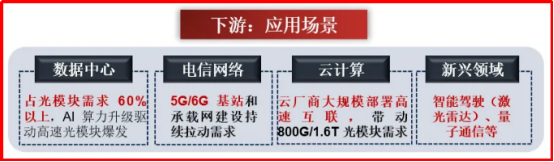 A valle della catena industriale: scenari applicativi per apparecchiature e terminali di comunicazione ottica.
Le apparecchiature per la comunicazione ottica sono dispositivi che trasmettono informazioni utilizzando onde luminose e si basano principalmente su tre componenti: invio, trasmissione e ricezione del segnale. In base al campo di applicazione, si distinguono in apparecchiature di trasmissione e apparecchiature per la comunicazione dati: le apparecchiature di trasmissione includono le apparecchiature di rete di trasmissione e le apparecchiature di rete di accesso. Le apparecchiature di trasmissione più comuni includono ricetrasmettitori ottici, ricetrasmettitori a fibra ottica, ecc.; le apparecchiature di rete di accesso più comuni includono OLT, ONU e ODN, ecc.; le apparecchiature per la comunicazione dati includono principalmente router e switch.
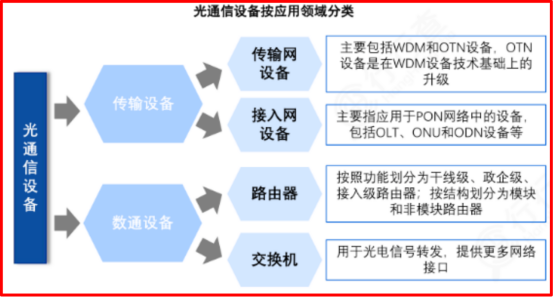 Classificazione comune delle apparecchiature di comunicazione ottica
Kinghelm Qin Xianghong – “Riepilogo completo della catena di fornitura a monte e a valle del settore delle comunicazioni ottiche e analisi dei produttori nazionali ed esteri (Parte 2)” sarà presto disponibile. Restate sintonizzati!
Nota: Alcune delle immagini e dei materiali sopra riportati provengono da Internet e sono utilizzati esclusivamente per promuovere lo scambio e lo sviluppo del settore, non per scopi commerciali. In caso di violazione del copyright, si prega di contattarci.
Raccomandazioni correlate





