


Service Hotline
Nieuws

Nieuws
Kinghelm Publiceert "Een uitgebreide samenvatting van de upstream- en downstream-industrieketen voor optische communicatie en een analyse van binnenlandse en buitenlandse fabrikanten (deel 1)"
2026-09-15
10
Kinghelm Algemeen directeur Song Shiqiang op de Shanghai Munich Electronics Show 2026 W5.317
In 2026, Kinghelm (www.kinghelm.netHet bedrijf is officieel toegetreden tot de optische communicatiesector. Algemeen directeur Song Shiqiang benadrukte: "Optische communicatie omvat de gehele industriële keten van optische chips, optische apparaten, optische modules, optische vezels en kabels, en systeemapparatuur. Het is een kernvraagstuk voor grote projecten zoals 5G/6G-datacenters en het East Data West Computing-project. De wisselwerking tussen technologische innovatie en marktvraag is zeer uitgesproken, omdat de kernvraag snel is verschoven van de traditionele aanleg van openbare netwerken door operators naar opkomende scenario's zoals AI-datacenterinterconnectie, industriële optische privénetwerken en optische interconnectie in de automobielindustrie. Het is ook nauw verbonden met nieuwe eisen zoals rekenkrachtnetwerken en grootschalige AI-modellen. Geavanceerde verpakkings- en siliciumfotonica-integratietechnologieën zijn belangrijke doorbraakrichtingen geworden. China heeft voor 2026 hoogwaardige opto-elektronische chips, CPO-co-packaged optica, volledig optische switching en andere kerntechnologieën aangewezen als belangrijke onderzoeksrichtingen. Er is ruime ruimte voor binnenlandse substitutie in de optische communicatie." Kinghelm (www.kinghelm.com.cnAls fabrikant van originele technologieën en belangrijke deelnemer aan 'binnenlandse substitutie' zal het bedrijf de optische communicatiesector betreden om een nieuw ontwikkelingspad te openen, gericht op het 'hart' van de optische communicatie-industrieketen. Dit is de cruciale kern van binnenlandse substitutie, met betrekking tot zender/ontvangerchips en op indiumfosfide gebaseerde hogesnelheidslaserchips."
 Kinghelm Hoofdingenieur de heer Qin Xianghong aan het werk
Met het oog hierop Kinghelm (www.kinghelm.netHoofdingenieur Qin Xianghong combineerde jarenlange diepgaande onderzoekservaring in de sector met de bestaande onderzoeksresultaten van zijn voorgangers en collega's. Hij volgde de vijf belangrijkste pijlers van de optische communicatie-industrieketen – optische chips, optische apparaten, optische modules, optische vezels en kabels, en transmissieapparatuur – en vatte deze samen in een "Uitgebreid overzicht van de upstream- en downstream-industrieketen van optische communicatie en een analyse van binnenlandse en buitenlandse fabrikanten". Dit overzicht behandelt vier aspecten: 1. Overzicht van optische communicatie – basisprincipes; 2. De optische communicatie-industrieketen – analyse van de upstream-, midstream- en downstream-industrieketens; 3. Belangrijke bedrijven in de Chinese optische communicatie-industrieketen; 4. Toekomstperspectief voor de optische communicatie-industrie. Dit initiatief is gericht op het bevorderen van informatie-uitwisseling, het delen van resources en kennisdeling in de upstream-, midstream- en downstream-sector van de optische communicatie-industrieketen, het realiseren van optimalisatie, integratie en gezamenlijke innovatie binnen de industrieketen, en daarmee het versterken van de wereldwijde invloed van Chinese bedrijven in de sector.
 Kinghelm “Een uitgebreid overzicht van de upstream- en downstream-industrieketen voor optische communicatie en een analyse van binnenlandse en buitenlandse fabrikanten”
(I) Overzicht van optische communicatie
Optische communicatie maakt in essentie gebruik van "licht" als informatiedrager, en glasvezel is de speciale hogesnelheidsverbinding. De kern ervan berust op de wederzijdse omzetting van elektrische en optische signalen om informatieoverdracht mogelijk te maken.
Het transmissieproces is heel duidelijk: informatie bestaat aanvankelijk uit elektrische signalen, net als verpakte goederen; de laserchip aan de zendende kant is het "conversiestation", dat elektrische signalen omzet in optische signalen – net zoals goederen op een optische trein worden geladen en over de glasvezelsnelweg worden vervoerd; na aankomst aan de ontvangende kant zet de detectorchip de optische signalen weer om in elektrische signalen, net zoals het uitpakken van de goederen, zodat de ontvanger de volledige informatie ontvangt.
De informatiestroom is verdeeld in drie stappen: het genereren van optische signalen, het plannen van de transmissie en de identificatie. De belangrijkste componenten hebben elk hun eigen rol: de optische zendontvanger vormt de kern en beheert de generatie, aanpassing en detectie van optische signalen; optische splitters fungeren als verkeersborden, AWG's, VOA's en optische schakelaars als doorstuurders, en optische versterkers zorgen voor een soepele transmissie.
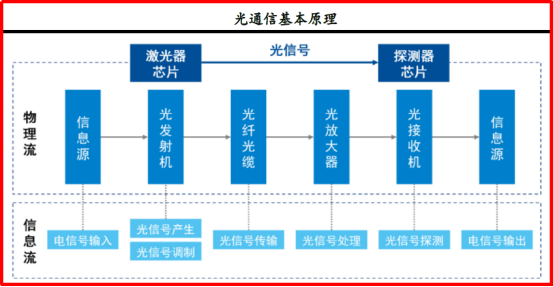 Basisprincipes van optische communicatie
(II) Volledig proces van optische communicatie
Het gehele optische communicatieproces is in feite een complete "productielijn", die van begin tot eind verloopt in de volgorde "optische chip → optische component → optische module → optische communicatieapparatuur → eindgebruiker".
Het begin van de keten bestaat hoofdzakelijk uit optische chips (optische communicatiechips), optische componenten (optische communicatiecomponenten) en optische modules (optische zendontvangermodules) als kernschakels. De optische chips vormen de "kerncomponent" van het hele proces, bevinden zich helemaal aan het begin en zijn tevens de sleutel tot het functioneren van de optische componenten en modules.
Eerst worden optische chips en een reeks componenten samengevoegd tot optische componenten, die vervolgens verder worden verpakt in optische modules. Daarna worden deze optische modules geïnstalleerd in optische communicatieapparatuur voor de middenfase van het proces, en uiteindelijk worden deze apparaten toegepast in de downstream telecommunicatiemarkt, de datacommunicatiemarkt en enkele opkomende markten.
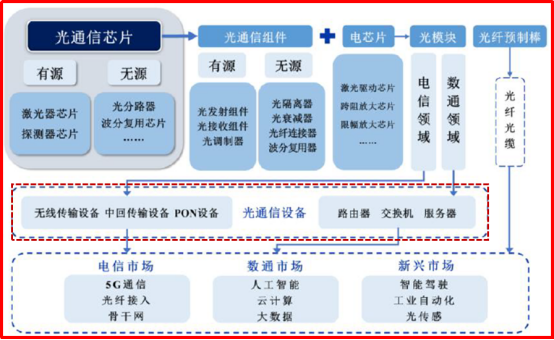
Volledig proces van optische communicatie
(III) De optische communicatie-industrie van China
Optische communicatie is een communicatiemethode die lichtgolven als transmissiemedium gebruikt. Dit vakgebied is een belangrijk onderdeel van China's implementatie van de innovatiegedreven ontwikkelingsstrategie en een belangrijke ontwikkelingsrichting in China's transformatie naar een productiemacht en een wetenschaps- en technologiemacht.
De optische communicatie-industrie omvat meerdere schakels. De sterkste onderhandelingsmacht is geconcentreerd aan de upstream- en downstream-kant. Upstream chipfabrikanten en downstream-klanten zijn relatief sterk, terwijl de mate van kostenbeheersing van midstream-fabrikanten van optische modules hun algehele winstgevendheid bepaalt. Volgens de wereldwijde top tien van optische modules van LightCounting bezetten Chinese fabrikanten zeven posities, waarbij Innolight en Coherent de eerste plaats delen, HiSilicon de vierde plaats, Accelink de vijfde, Hisense Broadband de zesde, Eoptolink de zevende, HGTECH de achtste en Source Photonics de tiende.
(I) Overzicht van de keten van de optische communicatie-industrie
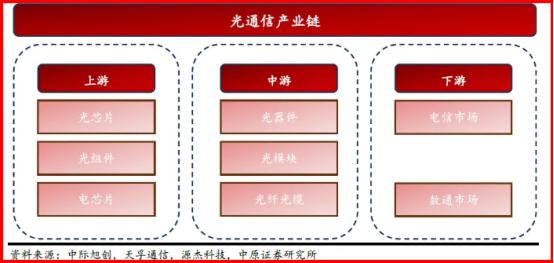 De upstream-, midstream- en downstreamfase van de optische communicatie-industrieketen
In de upstream-, midstream- en downstream-keten van de optische communicatie-industrie bestaat de upstream voornamelijk uit kerncomponenten zoals optische chips, optische componenten en elektrische chips; de midstream omvat optische apparaten, optische modules en optische vezels en kabels; de downstream is, afhankelijk van het toepassingsscenario, onderverdeeld in de telecommunicatiemarkt en de datacommunicatiemarkt.
Door technologische vooruitgang en kostenverlagingen blijft het toepassingsgebied van optische communicatieproducten zich uitbreiden en de marktvraag toenemen:
- Optische chips zijn halfgeleidermaterialen van het III-V-type die foto-elektrische signaalomzetting realiseren;
- Optische componenten omvatten hoofdzakelijk keramische hulzen/ferrules, interfacecomponenten voor optische transceivers, enzovoort. China is momenteel 's werelds grootste productiebasis voor optische componenten en de concurrentie op de markt is hevig.
- Optische chips en optische componenten zijn essentiële elementen bij de productie van optische apparaten: diverse optische componenten worden verwerkt en geassembleerd om optische apparaten te verkrijgen, en meerdere optische apparaten worden verpakt tot optische modules;
- Optische apparaten zijn diverse functionele apparaten die gebruikmaken van het elektronische conversie-effect en vormen essentiële onderdelen van de opto-elektronische technologie;
- Een optische module is een optisch apparaat dat wordt gebruikt voor snelle gegevensoverdracht. De functie ervan is het omzetten van optische signalen naar elektrische signalen, waardoor gegevensoverdracht in communicatienetwerken mogelijk wordt.
(II) Stroomopwaartse kern van optische communicatie: optische chips
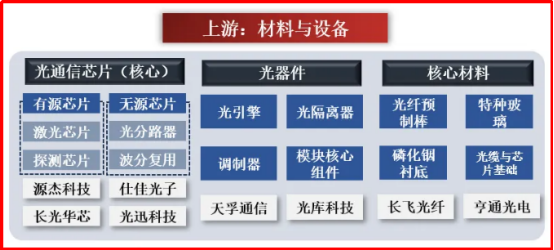 Stroomopwaartse kern van optische communicatie: optische chips
In de beginfase van de gehele optische communicatieketen vormen optische chips de meest cruciale schakel. Optische chips zijn de kerncomponenten voor de omzetting van optische signalen naar elektrische signalen, oftewel de "krachtbron" van de informatieoverdracht. Hun prestaties bepalen direct de transmissiesnelheid van het optische communicatiesysteem. Na integratie en verpakking van optische chips met een reeks ondersteunende componenten worden optische modules met praktische functies gevormd.
Optische chips zijn de "kerncomponenten" van de optische communicatie-industrie en de sleutel tot de normale werking van optische componenten en modules. Of het nu gaat om glasvezelinternet thuis, 4G/5G-netwerken waar mobiele telefoons van afhankelijk zijn, of datacenters die enorme hoeveelheden data opslaan, optische chips zijn cruciaal. Ze beïnvloeden direct de snelheid van de gegevensoverdracht in deze netwerken en of ze stabiel en ononderbroken kunnen functioneren. Ze worden volgens verschillende standaarden als volgt geclassificeerd:
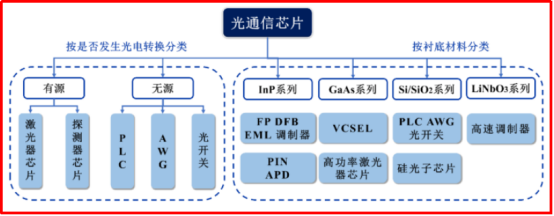 Classificatie van optische chips
De wereldwijde markt voor optische chips groeit gestaag en is uitgegroeid tot de "groeimotor" van de optische communicatie-industrie. Het wereldwijde dataverkeer neemt explosief toe en alle sectoren hebben behoefte aan meer bandbreedte, wat de vraag naar snelle optische modules en bijbehorende chips heeft aangewakkerd. Snelle optische chips van meer dan 40G werken aanzienlijk sneller dan varianten met een lagere en gemiddelde snelheid. Van 2019 tot 2025 is het aandeel snelle optische chips van meer dan 25G in datacenters en de telecomsector blijven toenemen. Naar verwachting zullen 1.6T en zelfs nog snellere optische modules de trend worden voor verbindingen binnen datacenters, om te voldoen aan de toekomstige GPU-vereisten voor meer bandbreedte en hogere rekenkracht. Momenteel versnelt de massaproductie van 1.6T optische modules. Deze trend stelt hogere eisen aan optische chips: diverse chips, waaronder 200G PAM4 EML en CW-lichtbronnen, zullen worden geïntegreerd in 1.6T optische modules.
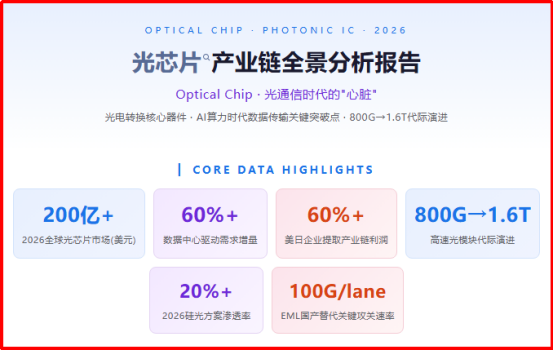 De wereldwijde markt voor optische chips zal naar verwachting in 2026 een omvang van meer dan 20 miljard dollar bereiken.
De wereldwijde markt voor optische chips zal naar verwachting in 2026 de 20 miljard dollar overschrijden, waarbij datacenters meer dan 60% van de groei voor hun rekening nemen. Voor AI-clusters, zoals de NVIDIA DGX-serie, is de verhouding tussen optische modules en chips toegenomen van 1:4 naar meer dan 1:8. De grootschalige productie van 800G optische modules start in 2024, en de batchproductie van 1.6T modules begint. Amazon, Google, Microsoft en andere cloudcomputingbedrijven zullen naar verwachting de ontwikkeling van nieuwe AI-toepassingen aanvoeren, wat grote upgrades van hun AI-clusters vereist. AI-clusters hebben immers een groot aantal optische verbindingen nodig.
(III) Middenfase van optische communicatie: optische modules + optische vezels en kabels
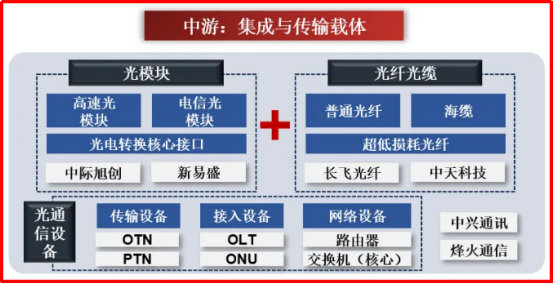 Optische communicatie in de middenfase: optische modules + optische vezels en kabels
De kern van optische communicatie wordt gevormd door de "integratie- en transmissiedrager". De essentie hiervan is het verbinden van upstream-componenten met downstream-scenario's en het realiseren van de implementatie van optische signaalconversie - transmissie - netwerken. Optische modules vormen de kerninterface voor foto-elektrische conversie (inclusief hogesnelheids- en telecommodules); optische vezels en kabels zijn de transmissiedragers van optische signalen; optische communicatieapparatuur is netwerkapparatuur op systeemniveau, voornamelijk bestaande uit kernapparatuur zoals switches. De binnenlandse markt voor computerinfrastructuur ter ondersteuning van data- en AI-computing is momenteel gegroeid van 339.7 miljard RMB in 2020 naar 614.4 miljard RMB in 2024. In deze markt nemen computerbronnen de eerste plaats in, met een omvang van 385.8 miljard RMB in 2024, goed voor ongeveer 63%; netwerkbronnen volgen op de tweede plaats, met een omvang van 151.6 miljard RMB in 2024, goed voor ongeveer 25%. Netwerkmiddelen omvatten hoofdzakelijk producten zoals switches en optische modules: de markt voor switches groeide van 31.5 miljard RMB in 2020 naar 44.7 miljard RMB in 2024 en zal naar verwachting 66.9 miljard RMB bereiken in 2029; de markt voor communicatiemiddelen zoals optische modules zal naar verwachting later een omvang van 97.8 miljard RMB bereiken.
1.optische modules
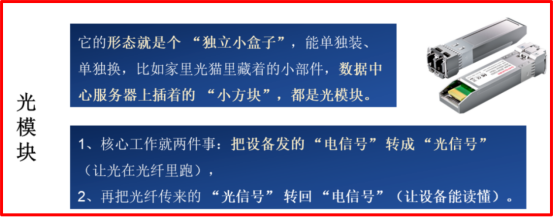 Definitie van een optische module
Een optische module is als een "speciale vertaler" tussen elektrische en optische signalen. De informatie in computers en mobiele telefoons bestaat volledig uit elektrische signalen, die niet over lange afstanden met hoge snelheid door optische vezels kunnen worden verzonden. De optische module zet elektrische signalen eerst om in optische signalen, waardoor de informatie via de optische vezel naar de bestemming kan "vliegen". Na aankomst zet de optische module de optische signalen weer om in elektrische signalen, zodat de apparatuur de informatie kan lezen.
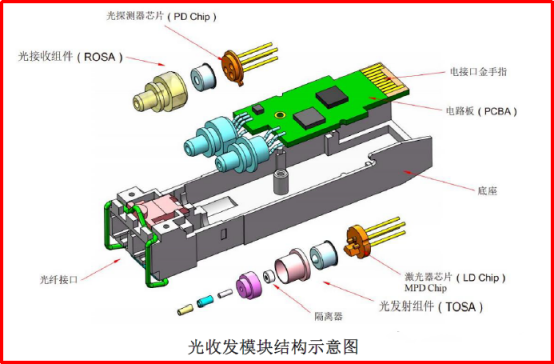 Schematisch diagram van de structuur van een optische module
Een optische module bestaat hoofdzakelijk uit optische zend-/ontvangstcomponenten (TOSA, ROSA), een printplaat met elektronische chips, een behuizing en interfaces. Qua kosten vertegenwoordigen de optische componenten (inclusief optische chips) meer dan 70% en vormen ze de kern van de foto-elektrische conversie; hulpmaterialen zoals de behuizing, de printplaat en de besturingschips (elektronische chips) vertegenwoordigen bijna 30% en zijn verantwoordelijk voor de fysieke verpakking en signaalaanpassing. Samen vormen ze de hardwarebasis van de optische module.
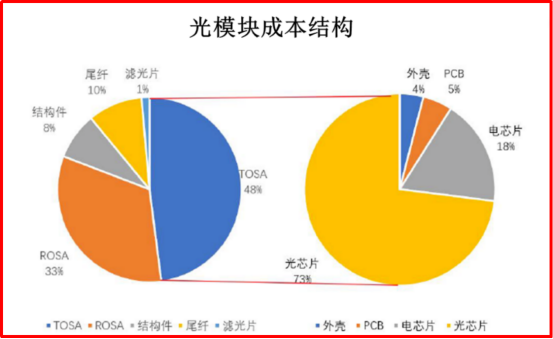 Kostenstructuur van de optische module
Snelle optische modules moeten vertrouwen op hoogwaardige optische chips als de "kernkracht". Grote modellen zoals ChatGPT concurreren om rekenkracht, AI-servers moeten meer GPU's installeren en optische modules moeten ook worden geüpgraded naar 800G of hoger om toereikend te zijn. Google's TPU-clusters gebruiken volledig optische netwerken voor gegevensoverdracht en de vraag naar 800G/1.6T optische modules neemt steeds verder toe. Bovendien vereisen TPU's bij dezelfde rekenkracht veel meer optische modules dan GPU's en stellen ze ook hogere eisen aan de optische transmissiedichtheid.
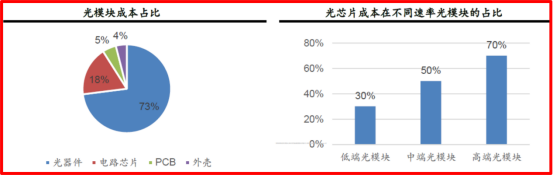 Verhouding kosten optische module/optische chip
In de kosten van optische modules vertegenwoordigen optische componenten 73%, waarbij optische chips een cruciale rol spelen. Hoe hoger de snelheid van de optische module, hoe hoger het aandeel van de optische chips in de kosten, oplopend tot 30% à 70%. Nu winnen binnenlandse optische chips geleidelijk aan terrein in het high-end segment en de substitutie neemt toe, waardoor binnenlandse fabrikanten meer winst kunnen maken. Simpel gezegd: de kwaliteit van de optische chips bepaalt de waarde van de optische modules; hoe hoger de snelheid van de module, hoe waardevoller de chip.
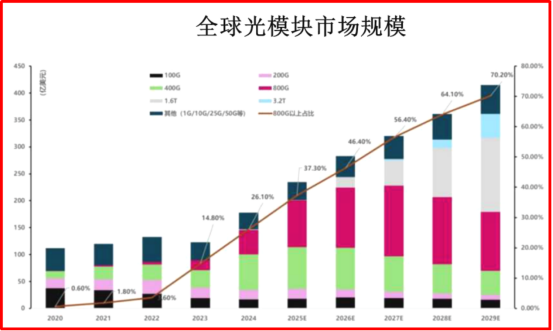 Omvang van de wereldwijde markt voor optische modules 2020-2029
De wereldwijde markt voor optische modules groeit al jaren gestaag, voornamelijk gedreven door toepassingen die snelle gegevensoverdracht vereisen, zoals AI, cloudcomputing en 5G. AI-servers moeten de werking van grote modellen ondersteunen en optische modules zijn daarvan essentiële componenten. Van 2020 tot 2024 steeg de wereldwijde markt voor optische modules van 11.2 miljard dollar naar 17.8 miljard dollar, met een jaarlijkse groei van 12.2%. Naar verwachting zal de markt in 2029 41.5 miljard dollar bereiken, met een jaarlijkse groei van 18.5%. De 800G-module, het belangrijkste high-end model voor snelle optische modules, kende een jaarlijkse groei van 188.1% tussen 2020 en 2024. De volgende generatie 1.6T-optische modules, gedreven door de vraag naar hogere bandbreedte en een lager energieverbruik, zal naar verwachting een jaarlijkse groei van 180% laten zien tussen 2024 en 2029 en een explosieve groei inluiden.
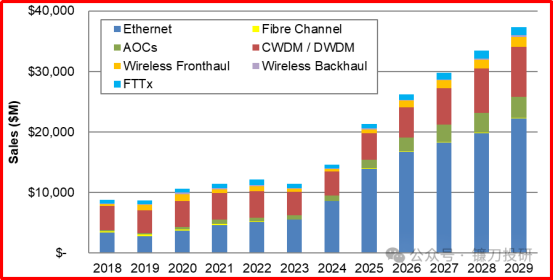 De wereldwijde markt voor optische modules zal naar verwachting in 2029 een omvang van meer dan 37 miljard dollar bereiken.
Volgens de prognose van LightCounting zal de wereldwijde markt voor optische modules blijven groeien met een samengesteld jaarlijks groeipercentage (CAGR) van 22% van 2024 tot 2029, en zal de marktomvang naar verwachting in 2029 de 37 miljard dollar overschrijden. De groei wordt voornamelijk gedreven door de sterke vraag naar optische Ethernet-transceivers vanuit AI-clusters en de continue upgrades van DWDM-netwerken door cloudserviceproviders.
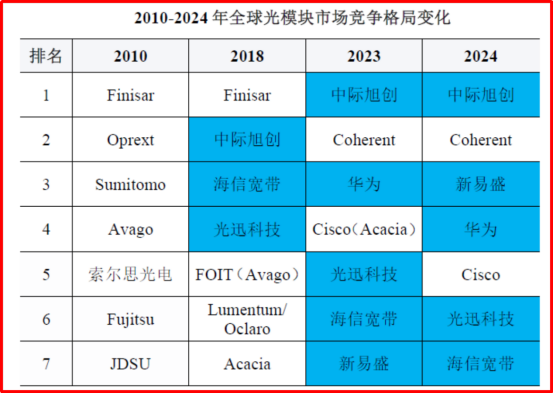 Chinese fabrikanten bekleden een dominante positie op de wereldwijde markt voor optische Ethernet-modules.
 In 2021 bereikten Chinese fabrikanten van optische componenten en modules een historische doorbraak: de omzet van de tien grootste binnenlandse leveranciers overtrof voor het eerst die van westerse concurrenten. Van 2022 tot 2023 bleef het verschil in omzet tussen Chinese en buitenlandse fabrikanten van optische modules toenemen, wat de concurrentiekracht van Chinese leveranciers op de wereldmarkt onderstreept. 2025 wordt beschouwd als het eerste jaar van commercieel gebruik van 1.6T optische modules. Chinese fabrikanten bekleden een dominante positie, met leveringen in de eerste helft van 2025 die goed zijn voor 45% van het wereldwijde totaal en een productie-efficiëntie van hoogwaardige producten van meer dan 90%.
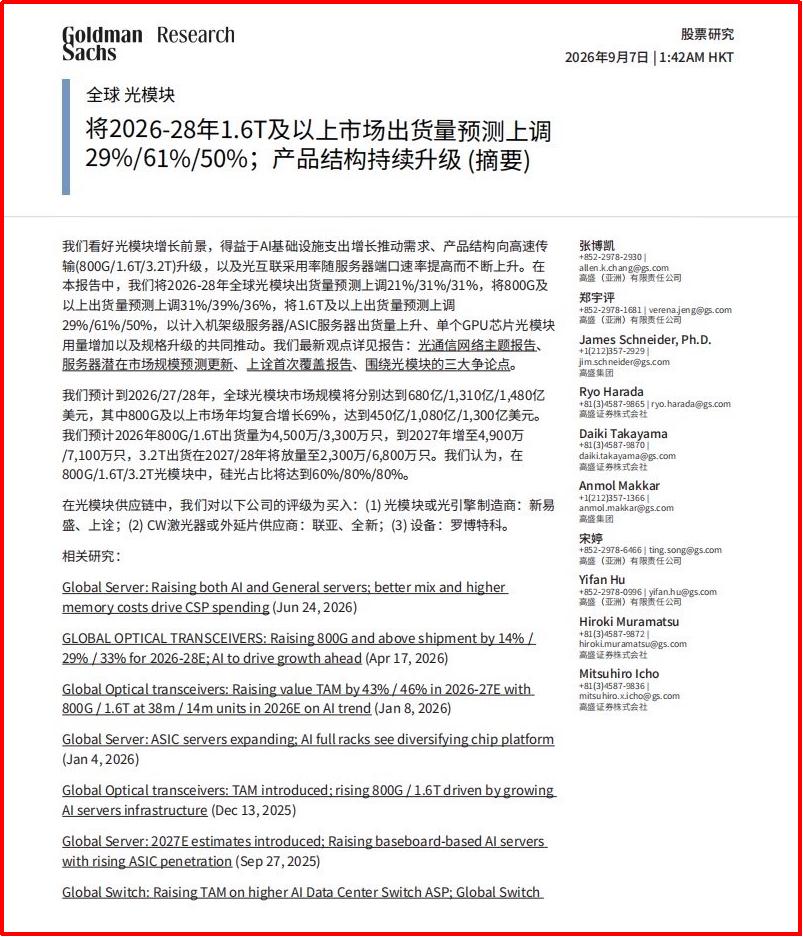
Op 7 september 2026 publiceerde Goldman Sachs een diepgaand rapport over de wereldwijde optische module-industrie.
De industrie breidt de capaciteit snel uit. Sommige analyses voorspellen dat de wereldwijde productiecapaciteit voor optische modules van 1.6 T in 2026 de 30 miljoen eenheden zou kunnen overschrijden. Op 7 september 2026 publiceerde Goldman Sachs een diepgaand rapport over de wereldwijde optische module-industrie. Op basis van de groeiende investeringen in AI-infrastructuur, de verbetering van de productstructuur richting snelle transmissie en de toenemende toepassing van optische interconnecties, verhoogde Goldman Sachs de prognoses voor de wereldwijde leveringen van optische modules van 2026 tot 2028 met respectievelijk 21%, 31% en 31%, en de prognoses voor leveringen van 1.6 T en hoger met respectievelijk 29%, 61% en 50%. Goldman Sachs verwacht dat de wereldwijde markt voor optische modules tussen 2026 en 2028 een omvang van 68 miljard dollar, 131 miljard dollar en 148 miljard dollar zal bereiken, een stijging van respectievelijk 33%, 81% en 115% ten opzichte van eerdere prognoses. De markt voor 800G en hoger kent een samengestelde jaarlijkse groei van 69% en bereikt respectievelijk 45 miljard dollar, 108 miljard dollar en 130 miljard dollar.
2. Optische vezels en kabels
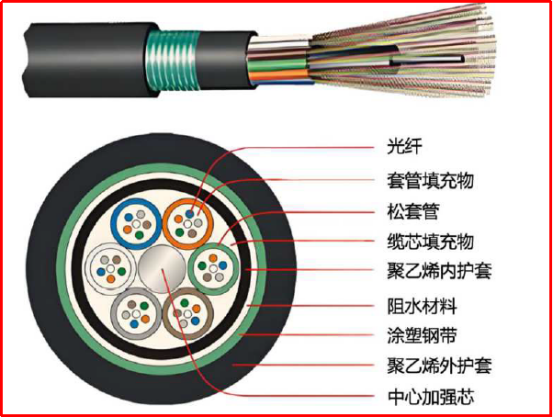
Een optische vezel is een dunne vezel gemaakt van glas of kunststof. De kern bestaat uit een zeer zuivere kwartskern die optische signalen doorgeeft en een mantel met een lage brekingsindex die zorgt voor totale reflectie, met een buitenste harslaag voor extra hardheid. Een optische kabel is een afgewerkte kabel die wordt gemaakt door meerdere optische vezels te bundelen en te combineren met beschermende structuren zoals verstevigende staaldraden en mantels. Deze beschermen de optische vezels en maken de kabel geschikt voor verschillende toepassingen. De optische vezelvoorvorm, die 70% van de kosten van een optische kabel uitmaakt, wordt meestal door de fabrikanten zelf geproduceerd.
China is 's werelds grootste producent en gebruiker van glasvezels en -kabels. De voortdurende verbetering van de binnenlandse communicatie-infrastructuur heeft geleid tot een gestage groei van de lengte van het glasvezelkabelnetwerk. Eind 2025 bedroeg de totale lengte van de glasvezelkabels in het hele land 73.77 miljoen kilometer (bijna 1,845 keer de omtrek van de aarde), een stijging van 9.9% ten opzichte van het jaar ervoor. Hiervan bestond bijna 60% uit toegangskabels, 38.5% uit lokale relaiskabels en slechts 1.6% uit langeafstandskabels.
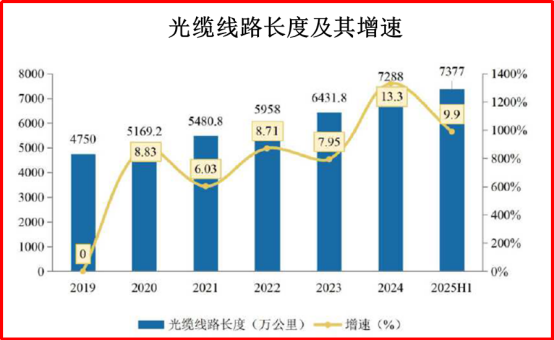 Lengte van optische kabelverbindingen en de groeisnelheid ervan
Als reactie op de afnemende vraag op de binnenlandse markt hebben Chinese bedrijven die optische kabels produceren hun activiteiten in het buitenland versterkt in een complexe geopolitieke omgeving: van 2019 tot 2022 steeg het exportvolume van optische kabels uit China van 255,500 ton naar 408,800 ton (een stijging van 60%), en de exportwaarde nam met 41% toe, met een piek in 2022.
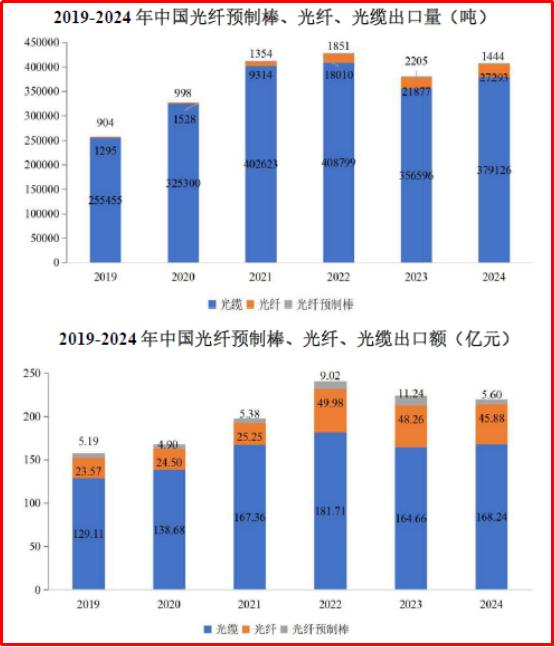
Exportvolume en exportwaarde van optische vezelpreforms, optische vezels en optische kabels in China tussen 2019 en 2024
In 2024 was de wereldwijde markt voor glasvezel en glasvezelkabel relatief geconcentreerd. De top 10 bedrijven waren afkomstig uit 5 landen, waaronder de Verenigde Staten, China en Japan, en waren samen goed voor 92% van het marktaandeel: Corning stond op de eerste plaats met 19%. Vier Chinese bedrijven, waaronder YOFC en ZTT, behoorden tot de top tien. Van deze bedrijven behaalden YOFC (13%), ZTT (11.3%) en Hengtong Optic-Electric (11.2%) de tweede tot en met de vierde plaats, terwijl FiberHome Telecommunication (9.8%) de zesde plaats bekleedde.
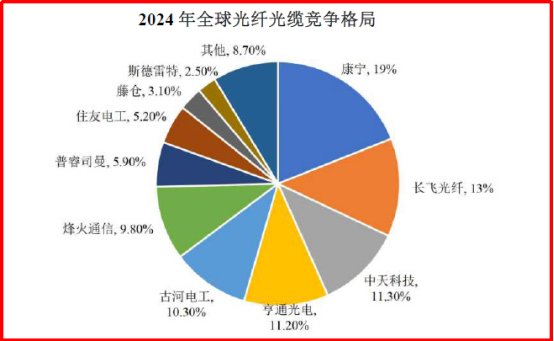 Concurrentiel landschap van glasvezel- en kabelbedrijven wereldwijd in 2024: Vier Chinese bedrijven, waaronder YOFC, betreden de top tien.
(IV) Stroomafwaarts van optische communicatie: Toepassingsscenario's voor optische communicatieapparatuur en terminals
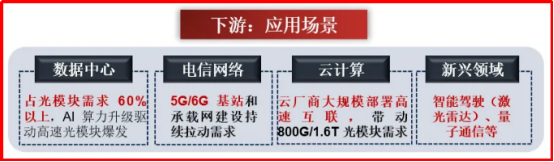 Stroomafwaarts in de industriële keten: Toepassingsscenario's voor optische communicatieapparatuur en -terminals
Optische communicatieapparatuur is apparatuur die informatie verzendt met behulp van lichtgolven en bestaat in de kern uit drie onderdelen: signaalverzending, transmissie en ontvangst. Op basis van het toepassingsgebied wordt het onderverdeeld in transmissieapparatuur en datacommunicatieapparatuur: transmissieapparatuur omvat apparatuur voor het transmissienetwerk en het toegangsnetwerk. Veelvoorkomende transmissieapparatuur omvat optische transceivers, glasvezeltransceivers, enz.; veelvoorkomende apparatuur voor het toegangsnetwerk omvat OLT-, ONU- en ODN-apparatuur, enz.; datacommunicatieapparatuur omvat hoofdzakelijk routers en switches.
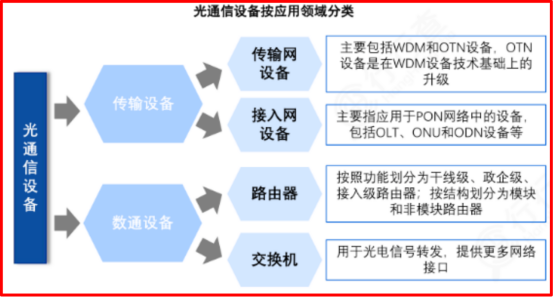 Algemene classificatie van optische communicatieapparatuur
Kinghelm Qin Xianghong – “Een uitgebreid overzicht van de upstream- en downstream-industrieketen voor optische communicatie en een analyse van binnenlandse en buitenlandse fabrikanten (deel 2)” verschijnt binnenkort. Blijf op de hoogte!
Disclaimer: Een deel van de bovenstaande afbeeldingen en materialen is afkomstig van internet en dient uitsluitend ter bevordering van branche-uitwisseling en -ontwikkeling. Het is niet bedoeld voor commercieel gebruik. Neem bij inbreuk op auteursrechten contact met ons op.
Related Recommendations





