


Service-Hotline
Nachrichten

Nachrichten
Kinghelm Veröffentlicht „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse inländischer und ausländischer Hersteller (Teil 1)“
2026-09-15
10
Kinghelm Geschäftsführer Song Shiqiang auf der Shanghai Munich Electronics Show 2026, W5.317
In 2026, Kinghelm (www.kinghelm.net) ist offiziell in den Bereich der optischen Kommunikation eingetreten. Geschäftsführer Song Shiqiang betonte: „Die optische Kommunikation umfasst die gesamte Wertschöpfungskette von optischen Chips, optischen Bauelementen und Modulen über Glasfasern und -kabel bis hin zu Systemausrüstung. Sie ist ein zentraler Bedarfszweig für Großprojekte wie 5G/6G-Rechenzentren und das East Data West Computing-Projekt. Die Wechselwirkung zwischen technologischer Weiterentwicklung und Marktnachfrage ist sehr ausgeprägt, da sich der Kernbedarf rasant vom traditionellen Aufbau öffentlicher Netze hin zu neuen Anwendungsbereichen wie der Vernetzung von KI-Rechenzentren, industriellen optischen Privatnetzen und der optischen Vernetzung in der Automobilindustrie verlagert hat und eng mit neuen Anforderungen wie Rechenleistungsnetzen und großen KI-Modellen verknüpft ist. Fortschrittliche Packaging- und Siliziumphotonik-Integrationstechnologien haben sich zu zentralen Entwicklungsrichtungen entwickelt. China hat für 2026 High-End-optoelektronische Chips, CPO-basierte Optiken, volloptische Schaltsysteme und weitere Kerntechnologien als wichtige Forschungsrichtungen definiert. Es besteht ein großes Potenzial für die Substitution von Produkten durch inländische Hersteller im Bereich der optischen Kommunikation.“ Kinghelm (www.kinghelm.com.cnAls Originaltechnologiehersteller und wichtiger Akteur im Bereich der inländischen Substitution wird das Unternehmen in den Bereich der optischen Kommunikation einsteigen, um einen neuen Entwicklungspfad zu eröffnen und dabei das Herzstück der optischen Kommunikationsindustriekette anzuvisieren. Dies ist das zentrale, kritische Glied der inländischen Substitution, das Sender-/Empfängerchips und auf Indiumphosphid basierende Hochgeschwindigkeitslaserchips umfasst.
 Kinghelm Chefingenieur Herr Qin Xianghong arbeitet
In Anbetracht dessen, Kinghelm (www.kinghelm.netChefingenieur Qin Xianghong nutzte seine langjährige Erfahrung in der Branchenforschung und die Forschungsergebnisse seiner Vorgänger und Kollegen, um die fünf Hauptbereiche der optischen Kommunikationsindustrie – optische Chips, optische Bauelemente, optische Module, Glasfasern und Kabel sowie Übertragungstechnik – zu analysieren und eine umfassende Studie mit dem Titel „Eine detaillierte Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikation und eine Analyse in- und ausländischer Hersteller“ zu erstellen. Die Studie gliedert sich in vier Aspekte: 1. Überblick über die optische Kommunikation – Grundlagen; 2. Optische Kommunikationsindustrie – Analyse der vorgelagerten, mittleren und nachgelagerten Wertschöpfungsketten; 3. Schlüsselunternehmen der chinesischen optischen Kommunikationsindustrie; 4. Ausblick für die optische Kommunikationsindustrie. Ziel dieser Initiative ist es, den Informationsaustausch, die gemeinsame Nutzung von Ressourcen und den Wissensaufbau entlang der gesamten Wertschöpfungskette der optischen Kommunikation zu fördern, die Optimierung, Integration und kollaborative Innovation der Wertschöpfungskette zu realisieren und dadurch die globale Wettbewerbsposition chinesischer Unternehmen zu stärken.
 Kinghelm „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse inländischer und ausländischer Hersteller“
(I) Überblick über die optische Kommunikation
Die optische Kommunikation nutzt im Wesentlichen Licht als Informationsträger, und Glasfaser ist die dedizierte Hochgeschwindigkeits-Datenautobahn. Ihr Kern beruht auf der gegenseitigen Umwandlung zwischen elektrischen und optischen Signalen zur Informationsübertragung.
Der Übertragungsprozess ist sehr einfach: Informationen liegen zunächst als elektrische Signale vor, ähnlich wie verpackte Waren; der Laserchip am Senderende ist die „Umwandlungsstation“, die elektrische Signale in optische Signale umwandelt – genau wie das Verladen von Waren auf einen optischen Zug und deren Transport über die Glasfaserautobahn; nach Erreichen des Empfängerendes wandelt der Detektorchip die optischen Signale wieder in elektrische Signale um, wie das Auspacken der Waren, sodass der Empfänger die vollständigen Informationen erhält.
Der Informationsfluss gliedert sich in drei Schritte: Erzeugung optischer Signale, Sendeplanung und Identifizierung. Jede Schlüsselkomponente hat ihre spezifische Funktion: Die optische Sende- und Empfangseinheit bildet das Kernstück und steuert die Erzeugung, Anpassung und Detektion optischer Signale; optische Splitter fungieren wie Verkehrsschilder, AWG, VOA und optische Schalter sind die Signalverteiler, und optische Verstärker verstärken die Signale. Gemeinsam gewährleisten sie eine reibungslose Übertragung.
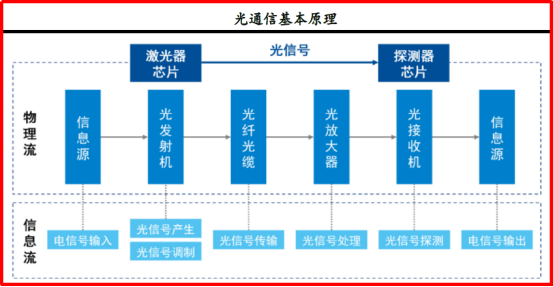 Grundprinzipien der optischen Kommunikation
(II) Vollständiger Prozess der optischen Kommunikation
Der gesamte optische Kommunikationsprozess gleicht einer kompletten „Produktionslinie“, die vom Anfang bis zum Ende in der Reihenfolge „optischer Chip → optische Komponente → optisches Modul → optisches Kommunikationsgerät → Endgerätemarkt“ abläuft.
Die vorgelagerte Wertschöpfungskette besteht im Wesentlichen aus optischen Chips (optische Kommunikationschips), optischen Komponenten (optische Kommunikationskomponenten) und optischen Modulen (optische Transceiver-Module) als Kernglieder. Die optischen Chips bilden dabei die zentrale Komponente des gesamten Prozesses, da sie ganz vorne stehen und die Grundlage für die Herstellung optischer Komponenten und Module bilden.
Zunächst werden optische Chips und verschiedene Komponenten zu optischen Bauteilen montiert und anschließend zu optischen Modulen verkapselt. Danach werden die optischen Module in optische Kommunikationsgeräte eingebaut, und schließlich finden diese Geräte Anwendung in nachgelagerten Telekommunikationsmärkten, Datenkommunikationsmärkten und einigen aufstrebenden Märkten.
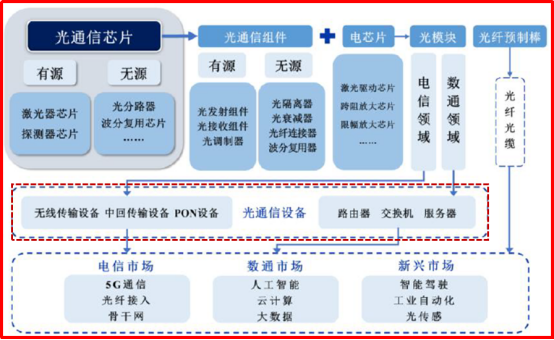
Vollständiger Prozess der optischen Kommunikation
(III) Chinas optische Kommunikationsindustrie
Optische Kommunikation ist ein Kommunikationsverfahren, das Lichtwellen als Übertragungsmedium nutzt. Dieser Bereich ist ein wichtiger Bestandteil der Umsetzung der innovationsgetriebenen Entwicklungsstrategie Chinas und ein bedeutender Entwicklungszweig im Rahmen des Wandels Chinas zu einer Produktions- und Technologiemacht.
Die optische Kommunikationsindustrie umfasst mehrere Glieder. Die größte Marktmacht konzentriert sich auf die vorgelagerten und nachgelagerten Bereiche. Chiphersteller und nachgelagerte Kunden sind relativ stark, während die Kostenkontrolle der Hersteller optischer Module im mittleren Bereich deren Gesamtrentabilität bestimmt. Laut dem globalen Top-Ten-Ranking optischer Module von LightCounting belegen chinesische Hersteller sieben Plätze. Innolight und Coherent teilen sich den ersten Platz, HiSilicon belegt den vierten, Accelink den fünften, Hisense Broadband den sechsten, Eoptolink den siebten, HGTECH den achten und Source Photonics den zehnten Platz.
(I) Überblick über die Wertschöpfungskette der optischen Kommunikationsindustrie
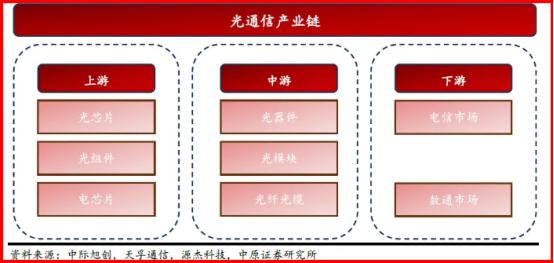 Die vorgelagerten, mittleren und nachgelagerten Bereiche der optischen Kommunikationsindustrie
In der Wertschöpfungskette der optischen Kommunikationsindustrie, die sich in Upstream, Midstream und Downstream unterteilt, besteht der Upstream-Bereich hauptsächlich aus Kernkomponenten wie optischen Chips, optischen Komponenten und elektrischen Chips; der Midstream-Bereich umfasst optische Geräte, optische Module sowie optische Fasern und Kabel; der Downstream-Bereich ist nach Anwendungsszenario in den Telekommunikationsmarkt und den Datenkommunikationsmarkt unterteilt.
Dank des technologischen Fortschritts und der Kostensenkung erweitert sich der Anwendungsbereich optischer Kommunikationsprodukte stetig, und die Marktnachfrage steigt kontinuierlich:
- Optische Chips bestehen aus III-V-Verbindungshalbleitermaterialien und realisieren die Umwandlung von photoelektrischen Signalen.
- Zu den optischen Komponenten gehören hauptsächlich Keramikhülsen/Ferrulen, optische Transceiver-Schnittstellenkomponenten usw. China ist derzeit der weltweit größte Produktionsstandort für optische Komponenten, und der Wettbewerb auf dem Markt ist heftig.
- Optische Chips und optische Komponenten sind Schlüsselelemente bei der Herstellung optischer Geräte: Verschiedene optische Komponenten werden verarbeitet und zusammengebaut, um optische Geräte zu erhalten, und mehrere optische Geräte werden zu optischen Modulen zusammengefasst;
- Optische Bauelemente sind verschiedene Funktionsgeräte, die unter Verwendung des elektronischen Wandlungseffekts hergestellt werden und wichtige und zentrale Komponenten der optoelektronischen Technologie darstellen.
- Ein optisches Modul ist ein optisches Gerät zur Hochgeschwindigkeits-Datenübertragung. Seine Funktion besteht in der Umwandlung optischer und elektrischer Signale, wodurch die Datenübertragung in Kommunikationsnetzen ermöglicht wird.
(II) Upstream-Kern der optischen Kommunikation: Optische Chips
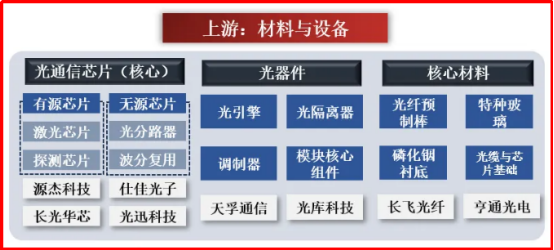 Kern der optischen Kommunikation: Optische Chips
Im vorgelagerten Bereich der gesamten Wertschöpfungskette der optischen Kommunikationsindustrie sind optische Chips das zentrale Glied. Sie sind die Kernkomponenten für die Umwandlung optischer und elektrischer Signale und somit der „Motor“ der Informationsübertragung. Ihre Leistungsfähigkeit bestimmt direkt die Übertragungsgeschwindigkeit des optischen Kommunikationssystems. Durch die Integration und das Packaging der optischen Chips mit einer Reihe von unterstützenden Komponenten entstehen optische Module mit praktischen Funktionen.
Optische Chips sind die zentralen Komponenten der optischen Kommunikationsindustrie und der Schlüssel zum reibungslosen Betrieb optischer Komponenten und Module. Ob Glasfaser-Breitbandanschlüsse für Privathaushalte, 4G/5G-Netze für Mobiltelefone oder Rechenzentren mit riesigen Datenmengen – optische Chips sind unverzichtbar. Sie beeinflussen direkt die Übertragungsgeschwindigkeit und den stabilen, unterbrechungsfreien Betrieb dieser Netze. Sie werden nach verschiedenen Standards wie folgt klassifiziert:
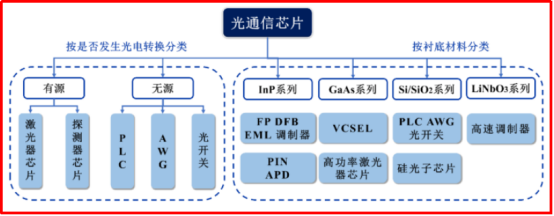 Klassifizierung optischer Chips
Der globale Markt für optische Chips wächst stetig und entwickelt sich zum Wachstumsmotor der optischen Kommunikationsindustrie. Der weltweite Datenverkehr nimmt rasant zu, und alle Branchen benötigen höhere Bandbreiten. Dies treibt die Entwicklung von Hochgeschwindigkeits-Optikmodulen und den dazugehörigen Chips voran. Optische Hochgeschwindigkeits-Chips mit Bandbreiten über 40 Gbit/s arbeiten deutlich schneller als ihre Varianten mit niedrigeren und mittleren Geschwindigkeiten. Von 2019 bis 2025 ist der Anteil von Hochgeschwindigkeits-Optikchips mit Bandbreiten über 25 Gbit/s in Rechenzentren und im Telekommunikationsbereich kontinuierlich gestiegen. Es wird erwartet, dass optische Module mit 1.6 Tbit/s und noch höheren Geschwindigkeiten zum Standard für Verbindungen in Rechenzentren werden, um den zukünftigen Anforderungen von GPUs an höhere Bandbreite und Rechenleistung gerecht zu werden. Derzeit schreitet die Massenproduktion von 1.6-Tbit/s-Optikmodulen rasant voran. Dieser Trend stellt höhere Anforderungen an optische Chips: Verschiedene Chips, darunter 200-Gbit/s-PAM4-EML- und CW-Lichtquellen, werden in 1.6-Tbit/s-Optikmodulen zum Einsatz kommen.
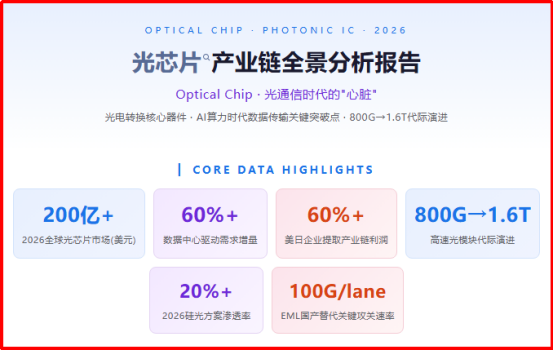 Der globale Markt für optische Chips wird im Jahr 2026 voraussichtlich ein Volumen von über 20 Milliarden US-Dollar erreichen.
Der globale Markt für optische Chips wird voraussichtlich 2026 ein Volumen von über 20 Milliarden US-Dollar erreichen, wobei Rechenzentren mehr als 60 % zum Wachstum beitragen. Bei KI-Clustern, wie sie beispielsweise von der NVIDIA DGX-Serie repräsentiert werden, hat sich das Verhältnis von optischen Modulen zu Chips von 1:4 auf über 1:8 erhöht. Optische Module mit 800G-Kapazität werden seit 2024 in großen Stückzahlen gefertigt, und die Auslieferung von 1.6T-Modulen hat begonnen. Amazon, Google, Microsoft und andere Cloud-Computing-Anbieter werden voraussichtlich die Entwicklung neuer KI-Anwendungen vorantreiben, die umfangreiche Upgrades ihrer KI-Cluster erfordern. Diese KI-Cluster benötigen wiederum eine große Anzahl optischer Verbindungen.
(III) Optische Kommunikation im mittleren Bereich: Optische Module + Optische Fasern und Kabel
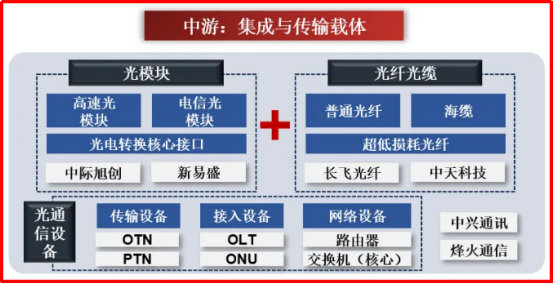 Optische Kommunikationsmittelstromversorgung: Optische Module + Optische Fasern und Kabel
Die zentrale Komponente der optischen Kommunikation ist die Integration und Übertragung von Signalen. Ihre Kernaufgabe besteht darin, vorgelagerte Komponenten mit nachgelagerten Systemen zu verbinden und die optische Signalumwandlung, -übertragung und -vernetzung zu realisieren. Optische Module bilden die Schnittstelle für die photoelektrische Wandlung (einschließlich Hochgeschwindigkeits- und Telekommunikationsmodulen); Glasfasern und -kabel dienen der Übertragung optischer Signale; optische Kommunikationsgeräte sind Systemnetzwerkgeräte, hauptsächlich Kernkomponenten wie Switches. Derzeit ist der heimische Markt für Recheninfrastruktur zur Unterstützung von Daten- und KI-Computing von 339.7 Milliarden RMB im Jahr 2020 auf 614.4 Milliarden RMB im Jahr 2024 gewachsen. In diesem Markt belegen Rechenressourcen mit einem Volumen von 385.8 Milliarden RMB im Jahr 2024 und einem Anteil von rund 63 % den ersten Platz; Netzwerkressourcen folgen mit einem Volumen von 151.6 Milliarden RMB im Jahr 2024 und einem Anteil von rund 25 %. Zu den Netzwerkressourcen zählen hauptsächlich Produkte wie Switches und optische Module: Der Wert der Switches stieg von 31.5 Milliarden RMB im Jahr 2020 auf 44.7 Milliarden RMB im Jahr 2024 und wird voraussichtlich im Jahr 2029 66.9 Milliarden RMB erreichen; bei Kommunikationsressourcen wie optischen Modulen wird später mit einem Wert von 97.8 Milliarden RMB gerechnet.
1.Optische Module
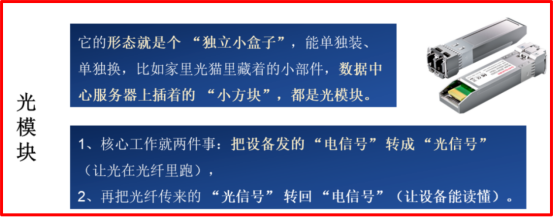 Definition des optischen Moduls
Ein optisches Modul fungiert als „spezieller Übersetzer“ zwischen elektrischen und optischen Signalen. Die Informationen in Computern und Mobiltelefonen bestehen ausschließlich aus elektrischen Signalen, die sich nicht schnell und über große Entfernungen durch Glasfasern übertragen lassen. Das optische Modul wandelt die elektrischen Signale zunächst in optische Signale um, sodass die Informationen entlang der Glasfaser zu ihrem Zielort „fliegen“ können. Dort angekommen, wandelt das Modul die optischen Signale wieder in elektrische Signale zurück, damit das Gerät die Informationen auslesen kann.
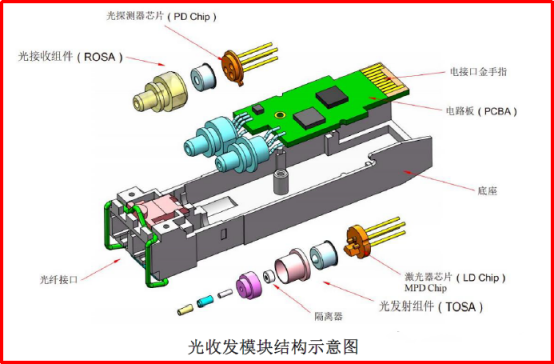 Schematische Darstellung der optischen Modulstruktur
Ein optisches Modul besteht hauptsächlich aus optischen Sende-/Empfangskomponenten (TOSA, ROSA), einer Leiterplatte mit elektronischen Chips, einem Gehäuse und Schnittstellen. Optische Bauelemente (einschließlich optischer Chips) machen über 70 % der Kosten aus und bilden das Herzstück der photoelektrischen Wandlung. Hilfsmaterialien wie Gehäuse, Leiterplatte und Steuerchips (elektronische Chips) machen knapp 30 % aus und sind für die physische Verpackung und Signalanpassung verantwortlich. Zusammen bilden sie die Hardware-Grundlage des optischen Moduls.
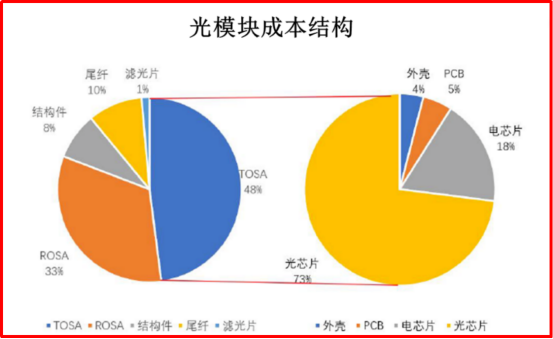 Kostenstruktur des optischen Moduls
Hochgeschwindigkeits-Optikmodule benötigen leistungsstarke optische Chips als zentrale Recheneinheit. Große Modelle wie ChatGPT konkurrieren um Rechenleistung, KI-Server benötigen mehr GPUs, und auch die optischen Module müssen auf 800G oder höher aufgerüstet werden, um ausreichend Leistung zu erbringen. Googles TPU-Cluster nutzen optische Netzwerke zur Datenübertragung, und die Nachfrage nach 800G/1.6T-Optikmodulen steigt stetig. Darüber hinaus benötigen TPUs bei gleicher Rechenleistung deutlich mehr optische Module als GPUs und stellen höhere Anforderungen an die optische Übertragungsdichte.
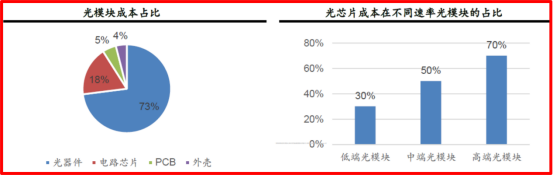 Kostenverhältnis optisches Modul/optischer Chip
Bei optischen Modulen entfallen 73 % der Kosten auf optische Bauelemente, wobei optische Chips eine Schlüsselrolle spielen: Je höher die Geschwindigkeit des optischen Moduls, desto höher der Kostenanteil der optischen Chips, der 30–70 % erreichen kann. Inländische optische Chips gewinnen zunehmend an Bedeutung im High-End-Markt, und die Substitutionsrate steigt, was inländischen Herstellern höhere Gewinne ermöglicht. Vereinfacht gesagt: Die Qualität der optischen Chips bestimmt die Güte der optischen Module; je höher die Modulgeschwindigkeit, desto wertvoller der Chip.
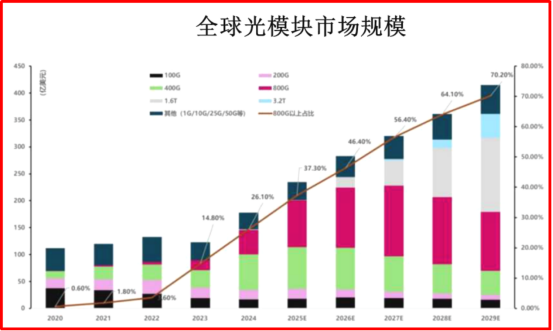 Globale Marktgröße für optische Module 2020–2029
Der globale Markt für optische Module wächst seit vielen Jahren stetig, vor allem getrieben durch Anwendungen, die eine Hochgeschwindigkeits-Datenübertragung erfordern, wie KI, Cloud Computing und 5G. KI-Server müssen große Systeme unterstützen, und optische Module sind deren Schlüsselkomponenten. Von 2020 bis 2024 stieg das Marktvolumen von 11.2 Milliarden US-Dollar auf 17.8 Milliarden US-Dollar, was einer jährlichen Wachstumsrate von 12.2 % entspricht. Für 2029 wird ein Volumen von 41.5 Milliarden US-Dollar erwartet, was einem jährlichen Wachstum von 18.5 % entspricht. Das 800G-Modul, das als gängigstes High-End-Modell unter den Hochgeschwindigkeits-Optikmodulen gilt, verzeichnete von 2020 bis 2024 eine jährliche Wachstumsrate von 188.1 %. Das 1.6T-Optikmodul der nächsten Generation, angetrieben durch die Nachfrage nach höherer Bandbreite und geringerem Stromverbrauch, wird voraussichtlich von 2024 bis 2029 eine jährliche Wachstumsrate von 180 % erreichen und ein explosionsartiges Wachstum auslösen.
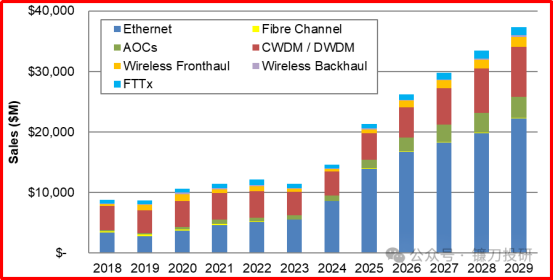 Der globale Markt für optische Module wird im Jahr 2029 voraussichtlich ein Volumen von über 37 Milliarden US-Dollar erreichen.
Laut Prognose von LightCounting wird der globale Markt für optische Module von 2024 bis 2029 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22 % weiter wachsen und im Jahr 2029 ein Marktvolumen von über 37 Milliarden US-Dollar erreichen. Das Wachstum wird hauptsächlich durch die starke Nachfrage nach optischen Ethernet-Transceivern aus KI-Clustern und die kontinuierlichen Modernisierungen von DWDM-Netzwerken durch Cloud-Service-Anbieter getrieben.
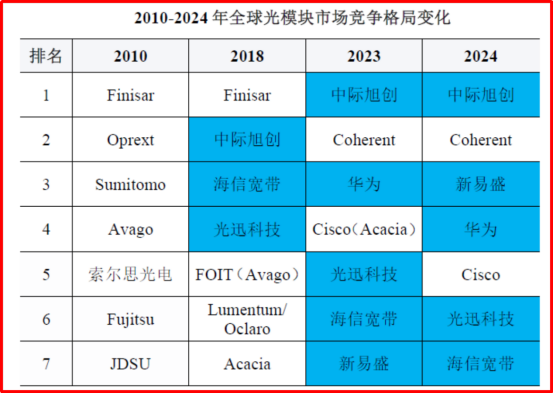 Chinesische Hersteller nehmen eine dominierende Stellung auf dem globalen Markt für optische Ethernet-Module ein.
Chinesische Hersteller dominieren den globalen Markt für optische Ethernet-Module. 2021 gelang Chinas Herstellern optischer Komponenten und Module ein historischer Durchbruch: Erstmals übertrafen die Umsätze der zehn größten inländischen Anbieter die ihrer westlichen Konkurrenten. Von 2022 bis 2023 vergrößerte sich der Umsatzrückstand zwischen chinesischen und ausländischen Herstellern optischer Module weiter und unterstrich damit die Wettbewerbsfähigkeit chinesischer Anbieter auf dem Weltmarkt. 2025 gilt als das Jahr des ersten kommerziellen Einsatzes von 1.6-Tbit/s-Modulen. Chinesische Hersteller werden auch hier eine führende Rolle einnehmen: Ihre Lieferungen im ersten Halbjahr 2025 werden 45 % des weltweiten Gesamtvolumens ausmachen, und die Produktionsrate von High-End-Produkten liegt bei über 90 %.
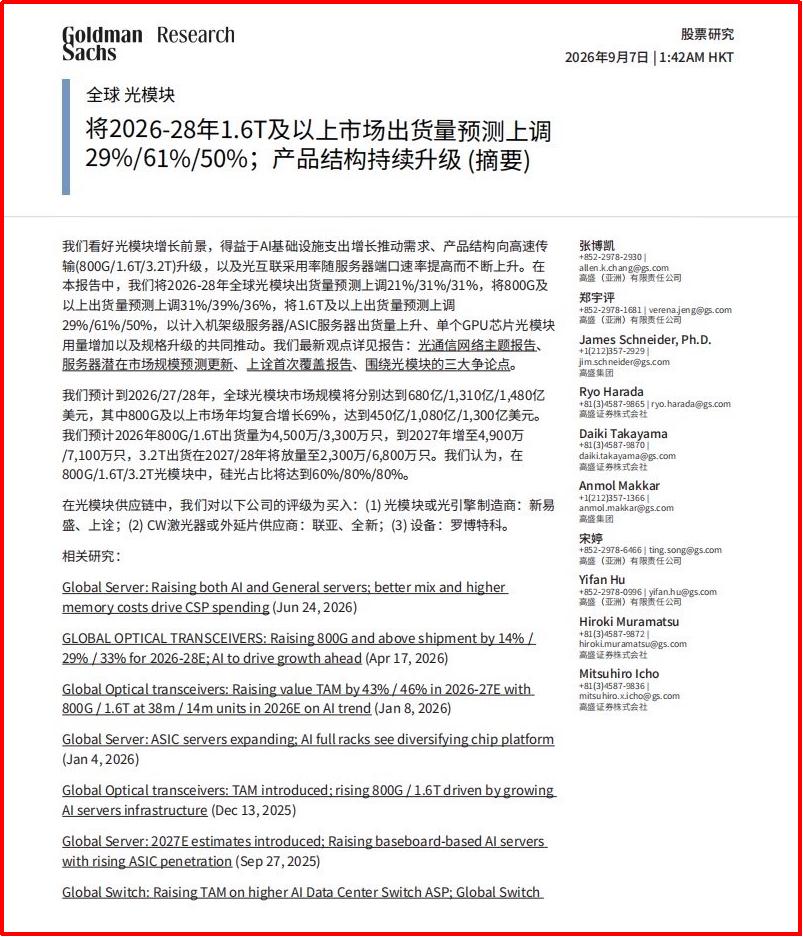
Am 7. September 2026 veröffentlichte Goldman Sachs einen ausführlichen Bericht über die globale optische Modulindustrie.
Die Branche baut ihre Kapazitäten rasant aus. Einige Analysen prognostizieren, dass die weltweite Produktionskapazität für optische Module mit 1.6 Tbit/s im Jahr 2026 30 Millionen Einheiten übersteigen könnte. Am 7. September 2026 veröffentlichte Goldman Sachs einen ausführlichen Bericht zur globalen optischen Modulindustrie. Basierend auf dem Wachstum der Investitionen in KI-Infrastruktur, der Weiterentwicklung der Produktstruktur hin zu Hochgeschwindigkeitsübertragung und der zunehmenden Nutzung optischer Verbindungen hob das Unternehmen seine Prognosen für die weltweiten Auslieferungen optischer Module von 2026 bis 2028 um 21 %, 31 % bzw. 31 % an und erhöhte seine Prognosen für Auslieferungen von Modulen mit 1.6 Tbit/s und mehr um 29 %, 61 % bzw. 50 %. Goldman Sachs erwartet, dass der globale Markt für optische Module von 2026 bis 2028 ein Volumen von 68 Milliarden US-Dollar, 131 Milliarden US-Dollar bzw. 148 Milliarden US-Dollar erreichen wird – ein Anstieg von 33 %, 81 % bzw. 115 % gegenüber den vorherigen Prognosen. Der Markt für 800G und höher weist dabei eine durchschnittliche jährliche Wachstumsrate von 69 % auf und erreicht ein Volumen von 45 Milliarden US-Dollar, 108 Milliarden US-Dollar bzw. 130 Milliarden US-Dollar.
2. Optische Fasern und Kabel
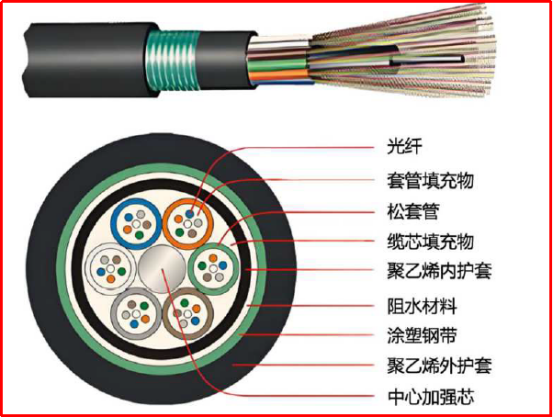
Eine optische Faser ist eine dünne Faser aus Glas oder Kunststoff. Ihr Kern besteht aus einem hochreinen Quarzglaskern, der optische Signale überträgt, und einem Mantel mit niedrigem Brechungsindex, der Totalreflexion ermöglicht. Eine äußere Harzbeschichtung erhöht die Härte. Ein optisches Kabel ist ein fertiges Kabel, das durch Bündeln mehrerer optischer Fasern und deren Kombination mit Schutzstrukturen wie Stahlverstärkungsdrähten und -mänteln hergestellt wird. Es schützt die optischen Fasern und ist für verschiedene Anwendungsbereiche geeignet. Die Glasfaser-Vorformlinge, die 70 % der Kosten optischer Kabel ausmachen, werden größtenteils von den Herstellern selbst produziert.
China ist weltweit der größte Produzent und Nutzer von Glasfasern und -kabeln. Der kontinuierliche Ausbau der inländischen Kommunikationsinfrastruktur hat zu einem stetigen Wachstum der Glasfaserkabellänge geführt. Bis Mitte 2025 erreichte die Gesamtlänge der Glasfaserkabel landesweit 73.77 Millionen Kilometer (entspricht fast 1,845 Erdumrundungen), ein Anstieg von 9.9 % gegenüber dem Vorjahr. Davon entfielen fast 60 % auf Zugangsnetze, 38.5 % auf lokale Relaisnetze und lediglich 1.6 % auf Fernleitungen.
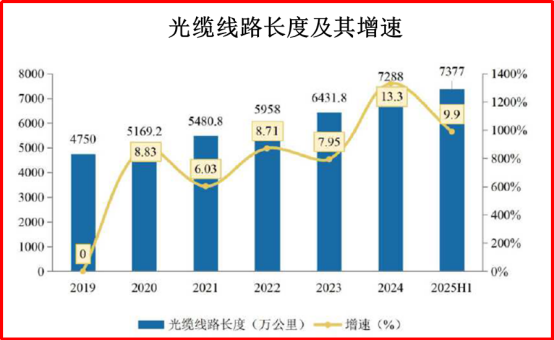 Länge und Wachstumsrate von Glasfaserkabeln
Als Reaktion auf die sinkende Nachfrage auf dem heimischen Markt haben die chinesischen Glasfaserkabelunternehmen in einem komplexen geopolitischen Umfeld ihre Auslandspräsenz verstärkt: Von 2019 bis 2022 stieg das Exportvolumen von Glasfaserkabeln in China von 255,500 Tonnen auf 408,800 Tonnen (ein Anstieg um 60 %), und der Exportwert stieg um 41 % und erreichte im Jahr 2022 seinen Höhepunkt.
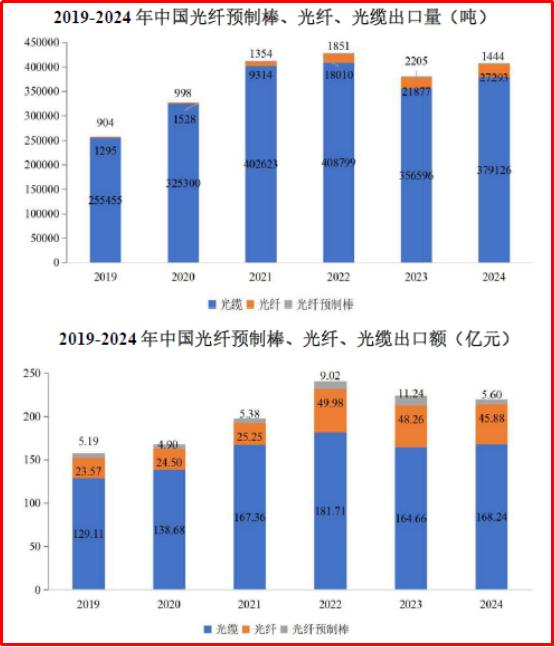
Exportvolumen und Exportwert von Glasfaser-Vorformlingen, Glasfasern und Glasfaserkabeln aus China 2019–2024
Im Jahr 2024 war der globale Markt für Glasfasern und -kabel relativ konzentriert. Die zehn größten Unternehmen stammten aus fünf Ländern, darunter die USA, China und Japan, die zusammen 92 % des Marktanteils ausmachten. Corning belegte mit 19 % den ersten Platz. Vier chinesische Unternehmen, darunter YOFC und ZTT, schafften es unter die Top Ten. YOFC (13 %), ZTT (11.3 %) und Hengtong Optic-Electric (11.2 %) belegten die Plätze zwei bis vier, FiberHome Telecommunication (9.8 %) den sechsten.
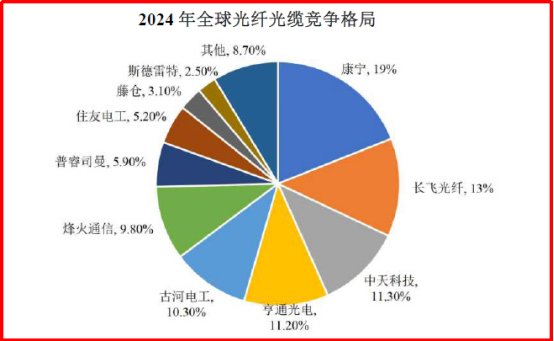 Wettbewerbslandschaft im globalen Glasfaser- und Kabelsektor 2024: Vier chinesische Unternehmen, darunter YOFC, unter den Top Ten
(IV) Nachgelagerte Bereiche der optischen Kommunikation: Optische Kommunikationsgeräte + Endgeräte – Anwendungsszenarien
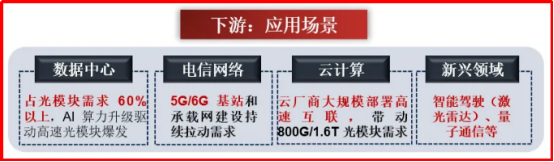 Nachgelagerte Bereiche der Industriekette: Optische Kommunikationsgeräte + Anwendungsszenarien
Optische Kommunikationsgeräte übertragen Informationen mittels Lichtwellen und bestehen im Wesentlichen aus drei Komponenten: Signalübertragung, Signalübertragung und Signalempfang. Je nach Anwendungsgebiet werden sie in Übertragungs- und Datenkommunikationsgeräte unterteilt: Übertragungsgeräte umfassen Geräte für Übertragungs- und Zugangsnetze. Gängige Übertragungsgeräte sind optische und faseroptische Transceiver; gängige Zugangsnetzgeräte sind OLT-, ONU- und ODN-Geräte; Datenkommunikationsgeräte umfassen hauptsächlich Router und Switches.
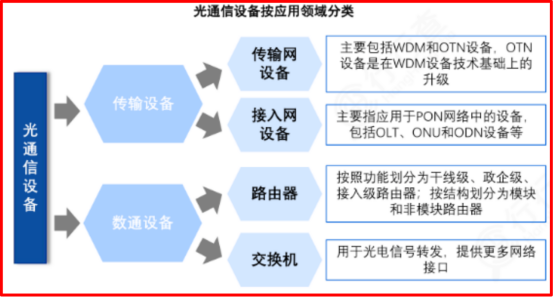 Gängige Klassifizierung von optischen Kommunikationsgeräten
Kinghelm Qin Xianghong – „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse in- und ausländischer Hersteller (Teil 2)“ erscheint demnächst. Bleiben Sie gespannt!
Hinweis: Einige der oben gezeigten Bilder und Materialien stammen aus dem Internet und dienen ausschließlich dem Austausch und der Weiterentwicklung der Branche, nicht der kommerziellen Nutzung. Sollten Urheberrechte verletzt worden sein, kontaktieren Sie uns bitte.
Ähnliche Empfehlungen





