


服務熱線
新聞

新聞
Kinghelm 發布《光通訊上下游產業鏈綜合概述及國內外廠商分析(第一部分)》
2026-09-15
10
Kinghelm 宋世強總經理在2026上海慕尼黑電子展W5.317
在2026, Kinghelm (www.kinghelm.net本公司正式進軍光通訊領域。總經理宋世強先生強調:「光通訊涵蓋光晶片、光元件、光模組、光纖光纜、系統設備等整個產業鏈,是5G/6G資料中心、東西方運算等重大專案的核心剛性需求軌道。技術迭代與市場需求的雙輪驅動非常顯著,因為其核心需求已從傳統的營運商公共網路聯、工業光專網、汽車光互聯等新興場景,並與算力網絡、AI大型模型等新需求緊密相關。 Kinghelm (金舵網作為一家原始技術製造商和「國產替代」的重要參與者,公司將進入光通訊領域,開闢一條新的發展道路,目標是光通訊產業鏈的「核心」環節,即國產替代的關鍵環節,涵蓋發射/接收晶片和磷化銦高速雷射晶片。
 Kinghelm 總工程師秦向紅先生正在工作
有鑑於此, Kinghelm (www.kinghelm.net總工程師秦向宏結合多年深厚的產業研究經驗,借鑒前人及同行的研究成果,圍繞光通訊產業鏈的五大主線——光晶片、光元件、光模組、光纖光纜和傳輸設備——進行梳理,總結彙編了《光通訊上下游產業鏈綜合概覽及國內外廠商分析》。概覽從四個面向展開:1. 光通訊概述-基本原理;2. 光通訊產業鏈-上、中、下游產業鏈分析;3. 中國光通訊產業鏈重點企業;4. 光通訊產業展望。此舉旨在促進光通訊產業鏈上、中、下游的資訊交流、資源分享與知識共建,實現產業鏈優化、整合與協同創新,進而提升中國企業的全球產業論述權。
 Kinghelm “光通訊上下游產業鏈綜合概述及國內外廠商分析”
(I)光通信概述
光通訊本質上是利用「光」作為資訊載體,而光纖則是專用的高速通道。其核心在於依靠電訊號和光訊號之間的相互轉換來實現訊息傳輸。
傳輸過程非常清晰:訊息最初以電訊號的形式存在,就像包裝好的商品;發射端的雷射晶片是“轉換站”,將電訊號轉換成光訊號——就像把貨物裝上光列車,沿著光纖高速公路傳輸一樣;到達接收端後,檢測晶片將光訊號轉換回電訊號,就像拆開包裝一樣,這樣接收器就能獲得完整的資訊。
資訊流分為三個步驟:光訊號產生、傳輸調度和識別。各個關鍵組件各司其職:光收發單元為核心,負責光訊號的產生、調整與偵測;光分路器如交通標誌;任何波形產生器(AWG)、音訊輸出放大器(VOA)及光開關如同調度器;光放大器如同能量放大器,共同確保傳輸順暢。
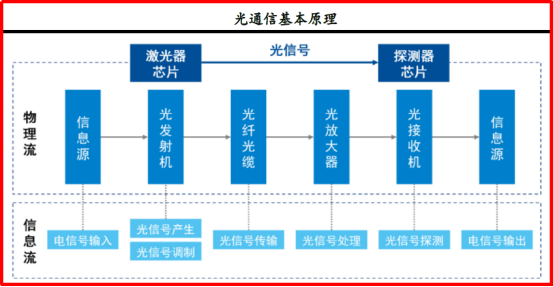 光通訊的基本原理
(二)光通訊全過程
整個光通訊過程其實就像一條完整的“生產線”,從頭到尾按照“光晶片→光元件→光模組→光通訊設備→終端市場”的順序進行。
此鏈路的上游主要由光晶片(光通訊晶片)、光元件(光通訊元件)和光模組(光收發模組)組成,它們是鏈路的核心環節。其中,光晶片是整個流程的“源核心組件”,位於最前端,也是實現光器件和光模組的關鍵。
首先,將光晶片和一系列組件組裝成光元件,然後進一步封裝成光模組。之後,將光模組安裝到中游光通訊設備中,最終這些設備應用於下游電信市場、數據通訊市場以及一些新興市場。
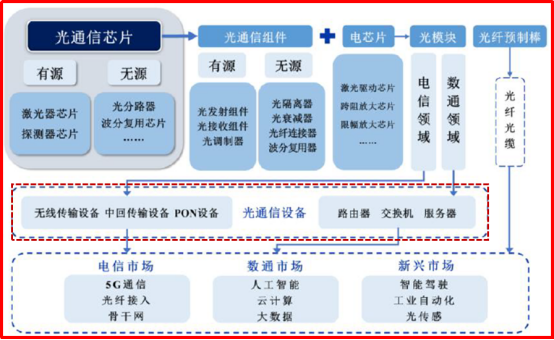
光通訊全過程
(三)中國光通訊產業
光通訊是以光波為傳輸介質的通訊方式。該領域是中國實施創新驅動發展策略的重要組成部分,也是中國轉型為製造業強國和科技強國的重要發展方向。
光通訊產業包含多個環節,而話語權主要集中在上游和下游。上游晶片廠商和下游客戶實力相對較強,而中游光模組廠商的成本控制水準則決定了其整體獲利能力。根據LightCounting發布的全球十大光模組排名,中國廠商佔據七個席位,其中群創光電和相干光電並列第一,海思半導體排名第四,Accelink排名第五,海信寬頻排名第六,億光科技排名第七,華輝科技排名第八,源光科技排名第十。
(一)光通訊產業鏈概述
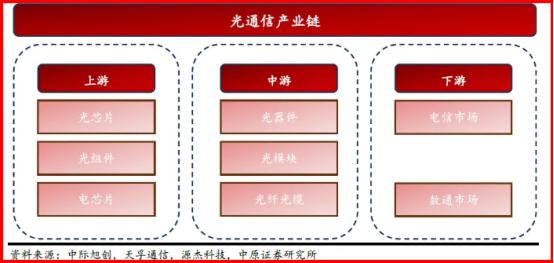 光通訊產業鏈的上游、中游與下游
在光通訊產業鏈的上游、中游和下游中,上游主要包括光晶片、光元件和電晶片等核心組件環節;中游包括光元件、光模組、光纖和光纜;下游依應用場景分為電信市場和數據通訊市場。
隨著技術進步和成本降低,光通訊產品的應用範圍不斷擴大,市場需求持續成長:
- 光晶片是實現光電訊號轉換的III-V族化合物半導體材料;
- 光元件主要包括陶瓷套管/插芯、光收發器介面元件等。目前,中國是世界上最大的光元件生產基地,市場競爭非常激烈;
- 光學晶片和光學元件是製造光學元件的關鍵要素:各種光學元件經過加工和組裝即可得到光學元件,多個光學元件封裝後形成光學模組;
- 光學元件是利用電子轉換效應製成的各種功能元件,是光電技術的關鍵和核心組成部分;
- 光模組是一種用於高速資料傳輸的光學元件。它的功能是實現光訊號和電訊號之間的相互轉換,從而實現通訊網路中的資料傳輸。
(二)光通訊上游核心:光晶片
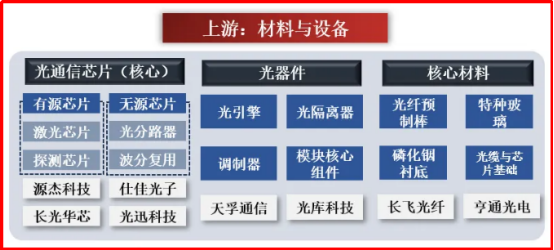 光通訊上游核心:光晶片
在整個光通訊產業鏈的上游,最核心的環節就是光晶片。光晶片是光訊號與電訊號相互轉換的核心組件,相當於訊息傳輸的「動力引擎」。其性能直接決定了光通訊系統的傳輸速度。將光晶片與一系列配套組件整合封裝後,便形成了具有實際功能的光模組。
光晶片是光通訊產業鏈的“核心元件”,是光元件和光模組正常運作的關鍵。無論是家庭光纖寬頻、行動通訊所依賴的4G/5G網絡,或是儲存海量資料的資料中心,光晶片都至關重要。它們直接影響這些網路資訊傳輸的速度以及能否穩定不間斷運作。根據不同的標準,光晶片可分為以下幾類:
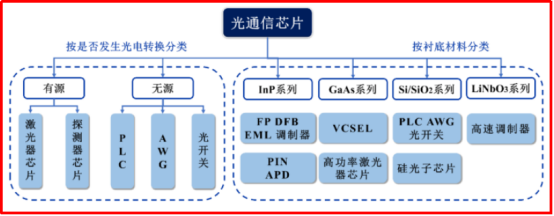 光晶片的分類
全球光晶片市場穩定成長,成為光通訊產業的「成長引擎」。全球數據流量激增,各行各業對頻寬的需求不斷增長,推動了高速光模組及配套晶片的發展。其中,40G以上的高速光晶片運轉速度遠超低速和中速版本。 2019年至2025年,資料中心及電信領域25G以上高速光晶片的使用比例持續攀升。預計1.6T甚至更高速度的光模組將成為資料中心連線的需求趨勢,以滿足未來GPU對更高頻寬和更強運算能力的需求。目前,1.6T光模組的批量商業化進程正在加速。這一趨勢對光晶片提出了更高的要求:包括200G PAM4 EML和CW光源在內的各種晶片將成為1.6T光模組的光晶片解決方案。
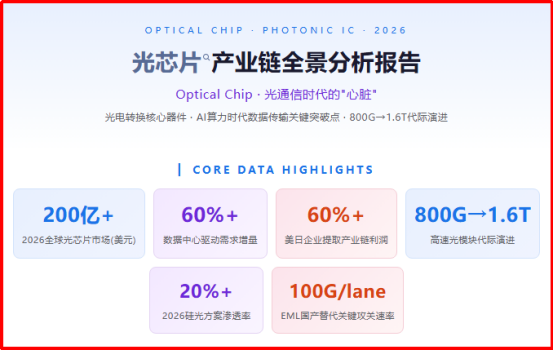 預計到2026年,全球光晶片市場規模將超過20億美元
,其中資料中心將貢獻超過60%的成長。以NVIDIA DGX系列為代表的AI集群,其光模組比例已從1:4提升至1:8以上。 800G光模組於2024年開始大規模量產,1.6T光模組也已開始大量交付。亞馬遜、Google、微軟等雲端運算公司預計將引領新型AI應用的發展,這將需要對其AI叢集進行重大升級,而AI叢集需要使用大量的光連接。
(三)光通訊中游:光模組+光纖和光纜
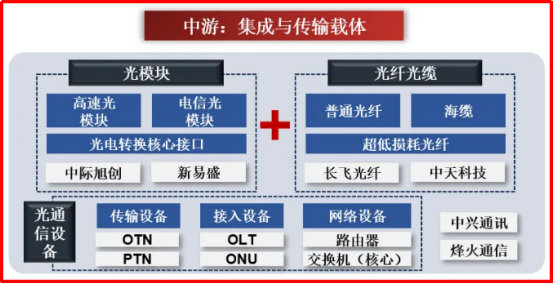 光通訊中游:光模組 + 光纖和光纜
光通訊的中游部分是“整合傳輸載體”,其核心是將上游組件與下游場景連接起來,實現光訊號的“轉換—傳輸—組網”。光模組是光電轉換的核心介面(包括高速型和電信型);光纖和光纜是光訊號的傳輸載體;光通訊設備是系統級組網設備,主要包括交換器等核心設備。目前,國內支撐數據和人工智慧運算的運算基礎設施市場規模已從2020年的339.7億元人民幣成長至2024年的614.4億元。其中,計算資源位居第一,預計2024年規模將達385.8億元人民幣,約佔63%;網路資源位居第二,預計2024年規模將達151.6億元人民幣,約佔25%。網路資源主要包括交換器和光模組等產品:交換器市場規模從2020年的31.5億元人民幣成長到2024年的44.7億元人民幣,預計到2029年將達到66.9億元人民幣;光模組等通訊資源市場規模預計後期將達到97.8億元。
1.光模組
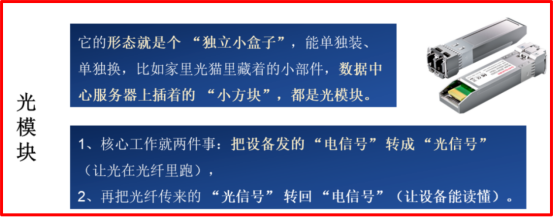 光模組的定義
光模組就像電訊號和光訊號之間的「專用翻譯器」——電腦和手機中的信息都是電訊號,無法透過光纖遠距離高速傳輸。光模組首先將電訊號轉換成光訊號,使資訊能夠沿著光纖「飛」到目的地;到達目的地後,光模組再將光訊號轉換回電訊號,以便設備讀取資訊。
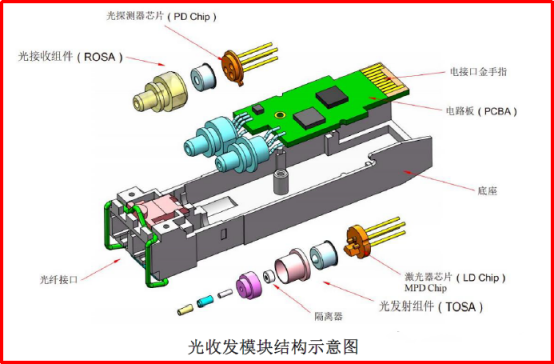 光模組結構示意圖
光模組主要由光收發組件(TOSA、ROSA)、帶有電子晶片的電路板、封裝外殼和介面組成。從成本來看,光元件(包括光晶片)佔70%以上,是光電轉換的核心;外殼、PCB和控制晶片(電子晶片)等輔助材料佔近30%,負責實體封裝和訊號適配。它們共同構成了光模組的硬體基礎。
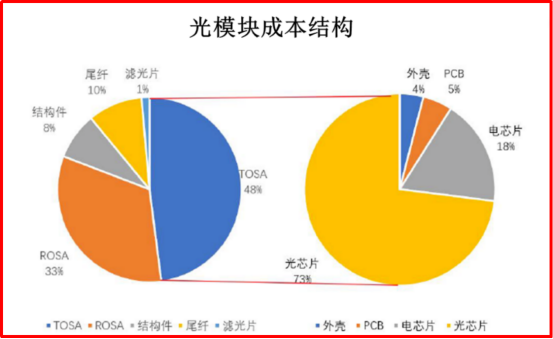 光模組成本結構
高速光模組必須依賴高階光晶片作為「核心動力」。諸如 ChatGPT 等大型模型都在爭奪算力,AI 伺服器需要安裝更多 GPU,光模組也必須升級到 800G 或更高才能滿足需求。谷歌的 TPU 叢集依靠全光網路傳輸數據,對 800G/1.6T 光模組的需求日益增長。此外,在相同的算力下,TPU 所需的光模組數量遠遠超過 GPU,並且對光傳輸密度的要求也更高。
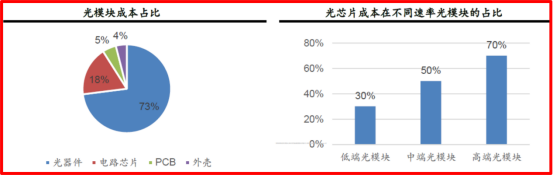 光模組/光晶片成本比例
在光模組成本中,光元件佔比高達73%,其中光晶片尤為關鍵-光模組速度越高,光晶片的成本佔比就越高,可達30%至70%。目前,國產光晶片在高階市場正逐步崛起,替代速度也正在加快,這使得國內廠商能夠獲得更多利潤。簡而言之,光晶片的水平決定了光模組的檔次;模組速度越高,晶片的價值就越高。
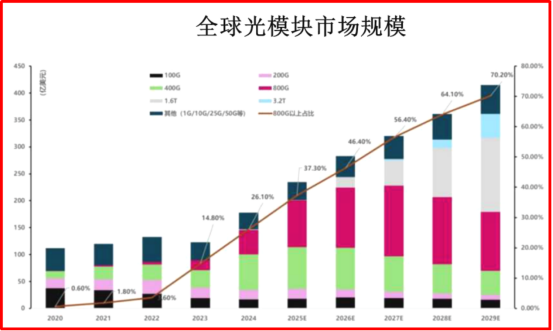 2020-2029年全球光模組市場規模
全球光模組市場多年來持續成長,主要受人工智慧、雲端運算、5G等高速資料傳輸應用的需求驅動——人工智慧伺服器必須支援大型模型的運行,而光模組則是其關鍵組件。 2020年至2024年,全球光模組市場規模從11.2億美元成長至17.8億美元,年均成長率達12.2%,預計2029年將達到41.5億美元,年均成長率達18.5%。其中,作為主流高階高速光模組,800G光模組在2020年至2024年間的年均成長率高達188.1%;而受更高頻寬和更低功耗需求的驅動,下一代1.6T光模組預計在2024年至2029年間的年均增長率將達到180%,並將迎來爆發式增長。
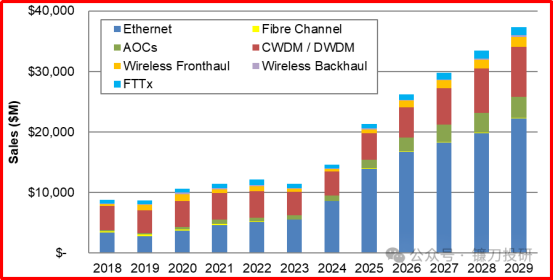 預計2029年,全球光模組市場規模將超過37億美元
根據 LightCounting 的預測,2024 年至 2029 年,全球光模組市場將繼續以 22% 的複合年增長率 (CAGR) 成長,預計到 2029 年市場規模將超過 37 億美元。成長的主要驅動力是人工智慧叢集對乙太網路光收發器的強勁需求以及雲端服務供應商對 DWDM 網路的持續升級。
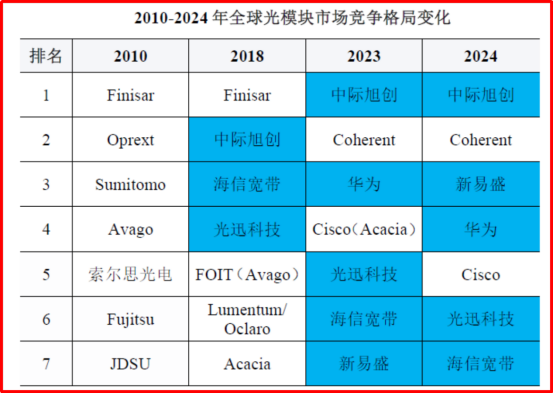 中國製造商在全球乙太網路光模組市場佔據主導地位
中國廠商在全球乙太網路光模組市場佔據主導地位。 2021年,中國光元件及模組廠商取得歷史性突破:國內前十大廠商的營收首次超越西方競爭對手。 2022年至2023年,國內光模組廠商與國外廠商的銷售差距持續擴大,凸顯了中國廠商在全球市場的競爭力。 2025年被認為是1.6T光模組商用的第一年,中國廠商佔據主導地位,預計2025年上半年出貨量將佔全球總量的45%,高端產品良率超過90%。
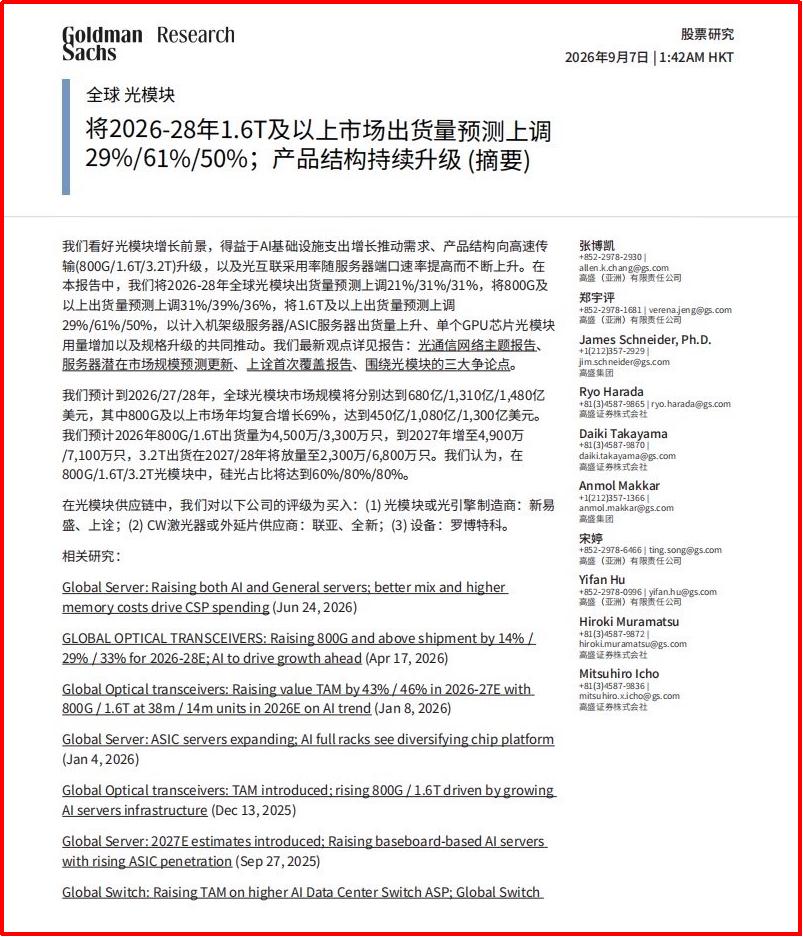
2026年9月7日,高盛發布了一份關於全球光模組產業的深入報告。
該產業產能正快速擴張。一些分析預測,到2026年,全球1.6T光模組產能可能超過3000萬片。 2026年9月7日,高盛發布了一份關於全球光模組產業的深入報告。基於人工智慧基礎設施支出成長、產品結構向高速傳輸升級以及光互連技術日益普及等因素,高盛將2026年至2028年全球光模組出貨量預測分別上調了21%、31%和31%,並將1.6T及以上光模組的出貨量預測分別上調了29%、61%和50%。高盛預計,2026年至2028年全球光模組市場規模將分別達到680億美元、1,310億美元及1,480億美元,較先前預測分別成長33%、81%及115%。其中,800G以上市場的複合年增長率達69%,分別達到450億美元、1,080億美元和1,300億美元。
2.光纖和光纜
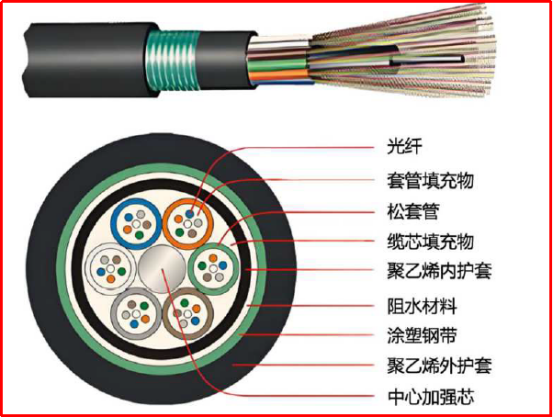
光纖是一種由玻璃或塑膠製成的細長纖維。其纖芯由高純度石英芯和低折射率包層組成,石英芯用於傳輸光訊號,包層用於實現全反射,外層塗覆樹脂以增強硬度。光纜是將多根光纖捆綁在一起,並用鋼絲束和護套等保護結構連接而成的成品光纜。它能夠保護光纖並適應不同的應用場景。光纖預製棒佔光纜成本的70%,通常由製造商自行生產。
中國是全球光纖和光纜的「第一大生產國和消費國」。國內通訊基礎設施的持續發展帶動了光纜線路長度的穩定成長。截至2025年上半年,全國光纜總長度已達73.77萬公里(相當於繞地球近1,845圈),較去年同期成長9.9%。其中,接取網路光纜佔比近60%,本地網路中繼光纜佔比38.5%,長距離光纜僅佔1.6%。
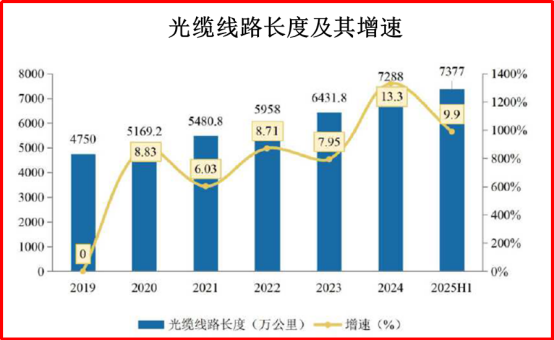 光纜線路長度及其成長率
為因應國內市場需求的萎縮,在複雜的地緣政治環境下,國內光纜企業加強了海外佈局:2019年至2022年,中國光纜出口量從255,500萬噸增加到408,800萬噸(增長60%),出口額增長41%,並在2022年達到峰值。
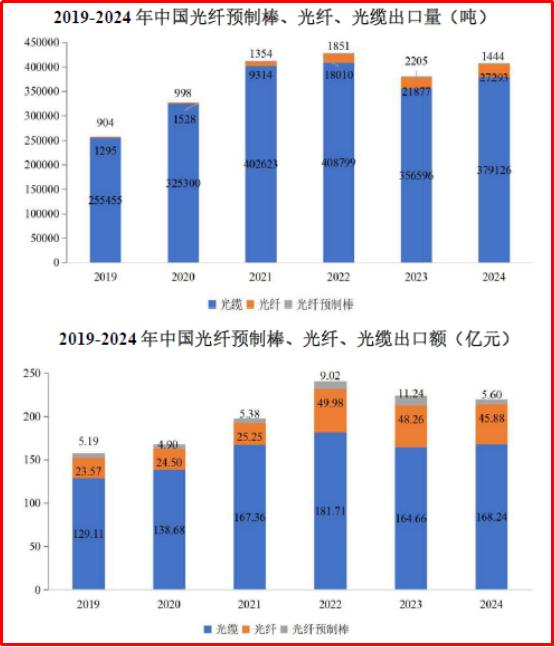
2019-2024年中國光纖預製棒、光纖及光纜出口量及出口額
2024年,全球光纖光纜市場佔有率相對集中。前十名的企業分佈於美國、中國和日本等五個國家,合計佔92%的市佔率:康寧以19%的市佔率位居榜首。長航光纖和中天科技等四家中國企業躋身前十名。其中,長航光纖(13%)、中天科技(11.3%)和恆通光電(11.2%)分列第二至第四位,烽火通訊(9.8%)位居第六。
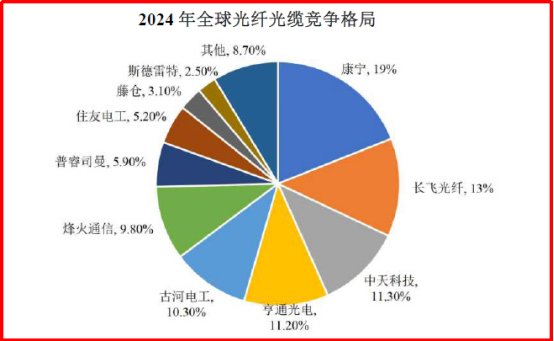 2024年全球光纖光纜競爭格局:長航光纖工程等四家中國企業躋身前十名
(四)光通訊下游:光通訊設備+終端應用場景
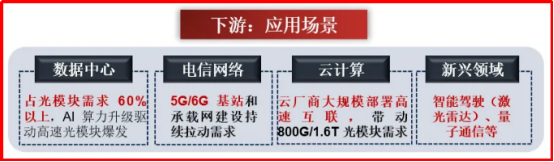 產業鏈下游:光通訊設備+終端應用場景
光通訊設備是利用光波傳輸訊息的設備,其核心由訊號發送、傳輸和接收三個部分組成。依應用領域劃分,光通訊設備可分為傳輸設備和資料通訊設備:傳輸設備包括傳輸網路設備和接取網路設備。常見的傳輸設備包括光收發器、光纖收發器等;常見的接取網路設備包括OLT、ONU和ODN等;資料通訊設備主要包括路由器和交換器。
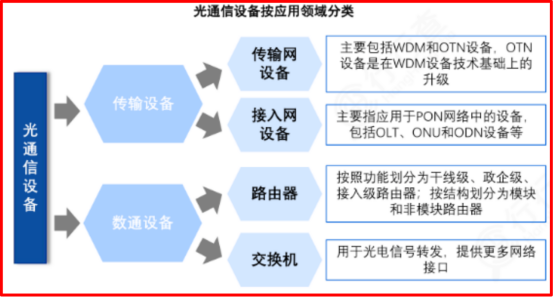 光通訊設備的通用分類
Kinghelm 秦向紅的《光通訊上下游產業鏈綜合概述及國內外廠商分析(第二部)》即將發布,敬請期待!
聲明:以上部分圖片及素材來自網絡,僅用於促進產業交流與發展,不用於商業用途。如有侵權,請與我們聯絡。
相關推薦
Kinghelm 銷售副總監彭慧生:一位在深圳的客家人,憑藉不懈努力不忘初心。
2026-08-03
1290
宋世強談策略:2026年上海電子對話亮點
2026-07-21
1346
清華大學的熱情:攻克材料科學的挑戰-專訪CEN寧波金山新材料公司岑建軍
2026-07-14
1319
Kinghelm 連續第三年參加2026上海電子展!由總經理宋世強和總工程師秦向宏帶領。
2026-07-08
1224
遠見卓識,勇於行動,下一個乘風破浪者可能就是你! ——嘉政新城創辦人佘維鑫訪談
2026-06-30
1549





