


Горячая линия обслуживания
Новости

Новости
Kinghelm Выпущено «Подробный обзор производственной цепочки оптической связи (восходящие и нисходящие сегменты) и анализ отечественных и зарубежных производителей (Часть 1)»
2026-09-15
10
Kinghelm Генеральный директор Сун Шицян на Шанхайской выставке электроники в Мюнхене 2026 W5.317
В 2026 году Kinghelm (www.kinghelm.netКомпания официально вышла на рынок оптической связи. Генеральный директор г-н Сун Шицян подчеркнул: «Оптическая связь охватывает всю производственную цепочку: оптические чипы, оптические устройства, оптические модули, оптические волокна и кабели, а также системное оборудование. Это ключевой, жестко востребованный сегмент для таких крупных проектов, как центры обработки данных 5G/6G и проект «Восток данных — Запад». Двойная движущая сила технологического прогресса и рыночного спроса очень ярко выражена, поскольку основной спрос быстро сместился от традиционного строительства общедоступных сетей операторами к новым сценариям, таким как межсетевое взаимодействие центров обработки данных для ИИ, промышленные оптические частные сети и автомобильные оптические межсетевые соединения, и тесно связан с новыми потребностями, такими как вычислительные сети и большие модели ИИ. Передовые технологии упаковки и интеграции кремниевой фотоники стали ключевыми направлениями прорыва. К 2026 году Китай включил в список ключевых направлений исследований высокопроизводительные оптоэлектронные чипы, оптику в совместной упаковке CPO, полностью оптическую коммутацию и другие ключевые технологии. Существует широкий потенциал для замещения отечественных технологий в области оптической связи». Kinghelm (www.kinghelm.com.cnКомпания, являясь производителем оригинальных технологий и важным участником «замещения отечественных разработок», выйдет на рынок оптической связи, чтобы открыть новое направление развития, нацеленное на «сердце» цепочки производства оптической связи. Это ключевое звено «замещения отечественных разработок», охватывающее микросхемы передатчиков/приемников и высокоскоростные лазерные чипы на основе фосфида индия.
 Kinghelm Главный инженер г-н Цинь Сянхун за работой
В связи с этим, Kinghelm (www.kinghelm.netГлавный инженер Цинь Сянхун, опираясь на многолетний опыт глубоких отраслевых исследований и результаты исследований предшественников и коллег, проследил пять основных направлений цепочки производства оптической связи — оптические чипы, оптические устройства, оптические модули, оптические волокна и кабели, а также передающее оборудование — и подготовил «Комплексный обзор восходящей и нисходящей цепочек производства оптической связи и анализ отечественных и зарубежных производителей». Он будет рассмотрен в четырех аспектах: 1. Обзор оптической связи — основные принципы; 2. Цепочка производства оптической связи — анализ восходящей, промежуточной и нисходящей цепочек; 3. Ключевые компании в китайской цепочке производства оптической связи; 4. Перспективы развития отрасли оптической связи. Эта инициатива направлена на содействие обмену информацией, совместному использованию ресурсов и построению знаний на восходящей, промежуточной и нисходящей цепочках производства оптической связи, реализацию оптимизации, интеграции и совместных инноваций в цепочке, а также на повышение влияния китайских предприятий на глобальном отраслевом рынке.
 Kinghelm «Подробный обзор производственной цепочки оптической связи (восходящие и нисходящие потоки) и анализ отечественных и зарубежных производителей».
(I) Обзор оптической связи
Оптическая связь, по сути, использует «свет» в качестве носителя информации, а оптическое волокно представляет собой выделенную высокоскоростную магистраль. Ее суть основана на взаимном преобразовании электрических и оптических сигналов для осуществления передачи информации.
Процесс передачи предельно ясен: информация изначально существует в виде электрических сигналов, как упакованные товары; лазерный чип на передающем конце является «станцией преобразования», преобразующей электрические сигналы в оптические — подобно погрузке товаров в оптический поезд и их передаче по оптоволоконной магистрали; после достижения приемного конца детекторный чип преобразует оптические сигналы обратно в электрические, подобно распаковке товаров, чтобы приемник получил полную информацию.
Информационный поток делится на три этапа: генерация оптических сигналов, планирование передачи и идентификация. Каждый из ключевых компонентов выполняет свою роль: оптический приемопередатчик является ядром, управляющим генерацией, настройкой и обнаружением оптических сигналов; оптические разветвители подобны дорожным знакам, генераторы сигналов AWG, VOA и оптические переключатели выступают в роли диспетчеров, а оптические усилители — в роли усилителей энергии, совместно обеспечивая бесперебойную передачу.
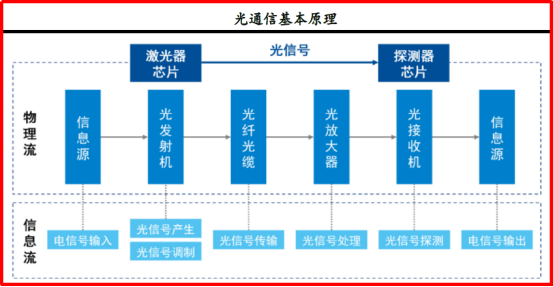 Основные принципы оптической связи
(II) Полный процесс оптической связи
Весь процесс оптической связи фактически представляет собой полноценную «производственную линию», проходящую от начала до конца в следующем порядке: «оптический чип → оптический компонент → оптический модуль → оборудование оптической связи → рынок терминалов».
В основе производственной цепочки лежат оптические чипы (чипы оптической связи), оптические компоненты (компоненты оптической связи) и оптические модули (модули оптических приемопередатчиков), являющиеся ключевыми звеньями. Среди них оптические чипы представляют собой «исходный компонент» всего процесса, расположенный на самом переднем крае, и являются ключевым звеном для обеспечения работы оптических компонентов и оптических модулей.
Сначала оптические чипы и ряд компонентов собираются в оптические компоненты, которые затем упаковываются в оптические модули. После этого оптические модули устанавливаются в промежуточное оборудование оптической связи, и, наконец, эти устройства применяются на рынках телекоммуникаций, передачи данных и некоторых развивающихся рынках.
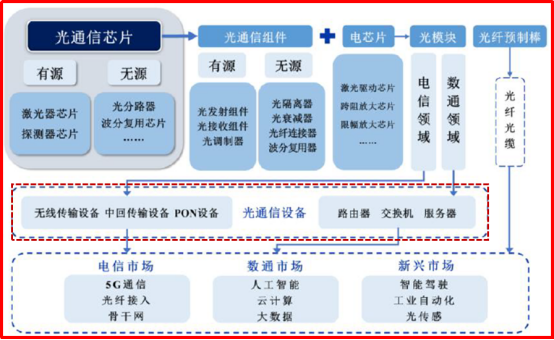
Полный процесс оптической связи
(III) Китайская индустрия оптической связи
Оптическая связь — это метод связи, использующий световые волны в качестве среды передачи. Эта область является важной частью реализации Китаем стратегии развития, основанной на инновациях, и важным направлением развития в процессе трансформации Китая в производственную и научно-техническую державу.
Индустрия оптической связи включает в себя множество звеньев. Наибольшее влияние на формирование общественного мнения сосредоточено на восходящем и нисходящем сегментах рынка. Производители микросхем и нисходящие потребители занимают относительно сильные позиции, в то время как уровень контроля затрат у производителей оптических модулей среднего звена определяет их общую прибыльность. Согласно глобальному рейтингу десяти ведущих производителей оптических модулей LightCounting, китайские производители занимают семь мест, среди которых Innolight и Coherent делят первое место, HiSilicon занимает четвертое, Accelink – пятое, Hisense Broadband – шестое, Eoptolink – седьмое, HGTECH – восьмое, а Source Photonics – десятое.
(I) Обзор цепочки создания стоимости в индустрии оптической связи
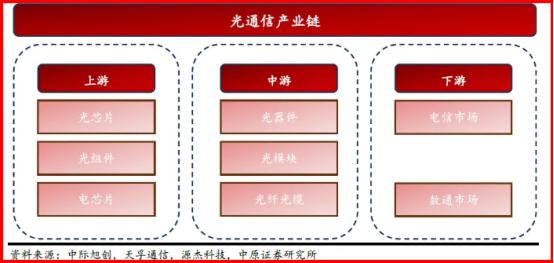 Восходящая, промежуточная и нисходящая части цепочки поставок в индустрии оптической связи.
В цепочке поставок оптической связи на этапах «восходящий», «средний» и «нисходящий» сегменты, «восходящий» сегмент в основном включает в себя основные компоненты, такие как оптические чипы, оптические компоненты и электрические чипы; «средний» сегмент включает в себя оптические устройства, оптические модули, а также оптические волокна и кабели; «нисходящий» сегмент делится по сценариям применения на телекоммуникационный рынок и рынок передачи данных.
Благодаря технологическому прогрессу и снижению затрат, сфера применения оптических коммуникационных устройств продолжает расширяться, а рыночный спрос неуклонно растет:
- Оптические чипы представляют собой полупроводниковые материалы на основе соединений III-V групп, которые осуществляют преобразование фотоэлектрического сигнала;
- К оптическим компонентам относятся, главным образом, керамические втулки/наконечники, компоненты интерфейса оптических трансиверов и т. д. В настоящее время Китай является крупнейшей в мире производственной базой оптических компонентов, и рыночная конкуренция здесь очень высока;
- Оптические чипы и оптические компоненты являются ключевыми элементами в производстве оптических устройств: различные оптические компоненты обрабатываются и собираются для получения оптических устройств, а множество оптических устройств упаковываются для формирования оптических модулей;
- Оптические устройства — это различные функциональные устройства, созданные с использованием эффекта электронного преобразования, и являются ключевыми и основными компонентами оптоэлектронной технологии;
- Оптический модуль — это оптическое устройство, используемое для высокоскоростной передачи данных. Его функция заключается в преобразовании оптических сигналов в электрические, что позволяет осуществлять передачу данных в сетях связи.
(II) Ядро оптической связи на начальном этапе: оптические чипы
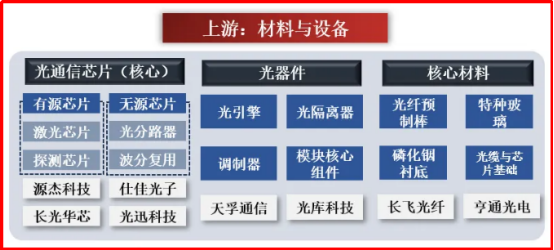 Ядро оптической связи: оптические чипы
В верхней части всей цепочки оптической связи наиболее важным звеном являются оптические чипы. Оптические чипы — это основные компоненты для преобразования оптических сигналов в электрические, своего рода «двигатель энергии» передачи информации. Их характеристики напрямую определяют скорость передачи в оптической системе связи. После интеграции и упаковки оптических чипов с рядом вспомогательных компонентов формируются оптические модули с практическими функциями.
Оптические чипы являются «ключевыми компонентами» цепочки оптической связи и обеспечивают нормальную работу оптических компонентов и модулей. Будь то оптоволоконный широкополосный доступ в домах, сети 4G/5G, от которых зависят мобильные телефоны, или центры обработки данных, хранящие огромные объемы информации, оптические чипы играют решающую роль. Они напрямую влияют на скорость передачи информации в этих сетях и на их стабильную работу без перебоев. Классификация по различным стандартам выглядит следующим образом:
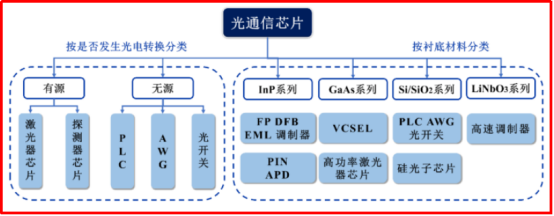 Классификация оптических чипов
Мировой рынок оптических чипов стабильно растёт, становясь «двигателем роста» индустрии оптической связи. Глобальный трафик данных стремительно увеличивается, и всем отраслям требуется большая пропускная способность, что подпитывает разработку высокоскоростных оптических модулей и поддерживающих их чипов. Среди них высокоскоростные оптические чипы со скоростью выше 40 Гбит/с работают значительно быстрее, чем низко- и среднескоростные версии. С 2019 по 2025 год доля высокоскоростных оптических чипов со скоростью выше 25 Гбит/с, используемых в центрах обработки данных и телекоммуникациях, продолжает расти. Ожидается, что оптические модули со скоростью 1.6 Тл и даже выше станут трендом спроса для соединений внутри центров обработки данных, чтобы соответствовать будущим требованиям к графическим процессорам (GPU) в отношении большей пропускной способности и большей вычислительной мощности. В настоящее время процесс серийной коммерциализации оптических модулей 1.6 Тл ускоряется. Эта тенденция предъявляет более высокие требования к оптическим чипам: различные чипы, включая 200G PAM4 EML и источники непрерывного излучения, станут оптическими решениями в оптических модулях 1.6 Тл.
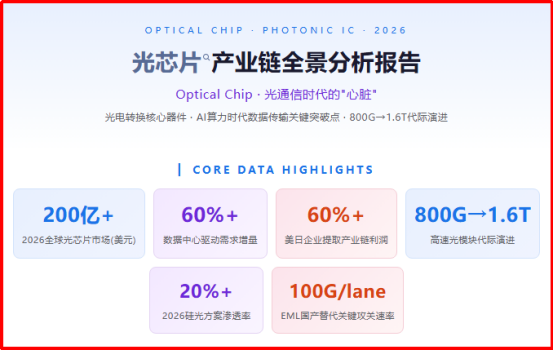 Ожидается, что объем мирового рынка оптических чипов превысит 20 миллиардов долларов США к 2026 году.
Ожидается, что объем мирового рынка оптических чипов превысит 20 миллиардов долларов США к 2026 году, при этом на центры обработки данных придется более 60% этого прироста. Для кластеров ИИ, представленных серией NVIDIA DGX, соотношение оптических модулей увеличилось с 1:4 до более чем 1:8. Массовые поставки оптических модулей 800G начались в 2024 году, а 1.6T — с началом серийной поставки. Ожидается, что Amazon, Google, Microsoft и другие компании, занимающиеся облачными вычислениями, возглавят разработку новых приложений ИИ, что потребует серьезной модернизации их кластеров ИИ, а кластеры ИИ должны использовать большое количество оптических соединений.
(III) Средний этап развития оптической связи: оптические модули + оптические волокна и кабели
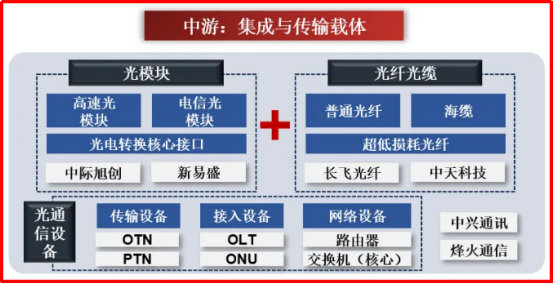 Оптическая связь на среднем этапе: оптические модули + оптические волокна и кабели
В основе оптической связи лежит «интеграционный и передающий носитель». Его задача — соединить компоненты восходящего потока с компонентами нисходящего потока и реализовать схему «преобразование — передача — сеть» оптического сигнала. Оптические модули являются основным интерфейсом для фотоэлектрического преобразования (включая высокоскоростные и телекоммуникационные типы); оптические волокна и кабели являются носителями оптических сигналов; оборудование оптической связи — это сетевое оборудование системного уровня, в основном включающее в себя базовое оборудование, такое как коммутаторы. В настоящее время внутренний рынок вычислительной инфраструктуры, поддерживающий обработку данных и вычисления с использованием искусственного интеллекта, вырос с 339.7 млрд юаней в 2020 году до 614.4 млрд юаней в 2024 году. На этом рынке вычислительные ресурсы занимают первое место, их объем в 2024 году составил 385.8 млрд юаней, что составляет около 63%; сетевые ресурсы занимают второе место, их объем в 2024 году составил 151.6 млрд юаней, что составляет около 25%. К сетевым ресурсам относятся в основном такие продукты, как коммутаторы и оптические модули: объем рынка коммутаторов вырос с 31.5 млрд юаней в 2020 году до 44.7 млрд юаней в 2024 году и, как ожидается, достигнет 66.9 млрд юаней в 2029 году; объем рынка коммуникационных ресурсов, таких как оптические модули, в дальнейшем, как ожидается, достигнет 97.8 млрд юаней.
1.Оптические модули
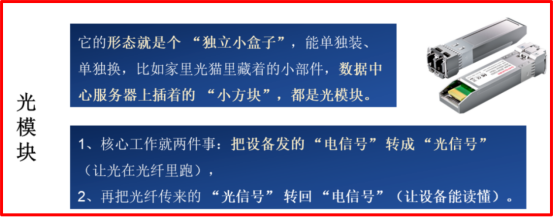 Определение оптического модуля
Оптический модуль — это своего рода «специализированный преобразователь» между электрическими и оптическими сигналами: информация в компьютерах и мобильных телефонах представляет собой электрические сигналы, которые не могут передаваться на большие расстояния с высокой скоростью по оптическим волокнам. Оптический модуль сначала преобразует электрические сигналы в оптические, позволяя информации «передаваться» по оптическому волокну к месту назначения; после прибытия оптический модуль преобразует оптические сигналы обратно в электрические, чтобы оборудование могло считать информацию.
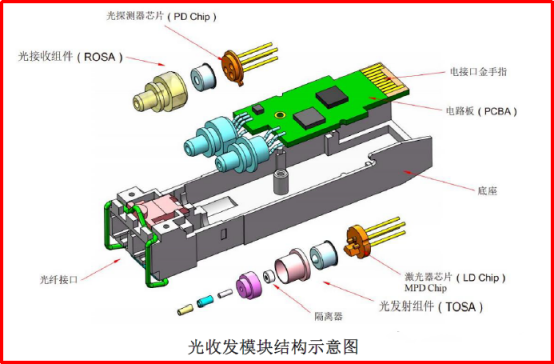 Схема структуры оптического модуля
Оптический модуль в основном состоит из оптических передающих/приемных компонентов (TOSA, ROSA), печатной платы с электронными микросхемами, корпуса и интерфейсов. С точки зрения стоимости, оптические устройства (включая оптические микросхемы) составляют более 70% и являются ядром фотоэлектрического преобразования; вспомогательные материалы, такие как корпус, печатная плата и управляющие микросхемы (электронные микросхемы), составляют почти 30%, отвечая за физическую упаковку и адаптацию сигнала. Вместе они образуют аппаратную основу оптического модуля.
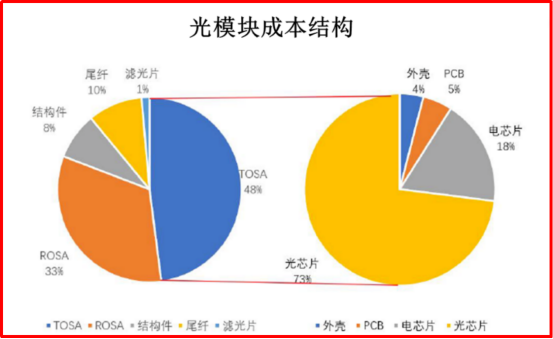 Структура стоимости оптического модуля
Высокоскоростные оптические модули должны использовать высокопроизводительные оптические чипы в качестве «основы вычислительной мощности». Крупные модели, такие как ChatGPT, конкурируют за вычислительную мощность, серверам ИИ требуется больше графических процессоров, а оптические модули также должны быть модернизированы до 800G или выше, чтобы обеспечить достаточную производительность. Кластеры TPU от Google используют полностью оптические сети для передачи данных, и спрос на оптические модули 800G/1.6T постоянно растет. Более того, при одинаковой вычислительной мощности TPU требуют гораздо больше оптических модулей, чем графические процессоры, а также предъявляют более высокие требования к плотности оптической передачи.
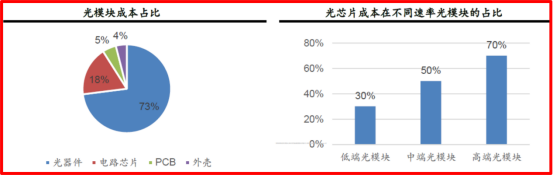 Соотношение стоимости оптического модуля и оптического чипа
В стоимости оптических модулей на оптические устройства приходится 73%, среди которых ключевую роль играют оптические чипы — чем выше скорость оптического модуля, тем выше доля оптических чипов в его стоимости, достигающая 30–70%. Сейчас отечественные оптические чипы постепенно набирают обороты на рынке высокотехнологичных устройств, а темпы их замещения ускоряются, что позволяет отечественным производителям получать большую прибыль. Проще говоря, уровень оптических чипов определяет класс оптических модулей; чем выше скорость модуля, тем ценнее чип.
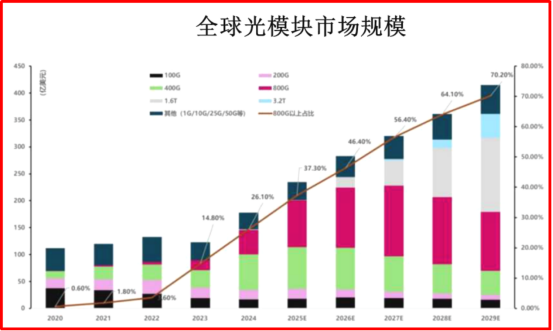 Размер мирового рынка оптических модулей в 2020–2029 годах
Глобальный рынок оптических модулей стабильно растет на протяжении многих лет, в основном за счет приложений, требующих высокоскоростной передачи данных, таких как ИИ, облачные вычисления и 5G — серверы ИИ должны поддерживать работу больших моделей, а оптические модули являются их ключевыми компонентами. С 2020 по 2024 год объем глобального рынка оптических модулей вырос с 11.2 млрд долларов США до 17.8 млрд долларов США, с ежегодным темпом роста 12.2%, и, как ожидается, достигнет 41.5 млрд долларов США в 2029 году, с ежегодным увеличением на 18.5%. Среди них 800G, как основная высокопроизводительная модель высокоскоростных оптических модулей, показала ежегодный темп роста в 188.1% с 2020 по 2024 год; оптический модуль следующего поколения 1.6T, обусловленный спросом на более высокую пропускную способность и меньшее энергопотребление, как ожидается, будет иметь ежегодный темп роста в 180% с 2024 по 2029 год и обеспечит взрывной рост.
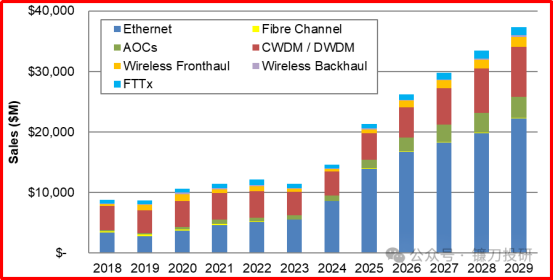 Ожидается, что объем мирового рынка оптических модулей превысит 37 миллиардов долларов США к 2029 году.
Согласно прогнозу LightCounting, мировой рынок оптических модулей продолжит расти со среднегодовым темпом роста (CAGR) в 22% в период с 2024 по 2029 год, и ожидается, что к 2029 году его объем превысит 37 миллиардов долларов США. Рост в основном обусловлен высоким спросом на оптические трансиверы Ethernet со стороны кластеров искусственного интеллекта и постоянным обновлением сетей DWDM поставщиками облачных услуг.
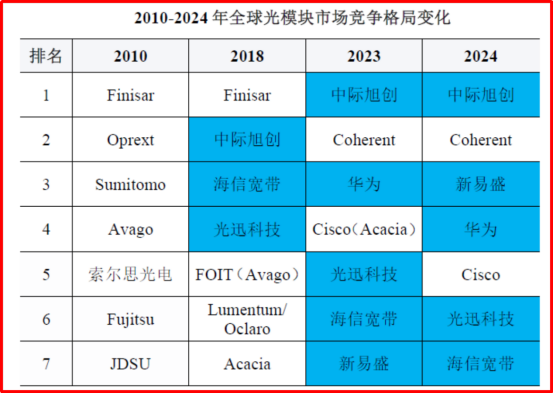 Китайские производители занимают доминирующее положение на мировом рынке оптических модулей Ethernet.
 В 2021 году китайские производители оптических компонентов и модулей совершили исторический прорыв: выручка десяти ведущих отечественных поставщиков впервые превысила продажи западных конкурентов. В период с 2022 по 2023 год разрыв в продажах между отечественными и зарубежными производителями оптических модулей продолжал увеличиваться, подчеркивая конкурентоспособность китайских поставщиков на мировом рынке. 2025 год считается первым годом коммерческого использования оптических модулей 1.6T. Китайские производители занимают доминирующее положение: на долю поставок в первом полугодии 2025 года приходится 45% от мирового объема, а процент выхода годной продукции высокотехнологичных изделий превышает 90%.
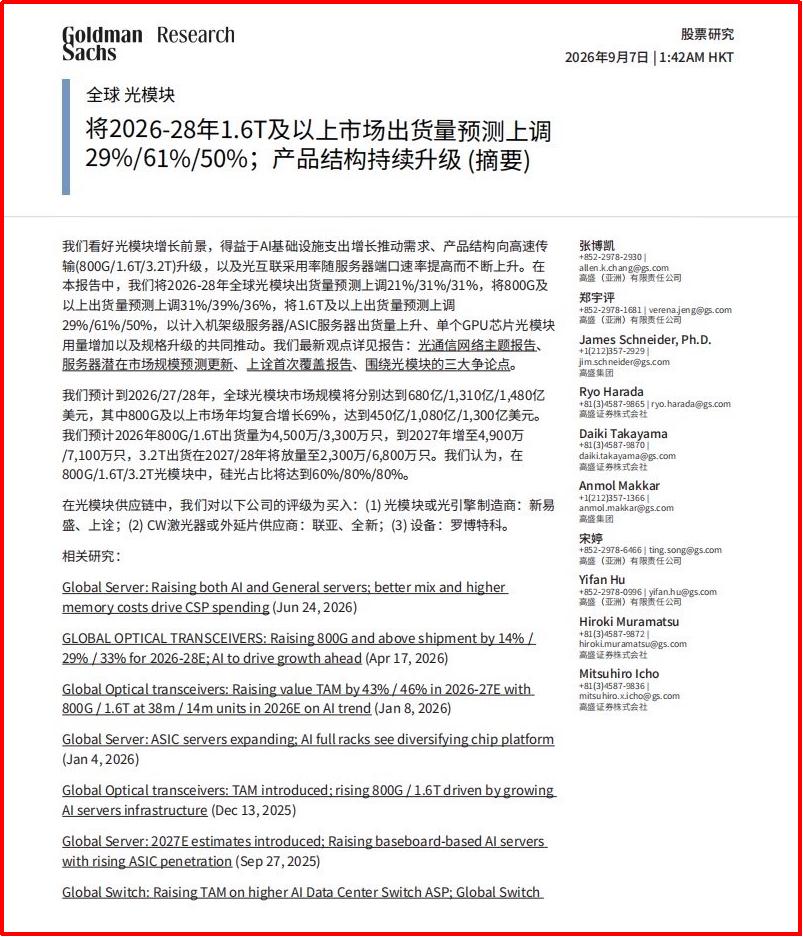
7 сентября 2026 года компания Goldman Sachs опубликовала подробный отчет о мировой индустрии оптических модулей.
Отрасль быстро наращивает производственные мощности. Некоторые аналитики прогнозируют, что глобальная производственная мощность оптических модулей 1.6 Тл может превысить 30 миллионов единиц в 2026 году. 7 сентября 2026 года Goldman Sachs опубликовал подробный отчет о мировой индустрии оптических модулей. Основываясь на росте инвестиций в инфраструктуру искусственного интеллекта, модернизации структуры продукции в направлении высокоскоростной передачи данных и растущем внедрении оптических межсоединений, компания повысила свои прогнозы по глобальным поставкам оптических модулей с 2026 по 2028 год на 21%, 31% и 31% соответственно, а также прогнозы по поставкам модулей 1.6 Тл и выше на 29%, 61% и 50% соответственно. Goldman Sachs ожидает, что объем мирового рынка оптических модулей достигнет 68 млрд долларов США, 131 млрд долларов США и 148 млрд долларов США в период с 2026 по 2028 год, что на 33%, 81% и 115% больше, чем по предыдущим прогнозам. Среди них рынок 800G и выше демонстрирует среднегодовой темп роста в 69%, достигая, соответственно, 45 млрд долларов США, 108 млрд долларов США и 130 млрд долларов США.
2. Оптические волокна и кабели
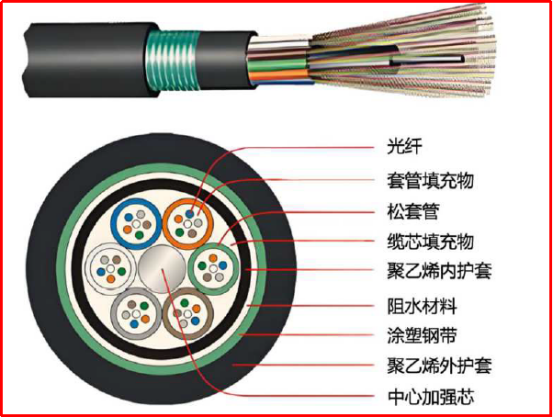
Оптическое волокно — это тонкое волокно, изготовленное из стекла или пластика. Его сердцевина состоит из высокочистого кварцевого сердечника, передающего оптические сигналы, и оболочки с низким показателем преломления, обеспечивающей полное отражение, а также внешнего смоляного покрытия для повышения твердости. Оптический кабель — это готовый кабель, изготовленный путем объединения нескольких оптических волокон и их соединения с защитными конструкциями, такими как армирующие стальные проволоки и оболочки. Он может защищать оптические волокна и адаптироваться к различным условиям эксплуатации. Заготовка оптического волокна, на долю которой приходится 70% стоимости оптического кабеля, в основном производится самими производителями.
Китай является «ведущим производителем и потребителем» оптических волокон и кабелей в мире. Непрерывное развитие внутренней коммуникационной инфраструктуры привело к устойчивому росту протяженности оптических кабельных линий. По состоянию на первое полугодие 2025 года общая протяженность оптических кабелей по всей стране достигла 73.77 миллиона километров (что эквивалентно почти 1,845 оборотам вокруг Земли), увеличившись на 9.9% по сравнению с предыдущим годом. Из них на оптические кабели доступа приходится почти 60%, на ретрансляционные оптические кабели локальных сетей — 38.5%, а на оптические кабели дальней связи — всего 1.6%.
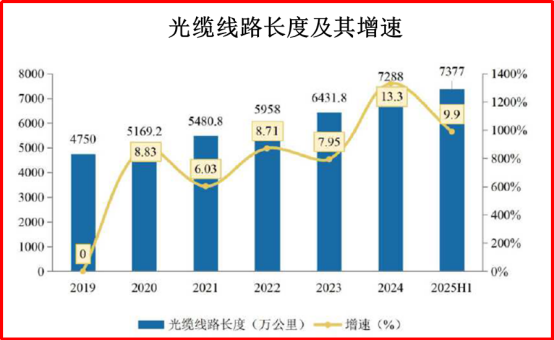 Длина оптического кабеля и темпы её увеличения
В ответ на сокращение спроса на внутреннем рынке, отечественные предприятия по производству оптических кабелей в условиях сложной геополитической обстановки усилили свою зарубежную экспансию: с 2019 по 2022 год объем экспорта оптических кабелей из Китая увеличился с 255 500 тонн до 408 800 тонн (рост на 60%), а стоимость экспорта выросла на 41%, достигнув пика в 2022 году.
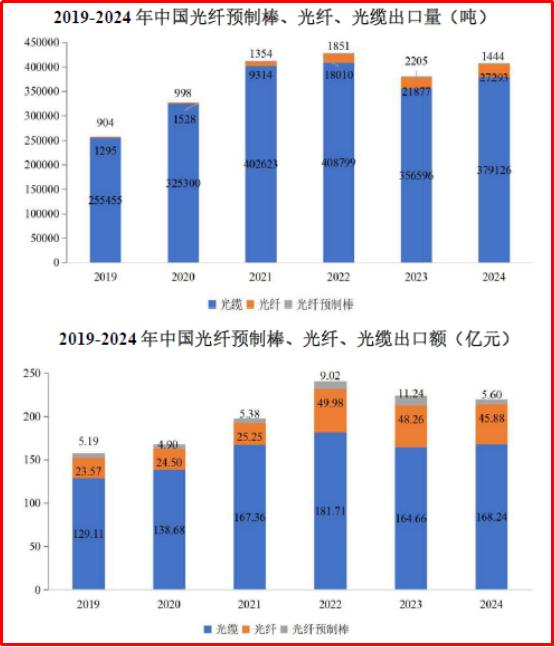
Объемы и стоимость экспорта заготовок для оптического волокна, оптического волокна и оптических кабелей из Китая в 2019–2024 годах.
В 2024 году доля мирового рынка оптического волокна и кабеля была относительно высокой. Десять крупнейших предприятий представляли 5 стран, включая США, Китай и Японию, и вместе занимали 92% рынка: Corning заняла первое место с 19%. Четыре китайских предприятия, включая YOFC и ZTT, вошли в первую десятку. Среди них YOFC (13%), ZTT (11.3%) и Hengtong Optic-Electric (11.2%) заняли второе-четвертое места, а FiberHome Telecommunication (9.8%) — шестое.
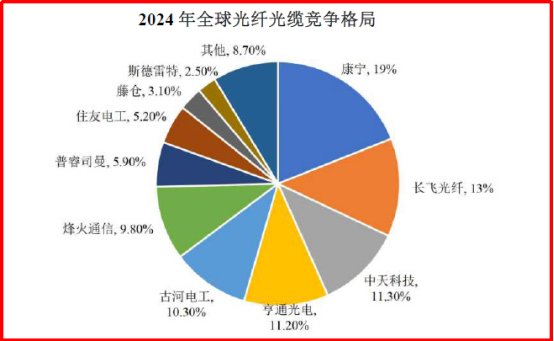 Конкурентная среда мирового рынка оптического волокна и кабеля в 2024 году: четыре китайских предприятия, включая YOFC, вошли в десятку лидеров.
(IV) Последующий поток оптической связи: Оптическое коммуникационное оборудование + сценарии применения терминалов
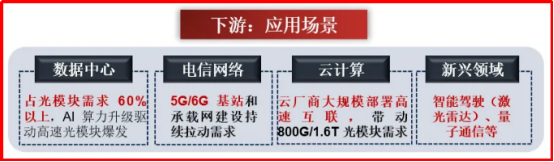 Вниз по производственной цепочке: оптическое коммуникационное оборудование и сценарии применения терминалов.
Оптическое коммуникационное оборудование — это оборудование, передающее информацию с помощью световых волн, и его ядро состоит из трех частей: передачи сигнала, передачи и приема. По областям применения оно делится на передающее оборудование и оборудование для передачи данных: передающее оборудование включает в себя оборудование передающих сетей и оборудование сетей доступа. К распространенному передающему оборудованию относятся оптические приемопередатчики, волоконно-оптические приемопередатчики и т. д.; к распространенному оборудованию сетей доступа относятся OLT, ONU и ODN и т. д.; оборудование для передачи данных в основном включает маршрутизаторы и коммутаторы.
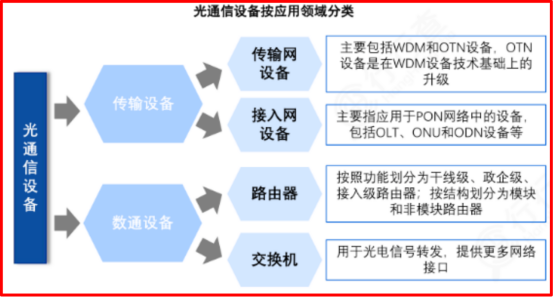 Общая классификация оптического коммуникационного оборудования
Kinghelm Вскоре выйдет статья Цинь Сянхуна «Подробный обзор производственной цепочки оптической связи: восходящие и нисходящие потоки, анализ отечественных и зарубежных производителей (часть 2)». Следите за обновлениями!
Заявление: Некоторые из представленных выше изображений и материалов взяты из интернета и предназначены исключительно для содействия обмену опытом и развитию отрасли, а не для коммерческого использования. В случае обнаружения каких-либо нарушений, пожалуйста, свяжитесь с нами.
Рекомендации





