


สายด่วนบริการ
ข่าวสาร

ข่าวสาร
Kinghelm เผยแพร่ "บทสรุปโดยละเอียดเกี่ยวกับห่วงโซ่อุตสาหกรรมต้นน้ำและปลายน้ำของการสื่อสารด้วยแสง และการวิเคราะห์ผู้ผลิตในและต่างประเทศ (ตอนที่ 1)"
2026-09-15
10
Kinghelm ผู้จัดการทั่วไป ซง ซื่อเฉียง ที่งานแสดงสินค้าอิเล็กทรอนิกส์เซี่ยงไฮ้-มิวนิก 2026 บูธ W5.317
ใน 2026, Kinghelm (www.kinghelm.netบริษัทได้ก้าวเข้าสู่แวดวงการสื่อสารด้วยแสงอย่างเป็นทางการแล้ว นายซง ซื่อฉาง ผู้จัดการทั่วไป กล่าวเน้นย้ำว่า “การสื่อสารด้วยแสงครอบคลุมห่วงโซ่อุตสาหกรรมทั้งหมด ตั้งแต่ชิปแสง อุปกรณ์แสง โมดูลแสง เส้นใยแก้วนำแสงและสายเคเบิล ไปจนถึงอุปกรณ์ระบบ เป็นเส้นทางความต้องการหลักที่สำคัญสำหรับโครงการขนาดใหญ่ เช่น ศูนย์ข้อมูล 5G/6G และโครงการ East Data West Computing การขับเคลื่อนแบบสองล้อของการพัฒนาเทคโนโลยีและความต้องการของตลาดมีความชัดเจนมาก เนื่องจากความต้องการหลักได้เปลี่ยนไปอย่างรวดเร็วจากการสร้างเครือข่ายสาธารณะของผู้ให้บริการแบบดั้งเดิม ไปสู่สถานการณ์ที่เกิดขึ้นใหม่ เช่น การเชื่อมต่อศูนย์ข้อมูล AI เครือข่ายส่วนตัวด้วยแสงสำหรับอุตสาหกรรม และการเชื่อมต่อด้วยแสงสำหรับยานยนต์ และยังเชื่อมโยงอย่างลึกซึ้งกับความต้องการใหม่ๆ เช่น เครือข่ายพลังการประมวลผลและโมเดล AI ขนาดใหญ่ เทคโนโลยีการบรรจุภัณฑ์ขั้นสูงและการบูรณาการซิลิคอนโฟโตนิกส์ได้กลายเป็นทิศทางการพัฒนาที่สำคัญ ในปี 2026 จีนได้ระบุชิปออปโตอิเล็กทรอนิกส์ระดับไฮเอนด์ ออปติกแบบบรรจุภัณฑ์ร่วม CPO การสวิตช์แบบออปติกทั้งหมด และเทคโนโลยีหลักอื่นๆ เป็นทิศทางการวิจัยที่สำคัญ จึงมีพื้นที่กว้างขวางสำหรับการทดแทนภายในประเทศในด้านการสื่อสารด้วยแสง” Kinghelm (www.kinghelm.com.cnในฐานะผู้ผลิตเทคโนโลยีต้นแบบและผู้มีส่วนร่วมสำคัญใน 'การทดแทนภายในประเทศ' บริษัทจะเข้าสู่แวดวงการสื่อสารด้วยแสงเพื่อเปิดเส้นทางการพัฒนาใหม่ โดยมุ่งเป้าไปที่ 'หัวใจ' ของห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสง ซึ่งเป็นส่วนสำคัญของการทดแทนภายในประเทศ ครอบคลุมชิปส่ง/รับสัญญาณและชิปเลเซอร์ความเร็วสูงที่ใช้สารประกอบอินเดียมฟอสไฟด์"
 Kinghelm นายฉินเซียงหง หัวหน้าวิศวกร กำลังทำงานอยู่
ในมุมมองนี้, Kinghelm (www.kinghelm.netหัวหน้าวิศวกร ฉิน เซียงหง ได้นำประสบการณ์การวิจัยเชิงลึกในอุตสาหกรรมมาหลายปี ผสานกับผลการวิจัยที่มีอยู่ของนักวิจัยรุ่นก่อนและผู้เชี่ยวชาญในวงการ ได้สรุปและรวบรวมข้อมูลเกี่ยวกับห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสง 5 สายหลัก ได้แก่ ชิปแสง อุปกรณ์แสง โมดูลแสง เส้นใยแก้วนำแสงและสายเคเบิล และอุปกรณ์ส่งสัญญาณ และจัดทำเป็น “บทสรุปที่ครอบคลุมของห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสงต้นน้ำและปลายน้ำ และการวิเคราะห์ผู้ผลิตทั้งในและต่างประเทศ” ซึ่งจะครอบคลุม 4 ด้าน ได้แก่ 1. ภาพรวมของการสื่อสารด้วยแสง – หลักการพื้นฐาน 2. ห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสง – การวิเคราะห์ห่วงโซ่อุตสาหกรรมต้นน้ำ กลางน้ำ และปลายน้ำ 3. บริษัทสำคัญในห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสงของจีน 4. แนวโน้มของอุตสาหกรรมการสื่อสารด้วยแสง โครงการริเริ่มนี้มีจุดมุ่งหมายเพื่อส่งเสริมการสื่อสารข้อมูล การแบ่งปันทรัพยากร และการสร้างองค์ความรู้ร่วมกันในห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสงต้นน้ำ กลางน้ำ และปลายน้ำ เพื่อให้เกิดการปรับปรุงประสิทธิภาพ การบูรณาการ และนวัตกรรมร่วมกันในห่วงโซ่อุตสาหกรรม และเสริมสร้างศักยภาพในการพูดคุยเชิงอุตสาหกรรมระดับโลกขององค์กรจีน
 Kinghelm “บทสรุปที่ครอบคลุมเกี่ยวกับห่วงโซ่อุตสาหกรรมต้นน้ำและปลายน้ำของการสื่อสารด้วยแสง และการวิเคราะห์ผู้ผลิตทั้งในและต่างประเทศ”
(I) ภาพรวมของการสื่อสารด้วยแสง
การสื่อสารด้วยแสงโดยพื้นฐานแล้วใช้ "แสง" เป็นตัวนำข้อมูล และใยแก้วนำแสงเป็นทางหลวงความเร็วสูงเฉพาะทาง หัวใจสำคัญของการสื่อสารด้วยแสงคือการแปลงสัญญาณไฟฟ้าเป็นสัญญาณแสงเพื่อส่งข้อมูล
กระบวนการส่งข้อมูลนั้นชัดเจนมาก: ข้อมูลเริ่มต้นอยู่ในรูปของสัญญาณไฟฟ้า เหมือนกับสินค้าที่บรรจุหีบห่อ ชิปเลเซอร์ที่ฝั่งส่งเป็น "สถานีแปลงสัญญาณ" ที่แปลงสัญญาณไฟฟ้าเป็นสัญญาณแสง เหมือนกับการบรรจุสินค้าลงบนรถไฟแสงและส่งไปตามทางหลวงใยแก้วนำแสง หลังจากถึงฝั่งรับ ชิปตรวจจับจะแปลงสัญญาณแสงกลับเป็นสัญญาณไฟฟ้าอีกครั้ง เหมือนกับการแกะสินค้าเพื่อให้ผู้รับได้รับข้อมูลที่สมบูรณ์
การไหลของข้อมูลแบ่งออกเป็นสามขั้นตอน ได้แก่ การกำเนิดสัญญาณแสง การจัดตารางการส่ง และการระบุตัวตน ส่วนประกอบหลักแต่ละส่วนมีบทบาทของตนเอง ได้แก่ หน่วยรับส่งสัญญาณแสงเป็นแกนหลัก ทำหน้าที่จัดการการสร้าง การปรับ และการตรวจจับสัญญาณแสง ตัวแยกสัญญาณแสงเปรียบเสมือนป้ายจราจร AWG, VOA และสวิตช์แสงเปรียบเสมือนผู้ควบคุมการส่ง และเครื่องขยายสัญญาณแสงเปรียบเสมือนตัวเพิ่มพลังงาน ซึ่งทั้งหมดนี้ทำงานร่วมกันเพื่อให้การส่งสัญญาณเป็นไปอย่างราบรื่น
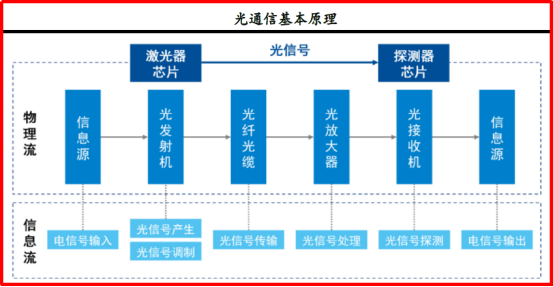 หลักการพื้นฐานของการสื่อสารด้วยแสง
(II) กระบวนการสื่อสารด้วยแสงโดยสมบูรณ์
กระบวนการสื่อสารด้วยแสงทั้งหมดนั้นเปรียบเสมือน "สายการผลิต" ที่สมบูรณ์แบบ โดยดำเนินไปตั้งแต่ต้นจนจบตามลำดับ "ชิปแสง → ส่วนประกอบแสง → โมดูลแสง → อุปกรณ์สื่อสารด้วยแสง → ตลาดปลายทาง"
ส่วนต้นน้ำของห่วงโซ่การผลิตส่วนใหญ่ประกอบด้วยชิปออปติคอล (ชิปสื่อสารออปติคอล), ส่วนประกอบออปติคอล (ส่วนประกอบสื่อสารออปติคอล) และโมดูลออปติคอล (โมดูลรับส่งสัญญาณออปติคอล) เป็นส่วนประกอบหลัก โดยชิปออปติคอลถือเป็น “ส่วนประกอบหลักที่เป็นแหล่งกำเนิด” ของกระบวนการทั้งหมด ตั้งอยู่ด้านหน้าสุด และเป็นกุญแจสำคัญในการผลิตส่วนประกอบออปติคอลและโมดูลออปติคอล
ขั้นแรก ชิปแสงและส่วนประกอบต่างๆ จะถูกประกอบเข้าด้วยกันเป็นส่วนประกอบแสง จากนั้นจึงบรรจุลงในโมดูลแสง หลังจากนั้น โมดูลแสงเหล่านี้จะถูกติดตั้งในอุปกรณ์สื่อสารแสงระดับกลาง และสุดท้าย อุปกรณ์เหล่านี้จะถูกนำไปใช้ในตลาดโทรคมนาคมระดับปลายน้ำ ตลาดการสื่อสารข้อมูล และตลาดเกิดใหม่บางแห่ง
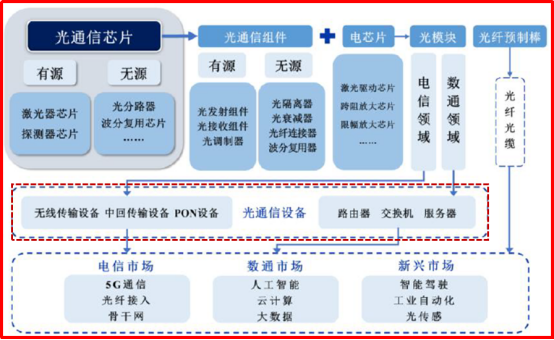
กระบวนการสื่อสารด้วยแสงแบบสมบูรณ์
(III) อุตสาหกรรมการสื่อสารด้วยแสงของจีน
การสื่อสารด้วยแสงเป็นวิธีการสื่อสารที่ใช้คลื่นแสงเป็นสื่อกลางในการส่งสัญญาณ สาขานี้เป็นส่วนสำคัญของการดำเนินยุทธศาสตร์การพัฒนาที่ขับเคลื่อนด้วยนวัตกรรมของจีน และเป็นทิศทางการพัฒนาที่สำคัญในการเปลี่ยนแปลงของจีนไปสู่การเป็นมหาอำนาจด้านการผลิตและมหาอำนาจด้านวิทยาศาสตร์และเทคโนโลยี
อุตสาหกรรมการสื่อสารด้วยแสงประกอบด้วยหลายส่วน พลังในการสื่อสารที่เข้มข้นที่สุดกระจุกตัวอยู่ที่ต้นน้ำและปลายน้ำ ผู้ผลิตชิปต้นน้ำและลูกค้าปลายน้ำค่อนข้างแข็งแกร่ง ในขณะที่ระดับการควบคุมต้นทุนของผู้ผลิตโมดูลแสงระดับกลางน้ำเป็นตัวกำหนดผลกำไรโดยรวมของพวกเขา จากการจัดอันดับโมดูลแสงชั้นนำ 10 อันดับแรกของโลกโดย LightCounting ผู้ผลิตจากจีนครอง 7 อันดับ โดย Innolight และ Coherent ครองอันดับหนึ่งร่วมกัน HiSilicon อยู่ในอันดับที่ 4 Accelink อยู่ในอันดับที่ 5 Hisense Broadband อยู่ในอันดับที่ 6 Eoptolink อยู่ในอันดับที่ 7 HGTECH อยู่ในอันดับที่ 8 และ Source Photonics อยู่ในอันดับที่ 10
(I) ภาพรวมของห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสง
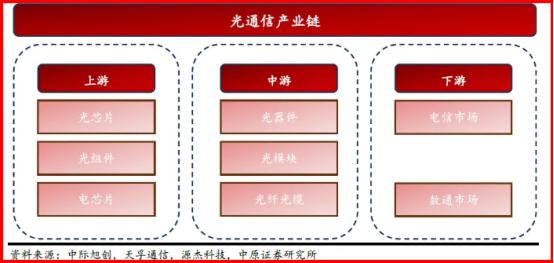 ห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสง ประกอบด้วยต้นน้ำ กลางน้ำ และปลายน้ำ
ในห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสง ซึ่งแบ่งออกเป็นต้นน้ำ กลางน้ำ และปลายน้ำ ต้นน้ำส่วนใหญ่ประกอบด้วยส่วนประกอบหลัก เช่น ชิปแสง ชิ้นส่วนแสง และชิปไฟฟ้า กลางน้ำประกอบด้วยอุปกรณ์แสง โมดูลแสง และใยแก้วนำแสงและสายเคเบิล ส่วนปลายน้ำแบ่งตามสถานการณ์การใช้งานออกเป็นตลาดโทรคมนาคมและตลาดการสื่อสารข้อมูล
ด้วยความก้าวหน้าทางเทคโนโลยีและการลดต้นทุน ขอบเขตการใช้งานของผลิตภัณฑ์การสื่อสารด้วยแสงจึงขยายตัวอย่างต่อเนื่อง และความต้องการของตลาดก็เพิ่มขึ้นอย่างต่อเนื่อง:
- ชิปออปติคอลทำจากวัสดุเซมิคอนดักเตอร์สารประกอบ III-V ที่ทำให้เกิดการแปลงสัญญาณแสงเป็นไฟฟ้า
- ชิ้นส่วนทางแสงส่วนใหญ่ได้แก่ ปลอก/เฟอร์รูลเซรามิก ชิ้นส่วนเชื่อมต่อตัวรับส่งสัญญาณแสง เป็นต้น ปัจจุบัน จีนเป็นฐานการผลิตชิ้นส่วนทางแสงที่ใหญ่ที่สุดในโลก และการแข่งขันในตลาดก็ดุเดือดมาก
- ชิปแสงและส่วนประกอบแสงเป็นองค์ประกอบสำคัญในการผลิตอุปกรณ์แสง: ส่วนประกอบแสงต่างๆ จะถูกประมวลผลและประกอบเข้าด้วยกันเพื่อให้ได้อุปกรณ์แสง และอุปกรณ์แสงหลายชิ้นจะถูกบรรจุรวมกันเพื่อสร้างเป็นโมดูลแสง
- อุปกรณ์ทางแสงเป็นอุปกรณ์ใช้งานหลากหลายชนิดที่สร้างขึ้นโดยใช้หลักการแปลงทางไฟฟ้า และเป็นส่วนประกอบสำคัญและหลักของเทคโนโลยีอิเล็กโทรออปติก
- โมดูลออปติคอลเป็นอุปกรณ์ออปติคอลที่ใช้สำหรับการส่งข้อมูลความเร็วสูง หน้าที่ของมันคือการแปลงสัญญาณแสงเป็นสัญญาณไฟฟ้า ทำให้สามารถส่งข้อมูลในเครือข่ายการสื่อสารได้
(II) ส่วนต้นน้ำของการสื่อสารด้วยแสง: ชิปแสง
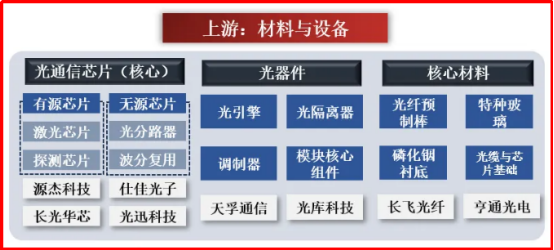 ส่วนประกอบหลักต้นน้ำของการสื่อสารด้วยแสง: ชิปแสง
ในต้นน้ำของห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสงทั้งหมด ส่วนประกอบที่สำคัญที่สุดคือชิปแสง ชิปแสงเป็นส่วนประกอบหลักสำหรับการแปลงสัญญาณแสงเป็นสัญญาณไฟฟ้า เปรียบเสมือน "เครื่องยนต์ขับเคลื่อน" ของการส่งข้อมูล ประสิทธิภาพของชิปแสงเป็นตัวกำหนดความเร็วในการส่งข้อมูลของระบบสื่อสารด้วยแสงโดยตรง หลังจากรวมและบรรจุชิปแสงเข้ากับส่วนประกอบสนับสนุนต่างๆ แล้ว โมดูลแสงที่มีฟังก์ชันการใช้งานจริงจึงเกิดขึ้น
ชิปออปติคอลเป็น “ส่วนประกอบหลัก” ของห่วงโซ่อุตสาหกรรมการสื่อสารด้วยแสง และเป็นกุญแจสำคัญในการทำงานปกติของส่วนประกอบและโมดูลออปติคอล ไม่ว่าจะเป็นบรอดแบนด์ไฟเบอร์ที่ใช้ในบ้าน เครือข่าย 4G/5G ที่โทรศัพท์มือถือต้องพึ่งพา หรือศูนย์ข้อมูลที่จัดเก็บข้อมูลจำนวนมหาศาล ชิปออปติคอลล้วนมีความสำคัญอย่างยิ่ง พวกมันส่งผลโดยตรงต่อความเร็วในการส่งข้อมูลในเครือข่ายเหล่านี้ และความสามารถในการทำงานอย่างเสถียรโดยไม่หยุดชะงัก ชิปออปติคอลถูกจำแนกตามมาตรฐานต่างๆ ดังนี้:
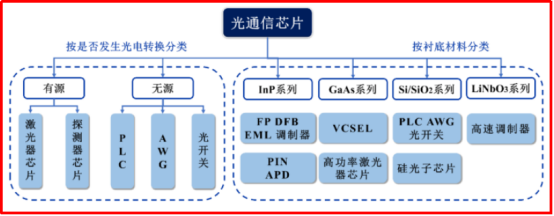 การจำแนกประเภทของชิปออปติคอล
ตลาดชิปออปติคอลทั่วโลกกำลังเติบโตอย่างต่อเนื่อง กลายเป็น “เครื่องยนต์ขับเคลื่อนการเติบโต” ของอุตสาหกรรมการสื่อสารด้วยแสง ปริมาณการรับส่งข้อมูลทั่วโลกเพิ่มขึ้นอย่างรวดเร็ว และทุกอุตสาหกรรมต้องการแบนด์วิดท์ที่มากขึ้น ซึ่งกระตุ้นให้เกิดโมดูลออปติคอลความเร็วสูงและชิปที่รองรับ โดยเฉพาะอย่างยิ่ง ชิปออปติคอลความเร็วสูงกว่า 40G ทำงานได้เร็วกว่ารุ่นความเร็วต่ำและปานกลางมาก ตั้งแต่ปี 2019 ถึง 2025 สัดส่วนของชิปออปติคอลความเร็วสูงกว่า 25G ที่ใช้ในศูนย์ข้อมูลและโทรคมนาคมยังคงเพิ่มขึ้นอย่างต่อเนื่อง คาดว่าโมดูลออปติคอลความเร็ว 1.6T และสูงกว่านั้น จะกลายเป็นแนวโน้มความต้องการสำหรับการเชื่อมต่อภายในศูนย์ข้อมูล เพื่อให้ตรงกับความต้องการ GPU ในอนาคตสำหรับแบนด์วิดท์ที่มากขึ้นและกำลังการประมวลผลที่สูงขึ้น ปัจจุบัน กระบวนการผลิตเชิงพาณิชย์ของโมดูลออปติคอล 1.6T กำลังเร่งตัวขึ้น แนวโน้มนี้ทำให้ความต้องการชิปออปติคอลสูงขึ้น ชิปต่างๆ รวมถึงแหล่งกำเนิดแสง 200G PAM4 EML และ CW จะกลายเป็นโซลูชันชิปออปติคอลในโมดูลออปติคอล 1.6T
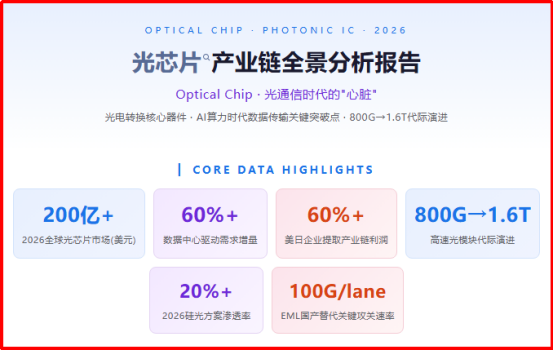 คาดการณ์ว่าขนาดตลาดชิปออปติคอลทั่วโลกจะเกิน 20 พันล้านดอลลาร์สหรัฐในปี 2026
 โดยศูนย์ข้อมูลจะมีส่วนสนับสนุนมากกว่า 60% ของการเพิ่มขึ้นนี้ สำหรับคลัสเตอร์ AI ที่ใช้ซีรีส์ NVIDIA DGX อัตราส่วนของโมดูลออปติคอลเพิ่มขึ้นจาก 1:4 เป็นมากกว่า 1:8 โมดูลออปติคอล 800G เริ่มผลิตในปริมาณมากในปี 2024 และ 1.6T เริ่มส่งมอบเป็นล็อตใหญ่ บริษัทคลาวด์คอมพิวติ้งอย่าง Amazon, Google, Microsoft และอื่นๆ คาดว่าจะนำการพัฒนาแอปพลิเคชัน AI ใหม่ๆ ซึ่งจะต้องการการอัปเกรดครั้งใหญ่สำหรับคลัสเตอร์ AI ของพวกเขา และคลัสเตอร์ AI จำเป็นต้องใช้การเชื่อมต่อออปติคอลจำนวนมาก
(III) ส่วนกลางของระบบสื่อสารด้วยแสง: โมดูลแสง + เส้นใยแก้วนำแสงและสายเคเบิล
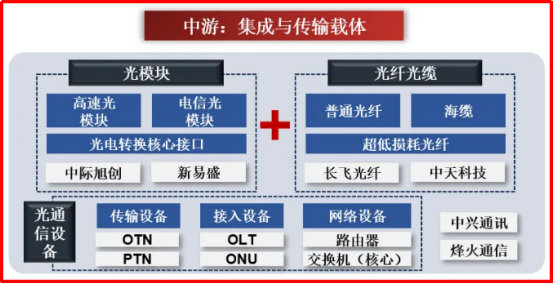 การสื่อสารด้วยแสงระดับกลาง: โมดูลแสง + ใยแก้วนำแสง และสายเคเบิล
ส่วนกลางของระบบสื่อสารด้วยแสงคือ “ตัวกลางในการรวมและส่งสัญญาณ” หัวใจสำคัญคือการเชื่อมต่อส่วนประกอบต้นทางกับสถานการณ์ปลายทาง และทำให้เกิดการ “แปลง-ส่ง-สร้างเครือข่าย” สัญญาณแสง โมดูลแสงเป็นอินเทอร์เฟซหลักสำหรับการแปลงแสงเป็นไฟฟ้า (รวมถึงประเภทความเร็วสูงและโทรคมนาคม) เส้นใยแก้วนำแสงและสายเคเบิลเป็นตัวกลางในการส่งสัญญาณแสง อุปกรณ์สื่อสารด้วยแสงเป็นอุปกรณ์เครือข่ายระดับระบบ ซึ่งส่วนใหญ่ประกอบด้วยอุปกรณ์หลัก เช่น สวิตช์ ปัจจุบัน ตลาดโครงสร้างพื้นฐานด้านการประมวลผลในประเทศที่รองรับการประมวลผลข้อมูลและ AI เติบโตจาก 339.7 พันล้านหยวนในปี 2020 เป็น 614.4 พันล้านหยวนในปี 2024 ในตลาดนี้ ทรัพยากรการประมวลผลอยู่ในอันดับแรก โดยมีขนาด 385.8 พันล้านหยวนในปี 2024 คิดเป็นประมาณ 63% ทรัพยากรเครือข่ายอยู่ในอันดับที่สอง โดยมีขนาด 151.6 พันล้านหยวนในปี 2024 คิดเป็นประมาณ 25% ทรัพยากรด้านเครือข่ายส่วนใหญ่ประกอบด้วยผลิตภัณฑ์ต่างๆ เช่น สวิตช์และโมดูลออปติคอล: มูลค่าตลาดสวิตช์เติบโตจาก 31.5 พันล้านหยวนในปี 2020 เป็น 44.7 พันล้านหยวนในปี 2024 และคาดว่าจะสูงถึง 66.9 พันล้านหยวนในปี 2029 ในขณะที่ทรัพยากรด้านการสื่อสาร เช่น โมดูลออปติคอล คาดว่าจะเติบโตจนมีมูลค่าถึง 97.8 พันล้านหยวนในอนาคต
1.โมดูลออปติคัล
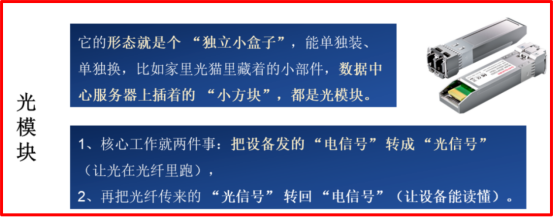 คำจำกัดความของโมดูลออปติคอล
โมดูลออปติคอลเปรียบเสมือน "ตัวแปลเฉพาะ" ระหว่างสัญญาณไฟฟ้าและสัญญาณแสง—ข้อมูลในคอมพิวเตอร์และโทรศัพท์มือถือล้วนเป็นสัญญาณไฟฟ้า ซึ่งไม่สามารถเดินทางไกลด้วยความเร็วสูงผ่านใยแก้วนำแสงได้ โมดูลออปติคอลจะแปลงสัญญาณไฟฟ้าเป็นสัญญาณแสงก่อน ทำให้ข้อมูลสามารถ "เดินทาง" ไปตามใยแก้วนำแสงไปยังปลายทางได้ เมื่อถึงที่หมายแล้ว โมดูลออปติคอลจะแปลงสัญญาณแสงกลับเป็นสัญญาณไฟฟ้าอีกครั้ง เพื่อให้อุปกรณ์สามารถอ่านข้อมูลได้
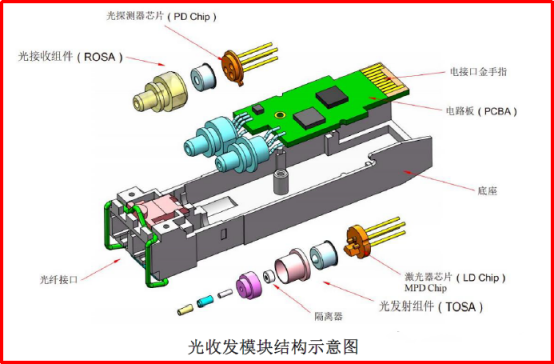 แผนภาพโครงสร้างของโมดูลออปติคอล
โมดูลออปติคอลส่วนใหญ่ประกอบด้วยส่วนประกอบส่ง/รับสัญญาณแสง (TOSA, ROSA) แผงวงจรที่มีชิปไฟฟ้า ตัวเรือน และอินเทอร์เฟซ ในแง่ของต้นทุน อุปกรณ์ออปติคอล (รวมถึงชิปออปติคอล) คิดเป็นสัดส่วนมากกว่า 70% และเป็นหัวใจสำคัญของการแปลงแสงเป็นไฟฟ้า วัสดุเสริม เช่น ตัวเรือน แผงวงจรพิมพ์ และชิปควบคุม (ชิปไฟฟ้า) คิดเป็นสัดส่วนเกือบ 30% ซึ่งรับผิดชอบด้านการบรรจุหีบห่อและการปรับสัญญาณ ส่วนประกอบเหล่านี้รวมกันเป็นพื้นฐานฮาร์ดแวร์ของโมดูลออปติคอล
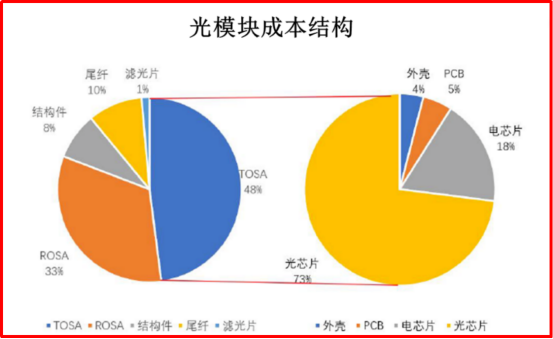 โครงสร้างต้นทุนของโมดูลออปติคอล
โมดูลออปติคอลความเร็วสูงต้องพึ่งพาชิปออปติคอลระดับสูงเป็น “แกนหลัก” ในการประมวลผล โมเดลขนาดใหญ่อย่าง ChatGPT กำลังแข่งขันกันเพื่อแย่งชิงพลังการประมวลผล เซิร์ฟเวอร์ AI จำเป็นต้องติดตั้ง GPU เพิ่มขึ้น และโมดูลออปติคอลก็ต้องได้รับการอัปเกรดเป็น 800G หรือสูงกว่านั้นเพื่อให้เพียงพอ คลัสเตอร์ TPU ของ Google อาศัยเครือข่ายออปติคอลทั้งหมดในการส่งข้อมูล และความต้องการโมดูลออปติคอล 800G/1.6T ก็เพิ่มมากขึ้นเรื่อยๆ ยิ่งไปกว่านั้น ภายใต้พลังการประมวลผลที่เท่ากัน TPU ต้องการโมดูลออปติคอลมากกว่า GPU มาก และยังมีความต้องการความหนาแน่นของการส่งสัญญาณออปติคอลที่สูงกว่าอีกด้วย
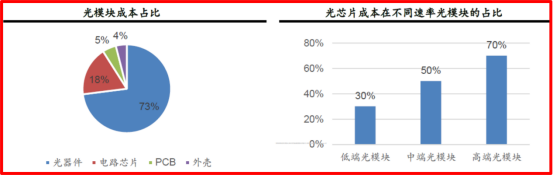 สัดส่วนต้นทุนของโมดูลออปติคอล/ชิปออปติคอล
ในต้นทุนของโมดูลออปติคอล อุปกรณ์ออปติคอลคิดเป็น 73% โดยที่ชิปออปติคอลเป็นส่วนสำคัญ ยิ่งความเร็วของโมดูลออปติคอลสูงเท่าไร สัดส่วนต้นทุนของชิปออปติคอลก็ยิ่งสูงขึ้นเท่านั้น โดยอาจสูงถึง 30%–70% ปัจจุบันชิปออปติคอลที่ผลิตในประเทศกำลังค่อยๆ มีบทบาทมากขึ้นในตลาดระดับไฮเอนด์ และอัตราการทดแทนก็เร่งตัวขึ้น ทำให้ผู้ผลิตในประเทศมีกำไรมากขึ้น กล่าวโดยสรุป ระดับของชิปออปติคอลเป็นตัวกำหนดเกรดของโมดูลออปติคอล ยิ่งความเร็วของโมดูลสูงเท่าไร ชิปก็ยิ่งมีมูลค่ามากขึ้นเท่านั้น
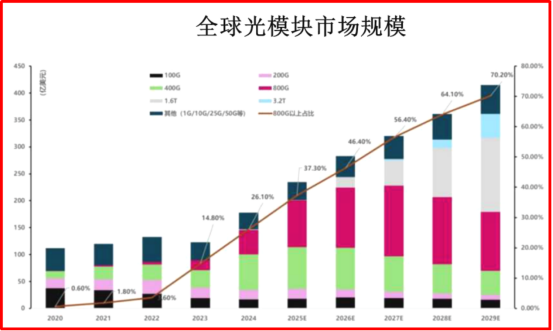 ขนาดตลาดโมดูลออปติคอลทั่วโลก ปี 2020–2029
ตลาดโมดูลออปติคอลทั่วโลกเติบโตอย่างต่อเนื่องมาหลายปี โดยส่วนใหญ่ได้รับแรงขับเคลื่อนจากแอปพลิเคชันที่ต้องการการส่งข้อมูลความเร็วสูง เช่น AI, คลาวด์คอมพิวติ้ง และ 5G—เซิร์ฟเวอร์ AI ต้องรองรับการทำงานของโมเดลขนาดใหญ่ และโมดูลออปติคอลเป็นส่วนประกอบสำคัญ ตั้งแต่ปี 2020 ถึง 2024 ขนาดตลาดโมดูลออปติคอลทั่วโลกเพิ่มขึ้นจาก 11.2 พันล้านดอลลาร์สหรัฐเป็น 17.8 พันล้านดอลลาร์สหรัฐ โดยมีอัตราการเติบโตเฉลี่ยต่อปี 12.2% และคาดว่าจะสูงถึง 41.5 พันล้านดอลลาร์สหรัฐในปี 2029 โดยมีอัตราการเพิ่มขึ้นเฉลี่ยต่อปี 18.5% ในจำนวนนี้ 800G ซึ่งเป็นรุ่นหลักระดับไฮเอนด์ของโมดูลออปติคอลความเร็วสูง มีอัตราการเติบโตเฉลี่ยต่อปี 188.1% ตั้งแต่ปี 2020 ถึง 2024 ในขณะที่โมดูลออปติคอล 1.6T รุ่นใหม่ ซึ่งได้รับแรงขับเคลื่อนจากความต้องการแบนด์วิดท์ที่สูงขึ้นและการใช้พลังงานที่ต่ำลง คาดว่าจะมีอัตราการเติบโตเฉลี่ยต่อปี 180% ตั้งแต่ปี 2024 ถึง 2029 และจะนำมาซึ่งการเติบโตอย่างก้าวกระโดด
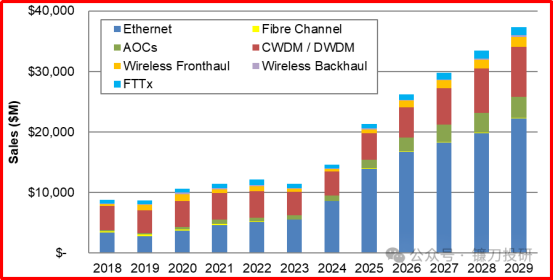 คาดการณ์ว่าขนาดตลาดโมดูลออปติคอลทั่วโลกจะเกิน 37 พันล้านดอลลาร์สหรัฐในปี 2029
จากการคาดการณ์ของ LightCounting ตลาดโมดูลออปติคอลทั่วโลกจะยังคงขยายตัวอย่างต่อเนื่องในอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 22% ตั้งแต่ปี 2024 ถึง 2029 และคาดว่าขนาดตลาดจะเกิน 37 พันล้านดอลลาร์สหรัฐในปี 2029 การเติบโตส่วนใหญ่เกิดจากความต้องการตัวรับส่งสัญญาณออปติคอลอีเธอร์เน็ตที่แข็งแกร่งจากคลัสเตอร์ AI และการอัปเกรดเครือข่าย DWDM อย่างต่อเนื่องโดยผู้ให้บริการคลาวด์
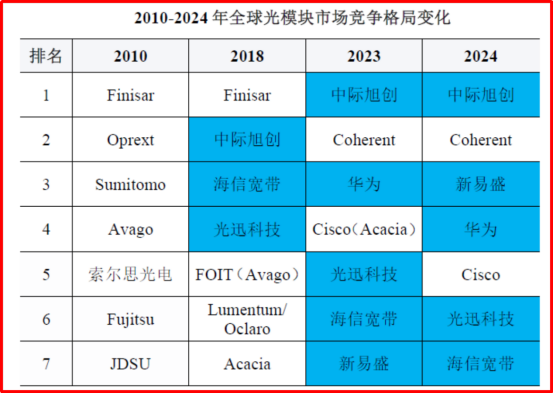 ผู้ผลิตชาวจีนครองตำแหน่งที่โดดเด่นในตลาดโมดูลออปติคอลอีเธอร์เน็ตระดับโลก
 ในปี 2021 ผู้ผลิตชิ้นส่วนและโมดูลออปติคอลของจีนประสบความสำเร็จครั้งประวัติศาสตร์ โดยรายได้ของผู้ผลิตในประเทศ 10 อันดับแรกแซงหน้ายอดขายของคู่แข่งจากตะวันตกเป็นครั้งแรก ตั้งแต่ปี 2022 ถึง 2023 ช่องว่างยอดขายระหว่างผู้ผลิตโมดูลออปติคอลในประเทศและผู้ผลิตต่างประเทศยังคงกว้างขึ้นอย่างต่อเนื่อง ซึ่งเน้นย้ำถึงความสามารถในการแข่งขันของผู้ผลิตชาวจีนในตลาดโลก ปี 2025 ถือเป็นปีแรกของการใช้งานเชิงพาณิชย์ของโมดูลออปติคอล 1.6T ผู้ผลิตชาวจีนครองตำแหน่งที่โดดเด่น โดยการจัดส่งในช่วงครึ่งแรกของปี 2025 คิดเป็น 45% ของยอดรวมทั่วโลก และอัตราผลผลิตของผลิตภัณฑ์ระดับไฮเอนด์เกิน 90%
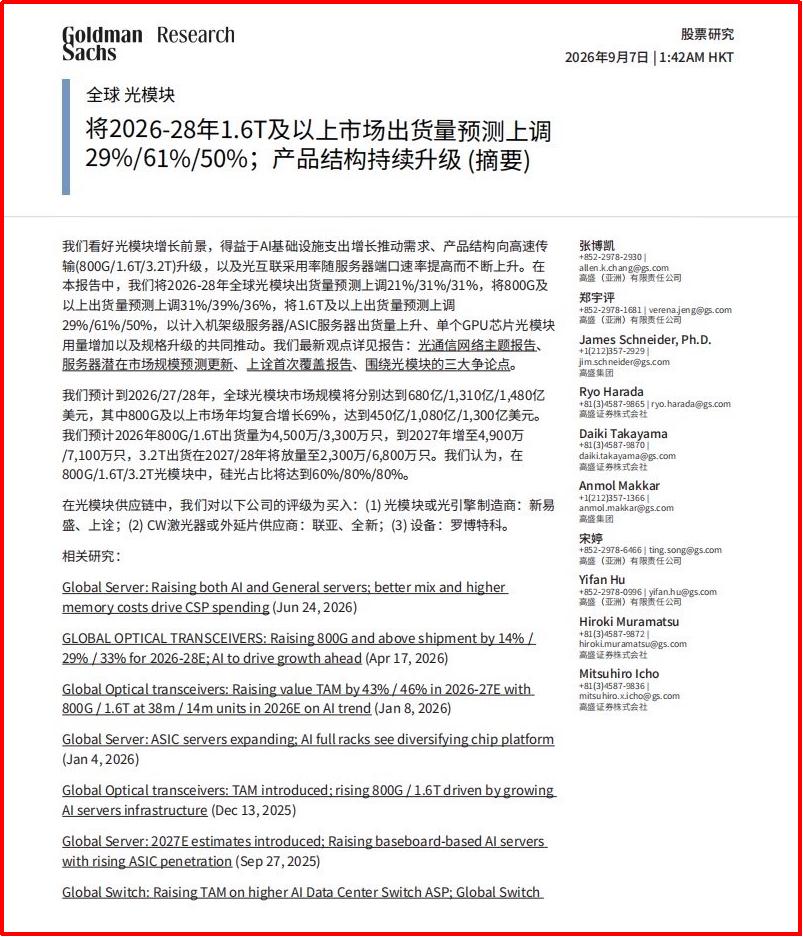
เมื่อวันที่ 7 กันยายน 2026 โกลด์แมน แซคส์ ได้เผยแพร่รายงานเชิงลึกเกี่ยวกับอุตสาหกรรมโมดูลออปติคอลระดับโลก
อุตสาหกรรมกำลังขยายกำลังการผลิตอย่างรวดเร็ว การวิเคราะห์บางส่วนคาดการณ์ว่ากำลังการผลิตโมดูลออปติคอล 1.6T ทั่วโลกอาจเกิน 30 ล้านหน่วยในปี 2026 เมื่อวันที่ 7 กันยายน 2026 Goldman Sachs ได้เผยแพร่รายงานเชิงลึกเกี่ยวกับอุตสาหกรรมโมดูลออปติคอลทั่วโลก โดยอิงจากการเติบโตของการใช้จ่ายด้านโครงสร้างพื้นฐาน AI การยกระดับโครงสร้างผลิตภัณฑ์ไปสู่การส่งข้อมูลความเร็วสูง และการใช้งานการเชื่อมต่อแบบออปติคอลที่เพิ่มขึ้น ทำให้มีการปรับเพิ่มการคาดการณ์การจัดส่งโมดูลออปติคอลทั่วโลกจากปี 2026 ถึง 2028 ขึ้น 21%, 31% และ 31% ตามลำดับ และปรับเพิ่มการคาดการณ์การจัดส่งโมดูลขนาด 1.6T ขึ้นไปขึ้น 29%, 61% และ 50% ตามลำดับ Goldman Sachs คาดว่าขนาดตลาดโมดูลออปติคอลทั่วโลกจะแตะระดับ 68 พันล้านดอลลาร์สหรัฐ 131 พันล้านดอลลาร์สหรัฐ และ 148 พันล้านดอลลาร์สหรัฐ จากปี 2026 ถึง 2028 เพิ่มขึ้น 33%, 81% และ 115% ตามลำดับจากการคาดการณ์ก่อนหน้านี้ ในบรรดาตลาดเหล่านั้น ตลาดสำหรับเทคโนโลยี 800G ขึ้นไปมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) อยู่ที่ 69% โดยมีมูลค่าถึง 45 พันล้านดอลลาร์สหรัฐ 108 พันล้านดอลลาร์สหรัฐ และ 130 พันล้านดอลลาร์สหรัฐ ตามลำดับ
2. ใยแก้วนำแสงและสายเคเบิล
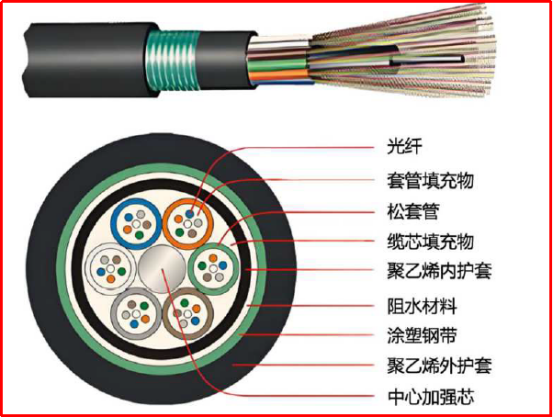
เส้นใยแก้วนำแสงเป็นเส้นใยบางๆ ที่ทำจากแก้วหรือพลาสติก แกนกลางประกอบด้วยแกนควอตซ์บริสุทธิ์สูงที่ส่งสัญญาณแสง และวัสดุหุ้มที่มีดัชนีหักเหต่ำเพื่อให้เกิดการสะท้อนกลับทั้งหมด โดยมีชั้นเคลือบเรซินด้านนอกเพื่อเพิ่มความแข็งแรง สายเคเบิลใยแก้วนำแสงเป็นสายเคเบิลสำเร็จรูปที่ทำโดยการรวมเส้นใยแก้วนำแสงหลายเส้นเข้าด้วยกันและรวมเข้ากับโครงสร้างป้องกัน เช่น ลวดเหล็กเสริมแรงและปลอกหุ้ม ซึ่งสามารถปกป้องเส้นใยแก้วนำแสงและปรับให้เข้ากับสถานการณ์ต่างๆ ได้ ต้นทุนของเส้นใยแก้วนำแสงคิดเป็น 70% ของต้นทุนสายเคเบิลใยแก้วนำแสงส่วนใหญ่ผลิตโดยผู้ผลิตเอง
จีนเป็น “ผู้ผลิตและผู้ใช้อันดับหนึ่ง” ของใยแก้วนำแสงและสายเคเบิลในโลก ความก้าวหน้าอย่างต่อเนื่องของโครงสร้างพื้นฐานด้านการสื่อสารภายในประเทศได้ผลักดันให้ความยาวของสายเคเบิลใยแก้วนำแสงเติบโตอย่างต่อเนื่อง ณ ครึ่งแรกของปี 2025 ความยาวรวมของสายเคเบิลใยแก้วนำแสงทั่วประเทศอยู่ที่ 73.77 ล้านกิโลเมตร (เทียบเท่ากับเกือบ 1,845 รอบโลก) เพิ่มขึ้น 9.9% เมื่อเทียบกับปีก่อนหน้า โดยในจำนวนนี้ สายเคเบิลใยแก้วนำแสงสำหรับเครือข่ายเข้าถึงคิดเป็นเกือบ 60% สายเคเบิลใยแก้วนำแสงสำหรับเครือข่ายท้องถิ่นคิดเป็น 38.5% และสายเคเบิลใยแก้วนำแสงระยะไกลคิดเป็นเพียง 1.6%
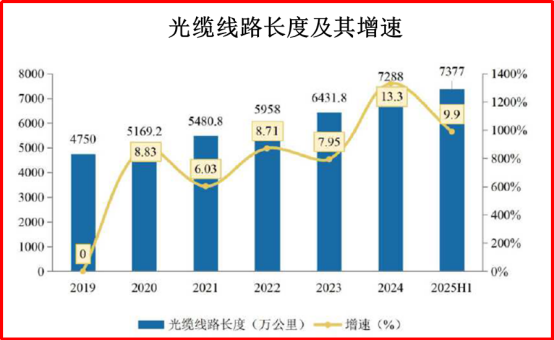 ความยาวของสายเคเบิลใยแก้วนำแสงและอัตราการเติบโตของความยาวนั้น
เพื่อตอบสนองต่อความต้องการของตลาดภายในประเทศที่หดตัวลง บริษัทผู้ผลิตสายเคเบิลใยแก้วนำแสงในประเทศจึงได้เสริมสร้างแผนธุรกิจในต่างประเทศภายใต้สภาพแวดล้อมทางภูมิรัฐศาสตร์ที่ซับซ้อน: ตั้งแต่ปี 2019 ถึง 2022 ปริมาณการส่งออกสายเคเบิลใยแก้วนำแสงของจีนเพิ่มขึ้นจาก 255,500 ตันเป็น 408,800 ตัน (เพิ่มขึ้น 60%) และมูลค่าการส่งออกเพิ่มขึ้น 41% โดยแตะระดับสูงสุดในปี 2022
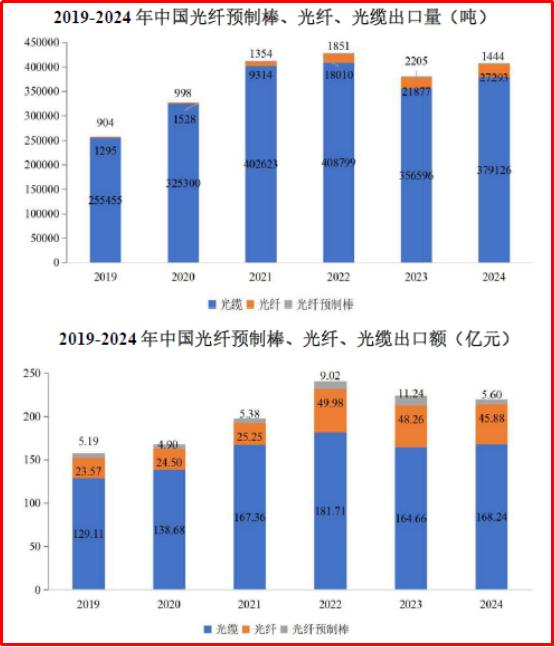
ปริมาณและมูลค่าการส่งออกผลิตภัณฑ์พรีฟอร์มใยแก้วนำแสง ใยแก้วนำแสง และสายเคเบิลใยแก้วนำแสงของจีน ปี 2019–2024
ในปี 2024 ส่วนแบ่งการตลาดของใยแก้วนำแสงและสายเคเบิลทั่วโลกค่อนข้างกระจุกตัว บริษัท 10 อันดับแรกมาจาก 5 ประเทศ ได้แก่ สหรัฐอเมริกา จีน และญี่ปุ่น รวมกันคิดเป็น 92% ของส่วนแบ่งการตลาด โดย Corning อยู่ในอันดับแรกด้วยส่วนแบ่ง 19% บริษัทจีน 4 แห่ง รวมถึง YOFC และ ZTT ติดอันดับท็อป 10 โดย YOFC (13%), ZTT (11.3%) และ Hengtong Optic-Electric (11.2%) อยู่ในอันดับที่สองถึงสี่ และ FiberHome Telecommunication (9.8%) อยู่ในอันดับที่หก
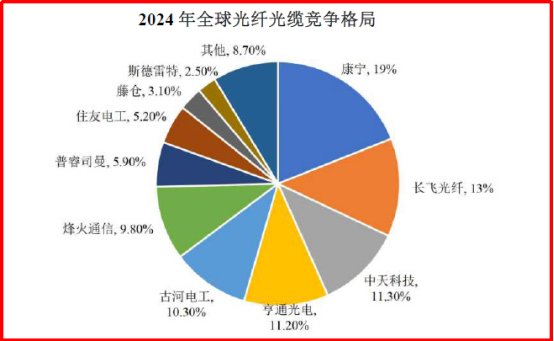 ภูมิทัศน์การแข่งขันระดับโลกด้านใยแก้วนำแสงและสายเคเบิลปี 2024: บริษัทจีน 4 แห่ง รวมถึง YOFC ก้าวขึ้นสู่ 10 อันดับแรก
(IV) ส่วนปลายน้ำของการสื่อสารด้วยแสง: อุปกรณ์สื่อสารด้วยแสง + สถานการณ์การใช้งานปลายทาง
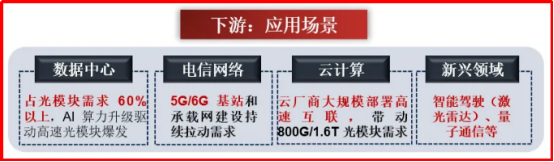 ส่วนปลายน้ำของห่วงโซ่อุตสาหกรรม: อุปกรณ์สื่อสารด้วยแสง + สถานการณ์การใช้งานที่ปลายทาง
อุปกรณ์สื่อสารด้วยแสงเป็นอุปกรณ์ที่ส่งข้อมูลโดยใช้คลื่นแสง โดยมีส่วนประกอบหลักสามส่วน ได้แก่ การส่งสัญญาณ การรับส่งสัญญาณ และการรับสัญญาณ แบ่งตามการใช้งานได้เป็นอุปกรณ์ส่งสัญญาณและอุปกรณ์สื่อสารข้อมูล: อุปกรณ์ส่งสัญญาณประกอบด้วยอุปกรณ์เครือข่ายส่งสัญญาณและอุปกรณ์เครือข่ายเข้าถึง อุปกรณ์ส่งสัญญาณทั่วไปได้แก่ ตัวรับส่งสัญญาณแสง ตัวรับส่งสัญญาณใยแก้วนำแสง เป็นต้น อุปกรณ์เครือข่ายเข้าถึงทั่วไปได้แก่ อุปกรณ์ OLT, ONU และ ODN เป็นต้น ส่วนอุปกรณ์สื่อสารข้อมูลส่วนใหญ่ได้แก่ เราเตอร์และสวิตช์
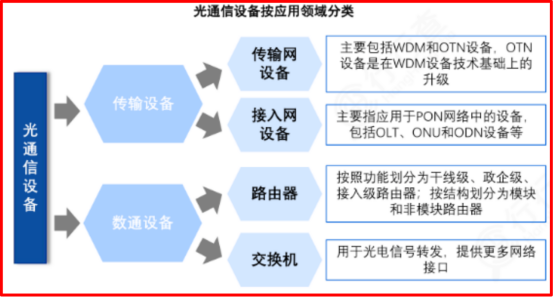 การจำแนกประเภทอุปกรณ์สื่อสารด้วยแสงทั่วไป
Kinghelm บทความของ Qin Xianghong เรื่อง “บทสรุปโดยละเอียดของห่วงโซ่อุตสาหกรรมต้นน้ำและปลายน้ำด้านการสื่อสารด้วยแสง และการวิเคราะห์ผู้ผลิตในและต่างประเทศ (ตอนที่ 2)” กำลังจะวางจำหน่ายเร็วๆ นี้ โปรดติดตาม!
คำชี้แจง:ภาพและเนื้อหาบางส่วนข้างต้นนำมาจากอินเทอร์เน็ต เพื่อส่งเสริมการแลกเปลี่ยนและการพัฒนาในอุตสาหกรรมเท่านั้น ไม่ได้มีไว้เพื่อการค้า หากพบการละเมิดลิขสิทธิ์ โปรดติดต่อเรา
คำแนะนำที่เกี่ยวข้อง
Kinghelm รองผู้อำนวยการฝ่ายขาย เผิง ฮุยเซิง: ชาวฮักกาในเซินเจิ้น ผู้ยึดมั่นในอุดมการณ์ดั้งเดิมด้วยความขยันหมั่นเพียร
2026-08-03
1290
ความหลงใหลในมหาวิทยาลัย Tsinghua: การเอาชนะความท้าทายในด้านวัสดุศาสตร์ - บทสัมภาษณ์กับ Cen Jianjun จาก CEN Ningbo Jinshan New Materials Company
2026-07-14
1319





